2026年大宗商品:多维度的需求承压

市场资讯
Sep 18

热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

  紫金天风期货研究所

  2026年已经过去3个季度,全球格局风云变换,总结下来大致分为四个维度来影响全球大类资产:

  (1)美以伊战争,造成一定程度的能源危机,影响颇为深远。全球石油库存紧张、柴油荒大大面积出现;高通胀背景下,美国9月开启加息,黄金今年以来持续处于压制状态;化工品因为缺原料和高价的原因,也出现了较大幅度的供需双减;全球化肥成本激增,推高农业成本;硫磺价格涨至万元以上,影响其他产业格局。

  (2)美国高债务、高通胀、中期选举、关税等诸多因素糅合。美在利率、战争、通胀等等因素上不断地做选择题,政策腾挪空间狭窄,进而在各种决策上造成大类资产突然反向或偏离,波动率放大,确定性减小。

  (3)中美两国在AI叙事上的角逐,支撑美国经济,也支撑了算力金属如铜等品种的需求。

  (4)厄尔尼诺已经是强概率事件,资金押注农产品

  这些维度并不相互独立,而是存在着强烈的联动效应来影响今年的大类资产,包括商品市场。

  我们对2026年大宗商品的供需情况做了整理,也与2025年底年报中的预估做了比较。总结下来有以下几点:

  (1)美伊战争背景下,海峡问题持续未解决,能源危机带来的需求负反馈已大面积发生。尤其是能化板块,商品需求增速全面转负。以沥青为例,供需同比增速减少30%以上。

  (2)中国传统过剩产业,出清的速度仍然较慢。房地产相关联的黑色板块,包括钢材、玻碱、PVC,以及投产重点品种如烧碱等,供需劈叉的矛盾仍然需要解决,商品价格表现亦弱势。

  (3)诸多资金押注厄尔尼诺,但在中国的商品市场,价格表现尚不明显,从供应增速上来看,进口压力较大。

  表一 2026年商品供需增速
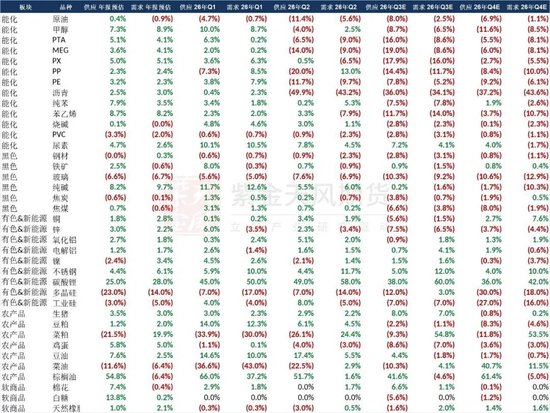
  说明与数据来源:同比数据,紫金天风期货研究所;Q1、Q2为实际,Q3E、Q4E为本次预估。

  表二 2026年商品供需增速差热力图
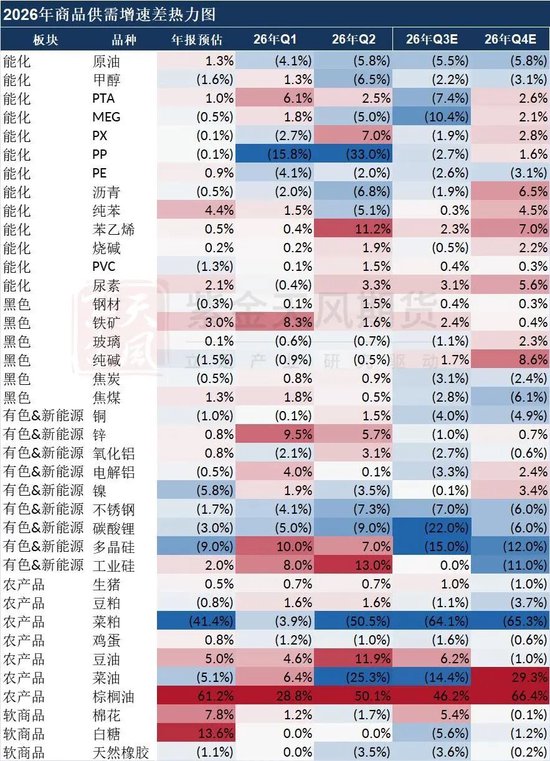
  说明与数据来源:色块值 = 供应同比 − 需求同比。蓝色代表需求增速相对更快(需求损失相对更小),红色代表供应增速更快(供应损失相对更小);Q3E/Q4E为预测。紫金天风期货研究所

  表三 2026年Q4预估供需四象限
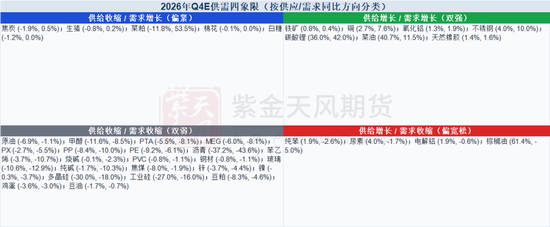
  表四 2026年QE供需增速差最大的12个品种
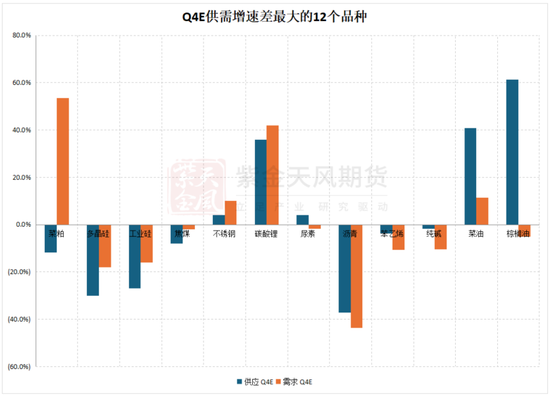
  数据来源:紫金天风期货研究所

  作者:肖兰兰

  从业资格证号:F3042977

  交易咨询证号:Z0013951

  联系方式:xiaolanlan@zjtfqh.com

新浪合作大平台期货开户 安全快捷有保障

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10