9月18日,来自华尔街金融巨头摩根大通最新发布的《Retail Radar》研究报告显示,随着美联储加息靴子终于落地,散户投资者们并未全面撤离AI,而是宏观压力下总体入市节奏显著放缓、个股选择更加集中于AI算力龙头。对于美联储FOMC货币政策委员会成员们在美东时间周三一致通过加息25个基点,将政策利率提高至3.75%—4.00%,摩根大通的基准判断在于——如果只是撤回去年一部分“保险式降息”的浅度加息周期,同时企业盈利保持强劲、中东局势没有进一步失控,股票市场仍有能力消化利率与长期限美债收益率上升态势。
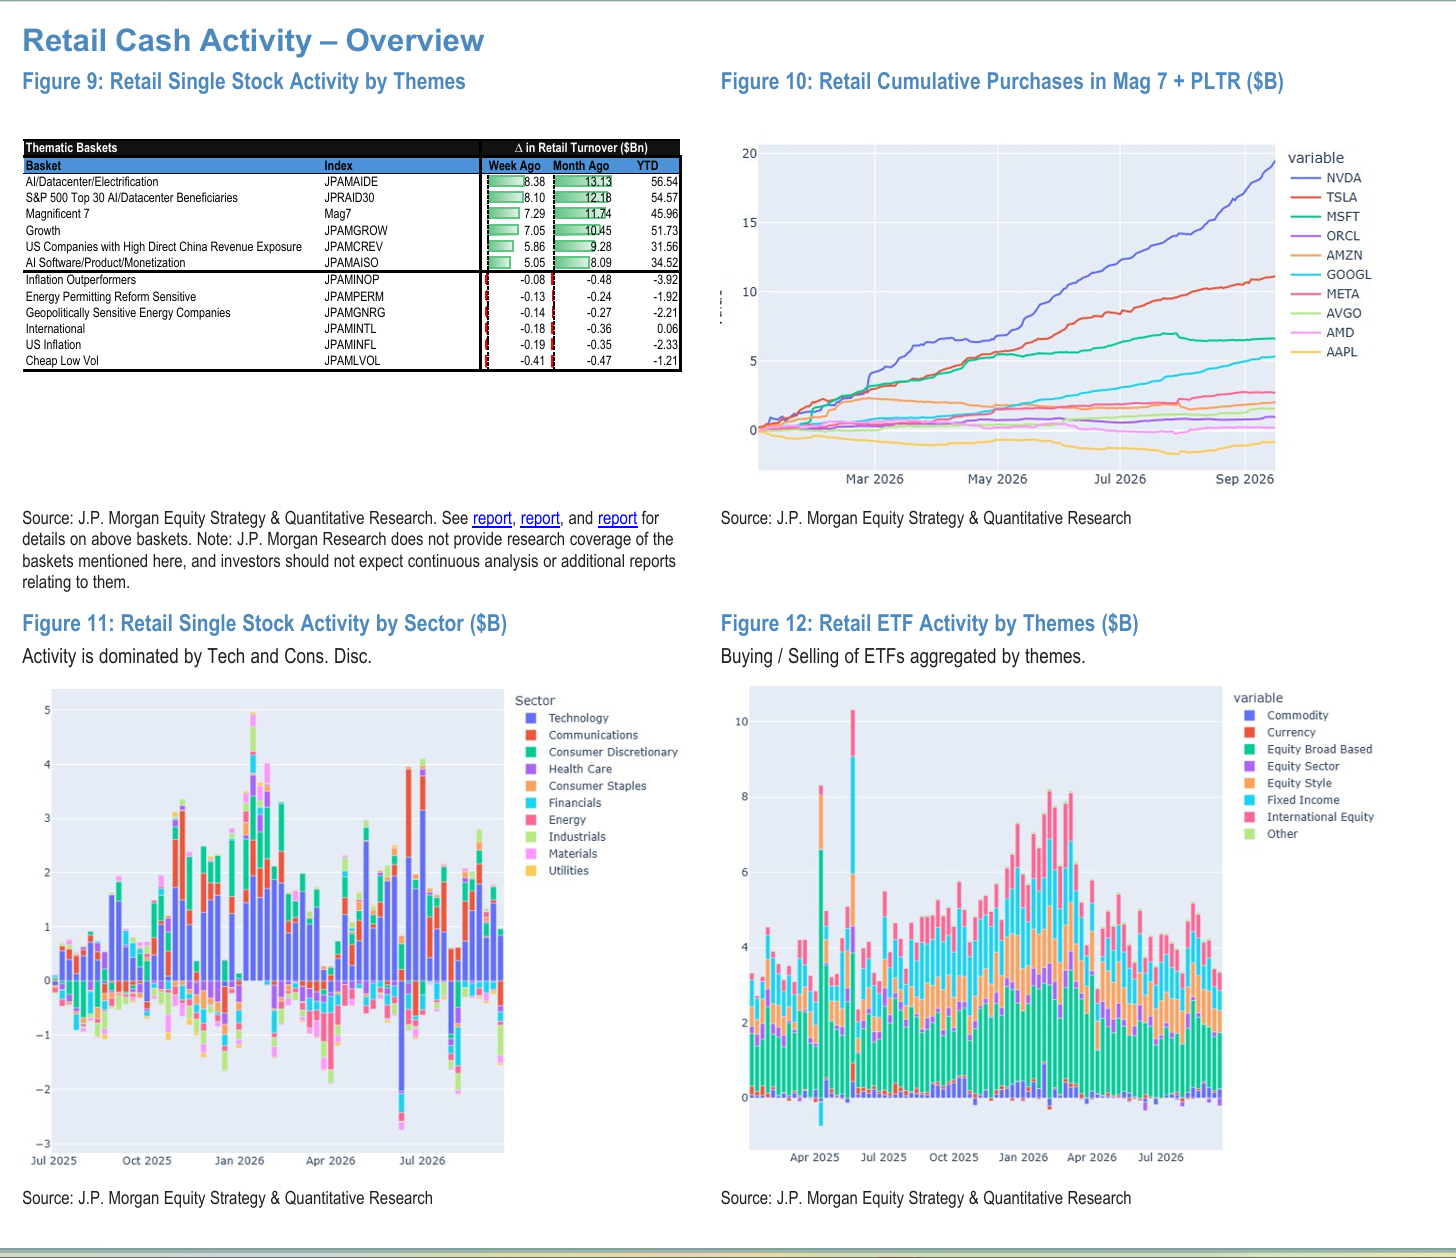
当油价与长端收益率对估值的压制有所缓和,此前仍获买盘支持的AI算力主题核心资产便具备参与风险偏好修复的基础,市场关注点也有条件从加息冲击重新转向订单、收入与盈利兑现。这也是为何摩根大通最新汇编的数据显示9月10日至16日,散户投资者们资金流涌入助力七巨头合计获得16.01亿美元净买入,其中英伟达独占11.96亿美元,闪迪、阿斯麦和甲骨文这类AI算力产业链领军者势力也获得强劲流入,这种“总量收缩、核心承接”的结构,比笼统的“散户撤离科技”更能解释AI算力主题在美联储加息落地之后为何仍具反弹基础。
摩根大通结合历史数据的分析报告甚至认为,在当前高增长经济环境持续的积极条件下,股票市场可以承受10年期美债收益率逐步趋近6%,但这是一项以AI驱动的强劲盈利扩张韧性为前提的承受能力判断,并非6%的收益率预测。
无独有偶,另外两大华尔街巨头高盛与杰富瑞也在近期释放类似积极信号。高盛上周末发布的一份研报中,给出了美国股市自2022年ChatGPT风靡全球以来长期牛市将强劲延续的“盈利压倒一切”看涨逻辑——预计标普500指数每股盈利2026年达到340美元,意味着有望在高基数基础上同比大幅增长24%;2027年则有望进一步达到385美元,同比增长13%。
与此同时,远期市盈率从年初22倍降至19倍,说明利率逆风已经通过估值压缩体现。其历史样本显示,七次加息周期启动后三个月,标普500平均下跌2%,但十二个月后平均上涨9%。这些数据尚未支持“美联储开启加息后必然终结牛市轨迹”,但是不能100%用来证明未来投资回报必然复制历史;高盛在研报中强调,真正关键的在于,盈利兑现趋势能否抵消估值因素进一步下降。
杰富瑞近日表示,在AI投资狂潮和AI相关企业盈利超预期上行的双重引擎驱动下,标普500指数预计将在2026年底飙升至8000点,并在2027年进一步触及9000点。杰富瑞的核心逻辑清晰而有力:在一个AI驱动的盈利增长超过历史平均两倍以上的周期中,与盈利趋势对抗是危险的。杰富瑞的2026年8000点位标普500指数基准预测基于每股收益(EPS)达到373美元(同比增长35%,远高于市场共识的29%)以及21.5倍的市盈率。
美联储加息落地,散户资金似乎收缩买盘:资金向AI算力核心资产集中
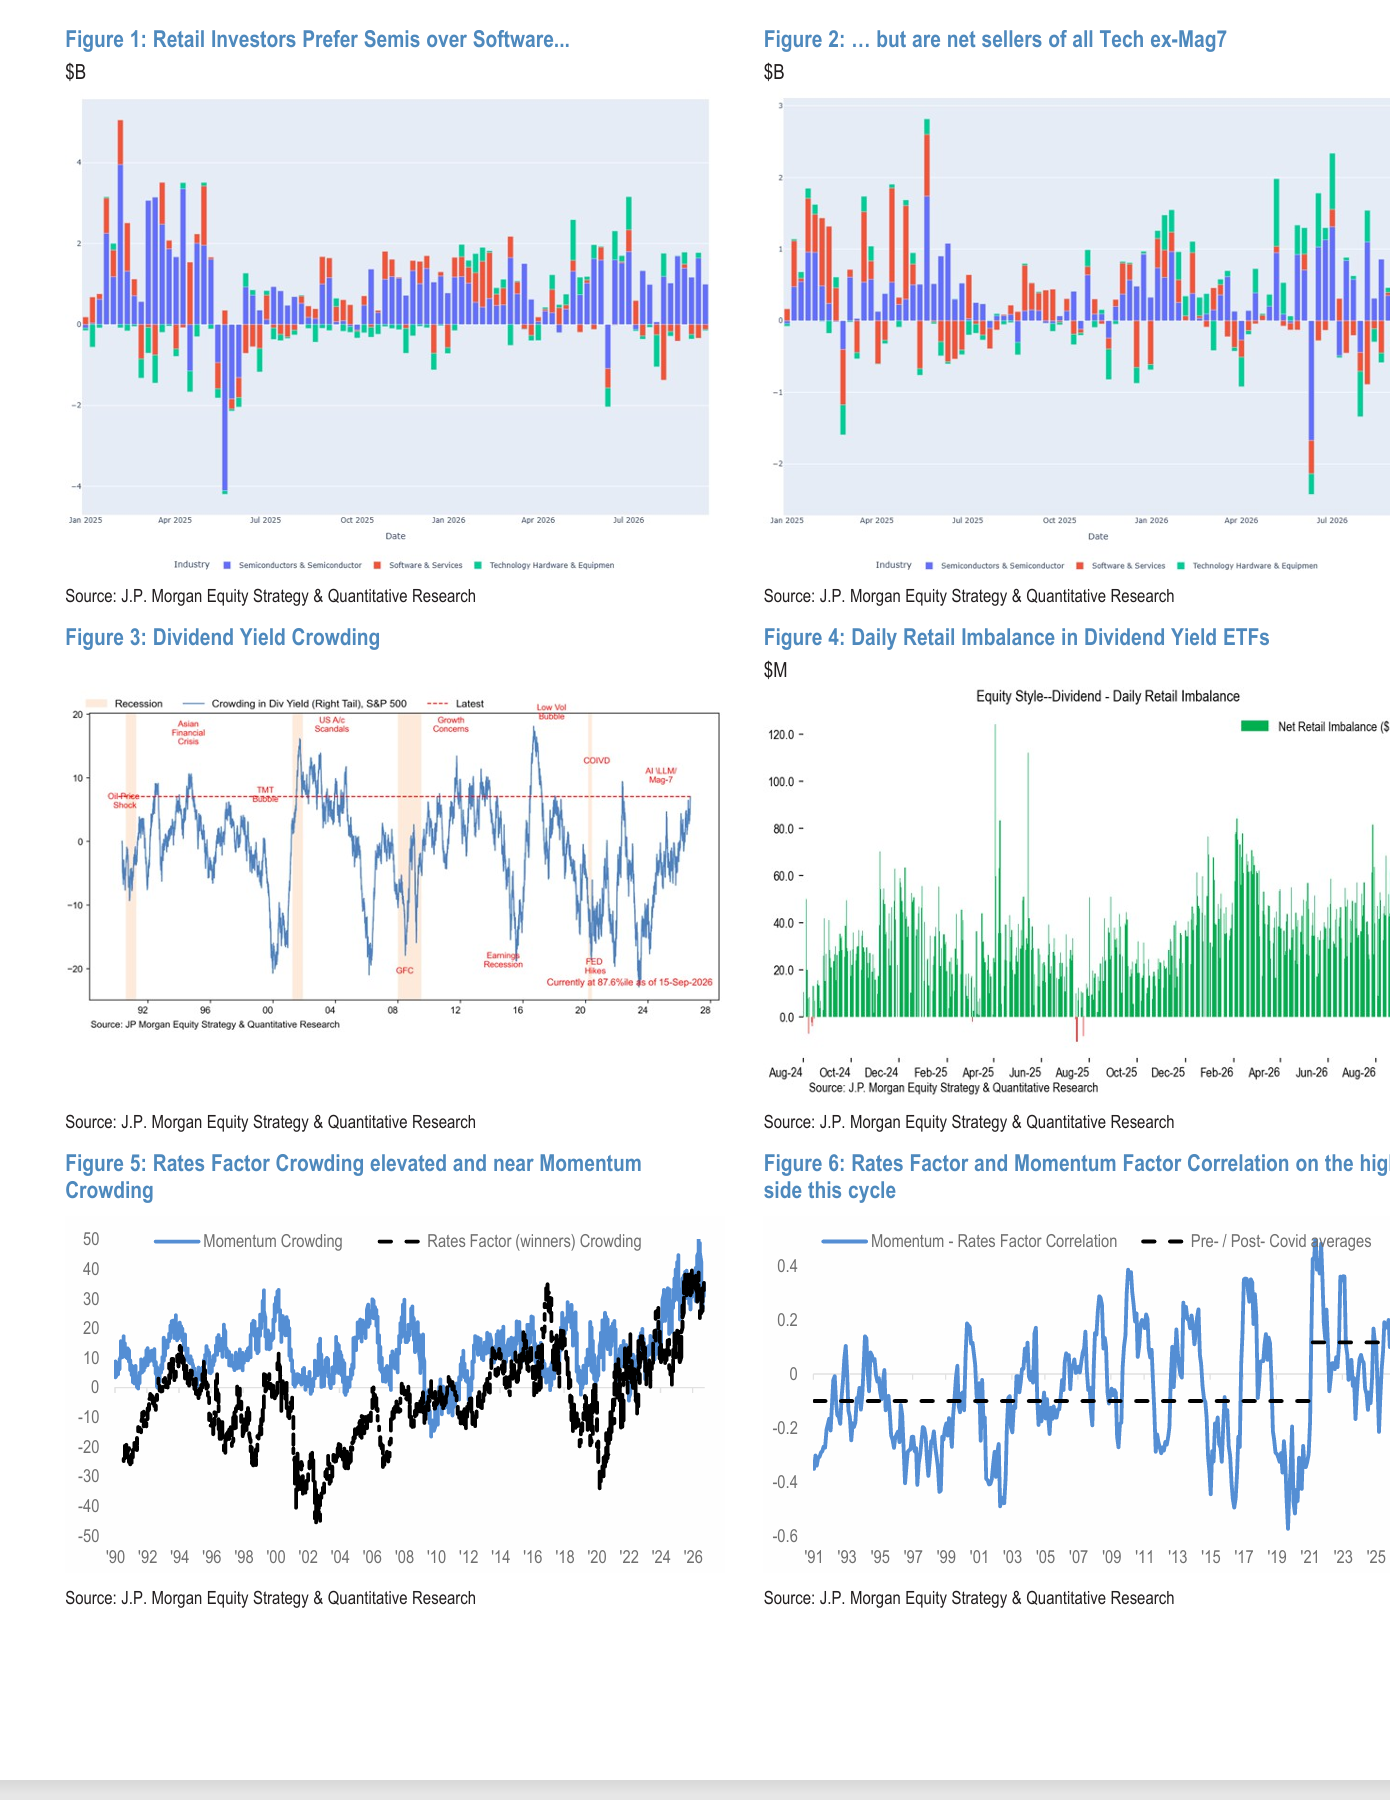
摩根大通最新汇编的散户资金流数据显示出,9月10日至16日,散户资金净流入仅为25亿美元,较过去12个月平均每周68亿美元低约63.2%;其中ETF净流入31亿美元,个股净流出6亿美元。报告将整体流入强度定位于历史第2百分位,ETF流入降至一年低位,个股资金流则处于第12百分位。因此,最重要的市场信号是“增量买盘减少、资金更挑标的”:高油价、长端利率与AI安全讨论压制短期风险偏好,但英伟达等核心资产仍能吸引净买入。
周四(9月17日)费城半导体指数经历短期下跌之后大幅上涨3.1%,与油价大举回落、10年期美债收益率降至4.93%同步出现,体现出利率/长期限美债收益率曲线压力边际缓解与AI算力相关投资信心在美联储加息落地修复央行抗击通胀信誉预期后强劲修复的共振。
虽然就时间线而言摩根大通《Retail Radar》为发布于全球市场科技股大反弹前夕,但是为投资者们理解这轮反弹提供至关重要的资金流线索——即整体入市放缓,但AI核心资产的选择性买盘并未中断,尤其是包含英伟达与谷歌的美股市场七巨头(即Magnificent Seven)仍合计获得16.01亿美元净买入,其中英伟达独占11.96亿美元,闪迪、阿斯麦和甲骨文这类AI算力产业链领军者势力也分别获得2.02亿、1.19亿和1.02亿美元净买入。
这种“总量收缩、核心承接”的结构,比笼统的“散户撤离科技”更能解释AI主题为何仍具反弹基础:资金在压缩非七巨头科技股整体敞口的同时,继续选择加速计算、存储、半导体设备与云基础设施中的部分公司;报告也明确记录,AI数据中心核心基础设施链条与电气化、主要AI受益者及AI软件商业化等主题仍获散户买入。
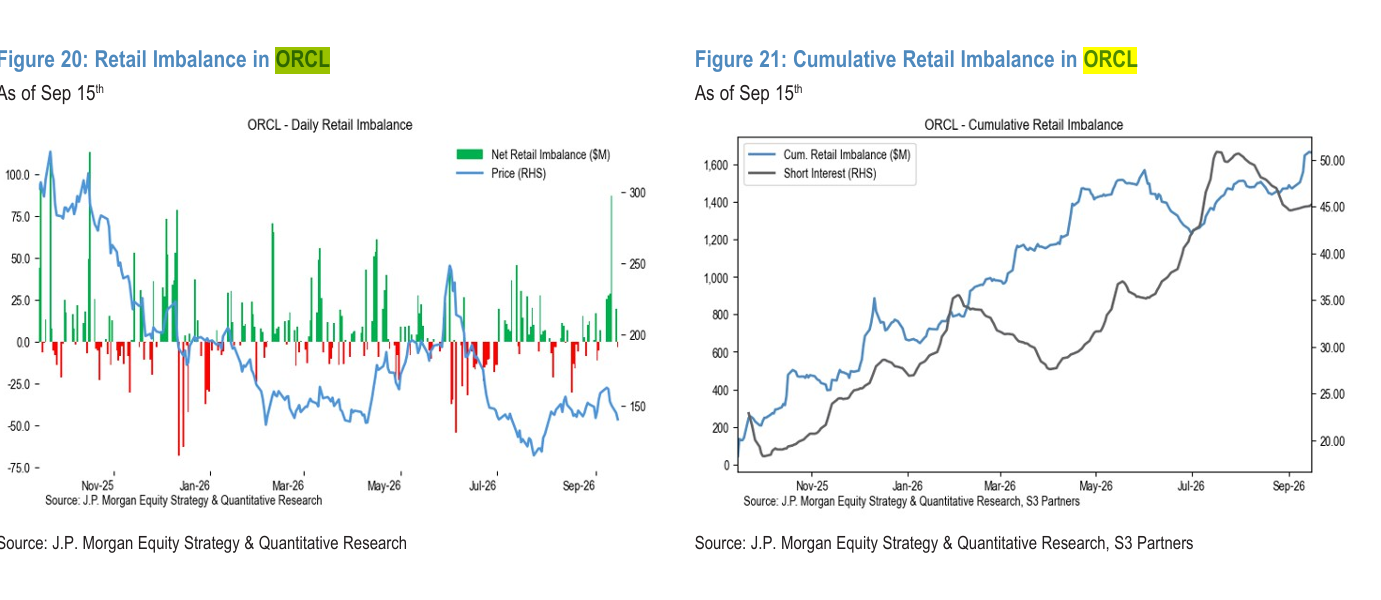
甲骨文尤其体现了“盈利与订单支撑逢低承接”的逻辑:其收入同比增长30%、云计算相关基础设施收入三位数增长、剩余履约义务环比增加260亿美元,随后在9月11日获得散户单日8700万美元净买入,凸显出可验证的业务增长仍能吸引资金入场。
结合摩根大通关于“盈利保持强劲、地缘风险受控时,浅度加息周期以及持续高企的长期限美债收益率仍可被股市消化”的最新判断,可以推演的投资策略之一便是——当油价与长端收益率对估值的压制有所缓和,此前仍获买盘支持的AI算力核心资产便具备参与风险偏好修复的基础,为周四反弹提供资金偏好背景,市场关注点也有条件从加息冲击重新转向订单、收入与盈利兑现。
交易节奏与板块流向共同表明,散户正在同时进行防御性配置和选择性科技投资,而不是简单地从科技整体切换至防御板块。最近四个交易日散户在午间仍是个股净买家,到了下午却转为净卖家,主要变化来自七巨头以外的科技股由买转卖,以及工业股卖出加速。在排除七巨头后的行业统计中,必需消费是唯一获净买入的板块,金额为1100万美元;工业、通信与科技分别净流出5.55亿、4.93亿和4.05亿美元,公用事业与房地产则属于净卖出较少的板块。
ETF端,行业ETF出现历史第三大周度净流出,主要由科技类产品驱动;但宽基大盘股ETF仍获得13亿美元净买入,贵金属ETF获得1.88亿美元,中长期限债券ETF需求也略有改善。一个值得区分的现象是:全市场高股息策略的拥挤度接近三年高位,但散户对分红ETF的流入反而有所下降。
与此同时,摩根大通汇编数据显示,散户期权交易占比的一月滚动均值仍处于历史96.8百分位,说明交易参与度依然很高,只是现货买入意愿与交易方向发生了分化。
从资金流到盈利兑现:AI算力基础设施投资由普遍追逐转向精选超级龙头配置
具体买入名单显示,资金不仅继续支持七巨头,也在存储、半导体设备与云基础设施中保留了明确偏好。摩根大通汇编的散户资金流数据显示如下(9月10日至16日的周度散户资金流汇总):
七巨头全部获得净买入:英伟达11.96亿美元、特斯拉2.01亿美元、亚马逊8700万美元、苹果6300万美元、谷歌2500万美元、微软1900万美元、Meta 1000万美元,合计16.01亿美元,其中英伟达占约74.7%。七巨头以外,闪迪(SNDK.US)获净买入2.02亿美元、阿斯麦(ASML.US)1.19亿美元、甲骨文(ORCL.US)1.02亿美元,与英伟达、特斯拉共同构成当周净买入前五名;净卖出前五名则是SpaceX(SPCX.US)2.49亿美元、Marvell(即迈威尔科技,MRVL.US) 9500万美元、英特尔(INTC.US)7600万美元、NuScale Power(SMR.US) 6000万美元及AMD(AMD.US) 5200万美元。
报告还明确指出,散户投资者们继续买入AI数据中心电气化产业链、AI及数据中心基建最核心且最主要受益者、七巨头、成长股,以及AI软件与AI应用商业化等主题,可谓全面凸显出散户投资者们没有放弃AI,而是将买盘集中于七巨头,以及存储、设备、云平台中的部分最核心且整体资金最偏好公司;非七巨头科技板块整体净流出,但是并不意味着其中每家公司都被卖出。
摩根大通分析师团队将Meta上调至“增持”(Overweight),看好其前沿模型、Muse智能体及模型API服务,将AI商业化从广告进一步拓展至新的产品与收入来源;网络安全方面,则特别看好Okta、Palo Alto Networks、CrowdStrike、Varonis和Zscaler,核心逻辑是AI应用扩大攻击面,使安全企业成为基础模型公司的基础设施合作伙伴,安全支出更加关键。值得注意的是,散户投资者们对这一安全软件组合整体仍为净卖出,表明机构基本面观点与短期散户交易并不完全一致。
AI云算力基础设施领军者甲骨文是积极层面的资金流重要案例:摩根大通报告援引其收入同比增长30%、云基础设施收入三位数增长,以及剩余履约义务(RPO)环比增加260亿美元,认为这些业绩有助于回应订单持续增长、订单转化为收入和后续融资的疑虑;9月11日,散户单日净买入甲骨文高达8700万美元,属于财报后的逢低买入。 此外,9月15日Skyworks与Qorvo分别获得750万美元和40万美元净买入,背景是两家公司合并交易预计年内完成的消息,而不宜直接归为AI算力买盘。
AI产业的融资、应用和交付数据,为核心资产持续获得关注提供了基本面背景,但它们是资金流观察之外的补充证据。 据媒体报道,OpenAI正在讨论估值超过1.2万亿美元的新融资;Anthropic则据路透社报道筹备约2万亿美元估值、最高融资1000亿美元的潜在IPO,有望成为历史上规模最大的首次公开发行——两者均是融资讨论或筹备口径。
具体的AI应用端,Astra强化编程、浏览、计算机操作和复杂工作流程能力,拓宽了AI可执行任务的范围;OpenAI也确认自9月10日起暂停每月200美元Pro 20X套餐的新注册和升级,已有订阅不受影响。 采购端,Anthropic已披露与亚马逊最高5吉瓦的协议、与谷歌及博通的5吉瓦协议、300亿美元Azure容量,以及与Fluidstack相关的500亿美元美国AI基础设施投资。
AI算力基础设施资源的交付端,英伟达2027财年第二季度数据中心收入达到890亿美元,同比增长117%;韩国8月出口额同比增长68.7%至982.6亿美元,其中半导体出口达到466.5亿美元,截至9月初全年累计出口已达7094亿美元,超过2025年全年纪录。从投资逻辑看,这些数据将“AI需求扩张”具体落实为应用使用、容量采购和硬件收入,为英伟达、存储及云基础设施企业的长期成长提供支撑,这也是为何散户资金流短期聚焦于收缩买盘,继续选择其中部分核心AI算力投资标的。
技术层面最值得关注的增量,是AI算力资源需求正在从集中式预训练,扩展至后训练、持续推理与智能体执行,这也有助于理解资金为何在硬件与软件内部重新筛选。
摩根大通援引SemiAnalysis指出,预训练在其讨论的算力分配结构中占比已经降至15%以下,终端Token需求扩大,后训练技术也成为模型能力扩展的重要方向;占比下降描述的是结构变化,并不等同于绝对算力需求减少,基于“杰文斯悖论”,未来AI需求总体将因算力成本下行而不断扩大。从系统架构推演,用户规模、任务频率、调用轮次与上下文长度共同影响总Token处理量:预填充(Prefill)需要处理输入,解码(Decode)持续生成输出,键值缓存(KV Cache)则对显存容量和内存带宽提出要求;多工具智能体还需要CPU执行程序、存储芯片系统提供数据与缓存基地、高性能以太网网络设备连接计算资源、AI数据中心光互连/光通信系统提供数据之间的高速传输模式,并由云平台完成调度与服务落地式交付。
这也基本上形成了“加速计算—内存与存储—基础设施交付—软件商业化”的完整需求链,而摩根大通资金流报告记录的英伟达、闪迪、阿斯麦和甲骨文买盘,分别对应其中不同环节。散户投资者们资金流仍然选择性青睐AI算力和科技主题,但已经不是不加区分地追逐所有AI标签,而是在总体买盘降温时,继续配置算力主题核心及部分至关重要的瓶颈型AI算力产业链公司。