
中粮期货研究中心
概要
国内PP期货盘面出现明显回落,市场整体情绪快速降温。本次价格下跌并非单一利空冲击所致,而是前期行情上涨支撑逻辑逐步弱化,叠加美联储偏鹰表态、旺季需求落地不及预期、市场风险偏好回落等多重因素共振的结果。前期依托地缘局势升温、原料价格走高带动的上涨行情,在宏观与基本面未能持续跟进的背景下,迎来阶段性估值回调。
一、宏观&能源影响
海外宏观层面,美联储加息重启和偏鹰表态是拖累本轮化工品估值的外部变量。市场重新定价海外高利率延续的可能性,推升美元指数和美债实际收益率,直接压制全球大宗商品估值。对于PP这类和原油强绑定的油制化工品种,美元走强会压低以美元计价的原油与丙烷价格,从成本端削弱PP的上行基础。同时,全球融资成本抬升,海外制造业消费意愿走弱,间接拖累塑编、包装等出口类订单,内外贸需求同步承压。这一轮宏观压力不是短期一次性冲击,而是持续压低工业品估值中枢,叠加地缘溢价消退,共同促成今日原油与PP同步走弱。
以原油为首能源原料端估值回调,则是本次PP价格走弱的直接诱因。此前一段时间,国际地缘局势持续扰动大宗商品市场,推升国际原油、丙烷等上游原料报价,化工板块整体受益于成本抬升,PP盘面被动走高,行情中包含了较多的地缘风险溢价。今日市场避险情绪消退,原油价格快速回落,前期透支的风险溢价降温。
二、基本面现状
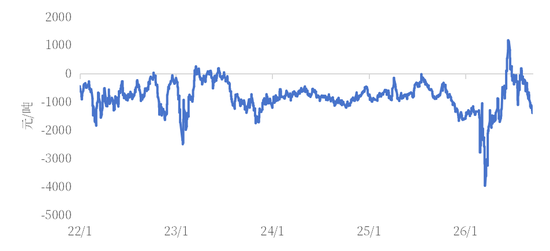
国内PP产能结构中,油制工艺占比过半,原油价格的波动直接决定行业整体成本中枢。与此同时,丙烷价格同步下行,虽然小幅修复了PDH装置的亏损状态,但并未改变产业链的采购心态,下游企业并未因原料降价开启补库,成本端从前期的行情支撑,转变为短期价格拖累。
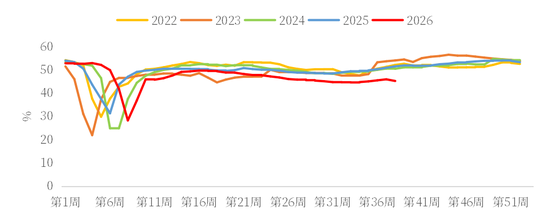
终端需求旺季兑现乏力,是压制盘面反弹、引发资金离场观望的核心内因之一。进入传统 “金九” 旺季,市场前期普遍看好下游包装、塑编、注塑行业订单回暖,提前博弈需求复苏行情。但从数据来看,终端行业回暖力度显著弱于历年同期水平。面对前期持续走高的原料价格,下游企业拿货意愿低迷,普遍采取按需采购、少量补库的保守策略,市场无集中备货行情支撑。
图表1 PP下游行业加权开工率
三、中期展望
从中期走势来看,后续PP市场难以走出单边趋势性行情,整体将以区间震荡运行为主,价格中枢将在美联储货币政策预期、原料成本波动、新增产能投放、终端需求修复四者之间反复博弈,呈现 “上有压力、下有支撑” 的格局。
行情上行空间将持续受限。海外方面,美联储高利率环境延续会持续压制原油估值,美元走强的背景下,大宗商品很难出现持续性趋势上涨。国内端,年内行业仍有新增PP产能计划落地投产,远期市场供应压力持续累积,一旦盘面价格反弹修复至合理利润区间,企业增产、复产意愿将快速提升,持续压制价格上行高度。另一方面,终端需求缺乏全面复苏动力,地产上下游配套的管材、注塑需求依旧疲软,包装类需求仅存在季节性短期脉冲效应,无法形成持续性的需求拉动,难以支撑行情持续走强。
而盘面下方存在明确支撑底线。中期国际原油价格大幅深跌的概率偏低,行业整体成本中枢相对稳固;同时当前PDH工艺生产长期处于亏损状态,一旦盘面持续下行、加工亏损进一步加剧,生产企业将主动降负、临时停车避险,收缩市场流通货源,形成阶段性供需支撑,托底盘面价格。但该支撑属于被动托底,仅能触发短期反弹,无法驱动趋势性上涨行情。
图表2 PDH制PP利润
四、总结
整体而言,现阶段PP市场旺季利好基本充分消化,叠加海外货币政策收紧带来的估值压制,前期上涨逻辑已阶段性终结,中期行情依旧围绕供需弱修复、成本波动展开。
后续市场需要重点关注几大边际变量:一是美联储政策表态、美元和美债收益率变化带来的全球宏观定价变化;二是原油及丙烷原料价格波动带来的成本变化;三是终端旺季订单的实际落地情况与库存去化节奏。若后续需求持续疲软、库存持续累积,叠加装置全面复产,盘面价格中枢存在进一步下移可能;若终端订单超预期回暖、企业集中补库,叠加原料价格企稳回升,行情有望迎来阶段性修复反弹。
作者简介
刘冠民
中粮期货研究院 资深研究员
交易咨询号:Z0020357