高盛:债券正从避风港变创收工具,长债抄底需警惕波动加剧

智通财经
Yesterday

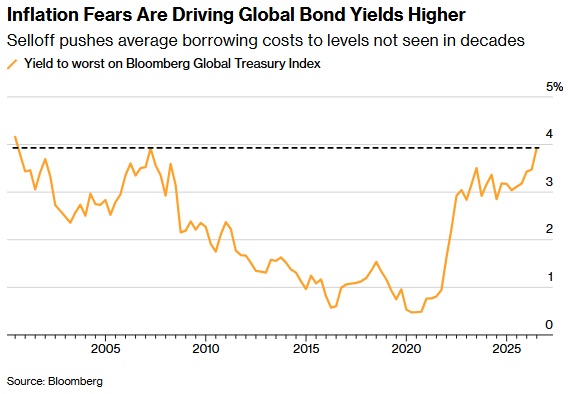
智通财经APP获悉,本周,全球政府债务平均收益率攀升至19年高位。包括克里斯蒂安·穆勒-格利斯曼在内的高盛策略师在报告中写道,尽管过去五年是债券百年来表现最差的时期之一,但收益率急剧上升正增强其吸引力。策略师同时表示,尽管债券抛售增强了在多元资产组合中持有债券的理由,投资者仍应继续谨慎对待债券。

他们写道:“我们认为有理由回归更‘正常’的战略债券配置,但战术性增持长期债券的理由不一。”

高盛表示,更高的起始收益率为进一步上升提供缓冲,并应在较长期限内推动最优债券配置向历史常态靠拢。
然而,高盛认为,短期内能源冲击和利率前景可能仍是股票和债券的关键驱动因素,这意味着更高的债券配置可能增加投资组合的波动性,而非充当防御性缓冲。

该行在12个月时间维度的资产配置中仍超配股票、中性配置债券、低配信用债。穆勒-格利斯曼及其同事表示:“我们认为,债券正日益成为创收工具,而风险缓释功能减弱,类似于1990年代末之前的100年。”

值得一提的是,高盛的谨慎立场并非市场共识。抛售已开始吸引一些大型投资者。摩根大通资产管理首席投资官鲍勃·米歇尔周三表示,其团队已开始买入美国、日本和澳大利亚长端国债,认为当前价格“实在太便宜”,债市已触及“极度痛苦”的临界点。

米歇尔指出,多重利多因素正在汇聚:从上周欧洲央行加息起步,经由美联储,直至本周五日本央行的政策行动,一系列央行动作将构成对债市的重要支撑。

与此同时,随着美国中期选举临近,中东局势有望趋于稳定,地缘政治风险或逐步降温。美国财政部长斯科特·贝森特针对长期国债的回购计划已于上月启动,米歇尔将其视为稳定市场的关键力量,并指出贝森特“若有意愿,仍有充足弹药可以加码”。

米歇尔认为,收益率曲线长端的抛售幅度已严重超调。他指出,长端收益率的快速飙升“凸显了市场对美联储当前失控感的担忧”,而此次加息有助于美联储决策者“重申对局势的掌控”。在他看来,“多米诺骨牌已开始倒下”,从欧洲央行到美联储再到日本央行的政策联动,将形成一条支撑债市的完整逻辑链条。

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10