FX168财经报社(亚太)讯 周四(9月17日)全球债券收益率普遍回落。在美联储加息以及主席凯文·沃什(Kevin Warsh)重申控制通胀的决心后,近期持续承压的债券市场暂时趋稳。与此同时,投资者将注意力转向周五即将公布的日本央行利率决定。
美国10年期国债收益率下降3个基点至4.99%,结束此前连续8个交易日上涨。澳大利亚同期限国债收益率同样下降约3个基点,日本10年期国债收益率则小幅回落不到1个基点。
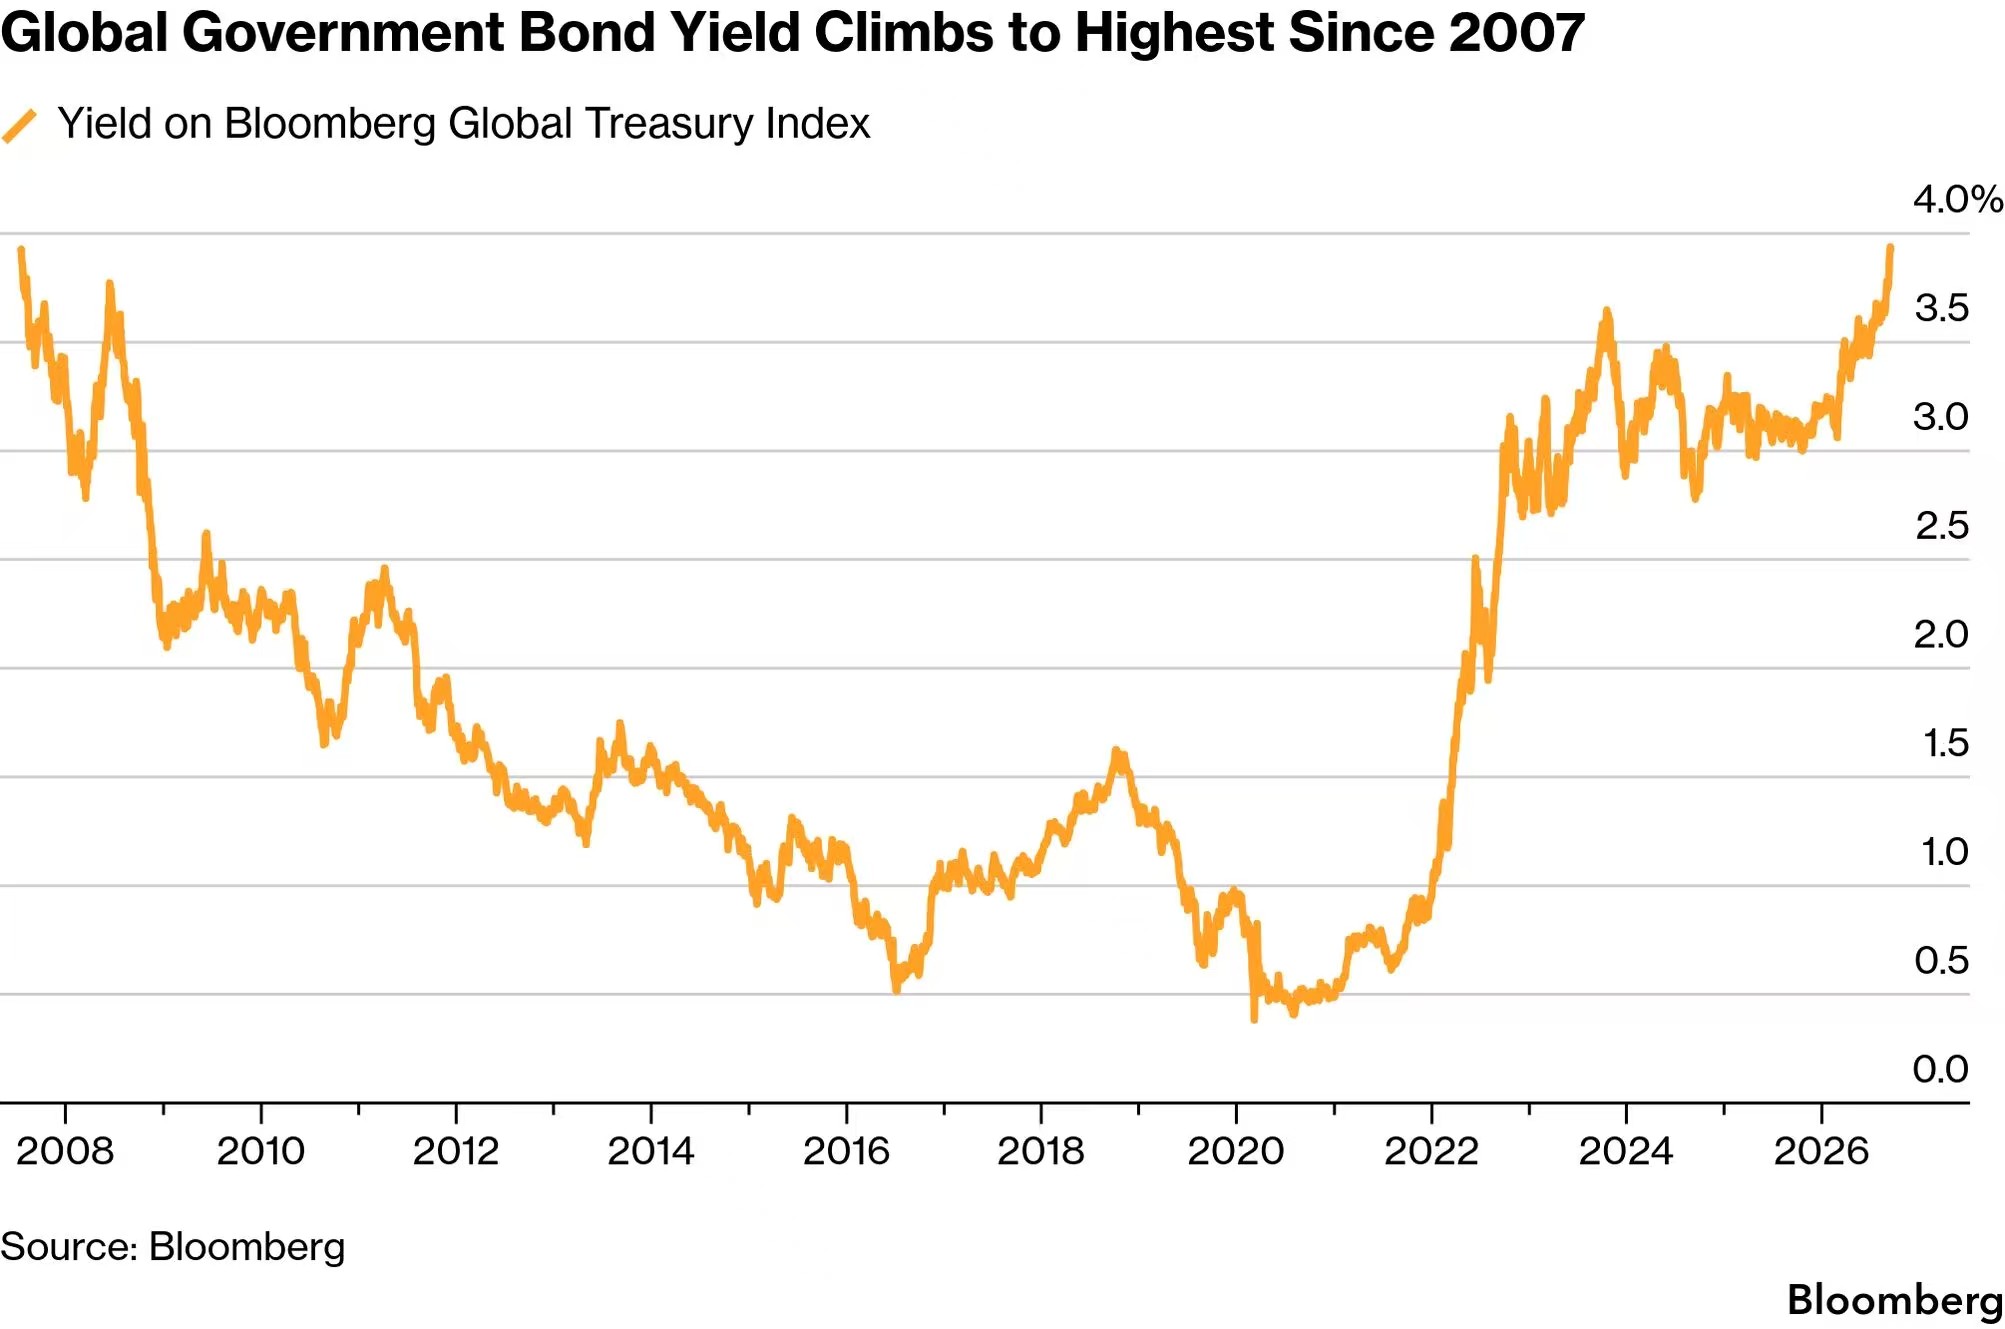
(来源:彭博)
本周全球政府债券平均收益率一度升至19年来最高水平。中东局势持续升级推动油价上涨,并进一步抬升市场通胀预期。美联储周三如市场普遍预期加息25个基点,同时最新政策预测中位数显示,今年晚些时候可能还会再加息一次。
Laffer Tengler Investments固定收益主管Byron Anderson表示:“美联储几乎别无选择,只能通过加息来回应市场,否则可能面临规模更大的债券抛售。”他指出,市场当前的定价逻辑正与美联储政策路径发生碰撞,这意味着未来市场波动可能进一步加剧。
Anderson表示,单次政策调整难以长期稳定当前债券市场,也不足以解决通胀问题。
美联储最关注的通胀指标——个人消费支出价格指数(PCE)——7月同比升至3.7%,接近2023年以来最高水平,并明显高于美联储长期2%的通胀目标。沃什表示,今年夏季以来的通胀数据并未显示潜在通胀趋势出现明显改善。
Vantage Global Prime市场分析师Hebe Chen表示:“对于债券市场而言,这更可能形成长期影响,而不是一次短暂冲击。”
她指出,目前短端美债需要重新计入美联储进一步收紧政策的可能性,而长端美债本身已经面临通胀、高额债券发行以及财政问题等多重压力。这意味着,即使短期波动逐渐缓和,收益率维持高位的结构性压力仍可能持续存在。
在消化美联储利率决定的同时,投资者也正在把目光转向日本央行。日本央行周四开始为期两天的货币政策会议。
彭博调查显示,所有受访的日本央行观察人士均预计,日本央行本周将把政策利率从1%上调至1.25%。如果最终落地,这将成为日本央行自1990年以来最快的加息节奏之一。
美国财政部长斯科特·贝森特(Scott Bessent)此前曾明确支持日本采取更果断的市场和货币政策措施,以应对日元被严重低估的问题。
随着美联储率先释放更明确的收紧信号,日本央行是否继续加息,正成为全球债券市场下一项关键风险事件。对于市场而言,短期收益率回落并不意味着压力已经消失,通胀、油价以及全球主要央行进一步收紧政策的可能性,仍将决定债券市场接下来的方向。
美股频道更多独家策划、专家专栏,免费查阅>>