随着投资者大量借入近期发行的部分美债以建立空头头寸,关键短期美债的借贷成本正在飙升,这一现象可能有助于支撑下周美国国债的发行。
随着美债收益率回升至多年来的高点,周末借入当前2年期和5年期国债的成本已变得更加昂贵。周五,2年期美债收益率上升7个基点至4.74%,创下2024年中期以来的最高水平。
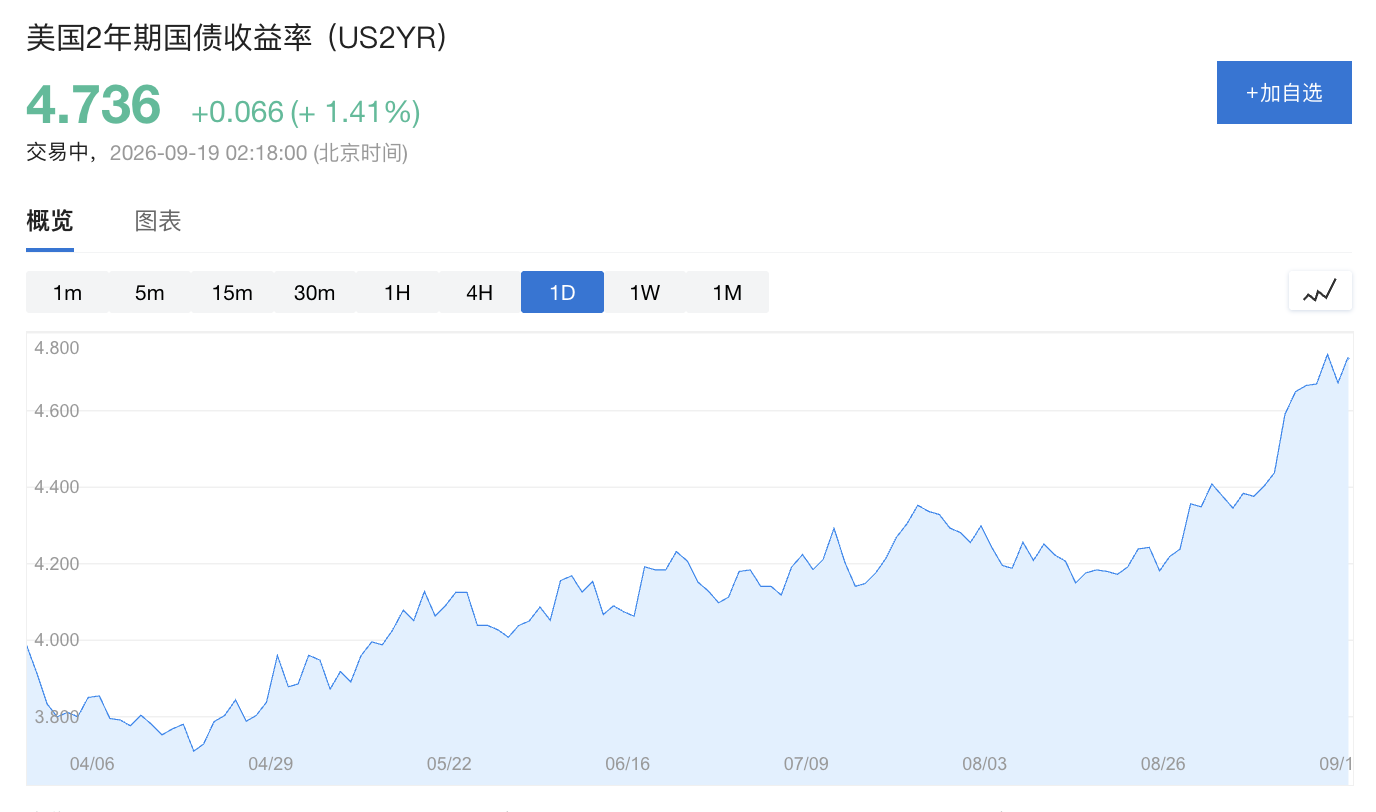
借贷成本上升表明,在回购市场中,与其他抵押品相比,交易员愿意支付更高的成本来借入特定的美债。这意味着这些债券正在以所谓的“特殊”状态交易,是市场需求增加的一个信号。
牛津经济研究院分析师John Canavan在研报中指出:
"两年期和五年期国债有望在周末前出现出人意料的特殊交易状态,交易员正在为下周两年期、五年期和七年期国债拍卖提前布局。"
收益率攀升推动空头布局
收益率持续上行是本轮回购成本上涨的核心驱动力之一。随着国债各期限收益率普遍走高,交易员被激励在回购市场借入特定国债以建立空头仓位,从而愿意接受更高的借贷成本。
根据经纪商ICAP的数据,周五借入两年期当期国债的隔夜回购利率约为0.79%,较当天早些时候(纽约时间早7时30分左右)的0.95%进一步走低;五年期当期国债的回购利率更一度降至负0.85%,此前报0.29%。
相比之下,普通国债的回购利率约为3.88%。回购利率越低,意味着借入该券种的需求越旺盛。
据CME集团数据,美联储议息会议后的抛售行情中,前端至中期国债期货新增了大量风险敞口,与新建空头仓位的信号一致。
"待发行"机制加剧供给紧张
除空头布局外,国债拍卖前的"待发行"(when-issued)交易机制也是回购成本走高的重要原因。
已公告但尚未实际发行的国债,往往在拍卖前就会在市场上交易。华尔街交易商用待发行国债进行对冲和报价,但由于实物券尚不存在,实际供给极为有限,这迫使交易商在回购市场支付更高的借贷成本。
这一供给紧张局面通常被视为拍卖前景向好的先兆:回购利率下降也可能意味着持券人减少了可供借出的券量,进一步收紧了市场流动性。
回购违约额上升,美联储持仓提供缓冲
市场紧张态势也体现在结算层面。根据美国存管信托及清算公司(DTCC)数据,9月17日美国国债回购违约(fails)日总额升至676亿美元,高于前一交易日的367亿美元,并超过五日移动均值547亿美元。
不过,美联储的持仓在一定程度上为市场提供了缓冲。自美联储于2025年停止缩表并持续在拍卖中续入到期证券以来,其持有最近一期两年期和五年期国债的比例均约为11.4%,分别对应约89亿美元和90亿美元。
周四美联储每日证券借出操作中,经销商对两年期和五年期国债的竞标均获足额满足,表明当前供给尚能应对市场需求。