【报告导读】宏观不确定性下降后,持续两个月的市场僵局有望被打破,市场状态距离过热存在差距,反弹持续性可以期待,政治事件落地较难成为本轮市场上涨行情结束的核心信号。短期基本面景气度增强+美债利率期限利差下行为科技股的修复提供相对顺风的环境,然而中期维度下不可证伪的远端叙事隐忧仍在,可能成为本轮反弹的下拉力量,突破前高难度较大,三季报与Anthropic上市前给未能在7月减仓的投资者一个反弹切换的时间窗口。需要关注的是,本轮科技反弹伴随美债期限利差回落,而当前期限利差水平已接近6月末的过去一年来极端水平。
摘要
1、市场状态:修复在继续
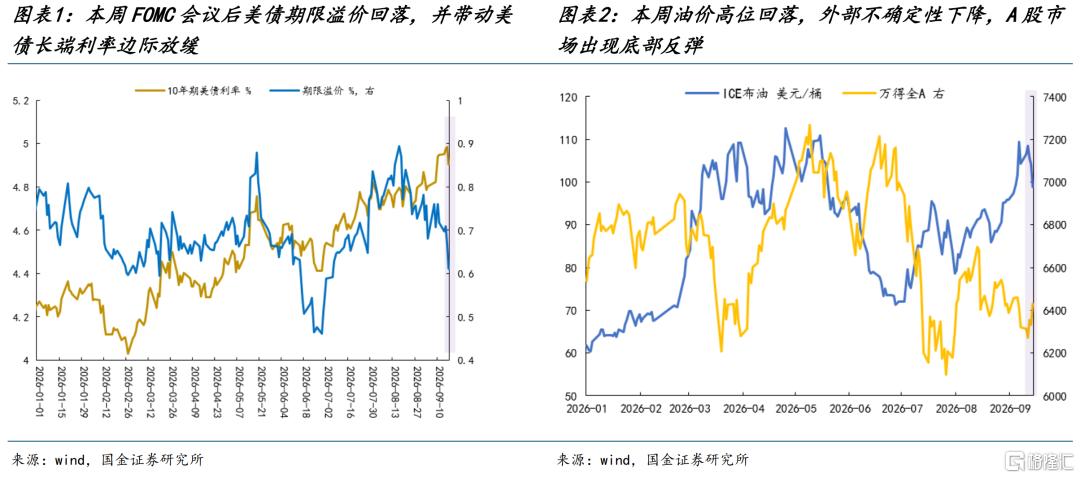
本周美联储议息会议召开,加息如期落地,美债期限溢价进一步回落;同时美伊冲突释放缓和预期,油价高位回调,外部宏观风险不确定性下降,A股市场迎来反弹。值得一提的是,由于近期反弹逼近关键政治事件落地敏感期,参考过去重大事件前后市场表现,市场确实反弹窗口受到重大事件博弈的限制,当然市场特征上本轮相对占优:当前处于低波反弹期,两融为代表的杠杆资金参与热度同样处于低位,距离市场过热存在差距,除非下周市场出现明显的升波上涨,否则政治事件落地不构成本轮反弹行情的回调风险。
2、AI与美债期限利差定价框架:短期验真能力增强VS长期不可证伪性走弱
AI科技股的定价,主要由短期产业链景气不断上行(验真盈利)与长期的市场想象空间不可证伪性持续(支撑估值)两部分所组成,宏观利率则主导了两部分的权重分配;从相对收益看,费半相对道指的股价走势与美债期限利差呈现出一定的负相关性:4-6月AI全产业链的紧缺与涨价使其享受了不断走阔的负“实际利率”(抵御了短端利率上行),盈利真实性得到充分确认,这成为其市场表现韧性的核心支撑;与此同时,产业侧Agent商业化和推理需求的大幅扩张,远期市场想象空间也在打开。科技以外的传统世界来看,短端利率明显压制了短期的需求,长端贴现对传统板块影响小,反而其中通胀预期是传统世界的价格水平预期(特别是实物资产)。因此期限利差回落支撑了科技的一枝独秀;步入7月,市场担忧沃什货币政策不确定性与控制通胀的决心,叠加美国Q2经济韧性,美债长端利率抬升,期限利差重新走阔,长期想象空间“不可证伪”的贴现价值下降,随着主流厂商ARR增速放缓与短期token的价格下降,科技股债务收入不匹配的问题开始成为核心担忧,即使多数AI硬件厂商二季度财报的短期景气度验真得到确认,市场反应冷淡。8月中下旬以来,高油价带动长短端利率再度同步上行,随后沃什鹰派表态下美债期限利差收敛,市场对于景气度的验证权重再度提升,短端业绩仍具确定性的科技股表现逐渐企稳。本周加息正式落地后,GPU价格上调,杠杆率重新下行,Anthropic ARR超预期等产业链利好提高AI基本面的确定性,在三季报来临前科技股具有了窗口期。然而与二季度相比,本轮科技产业周期的中长期不可证伪性出现受损,因此目前来看尚不具备创新高的条件,反而可能成为向下力量的来源:具体而言,中长期市场想象空间的打开,主要存在两个驱动:1、产业内部出现重大创新,形成商业化叙事新的闭环;2、出现向各行各业加速渗透的明确证据,跑通宏大叙事。对于前者需要持续观测,近期出现一定放缓信号,即前沿大模型厂商基于安全与自身商业化诉求公开呼吁暂缓前沿大模型更新速度。对于后者,未来科技跟传统世界交互不可避免增加,高利率环境会对这个过程造成扰动。值得关注的是,本轮科技反弹伴随美债期限利差回落,而当前期限利差水平已接近6月末的过去一年来极端水平。
3、实物需求:预期与现实存在明显轧差
对于实物或HALO资产而言,当前实际利率依然处于高位,霍尔木兹海峡也仍处于关闭状态,通航量恢复缓慢,非美经济体的全面需求回升可能仍需等待。与4月不同的是,当前供应链压力相较当时有所缓和,从8月全球PMI来看,生产项与订单项持续回暖,新出口订单回升至美伊冲突爆发前的水平。分地区来看,非美地区是核心驱动,这在欧洲、中国的中观数据中也能得到验证。值得一提的是,当前全球现实的强韧性与经营预期之间存在明显背离,在当前能源、制造业库存水平都处于低位的背景下,如果出现地缘不确定性与实际利率的下降,关注未来经营预期向现实的回归,并带动产业链补库行为发生与前期被抑制的投资需求释放。
4、市场僵局被打破,把握换仓窗口期
宏观不确定性下降后,持续两个月的市场僵局有望被打破,市场状态距离过热存在差距,反弹持续性可以期待,政治事件落地较难成为本轮市场上涨行情结束的核心信号。对于科技股而言,短期基本面景气度增强+美债利率期限利差下行为其提供相对顺风的环境,然而中期维度下不可证伪的远端叙事隐忧仍在,可能成为本轮反弹的下拉力量,突破前高难度相对较大。另一方面,与本轮美国AI反弹相关的美债期限利差再次回落到了6月末的低点,随时可能反转上行。整体来看,三季报与Anthropic上市前给未能在7月减仓的投资者一个反弹切换的时间窗口。具体配置建议上,第一,有色金属(金、铜、铝)作为美元对立面资产,在极致的加息预期落地与地缘矛盾缓和后,机会已经出现;第二,油价下跌反而可能释放全球对能源的补库需求,石油、油运和炼化为代表的能化链条将继续受益;第三,科技链上部分供需紧缺且存在技术迭代的环节,参考我们前期业绩报告的筛选结果,推荐:光模块、电子布、MLCC、存储等。
风险提示:国内经济修复不及预期,海外经济大幅下行。
1、市场状态:不确定性下降后的修复可以期待
本周美联储FOMC会议召开,加息如期落地,美债收益率期限利差回升;与此同时美伊冲突释放缓和预期,油价高位回落,外部宏观风险不确定性下降后,A股市场迎来反弹。
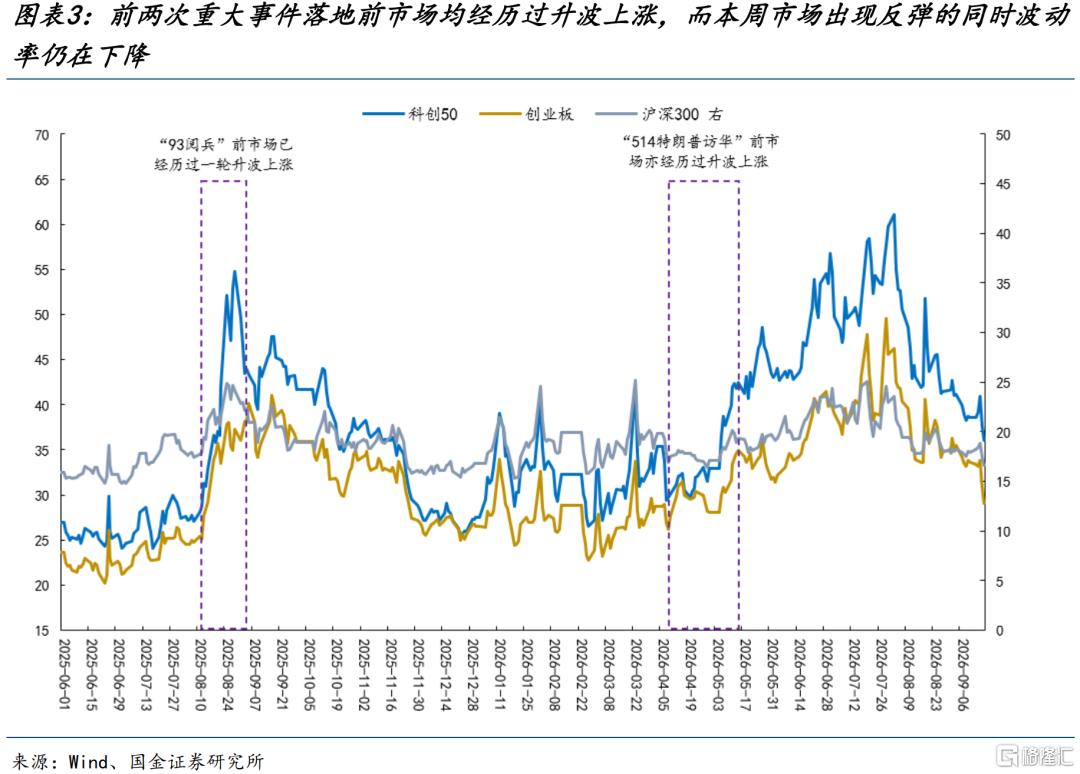
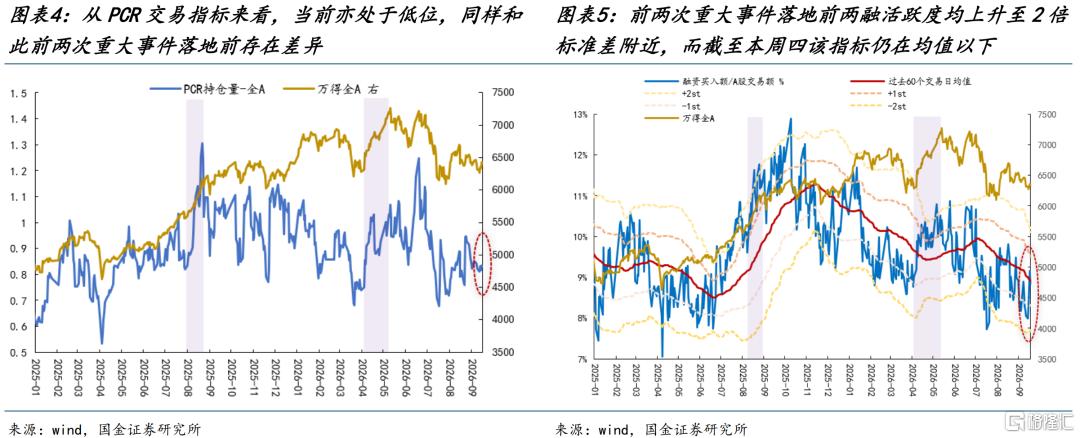
值得一提的是,由于近期的反弹逼近关键政治事件落地的敏感期,参考过去重大事件前后的市场表现,部分投资者认为这一轮脉冲式上涨的行情可能持续性相对一般,然而从市场侧看,当前与过去两轮重大地缘事件前后存在差异:当前处于低波反弹期,两融为代表的杠杆资金参与热度同样处于低位,距离市场过热存在差距,除非下周市场出现明显的升波上涨,否则政治事件的落地可能较难成为本轮市场上涨行情结束的核心信号。
2、AI:验真兑现支撑短期修复,中期下拉力量犹存
近期在高油价与货币紧缩的环境中,科技股表现重新占优,市场习惯性地认为资金重新追求确定性之下,新一轮资金抱团科技行情回归。对于宏观利率与科技产业周期的关系,我们的理解是:AI科技股的定价,主要由短期产业链景气的不断上行(验真盈利)与长期的市场想象空间不可证伪性持续(支撑估值)两部分所组成,而宏观利率则主导了两部分的权重分配。从相对收益看,费半相对道指的股价走势与美债期限利差呈现出一定的负相关性:
2026年Q2,AI全产业链的紧缺与涨价使其享受了不断走阔的负“实际利率”(抵御了短端利率上行),盈利真实性得到充分确认,这成为其市场表现韧性的核心支撑;与此同时,产业侧Agent商业化和推理需求的大幅扩张,模型侧同样量价齐升,远期市场想象空间也在被打开。科技以外的传统世界来看,一方面则是短端利率明显压制了短期的需求,而长端贴现对传统板块影响小,反而是长端中的通胀预期是传统世界的价格水平预期(特别是实物资产)。因此4-6月期限利差回落支撑了科技的一枝独秀。
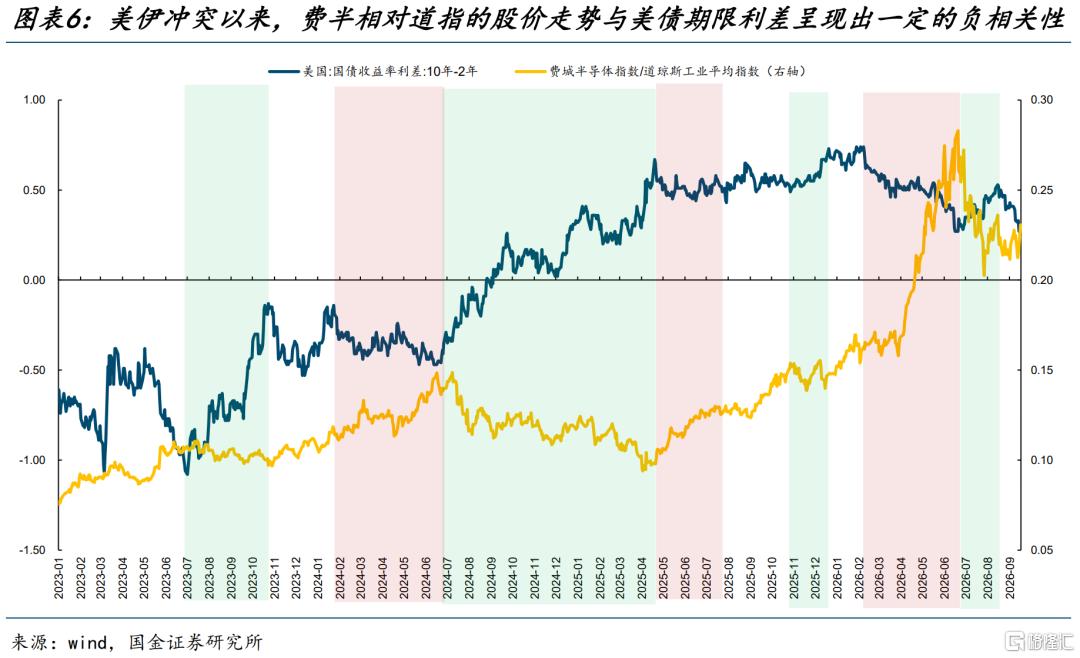
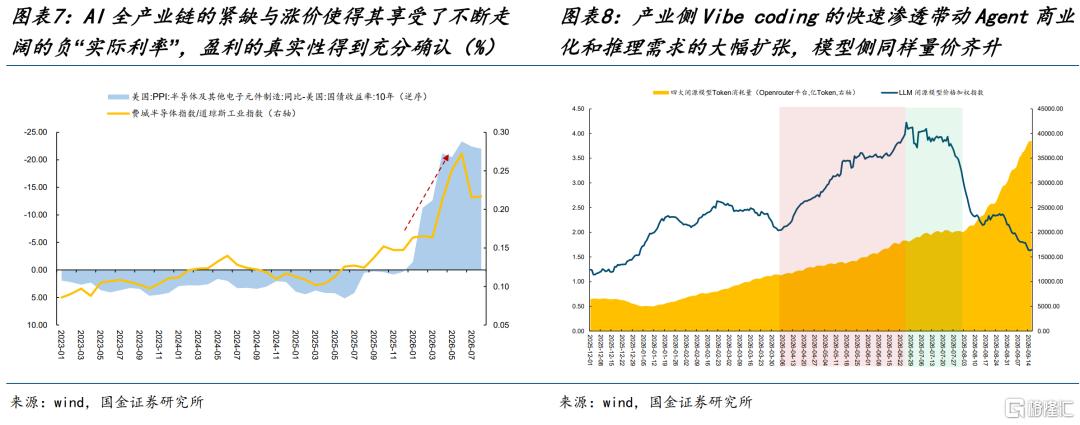
8月中下旬以来,高油价带动长短端利率再度同步上行,然而杰克逊霍尔会议后,在沃什鹰派表态下市场对于长端通胀回落信心增加,期限利差快速收敛,市场对于短端景气度的验证权重再度提升,而短期业绩仍具确定性的科技股表现逐渐企稳,而在加息正式落地后,GPU价格的上调,杠杆率的重新下行,Anthropic年化收入超预期等AI产业链基本面的利好提高基本面的确定性,因此在三季报来临前(新一轮大规模集中验真周期),科技股具有了窗口期。
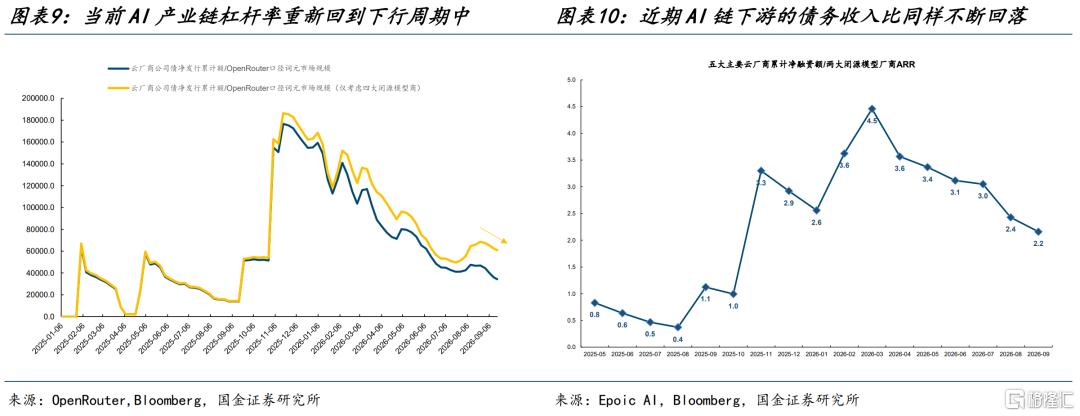
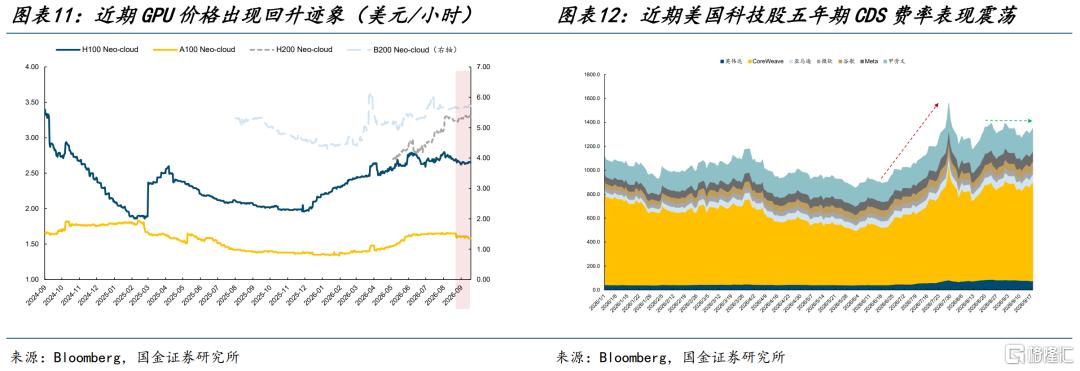
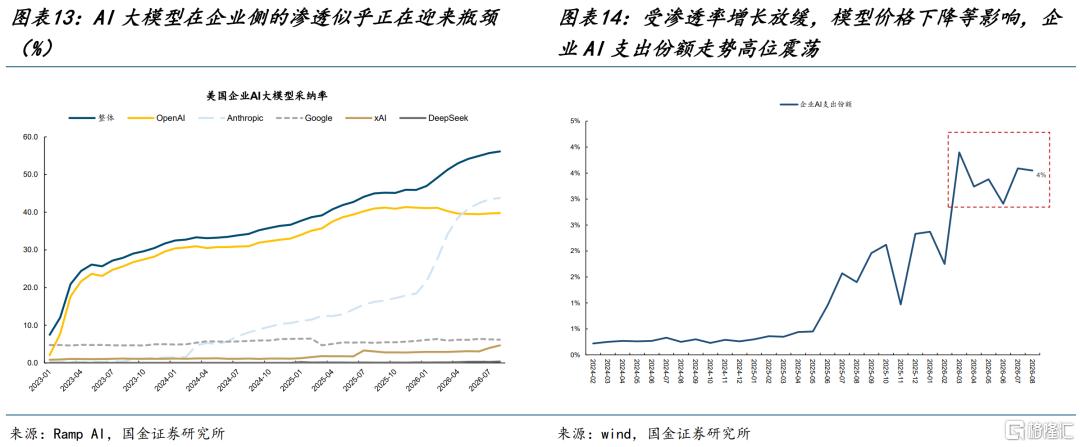
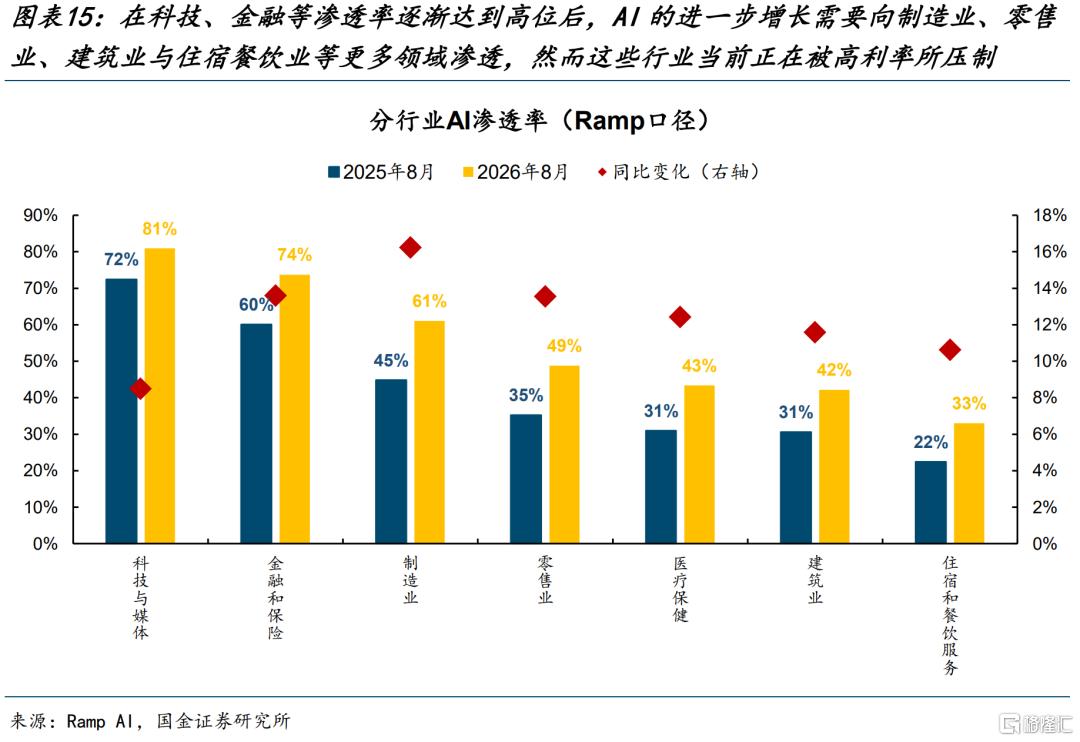
然而与二季度相比,本轮中长期市场想象空间的变化有限,目前来看尚不具备创新高的条件,反而可能成为向下力量的来源。事实上市场想象空间的打开,主要存在两个驱动:1、产业内部出现重大创新驱比如出现新的类似于4月Vibe coding这样的大体量应用场景,形成商业化叙事新的闭环;2、出现向各行各业加速渗透的明确证据,成为一个宏观变量。对于前者需要持续观测,并且近期出现一定的放缓信号,即前沿大模型厂商基于安全与自身商业化诉求公开呼吁暂缓前沿大模型的更新速度,市场对此反应剧烈,费半周一跌幅接近6%。而对于后者,科技跟传统世界的交互不可避免地增加,此时名义高利率环境会对这个过程造成扰动:在科技、金融等渗透率逐渐达到高位后,AI的进一步增长需要向制造业、零售业、建筑业与住宿餐饮业等更多领域渗透,然而这些行业当前正在被高利率所压制。后续需要密切观测云厂商财报、大模型厂商IPO文件中的相关信号验证。值得关注的是,美债期限利差回落伴随了本轮科技反弹,而当前期限利差水平已接近6月末的过去一年来的极端水平。
3、实物资产的底部正在出现
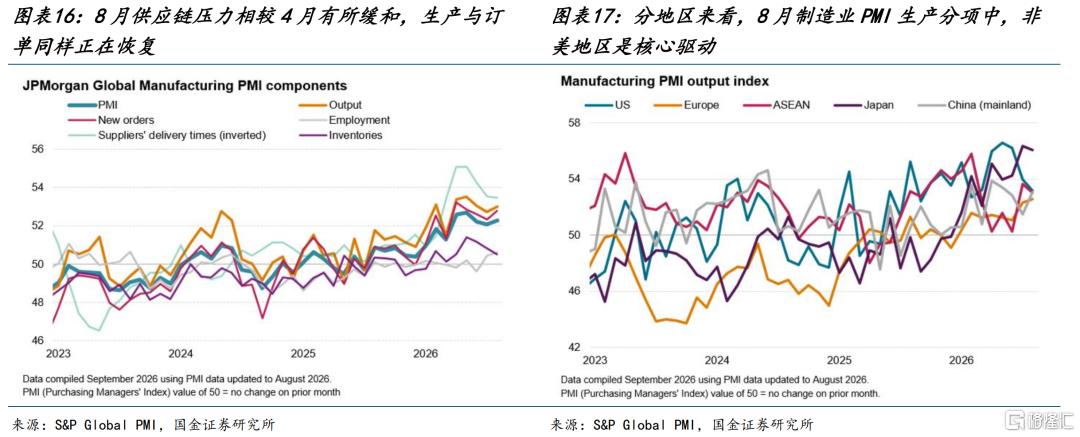
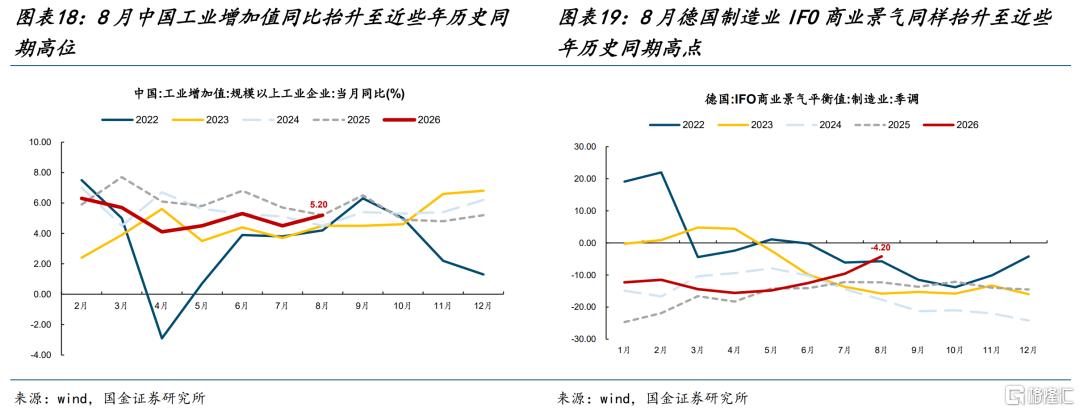
而对于实物或HALO资产而言,当前实际利率依然处于高位,霍尔木兹海峡也仍处于关闭状态,通航量恢复缓慢,非美经济体的全面需求回升可能仍需等待。然而与4月不同的是,当前供应链压力相较当时有所缓和,生产端同样正在恢复:从8月全球PMI来看,生产项与订单项持续回暖,新出口订单指数录得51.4,回升至美伊冲突爆发前的水平。分地区来看,非美地区是核心驱动,这在欧洲、中国的中观数据中也能得到验证。
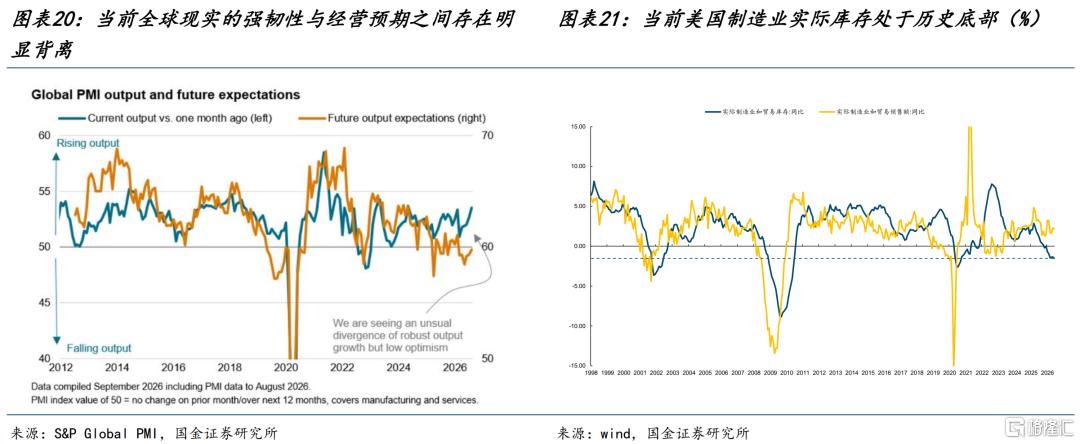
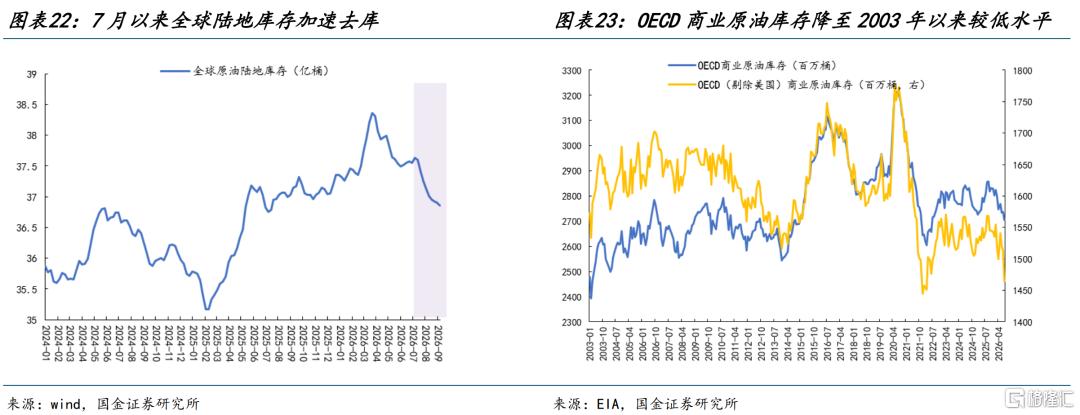
值得一提的是,当前全球现实的强韧性与经营预期之间存在明显背离,后续如果出现地缘不确定性与实际利率的下降,关注潜在的经营预期有望向现实的回归,并带动产业链补库行为的发生, 当前能源、制造业库存水平都处于低位。
4、市场僵局被打破,把握换仓窗口期
宏观不确定性下降后,持续两个月的市场僵局有望被打破,市场状态距离过热存在差距,反弹持续性可以期待,政治事件落地较难成为本轮市场上涨行情结束的核心信号。对于科技股而言,短期基本面景气度增强+美债利率期限利差下行为其提供相对顺风的环境,然而中期维度下不可证伪的远端叙事隐忧仍在,可能成为本轮反弹的下拉力量,突破前高难度相对较大。另一方面,与本轮美国AI反弹相关的美债期限利差再次回落到了6月末的低点,随时可能反转上行。整体来看,三季报与Anthropic上市前给未能在7月减仓的投资者一个反弹切换的时间窗口。具体配置建议上:
第一,有色金属(金、铜、铝)作为美元对立面资产,在极致的加息预期落地与地缘矛盾缓和后,机会已经出现;
第二,油价下跌反而可能释放全球对能源的补库需求,石油、油运和炼化为代表的能化链条将继续受益;
第三,科技链上部分供需紧缺且存在技术迭代的环节,参考我们前期业绩报告的筛选结果,推荐:光模块、电子布、MLCC、存储等。
风险提示
国内经济修复不及预期:如果后续国内经济数据超预期走弱,那么内需的疲软也会影响全球大宗商品的需求。
海外经济大幅下行:如果海外经济超预期下行,那么全球制造业共振修复可能会暂停,实物资产需求也会放
注:本文来自国金证券股份有限公司2026年9月20日发布的《A股策略周报20260913:利率与通胀的赛跑》,报告分析师:牟一凌 S1130525060002,吴晓明 S1130525060005,吴慧敏 S1130523080003