来源:企业上市
许嵩官宣结婚,太合音乐IPO招股书里的“供应商B”藏不住了
9月19日,歌手许嵩与主持人冯禧官宣结婚。公开资料显示,冯禧2000年出生,毕业于中国传媒大学播音主持与艺术专业,2021年获得东方卫视《主播有新人》综艺赛道冠军,2022年因主持湖南卫视《你好星期六》获得更多关注。两人2022年通过该节目相识,同年11月被拍到牵手逛街,恋情曝光。

祝福之外,许嵩背后正在冲刺港股的太合音乐,也因为一份招股书里的采购数据,再次被推到聚光灯下。
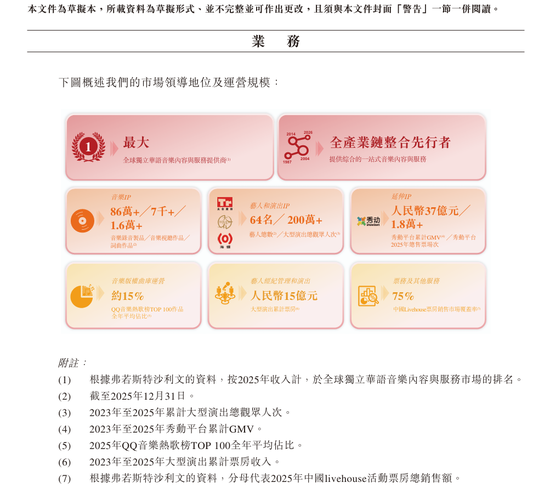
今年6月,太合音乐已提交港股招股书。这家公司2014年成立,由海蝶音乐、麦田音乐、大石版权三大华语老牌厂牌整合而成,业务源头可追溯至1987年创立的海蝶音乐。按2025年收入计,太合音乐是全球独立华语音乐内容及服务提供商中排名第一。
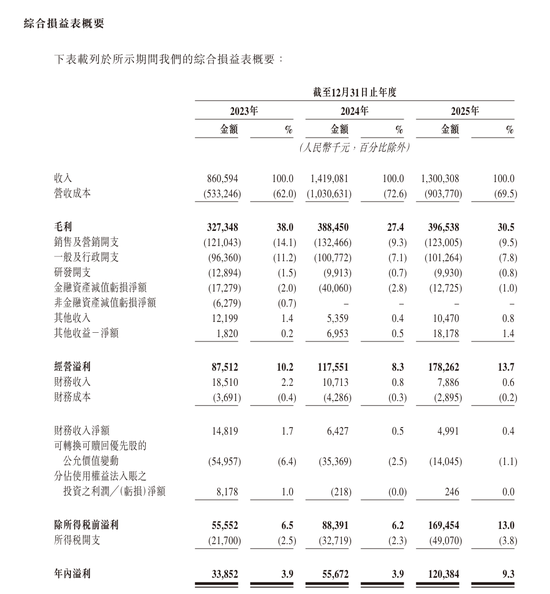
招股书显示,2023年至2025年,太合音乐收入分别为8.6亿元、14.19亿元和13亿元;毛利分别为3.27亿元、3.88亿元和3.96亿元;年内利润分别为3385.2万元、5567.2万元和1.2亿元。毛利率从38%降至27.4%,再回升至30.5%。
真正引发讨论的是供应商。2023年,太合音乐向“供应商B”采购4234.3万元,占总采购额6.8%。2024年,采购额飙升至3.52亿元,占比31.2%。2025年,采购额3.33亿元,占比33.5%。连续两年,公司向同一名艺人支付超过3亿元,两年合计超过6.8亿元。招股书对供应商B的描述只有一句:“一名主要从事音乐表演、创作及相关活动的艺人。”

多家媒体和行业人士推测,供应商B就是许嵩。理由并不复杂。许嵩是太合音乐体系内最具商业价值的艺人之一。2023年至2025年,太合音乐主办的大型演出共93场,累计票房约15亿元。其中,许嵩《呼吸之野》巡回演唱会举办40场,占大型演出总场次的43%,累计观众约160万人次。2024年正是《呼吸之野》全面铺开的一年,太合音乐向供应商B的采购额也在这一年从数千万元跃升至3.52亿元。
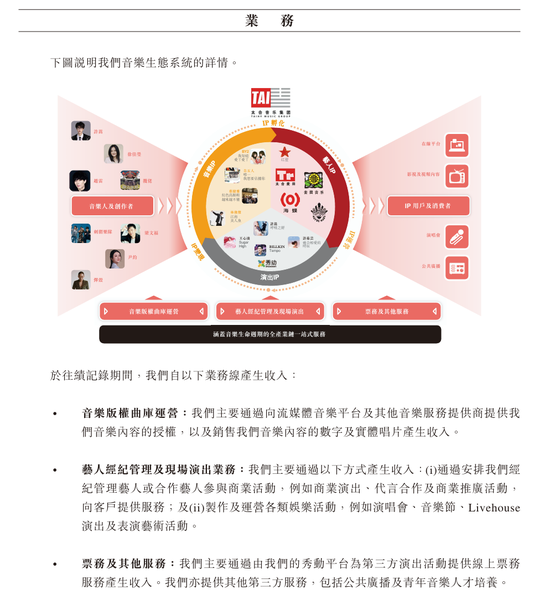
太合音乐的业绩结构也印证了这种依赖。2023年至2025年,艺人经纪管理及现场演出业务收入分别为3.6亿元、9.18亿元和7.07亿元,占总收入比例分别为41.9%、64.8%和54.4%,已经取代音乐版权曲库运营成为第一大收入来源。同期,音乐版权曲库运营收入分别为4.71亿元、4.71亿元和5.54亿元,2025年有所增长,但占比仍为42.6%。票务及其他服务收入仅3887万元,占比3%。
许嵩与太合音乐的关系,并非传统的强绑定经纪合约。公开资料显示,许嵩当年签约海蝶音乐时曾提出条件:不参加不喜欢的节目,必须自己创作。这种合作模式给了许嵩很大自主权,也意味着太合音乐对他的控制力有限。许嵩名下并无太合音乐公开持股信息,他不在主要股东名单中。太合音乐在招股书风险因素中提示,公司相当一部分收入来自艺人经纪管理及现场演出业务,若无法维持与艺人的关系,业绩可能受到重大不利影响。
市场更关心的是,这种依赖在上市后能否持续。2025年,太合音乐收入同比下滑约8.4%,艺人经纪管理及现场演出业务收入同比下滑约23.1%。公司解释为2024年高基数——2023年积压的演出需求在2024年集中释放,2025年回归常态。但《呼吸之野》巡演已经收官,太合音乐需要回答:下一个能撑起体育场级别巡演、单年撬动数亿元采购和票房的艺人是谁?
太合音乐并非没有其他艺人。截至2025年底,公司签约64名艺人、组合或乐队,包括徐佳莹、弹壳、刺猬乐队等。但能复制许嵩巡演量级的头部项目仍然稀缺。此前已有头部艺人在合约期满后选择独立发展,说明太合音乐在留住顶级艺人方面并非没有先例可循。
在竞争格局上,全球华语音乐内容及服务市场高度分散。按2025年收入计,独立音乐内容及服务提供商前五大参与者合计市场份额仅约7.5%。太合音乐虽然排名第一,但整体市占率约2.1%。这意味着它很难靠规模优势消化单一艺人依赖带来的波动。公司正在押注AI音乐创作、版权分发和秀动票务平台,但这些新业务距离规模化收入仍有距离。
许嵩的婚礼是他个人生活的新一页。太合音乐的IPO,则是这家公司商业故事的新一页。两件事在同一天被放在一起讨论,未必是巧合。对资本市场而言,祝福之外,更需要看清的是:太合音乐过去三年的增长,有多少来自许嵩一个人的巡演周期;上市之后,它又能拿什么来续写下一个周期。
婚礼与招股书之间:许嵩这场婚姻,恰好撕开了太合音乐IPO最不想让人看到的那页
9月19日,许嵩官宣结婚。同一天,他背后那家公司正在港交所门口排队。两个看似不相干的事件叠在一起,却让一份招股书里最敏感的数据浮出了水面。
太合音乐,这家由海蝶音乐、麦田音乐、大石版权整合而成的音乐集团,2026年6月递交了港股上市申请。按2025年收入计,它是全球独立华语音乐内容及服务市场的第一名。但翻开招股书的供应商章节,一个代号为“供应商B”的神秘艺人,占据了过去两年采购额的三成以上。
2024年,太合音乐向供应商B采购3.52亿元,占全年总采购额的31.2%。2025年,这个数字是3.33亿元,占比进一步攀升到33.5%。连续两年,超过三成采购额流向同一个人。招股书对供应商B的描述只有一句话:“一名主要从事音乐表演、创作及相关活动的艺人。”多家财经媒体交叉比对后确认,这个人就是许嵩。
这不是一个明星八卦,而是一个IPO故事里最危险的信号。
许嵩不只是太合音乐签下的艺人,而是这家公司的收入引擎本身
要理解这个数字的分量,得先看太合音乐的收入结构。2023年到2025年,公司总收入分别是8.61亿、14.19亿和13.00亿。其中艺人经纪管理及现场演出业务的收入从3.61亿飙到9.19亿,再回落到7.07亿,占比从41.9%一路冲到64.8%,最终稳定在54.4%。这条业务线,彻底取代了版权收入,成了太合音乐的第一大收入来源。

而这条业务线对许嵩的依赖,到了什么程度?过去三年,太合音乐主办的大型演出总共93场,许嵩一个人的《呼吸之野》巡演就占了40场,比重超过43%。40场演出吸引观众约160万人次,占太合音乐同期大型演出总观众人次的两百多万的绝对大头。2023到2025年公司累计票房收入约15亿元,《呼吸之野》是其中最大的贡献者。
换句话说,太合音乐过去三年最核心的增长故事,有一半是用许嵩一个人的巡演写出来的。采购数据也印证了这一点:2023年,太合音乐向许嵩采购的金额只有4234万元,占总采购额6.8%,风险看起来完全可控。但2024年《呼吸之野》全面铺开,采购额直接跳到3.52亿元。这个时间节点不是巧合——巡演启动,采购飙升,收入暴涨,三条曲线完全重合。
太合音乐的问题不是依赖许嵩,而是它没有第二条许嵩
音乐公司依赖头部艺人,在行业里不算新鲜事。但太合音乐的处境特殊在于,它的“替代方案”并不充裕。
公司截至2025年底签约64名艺人、组合或乐队,其中包括徐佳莹、弹壳、刺猬乐队等有一定知名度的名字。但真正能撑起体育场级别巡演、能单年撬动数亿采购和票房的,只有许嵩一个人。这不是太合音乐没有其他艺人,而是其他艺人的量级和许嵩之间存在断层。
更值得关注的是,太合音乐的艺人合作模式并不具备强绑定。招股书自己承认,多数有商业影响力的合作艺人并无经纪约束与排他义务,可以随时终止合作。许嵩与太合音乐的关系,恰恰不是那种传统的“卖身契”式经纪合约。一个被反复提及的细节是,许嵩当年签约海蝶时提了两个条件:不参加不喜欢的节目,必须自己创作。这种合作方式给了许嵩极大的自主权,也意味着他对太合音乐没有法律意义上的“锁定”。
薛之谦的经历是一个前车之鉴。薛之谦2015年签约海蝶音乐,期间凭借《演员》等爆款重回巅峰,但2020年合约期满后,他选择自立门户创办潮石音乐。太合音乐没能留住他。
许嵩和薛之谦的区别在于,许嵩至今仍在太合体系内,而且合作深度远超一般艺人。但问题恰恰在这里:太合音乐对许嵩的采购额连续两年超过三成,意味着太合音乐在商业上对许嵩的“依赖”远大于许嵩对太合音乐的“需要”。这种不对等的依存关系,在资本市场眼里就是一个风险敞口。
婚讯为什么在这个节点变得敏感
许嵩结婚本身,对太合音乐不构成任何直接影响。一个艺人的婚姻状况,不会改变他的创作能力,也不会影响巡演票房。但它无意中起到的作用是,把公众注意力引向了许嵩和太合音乐之间的真实关系。
许嵩名下没有太合音乐的任何公开持股信息。他不是股东,不是合伙人,只是一个合作艺人。但过去两年,太合音乐向他支付了超过6.8亿元。这笔钱的性质是什么?是演出制作成本、艺人服务费、版权采购,还是某种利润分成的结果?招股书没有拆解。但一个合理的推断是,《呼吸之野》巡演的商业成功,让许嵩作为核心创作者和表演者,拿到了相当可观的分成。
这本身没有问题。问题在于,太合音乐在IPO故事里把这场巡演当作核心增长引擎来讲述,却无法保证这个引擎在上市后还能继续运转。2025年,太合音乐的收入已经同比下滑了8.4%,艺人经纪及现场演出收入下滑了23.1%。招股书把下滑归因于2024年的高基数——2023年积压的演出需求在2024年集中释放,2025年回归常态。但市场看到的是另一层信息:《呼吸之野》巡演在2025年8月收官,意味着这个最大的收入驱动力已经结束了。2026年,许嵩的“安泊猜想”巡演杭州站开票即售罄,证明他的商业号召力仍在。但太合音乐能不能把这种号召力转化为可持续的财务表现,而不是又一个“巡演周期驱动的脉冲式增长”,是一个尚未回答的问题。
资本市场怎么给“许嵩依赖症”定价
太合音乐在招股书里其实很坦诚。它明确写了:公司对单一艺人存在较高依赖,该依赖会放大艺人负面事件、合作变动对公司经营的冲击。这种披露是合规要求,但也意味着任何机构投资者在估值模型里都必须给这个风险打一个折扣。
参考一个数据:全球华语音乐内容及服务市场的独立玩家赛道高度分散,2025年前五大参与者的合计市场份额只有约7.5%。太合音乐虽然排名第一,但市场份额仅约2.1%。这意味着它并没有一个可以依靠规模优势来消化单点风险的护城河。
更微妙的是,太合音乐在报告期内持续处于净负债和流动负债净额状态,截至2025年末流动负债净额达6.2亿元。这个数字主要来自可转换可赎回优先股对应的金融负债,在上市后会转换为普通股,负债结构会改善。但投资者会问的问题是:上市之后,太合音乐靠什么维持收入增长?版权曲库运营2025年收入5.54亿,同比基本持平,甚至略有增长,但增速已经很低。票务及其他服务只有3887万,占比3%,体量太小。秀动平台在Livehouse票务市场的75%份额听起来很漂亮,但这个市场的绝对规模有限,很难成为太合音乐的第二增长曲线。
所以太合音乐在招股书里反复强调AI。它说自己在和国内领先的大语言模型AI公司合作,做AI音乐生成、AI音乐工作室和AI音乐软件。这些布局在2026年来看是必要的叙事,但距离规模化收入还有很长的路。投资者不会为“未来的可能性”支付今天的溢价,尤其当这家公司的当期收入已经在下滑的时候。
一个更值得追问的问题
许嵩结婚这件事,放在娱乐版是一个温情故事。但放在太合音乐的IPO语境里,它暴露的是一家音乐公司在商业模式上的脆弱性:当你把一个艺人的商业价值做到极致的时候,你也在把自己的财务命运交到这个人手里。
太合音乐不是没有意识到这个问题。它在招股书里说,未来会持续扩展艺人矩阵,加强中后台的版权运营能力,推动AI在内容生产和分发中的应用。但这些战略要产生效果,需要时间,而资本市场给一家正在下滑的公司的时间窗口,通常不会太长。
许嵩的婚姻是他个人生活的新一章。太合音乐的IPO则是这家公司商业故事的新一章。两件事碰巧发生在同一个时间点上,但它们之间的关系,比大多数人以为的要紧密得多。