来源:浅黑科技
2026年年中的中国硬科技圈,原本正沉浸在一片炙热的祝捷声中。
根据中国电子学会的数据,2026年上半年,中国人形机器人出货量一举突破 4万台,豪揽全球 97% 的市场份额;
数十家头头部具身智能企业捧着动辄几十亿元的意向订单,排队挤向二级市场的IPO大门。
从展厅里灵活叠衣服的机械手,到发布会上空翻起飞的钢铁躯干,无不在向世界宣告:中国机器人正以摧枯拉朽之势,开启赛博时代的“工业革命”。
然而,一片升平歌舞被社交平台上的一声“惊雷”炸得粉碎。
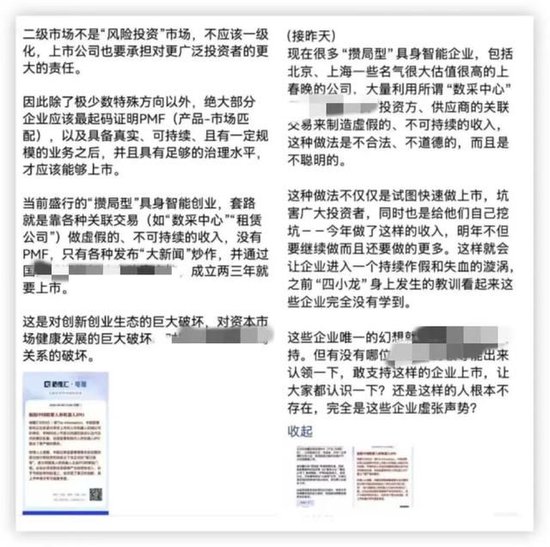
清华大学毕业、知名机器人企业梅卡曼德创始人邵天兰在社交平台实名发文,将这块光鲜亮丽的产业招牌撕开。

邵天兰
他公开爆料:当今人形机器人赛道盛行的“繁荣”,相当一部分是一场由资本、补贴与假数据精心构筑的“刷单闭环”。
数十亿订单背后,是大量公司自己建壳、自己买机器、自己刷流水的“赛博炼金术”。
原本被寄予厚望的硬科技新星,怎么就突然陷进了“不做假被卷死,做了假越陷越深”的失血漩涡?
闭环的艺术:“左手倒右手”的财务炼金术
你以为的机器人制造,是工人们在流水线上紧螺丝,机器人在特斯拉工厂里搬运电池包;而某些具身智能公司实际上的“制造”,却是一场极其精准的会计学舞蹈。
按照邵天兰揭露的黑幕与行业实况,这套被称为“自产自销”的刷单流水线,逻辑精妙得令人发指:
首先,机器人母公司在某些对具身智能有高额专项补贴的地区,设立或联合设立一家“壳公司”(比如某种人工智能微型研究院或创新应用中心)。接着,壳公司以“响应政策、建设智算中心”的名义,向当地政府申请数千万元的技术应用补贴。
拿到补贴后,壳公司大手一笔,以极其昂贵的高价,向母公司采购几十上百台人形机器人。第一步:母公司的硬件销售营收,瞬间拉爆,财报极其好看。
但故事还没完,机器人造出来总不能放库房吃灰吧?
母公司又打出了当下最时髦的旗号——“具身智能(Embodied AI)极度依赖物理世界视触觉多模态数据”。
于是,母公司反手将资金以“采购高质量数据服务费”的形式,打回给壳公司。
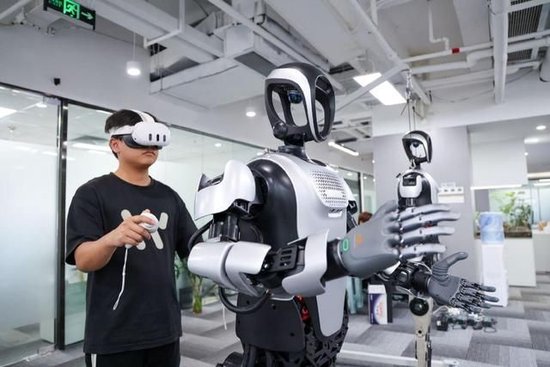
壳公司把机器人摆在自家的办公楼里,搭建一条自动化“数据采集流水线(Data Pipeline)”,让机器人每天在楼里重复抓取塑料杯、扫地、踱步。
然后,母公司把打出去的钱化作了合规的“研发支出”,不仅抬高了科技含金量,还能再薅一波税收减免。
这就好比开了一家米其林面包店,为了冲刺上市,用政府的“食品创新补贴”在隔壁开了家壳公司。每天壳公司用高价把面包店的面包全部买光,再打着“研究人类咀嚼数据”的旗号,把咀嚼报告高价卖回给面包店。
账面上,卖出了成千上万个面包(高营收),又投入了大量研发费(高科技)。但自始至终,没有一个真正饥饿的路人吃到了哪怕一口面包。
荒诞的真相:35亿订单与“15秒奇迹”
这种“自买自采”的纸面繁荣,直接制造了2026年硬科技领域最荒诞的一组对比数据:
公开披露的框架订单与拟采购额累计超过 35 亿元,但IDC交付数据报告却狠狠打脸——真正实现真实工业交付、在工厂里干活的机器,仅仅只有几千台。至于依靠人形机器人核心业务实现正向盈利的企业,更是趋近于 0。
在那些宣称“全自动化AI驱动”的赛博测试场里,每天都在上演着工程师们的“痛苦面具”。
为了给投资人和地方政府拍一段毫无瑕疵的公关视频,测试工程师们每天要工作 16 个小时。因为真实物理世界的变数太残忍了——室内光线偏移了10厘米,或是地面多了一粒灰尘,造价几百万的机器就会瞬间失去平衡,重重砸在地板上。
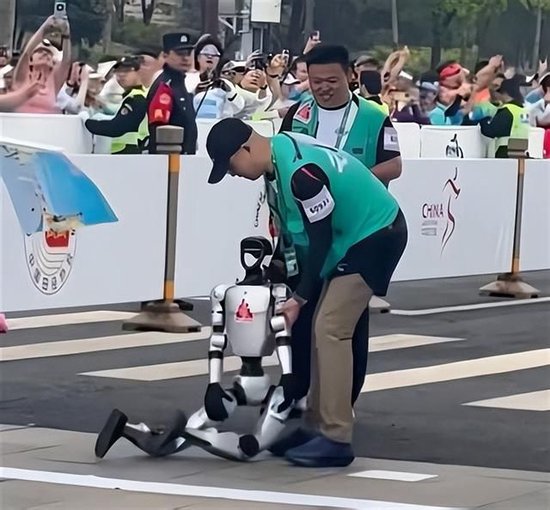
于是,高精尖的AI工程师们,硬生生被逼成了高薪“赛博保姆”。他们每天的主要工作,就是满头大汗地蹲在测试场里“扶机器人跌倒”。
那一段在朋友圈刷屏的15秒“完美抓抓取、顺畅行走”视频背后,往往是 499 次摔倒砸碎传感器的惨烈现场,以及工程师在镜头外手忙脚乱的肉身强扶。

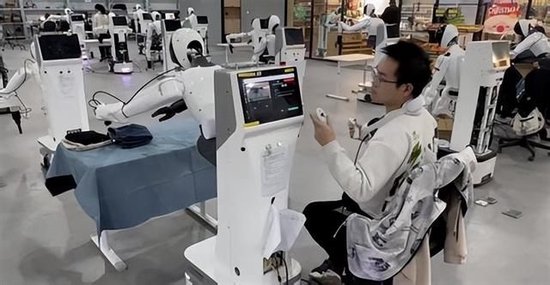
更绝的是,当你走近那些展会上无所不能、给领导表演叠衣服和打螺丝的机器人,会发现几米开外的帘子后面,往往站着一个身穿动作捕捉衣、戴着VR头显的工程师,正像操纵傀儡戏一样同步遥控(Teleoperation)。
更离奇的奇观发生在财务端:
某头部人形机器人公司,研发部每年烧掉数亿元,却在市场上一台机器也卖不出去;
但全公司最赚钱的部门竟然是财务部——因为财务团队拿着B轮融资落地的数十亿元现金,去购买稳健型银行理财产品,一年产生的利息甚至能覆盖掉研发团队一大半的工资。
一个硬科技公司,硬生生被逼成了“理财驱动型企业”。
历史的镜像:产业的“赛博阵痛”
如果我们把视线拉长,把字里行间的迷茫放大到产业发展的历史长河中,就会发现:眼前这场“左手倒右手”的困境,不过是硬科技产业挤泡沫过程中,又一次历史的押韵。
回顾2014至2016年前后的中国新能源汽车产业,当时也曾经历过极其相似的“骗补狂欢”。
彼时,政策高额补贴电动车,大量造车新势力拔地而起。
为了套取补贴并做大流水,企业造出大量续航仅有一百公里、品质极其粗糙的“老头乐级”电动车,随后成立自家控制的网约车或租车公司,把车辆“销售”给自家名下。路面上到处停放着锈迹斑斑的骗补网约车,自产自销,蔚为大壮。
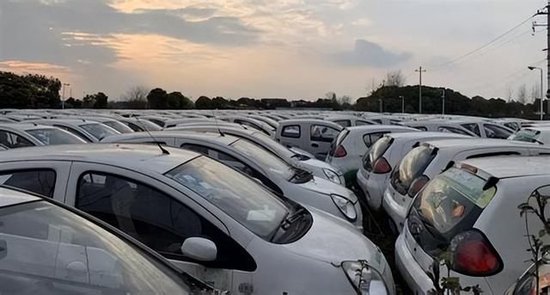
然而,当疯狂的补贴退坡、资本回归理性后,那些靠“财务炼金术”生存的装神弄鬼者纷纷爆雷破产,退潮之后,才真正留下了比亚迪、蔚小理等真正具备全球竞争力的车企巨头。
今天的具身智能,正在重演这一幕。
- 2021–2023 年(机械狂热期):大家比拼的是腿脚,谁的减速器好,谁能跑能跳能翻跟头,谁就能凭演示拿到几亿融资;
- 2024–2025 年(大模型附体期):具身智能(VLA)概念爆发,大家开始比拼大脑,宣称机器人能听懂人话、能打螺丝;
- 2026 年(财报拼凑期):资本的耐心耗尽,IPO窗口期逼近。当技术进展赶不上财报要求时,行业不可避免地走向了利用“AI数据采集流水线”漏洞来刷单的歪路。
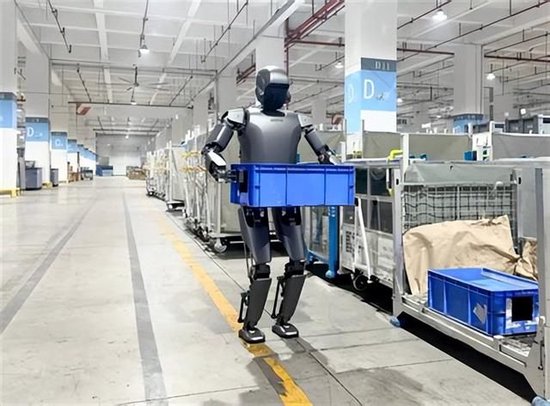
资本市场习惯了SaaS与互联网软件“3年规模化、5年上市”的快节奏,却忽略了硬科技与物理世界的磨合极其残酷。
当资本的鞭子抽得太急,技术又跨不过物理天堑时,企业除了在财务报表上“造神”,别无选择。
邵天兰的爆料,像是在狂热的具身智能赛道上砸下了一块冰块。它很刺骨,但也足够清醒。
账上躺着几十亿理财现金的头部企业们,依然在打样、陪标、自产自销的内卷中无休止地消耗着现金流。没人不知道这是在饮鸩止渴,但只要IPO的利剑还悬在头顶,谁也不敢第一个停下这场赛博木头人的游戏。
虚火褪去,洗牌将至。那些留在测试场办公楼里、每天“自己买自己”来采集数据的机器人,究竟什么时候才能真正走出壳公司,去工厂里拧紧第一颗真实的螺丝?