1.宇树上市满月市值蒸发超2300亿;
2.【财报快解】楚江新材H1铜基材料“挑大梁”,新兴赛道高端产能释放;
3.【财报快解】车规上量、机器人触觉出货,灿瑞科技走到哪一步了?
4.今年股权激励目标比去年增50%?胜宏科技回应
1.宇树上市满月市值蒸发超2300亿
8月19日,宇树科技登陆科创板,发行价150.80元/股。上市首日,股价开盘达到1100元,较发行价上涨约6.3倍。按发行后持股比例计算,宇树科技创始人兼CEO王兴兴及通过员工持股平台间接持股的市值最高达到约1392亿元。截至当日收盘,尽管股价回落至845元,但较发行价仍上涨460.34%,对应市值约3418亿元。
截至9月18日收盘,宇树科技报514.98元,股价较高点回撤53.18%,最新市值约2083亿元,较最高点蒸发约2366亿元,王兴兴持股市值约652亿元,较上市首日高点减少约740亿元。不过,如果以发行价作为参照,宇树科技目前仍处于较高位置。截至9月18日,股价较发行价上涨241.50%,约为发行价的3.42倍。
2.【财报快解】楚江新材H1铜基材料“挑大梁”,新兴赛道高端产能释放
楚江新材(002171)日前披露的2026年半年度报告显示,公司上半年实现营业收入401.38亿元,同比增长39.35%;实现归属于上市公司股东的净利润3.04亿元,同比增长21.01%;扣除非经常性损益后的净利润2.73亿元,同比增长20.35%。截至报告期末,公司总资产247.28亿元,较上年度末增长13.90%;归属于上市公司股东的净资产89.67亿元,较上年度末增长2.99%。
 图源/楚江新材
量价齐升,铜基主业“挑大梁”
楚江新材专注于材料的研发与制造,产品涵盖精密铜带、铜导体材料、铜合金线材、精密特钢等品类,为5G通讯、AI算力、机器人、新能源汽车、光伏能源、电力装备、消费电子等领域提供工业材料。公司是全球规模领先的精密铜带研发制造企业,位居中国铜板带材“十强企业”第一名和中国高端细线领域市占率第一名,是《镀锡圆铜线》《电工圆铜线》两项国家标准的修订者,并参与《224Gbps高速直连铜缆技术要求》等多项新兴领域团体标准的编制。
对于上半年营收的高增长,楚江新材在报告中归纳了两方面原因:一是产品升级项目有序投产,产销量规模持续增长;二是报告期内铜价较上年同期上涨,铜基材料销售价格随之上升。销量数据印证了这一判断,上半年公司铜板带产品销量20.61万吨,同比增长14.55%;铜导体产品销量25.61万吨,同比增长11.66%;铜合金产品销量3.21万吨,同比增长3.73%。
分行业看,金属材料研发及制造业务实现收入397.91亿元,同比增长41.09%,占营业收入的99.14%,毛利率3.35%,同比提升0.85个百分点。分产品看,铜基材料收入394.80亿元,同比增长41.62%,毛利率3.31%,同比提升0.85个百分点;钢基材料收入3.11亿元,同比下降4.01%,毛利率8.33%,同比提升1.99个百分点。境外业务表现亮眼,公司上半年境外收入8.96亿元,同比增长168.67%,占营业收入比重提升至2.23%,不过境外毛利率为4.76%,同比下降5.99个百分点。
从利润构成看,上半年楚江新材非经常性损益合计3092.87万元,其中计入当期损益的政府补助1632.40万元,主业盈利仍是利润的主要来源。若扣除股份支付影响,公司上半年净利润为3.24亿元,同比增长28.62%。
新兴赛道驱动,高端产能持续释放
行业层面,2026年上半年,在新能源、电子信息等战略新兴领域需求驱动下,国内铜基新材料行业呈现结构性高景气态势。楚江新材在报告中表示,AI服务器、算力中心等高频高速场景持续带动高端铜材需求,新能源汽车、大型储能电站拉动高精合金铜带、柔性铜连接带需求放量,人形机器人、车载微型线束催生超细精密铜导体增量,行业竞争逻辑正由产能规模竞争转向高端有效产能、工艺技术与研发能力竞争。
面对行业变化,公司聚焦新能源、5G通信、智能网联、机器人及AI算力等赛道开展产品迭代与市场拓展,2025年落地投产的项目均定向布局新兴赛道高端产能,报告期内持续爬坡达产,高附加值产品产能逐步释放;依托子公司鑫海高导打造铜铝双驱产业布局,形成精密铜导体全系列产品与轻量化铝合金导体配套产能。经营模式上,公司坚持“产能利用率100%、产销率100%、资金回笼率100%”的运营标准,再生原料使用占比全国同行业领先,自建40多个直销网点,对终端市场具有极强的掌控能力。
费用方面,楚江新材上半年销售费用7391.20万元,同比增长22.79%;管理费用2.04亿元,同比增长17.90%,主要系补缴社保及股份支付摊销费用同比增加所致;财务费用1.01亿元,与上年同期基本持平;所得税费用4830.25万元,同比下降28.16%。研发方面,楚江新材上半年研发投入6.98亿元,同比增长45.55%,增幅明显高于营收增速,主要系以客户新工艺、新技术需求为导向,加大研发项目推进力度,研发材料领用规模同比增加,叠加铜价上涨所致。
现金流是本期财报中相对承压的一环。上半年楚江新材经营活动产生的现金流量净额为-19.83亿元,上年同期为-12.07亿元,净流出同比扩大64.28%。公司解释称,一是业务规模扩大及铜价高位运行,应收账款、存货等营运资金占用相应增加;二是公司货款回笼存在季节性特征,下半年尤其是第四季度为回款相对集中期,上半年现金流受周期性因素影响较大。
截至报告期末,楚江新材应收账款62.30亿元,占总资产的25.19%,比重较上年度末上升5.90个百分点,主要受营业规模增长、铜价上行及下游客户回款放缓影响;存货56.21亿元,占比上升3.96个百分点;短期借款94.57亿元,长期借款14.26亿元,公司表示结合现阶段融资环境,通过增加长期借款置换部分短期负债,以锁定长期资金成本并平滑未来偿债压力。
3.【财报快解】车规上量、机器人触觉出货,灿瑞科技走到哪一步了?
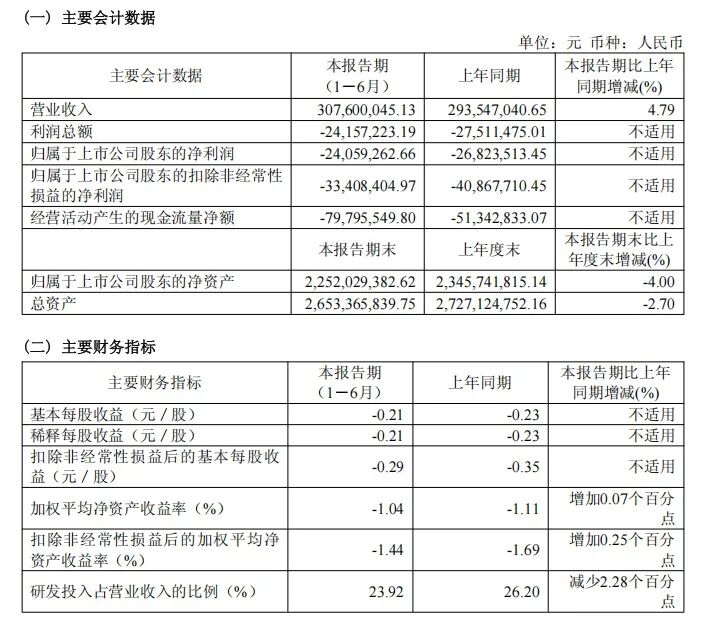
上海灿瑞科技股份有限公司(688061.SH)披露的2026年半年度报告显示,其上半年实现营业收入3.08亿元,同比增长4.79%;归属于上市公司股东的净利润为-2405.93万元,较上年同期的-2682.35万元减亏276.43万元,亏损同比收窄10.31%;扣除非经常性损益后的净利润为-3340.84万元,同比减亏745.93万元。公司综合毛利率28.31%,同比提升约1个百分点;基本每股收益-0.21元,上年同期为-0.23元;加权平均净资产收益率-1.04%,较上年同期提升0.07个百分点。
 图源/灿瑞科技财报
收入端稳步修复 两大产品线协同增长
分产品线看,灿瑞科技智能传感器业务实现收入1.83亿元,同比增长2.56%,毛利率39.04%;电源管理芯片业务收入9538.89万元,同比增长13.31%,毛利率16.01%,较上年同期的8.43%提升7.58个百分点。公司在财报中称,收入增长主要系终端市场需求有所回升所致。财报同时提示,消费电子等成熟应用市场竞争仍较激烈,部分电源管理芯片价格与毛利率承压,对综合毛利率形成拖累,公司需要在屏幕偏压、背光与LED驱动、音频功放及通用电源管理等产品上继续优化成本、性能和客户结构。
从行业环境看,本轮半导体景气高度集中于AI相关存储与逻辑芯片,模拟芯片、传感器等细分市场则更多受终端库存周期、价格竞争和国产替代节奏影响,呈现总体修复、结构分化的特征。
财报援引的行业数据显示,中国磁传感器市场规模预计由2025年的约82亿元增至2029年的约190亿元,年复合增长率约23.5%;随着国内新车L2级辅助驾驶渗透率提升、线控转向等系统放量,中国车用磁传感器用量预计由2022年的9.4亿件增至2027年的42.2亿件,年复合增长率约34.9%。目前车规磁传感器国产化率仍不足10%(2022 年行业协会口径),全球市场由Allegro、英飞凌、Melexis等海外厂商主导,国产替代空间与竞争压力并存。
研发强度维持高位 减亏成色有待观察
费用方面,灿瑞科技上半年销售费用965.99万元,同比增长4.70%;管理费用2479.57万元,同比下降5.93%;财务费用139.33万元,较上年同期的5.62万元明显上升,主要受汇兑损失增加影响。研发费用7356.34万元,同比下降4.35%,研发投入占营业收入的比例为23.92%,较上年同期的26.20%下降2.28个百分点,且全部费用化处理。管理费用与研发费用的下降,均与股份支付费用减少有关。截至报告期末,灿瑞科技累计获得专利307项,其中发明专利83项,报告期内新增专利申请26项。
需要指出的是,公司归母净利润同比减亏,但扣除股份支付影响后的净利润为-2170.47万元,上年同期为-1467.21万元。换言之,报表层面的减亏有相当部分来自股份支付费用摊销的减少,经营口径的实际盈利改善幅度有限。报告期内,公司非经常性损益合计934.91万元,主要为政府补助563.92万元以及金融资产公允价值变动和处置收益378.20万元。
子公司层面,承担芯片设计业务的灿瑞微电子净亏损423.39万元,封测子公司恒拓电子净亏损67.04万元,负责海外销售的香港灿瑞实现净利润511.83万元。
现金流方面,上半年公司经营活动现金流量净额为-7979.55万元,净流出较上年同期的-5134.28万元有所扩大,主要系支付供应商货款增加;投资活动现金流量净额为7641.09万元,主要系理财产品到期收回;筹资活动现金流量净额为-3551.72万元,主要因实施股利分配等。截至报告期末,公司总资产26.53亿元,归属于上市公司股东的净资产22.52亿元,分别较上年度末下降2.70%和4.00%。
车规与机器人产品渐次落地
从经营布局看,灿瑞科技正将资源向汽车电子、机器人等高可靠、高精度市场倾斜。车规级产品方面,旋转角度检测霍尔传感器OCH198X系列已通过AEC-Q100 Grade-0认证,角度非线性误差±1°,面向方向盘转角、油门踏板、电子换挡器等应用持续导入;车规级BLDC电机驱动芯片OCD2580、OCD2996进一步扩充了车规驱动产品矩阵;已量产的OCH196XX系列磁电流传感器支持±5安至±65安交直流检测,隔离耐压大于5500伏,在研的高精度磁电流传感器瞄准新能源汽车OBC、DC-DC及电驱系统等高压大电流场景。公司建立了IATF16949车规质量管理体系,磁传感器和HIO电机驱动芯片均已在汽车上量产出货,并进入汽车Tier1供应链。
机器人方向,灿瑞科技于二季度发布OCH1973三维磁性触觉传感器,单芯片集成三轴磁场检测与16位ADC,封装尺寸仅1.2毫米×0.9毫米×0.37毫米,面向机器人灵巧手电子皮肤、多指协同抓取等应用。报告期内,公司触觉磁传感器芯片已在机器人领域客户实现量产出货,下一代矩阵方案已送样;关节编码器芯片通过多家客户测试进入小批量导入阶段,关节驱动器芯片处于测试阶段。
制造环节,灿瑞科技采用“Fabless+自主封测”模式,拥有全流程封装测试产线,具备年产30亿只集成电路的封测能力,磁传感器封装所需的无磁化工艺与专用测试能力构成其区别于纯设计公司的协同优势;SIP封装已量产应用,Chiplet、2.5D、3D等先进封装技术处于在研阶段。不过,公司募投项目“专用集成电路封装建设项目”因行业环境变化已延期至2027年10月,实施主体为恒拓电子,项目进度与产能消化存在不确定性。
写在最后
报告期内,灿瑞科技产品型号合计600余款,覆盖智能手机、汽车电子、工业控制、智能家居等多元场景。对其而言,上半年收入增长与毛利率回升是积极信号,但亏损收窄的成色、电源管理芯片毛利率修复的持续性,以及车规与机器人产品从客户验证走向规模放量的节奏,仍需后续季度报表进一步验证。
4.今年股权激励目标比去年增50%?胜宏科技回应
日前,胜宏科技针对投资者提问“公司股权激励的目标是今年要比去年增长50%,可以实现吗?”时表示,公司股权激励的业绩考核目标是管理层综合考虑了行业发展状况、市场竞争情况、公司未来的发展规划以及客户订单能见度等因素设定,既体现了公司对未来成长的信心,也兼顾了目标的挑战性与可实现性。管理层及核心团队对完成本次激励计划设定的考核目标有坚定信心,并将通过进一步优化产品结构、提升产品良率与交付能力、多元化客户结构等措施,全力以赴推动公司经营质量和业绩持续提升。