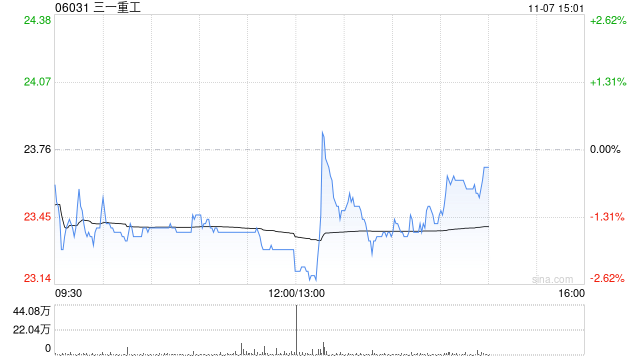
花旗:三一重工及中联重科均给予“买入”评级 目标价分别为29港元及8.9港元

新浪港股
Sep 20
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

  花旗发布研报称,三一重工(00631)、中联重科(01157)及恒立液压(601100.SH)于本周三(16日)分别调整约3%至7%,该行给予三一重工H股目标价29港元、三一重工A股(600031.SH)目标价26元人民币,中联重科目标价8.9港元,评级均为“买入”。

  该行总结管理层观点及自身看法。中联重科管理层认为,目前中国政府不太可能取消工程机械出口退税,因中国工程机械在全球尤其发达国家的竞争力仍不足够,取消出口退税应先由新能源汽车或电池等具全球主导地位的行业开始。

  恒立液压则认为,凭其在美国的高端市场地位未必成为调查目标,并已有应对准备,可经墨西哥及印尼厂向美国出口液压油缸;管理层估计初步调查结果或于2027年首季末公布,届时墨西哥及印尼厂几乎可覆盖全部美国客户油缸需求,墨西哥厂料于2027年油缸产值达1.2亿美元时转盈,毛利率或较中国平均低2至3个百分点。

  三一重工及中联重科均指,自2023年美国进入加息周期以来,其海外收入仍有增长,近年海外收入增长并非主要受单一市场强劲需求推动,而是来自市占提升,尤其在新兴国家。

  三一重工、中联重科及恒立液压均认为,同比比较下,第三季汇兑损失压力或明显减轻。中联重科指今年第三季至今汇兑损失少于1亿元人民币,低于去年同期约2亿元人民币;三一估计今年第三季汇兑损失约4亿元人民币,对比去年同期约3亿元人民币;恒立液压则提到去年第三季汇兑损失1.18亿元人民币,令今年第三季同比比较相对较易。

  该行认为,三一重工A股(600031.SH)于回调后估值具吸引力,现相当于约1.7倍预期2026年市账率,仅较历史低位约1.5倍高出约13%;中联重科在偏淡气氛及美国加息背景下显得最具防守性,因现金股息率约8%。

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10