文|数读社
在A股,科大讯飞是非常特别的一家公司。
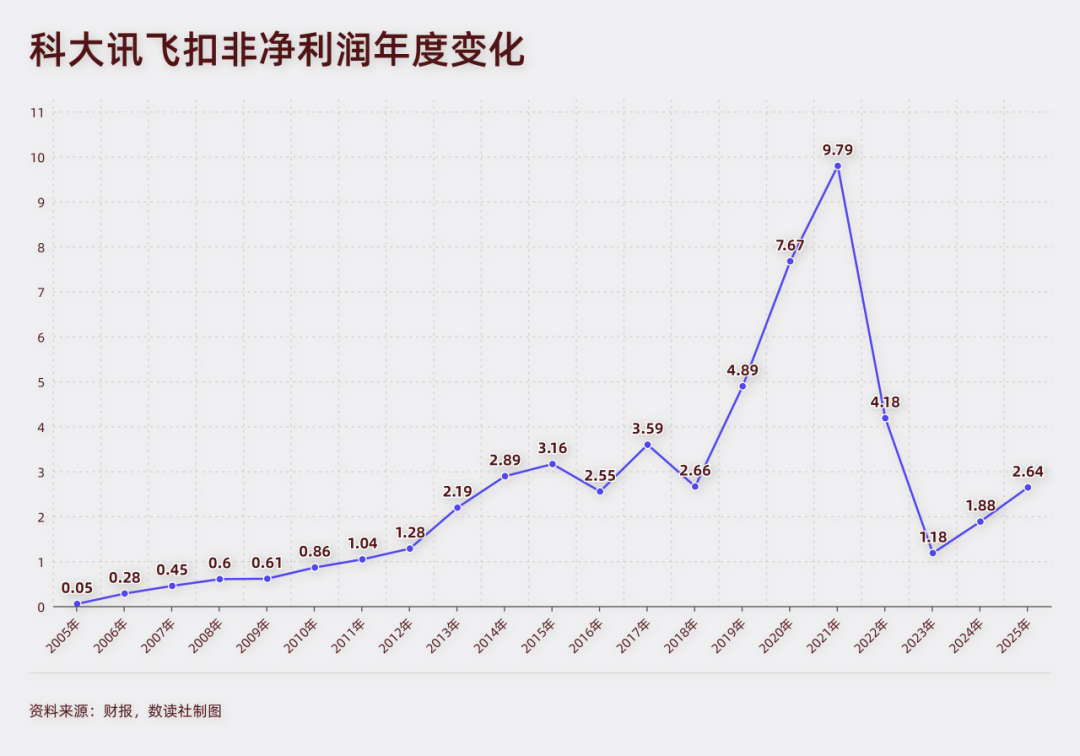
从有财报统计的2005年开始,20年来,科大讯飞从未出现过亏损。
然而,这个记录,随着AI的深入越来难以维持。
上半年,科大讯飞的扣非净亏损达到6.37亿,比去年同期扩大75%。
过去两年,科大讯飞都可以凭借四季度的表现,扭转亏损,但前三季度挖下的坑越来越大。
AI是低影响因子
AI对于科大讯飞,没有特别明显的影响。
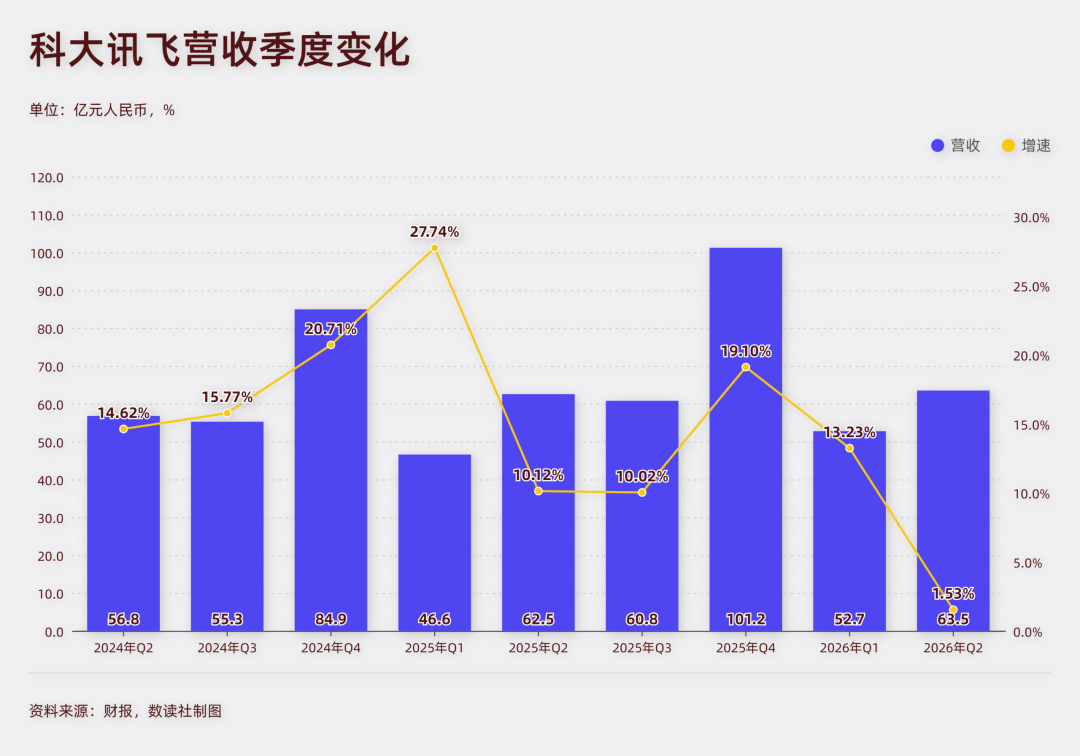
看营收,科大讯飞的营收增速反而在下滑。二季度,营收63.49亿,同比微增1.5%。看毛利,其二季度为40.4%,并没有明显变化,甚至比此前还低。
科大讯飞做的是“To B、To C、To G”的生意,C端以教育业务为主,主要是学习机、翻译机、AI眼镜等。
根据洛图科技(RUNTO)数据,今年一季度,科大讯飞的销量份额为18.5%,位列第三。但是科大讯飞学习机在6000元以上的高端价位市场占比相对较高。
To B业务主要是与各个行业进行结合,比如AI+教育、AI+医疗、AI+金融等。To G自不必说,就是与政府部门合作,比如数字政府、智慧政法等。
其实,To B 和To G本身的区分度并不算很高,科大讯飞的企业合作用户有很大一部分是运营商、国家开发银行、中石油、中海油等央国企,合作风格有很高的相似度。
这些客户普遍是招标制,一旦建立合作,稳定程度较高,业绩不太容易波动。但这些企业对科大讯飞的AI技术能力要求并不高,更多是过往项目的延续。
换句话说,科大讯飞的核心竞争力,在于多年来与政府和企业形成的稳定关系,而非技术能力吸引。
根据官网,科大讯飞中标项目数及中标金额在2024年和2025年连续两年位居中国通用大模型厂商首位。2026 年上半年,科大讯飞的中标数量和金额同样是全行业第一。无论外部大模型竞争如何变换,科大讯飞的订单都是相对稳定的。
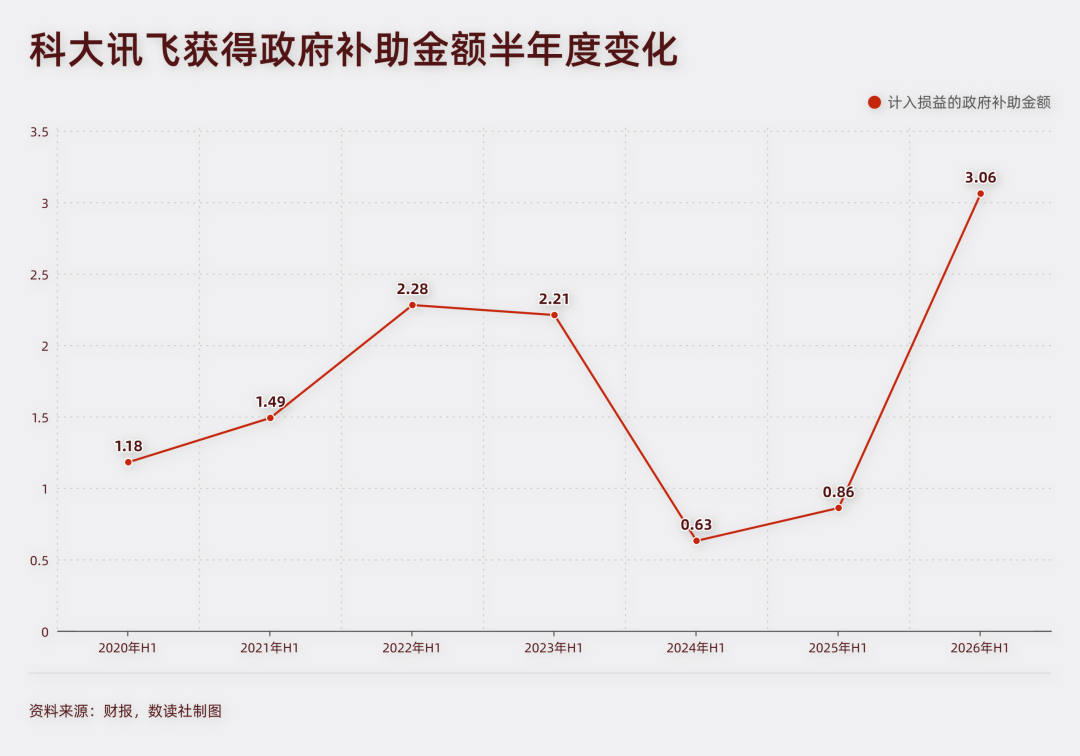
科大讯飞几乎每年都会拿到政府补助,金额也是整体呈现增势。上半年,科大讯飞计入损益的政府补助为3.06亿元,2025年为6.36亿元,同比增长了52%。
在此基础上,科大讯飞还有一个优化利润的关键做法——研发投入资本化。
所谓研发投入资本化是相对于研发投入费用化的概念。当一个项目处于商业生产前的开发阶段,投入都可以带来效益时,研发投入就可以进行资本化处理。但如果项目无法确定前景,则会进行费用化处理。
二者的区别在于,费用化处理会计入成本,而资本化处理会计入资产负债表。一直以来,科大讯飞的资本化研发投入占比都比较高。上半年,资本化研发支出12.27亿,相当于费用化研发支出的48%。
有订单、有补助,再通过会计手段优化费用开支,这是科大讯飞稳健增长、保持盈利的关键支撑因素。
上半年,科大讯飞实现营收116.23亿元,同比增长6.52%。虽然亏损,但半年报中,科大讯飞明确表示,最近两年,公司半年度归母净利润均为负,但在全年实现转正,年度经营持续向好。对于保持盈利依然信心十足。
那么,如果抛开B和G端的稳定中标业务,只看造血能力,科大讯飞做得如何?
星火的代际差距
科大讯飞并没有在财报中明确区分三个端的具体业绩。
但是从部分业务的变动能够看出一些迹象。
开放平台业务营收37.05亿,同比增长36%。智能硬件业务7.32亿,同比下滑16%。企业AI解决方案2.26亿,同比下滑49%。
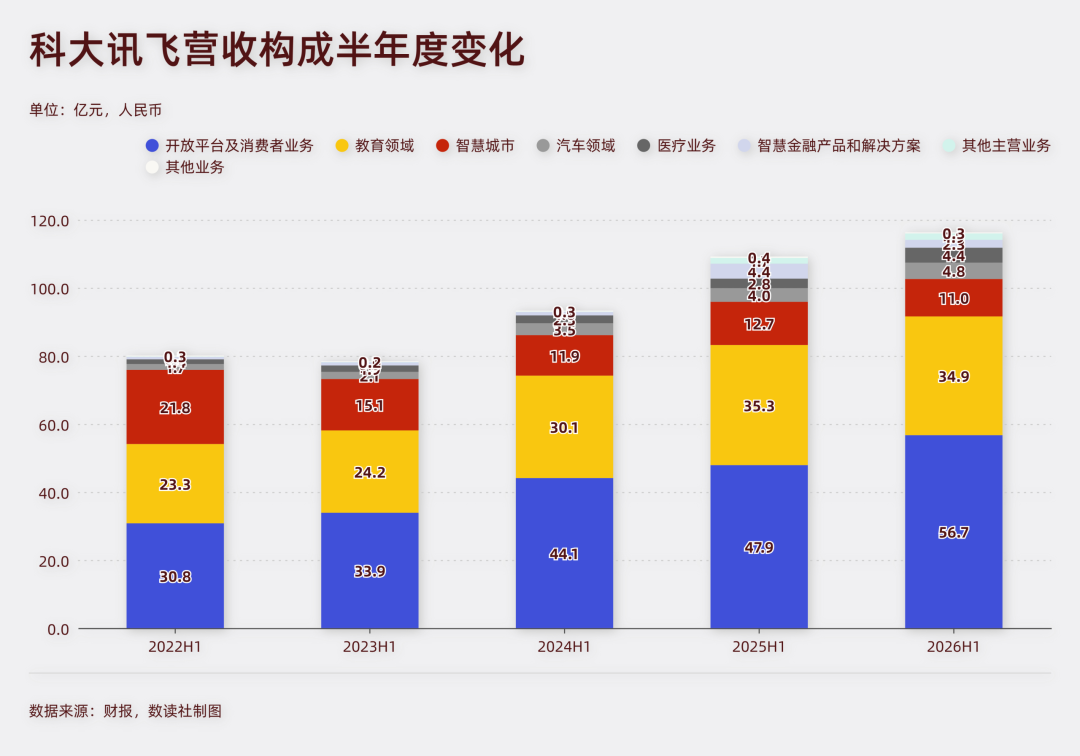
开放平台是“API 经济+大模型 Token 经济”双轮驱动。这是当下大模型最为热门的商业模式。API接口和Token消耗量处在快速爆发期。同行业的智谱,上半年增长400%,Minimax增长283%。科大讯飞的增长,很大程度受行业β影响,增速虽然不如智谱和Minimax,但基数大,发展状况较好。
智能硬件的下滑,与教育市场规模有限有关,这个市场很难有进一步做大的潜力。企业AI解决方案的大幅下滑,可能与项目波动有关,也是科大讯飞的AI能力的侧面证明。
科大讯飞的星火模型与目前主流的模型,已经有了代际差。
根据财报,6月30日升级的星火X2-300B版本,整体与GLM-5.1基本相当。
智谱GLM-5.1是智谱于2026年4月8日发布的开源模型,目前智谱已经到了5.3版本。说明两者已经差出了近3个月的距离。按照目前大模型的更新发布频率,3个月已经是代际差距。
此前,讯飞曾是最早推出大模型的公司之一,但是随着技术的演进,科大讯飞逐渐落后。
这其中当然有投入力度的关系。上半年,科大讯飞研发费用25.35亿,同比增长22.6%,去年只同比增长7%,增速并不快。
对于全国产化的坚持也是关键要素。科大讯飞一直在坚持基于全国产算力训练和推理。
9月7日,科大讯飞发布最新的星火X2.5大模型,就是基于全国产算力完成全流程训练及推理。
现阶段,全国产算力有一定的差距,刘庆峰给出过一个量化的说法:国产算力跟 H200 相比,训练效率差距有5倍。这显然影响了科大讯飞。
刘庆峰曾表示,"这一波大模型的热潮,因为国产算力对超长上下文的限制,使得在这一波以代码和智能体为主的市场热点中,讯飞看起来是有所缺位的。"
但这是科大讯飞不得不背的包袱。由于与政府部门及央国企有密切稳定的合作关系,科大讯飞理所应当在安全性上提供更可靠的保障,同时也要更大力度地支持国产算力企业。
目前,国内大模型是DeepSeek、Kimi、智谱GLM、Minimax四小龙领先。其他大模型普遍需要机遇自身平台和生态优势开展业务,比如阿里借助阿里云和钉钉生态;字节借助抖音和飞书。
科大讯飞没有这样的生态,大模型的竞争中很难突围。
按照现在手中的牌和趋势,教育市场的规模有限,大模型处于落后,讯飞在C端很难有充足的造血能力,依然是靠B端央国企和G端的稳定输出。
但科大讯飞并不希望如此,其对C端造血能力抱有更多期待。
下半年的赌注
现阶段科大讯飞的战略是“做强C端、做深B端、优选G端”。
具体来说,G端项目采取更审慎的经营策略,将经营集中于回报更高、强现金流的C端与B端业务领域,推动业务结构从项目驱动向产品与用户驱动的转变。
讯飞把筹码,压在了下半年。
刘庆峰也给出了时间表:8月底推出新一代通用大模型阶段性版本;10月24日的"1024 开发者节",将基于全国产算力发布全新主力大模型,目标是代码能力和 Token 性价比进入国内第一梯队。
他还透露,下半年研发投入预计是上半年的两倍多,其中约50%投向大模型。也就是说,下半年研发投入要超过60亿,直接向大模型投入30亿。
为此,科大讯飞透露,计划将讯飞星火变成独立公司,实行更扁平的管理,并引入外部融资推动大模型业务。
这是类似快手的做法,通过独立业务,让大模型获得更快的发展。
大力度投入的情况下,需要更灵活高效的组织架构,发挥资金的价值。
但这毫无疑问还是一场豪赌,代价是科大讯飞业绩的稳健性。上半年,科大讯飞经营性现金流出9.45亿,同比增加22%。
讯飞一直走"上半年亏损、全年盈利"的季节性曲线:教育、政务项目上半年规划、下半年验收,研发和人力成本全年均衡分摊。2025年全年,公司归母净利润8.39亿元,扣非净利润 2.64 亿元。这道曲线,靠的是下半年,特别是四季度项目的集中确收。
当收入结构从"卖项目"转向"卖产品",项目型业务的季节性红利,能否扛得住产品端持续的投入?研发投入半年超30亿、下半年还要翻倍,靠政府补助和项目确收堆出来的利润,开始变得力不从心。
这意味着,科大讯飞的持续盈利神话,在今年很可能要面临史无前例的挑战。
但实际上,即便加大对C端与B端业务的投入,科大讯飞面对更有活力的DeepSeek、Kimi、智谱与Minimax,也很难真正很快消灭代差。即便消灭代差,能否进入WorkBuddy、豆包工作、飞书等一众AI智能体,在价格战中的竞争力也是未知,这是一条艰难路。
拥有牢固基本盘是科大讯飞的优势,但在AI时代,这也成为科大讯飞的舒适区,限制着造血能力。