炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
出品:新浪财经上市公司研究院
作者:cici
8月26日,长盈精密披露2026年半年度报告,营收107.29亿元,同比增长24.18%;归母净利润1776.50万元,同比下降94.20%;扣非净利润1403.46万元,同比下降95.13%;经营活动产生的现金流量净额为-2.03亿元,由上年同期净流入5.91亿元转为净流出,降幅134.29%。
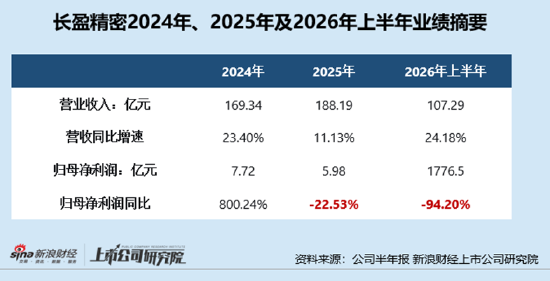
资本市场的反应却截然相反。过去两年,长盈精密股价从约9元/股一路涨至25元/股,涨幅超过170%,人形机器人业务收入暴增537%的故事支撑了绝大部分估值想象。但机器人业务上半年收入仅2.43亿元,占总营收不足2.3%,远水难解近渴。与此同时,高管在45元/股附近精准减持、两天后即以20.56元/股低价认购员工持股计划,控股股东紧随其后拟减持超5亿元,而员工持股考核只问营收不问利润,被市场质疑为“放水”。当最了解公司经营状况的人选择落袋为安,投资者需要追问的,已不仅是转型能否成功,而是这场百亿营收的狂奔,究竟还能跑多远。
归母净利润下降94%!机器人远水难解近渴 经营现金流转负、现金流紧绷短债压力极重
长盈精密经营业务围绕“消费电子和新能源双支柱+人工智能” 的格局展开。公司核心业务主要分为三大板块:智能终端及电子产品精密零组件(如电子连接器、精密结构件及模组,应用于笔记本电脑、可穿戴设备、智能手机等)、新能源关键结构件及连接组件(如动力及储能电池精密零组件、电连接模组、充电桩组件等),以及积极布局的具身智能与新兴科技硬件(如人形机器人精密零组件、AI服务器高速连接器与液冷产品等)。
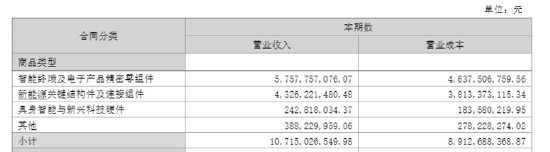
2026年上半年,长盈精密营收107.29亿元,同比增长24.18%。分业务来看,新能源关键结构件业务上半年收入43.26亿元,同比增长47.21%,是增长主引擎,但毛利率仅为11.85%,在三大业务板块中垫底。消费电子业务收入57.58亿元,同比增长8.59%,增速较上年同期的24.08%显著放缓,毛利率19.46%,是公司利润的主要来源。具身智能业务收入2.43亿元,同比增长537.64%,但占总营收比重不足2.3%,收入体量尚不足以提振公司整体业绩。
 (资料来源:公司半年报)
营收虽首次站上半年百亿台阶,但归母净利润仅为1776.50万元,同比暴跌94.20%,扣非净利润1403.46万元,同比降幅达95.13%。究竟是什么吞噬了长盈精密的利润?
利润被吞噬的核心原因集中在三个层面。一是营业成本增速超过营收,上半年营业成本同比增长27.04%,高于营收24.18%的增速,综合毛利率降至16.88%,同比下降1.87个百分点,其中第二季度单季毛利率进一步下滑至15.35%,净利率已转为-1.75%。二是财务费用激增,上半年财务费用达2.28亿元,同比暴增约353%,主要受汇兑损失大幅增加拖累。三是新业务投入持续加大,研发费用同比增长25.05%,销售费用和管理费用也分别增长23.80%和23.64%,期间费用率升至15.75%。
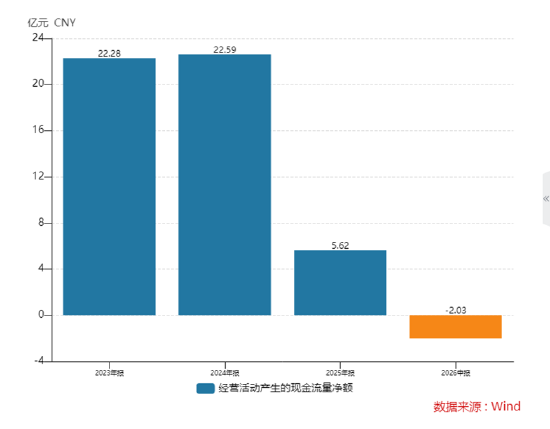
比利润下滑更值得警惕的,是资金链重压。2026年上半年,长盈精密经营活动现金流净额为净流出2.03亿元,而上年同期为净流入5.91亿元。更早的数据显示,2025年全年经营现金流净额已降至5.62亿元,同比下降75.13%,而2023年和2024年这一数字分别为22.28亿元和22.59亿元。
现金流恶化的背后,是营运资金的持续被占用。截至2026年上半年,公司应收账款账面余额高达46.45亿元,同比增长50.2%。与此同时,短期借款从2025年末的59.16亿元进一步攀升至2026年半年末的60.88亿元。而截至2026年上半年,公司账面货币资金仅24.82亿元,短期偿债压力极大。
债务压力之下,2026年5月11日,长盈精密正式向港交所主板递交上市申请,拟实现“A+H”两地上市,募资用途中明确包括“偿还部分短期有息银行借款”。公司自身在招股书中也承认偿还短期债务的巨大压力。
高管高位减持后低价认购的员工持股 员工持股计划考核被指“放水”
近两年,尽管长盈精密业绩表现不佳(2025年归母净利润同比下降22.53%),但在资本市场表现亮眼。公司股价从2024年初的约9元/股上涨至2026年7月的约25元/股,两年左右涨幅超过170%,主要受人形机器人业务收入大增的预期推动。
2025年12月17日,公司披露了董事及高管的减持计划,涉及5人,合计拟减持不超过382,528股(占总股本约0.0281%),减持原因为“个人资金需求”。
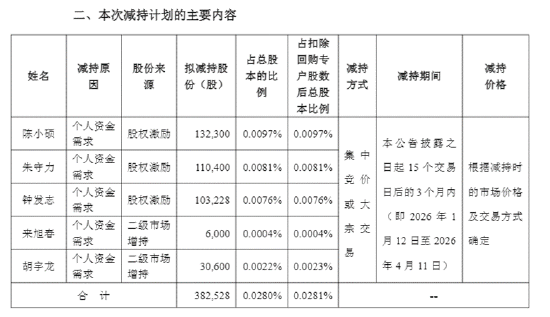
截至2026年4月10日减持期满,董事、总经理陈小硕与财务总监朱守力均于2026年1月12日,通过集中竞价交易方式,减持了其持有的股权激励股份。其中,陈小硕减持129,000股,减持均价为45.2612元/股,占总股本比例0.0095%;朱守力减持100,000股,减持均价为45.4458元/股,占总股本比例0.0073%。两人合计减持229,000股,合计占总股本比例仅为0.0168%(扣除回购专户股数后为0.0169%)。
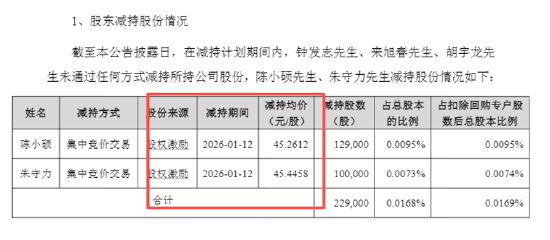
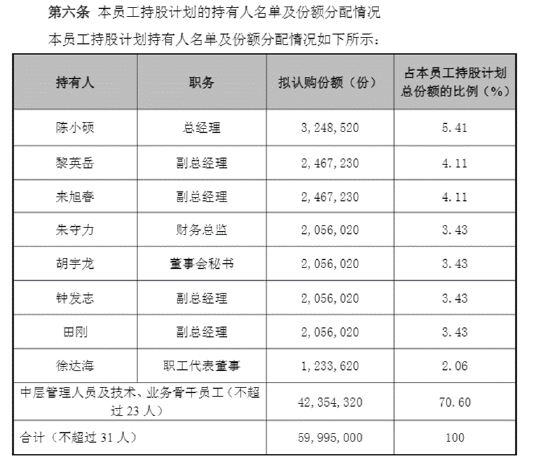
但值得关注的是,发出减持后两日,长盈精密便发布了第六期员工持股计划(草案),上述五名高管悉数在列。该员工持股计划的受让价为20.56元/股,仅为公司回购均价的60%,而当时公司市价在40元/股左右。这意味着,高管们在以约45元/股的价格减持后,仅两天后便有机会以约20.56元/股的低价认购股份,客观上形成了显著的价差与潜在套利空间,被市场质疑为“高抛低吸”。
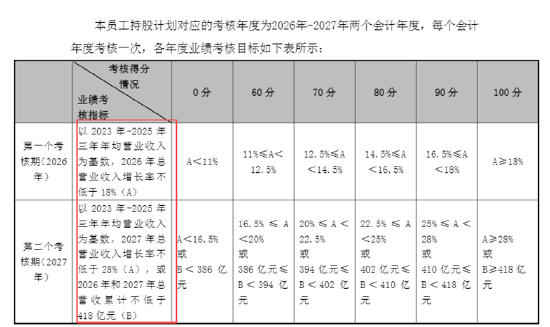
根据草案,该计划仅以营业收入增长率作为公司层面业绩考核指标,考核年度为2026年和2027年,考核目标以2023-2025年三年年均营业收入为基数,2026年总营收增长率不低于18%、2027年增长率不低于28%即可100%归属,且设置了从0%到100%的六档弹性归属比例,即使增长率仅达到11%也能获得60%的归属比例。然而,公司2025年归母净利润同比骤降22.53%,经营活动现金流同比下滑75.13%,扣非净利润仅5.7亿元,在盈利能力大幅恶化的背景下,单纯考核营收增速而不考核净利润、现金流等盈利质量指标,实质上降低了考核门槛。
 (资料来源:公司公告)
长盈精密的新能源与机器人战略并非没有想象力,交付86万件机器人零组件、绑定苹果与宁德时代的供应链地位也是真实的,但战略的正确性无法替代财务的稳健性。当经营现金流从20亿级别滑落至负数、净利率被压缩到不足0.2%、有息负债逼近百亿而账面资金仅剩23亿时,公司真正需要回答的问题,已不再是“转型能不能成功”,而是:在现金流断崖式恶化、内部人持续减持的背景下,这场转型还有多少时间窗口,又有多少诚意与股东共担风险。