北京时间今天凌晨,美联储9月FOMC会议落地。
美联储以12票赞成、0票反对,将联邦基金利率目标区间上调25bp至3.75%-4.00%。加息幅度符合会前主流预期,但会议释放出的政策信号明显偏鹰。
会后,2年期美债收益率上行约7bp至4.74%,10年期回到5.00%附近;美元指数升约0.6%至100.3;现货黄金从日内约4366美元高位快速回落至4300美元附近;标普500收跌约0.4%,道指跌约1.2%,纳指大体持平。
市场关注的焦点已经从“这次会不会加息”,转向“加完这一次,后面还有没有”。
一、为什么美联储现在还要加息?
核心原因可以概括为三个词:增长强、就业稳、通胀粘。
这次声明对美国经济的描述仍然积极:经济活动以稳健速度增长,国内消费表现强劲,生产率增长强劲,资本投资稳健。与此同时,美联储进一步下调了失业率预测,预计2026—2028年失业率均为4.1%。
这组数据给了美联储继续收紧政策的空间。经济仍有韧性,就业市场没有明显恶化,短期内进一步提高利率对增长和就业造成的压力相对可控。
沃什在发布会上也强调,目前可以在不明显伤害劳动力市场的情况下收紧政策,双重使命暂时没有形成明显冲突。
因此,本次加息背后的政策逻辑很清楚:经济还能承受更高利率,美联储也希望利用这个窗口继续压低通胀。
二、点阵图告诉市场:加息可能还没结束
这次会议最重要的信息之一来自新的点阵图。
美联储官员对2026年末联邦基金利率的预测中位数升至4.1%,对应约4.00%-4.25%的目标区间。本次加息后,利率已经来到3.75%-4.00%。按照当前的基准路径,年内仍对应一次25bp的加息空间。
同时,2027年、2028年的政策利率预测也明显上调,长期利率预测升至3.2%。这意味着市场面对的变化不止于一次加息,未来几年的利率中枢预期也整体抬高。
当然,点阵图只是官员在当前经济假设下的预测。沃什在发布会上明确表示,预测具有条件性,并不构成政策承诺。10月是否继续行动,仍要看接下来的通胀、就业和增长数据。
接下来,每一轮重要经济数据都可能推动市场重新修正加息预期。
三、增长更强,通胀也更难降
这次SEP经济预测呈现出非常鲜明的组合:增长上修、失业率下调、通胀回落时间延后。
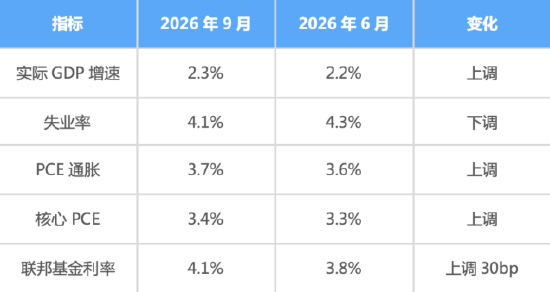
美联储同时预计,2027年核心PCE仍有2.5%,2028年为2.2%,到2029年才回到2.0%。换句话说,即使政策继续收紧,美联储自己也预计通胀回归2%目标需要较长时间。
沃什在发布会上给出的通胀标准也较严格。他指出,过去6个月和12个月仍有太多价格类别涨幅超过3%。只有底层通胀明确、持续并以足够速度向目标回落,才算通过检验,目前还没有达到这个标准。
因此,后续市场要看到新的数据开始打破“增长强、通胀粘”的组合,加息交易才更有可能出现明显逆转。
四、为什么美元涨、黄金跌、美债收益率上行?
美债:短端最直接反映加息预期
会后2年期美债收益率上行约7bp至4.74%,10年期回到5.00%附近。2年期对政策利率最敏感,因此其上行直接反映了市场对年内进一步加息的重新定价。
10年期的驱动因素更复杂。强增长、资本需求、财政供给和地缘政治都可能推升长期利率。短期内,美债收益率仍可能维持高位震荡,后续重点观察通胀数据和财政供给。
美元:短期重新获得利率支撑
加息以及更高的利率路径强化了美元资产的相对吸引力,会后美元指数升至100.3附近。只要美国经济保持韧性、市场继续保留加息预期,美元短期仍有偏强基础。
黄金:短期承压,中期支撑仍在
现货黄金从日内约4366美元高位快速回落至4300美元附近。更高的实际利率预期和更强的美元,短期都会对黄金形成压力。
中期来看,地缘政治、财政供给以及通胀仍高于目标等因素依然存在。如果后续通胀快速回落,或者就业明显转弱,市场逐步撤掉继续加息的交易,黄金可能重新获得支撑。
美股:估值压力和盈利韧性继续拉扯
会后标普500和道指下跌,纳指相对抗跌。更高的利率会提高估值压力,高久期、盈利确定性较低的板块更容易受到影响。另一方面,美国经济仍然较强,企业盈利和资本开支仍有支撑。
因此,会议本身尚不足以改变盈利主线,但会提高估值进一步扩张的门槛,也会放大重要数据公布前后的市场波动。
五、接下来,经济数据的重要性会进一步上升
沃什这次发布会的特点可以概括为:政策原则清楚,但没有给市场一条机械的利率路径。
他没有预判下一次会议的决定,也没有提供明确的前瞻指引。美联储给出的判断标准主要围绕通胀是否持续回落、增长和就业是否明显转弱。
因此,9月会议之后,市场定价会更加依赖数据。通胀、就业、消费、经济增长乃至油价,都可能成为下一轮利率预期调整的触发因素。
未来一段时间,数据公布前后的市场波动可能进一步放大。
六、对国内资产怎么看?
当前市场焦点已经从美联储是否加息转向美伊局势和油价。我们的基准情景仍是,9月底至10月初处于海外政策和经济数据密集验证期,仓位上保持相对平衡,等待不确定性逐步落地。
黄金可以关注调整后的配置机会;红利资产以持有为主,不宜在短期上涨后追高;科技方向继续关注点阵图落地、美债利率逐步稳定之后,风险偏好与产业趋势形成共振的窗口。
总结:25bp已经落地,利率路径才是重点
这次FOMC给市场留下的核心信息,是美国经济比此前预期更强,失业率更低,通胀也更加顽固。在这样的宏观组合下,美联储仍然拥有继续收紧政策的空间。
新的点阵图进一步上调了未来几年的政策利率路径,市场也因此保留了年内再加息一次的预期。
我们将本次会议定义为一次具有鲜明沃什特色的“鹰派加息”:通胀没有通过检验之前,美联储仍会保留进一步收紧的选项。
接下来真正决定市场方向的,将是经济数据能否改变“增长强、通胀粘”的判断。
风险提示:市场观点将随各因素变化动态调整,不构成投资者改变投资决策或选择具体产品的法律依据。基金有风险,投资需谨慎。本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证。我们已力求报告内容客观、公正,文中的观点、结论和建议仅供参考,不作为任何法律文件。