NOAA预计一次有观测记录以来最强的“超强”厄尔尼诺事件或将形成。我们发现,1960年以来历轮强及超强级别的厄尔尼诺大概率会导致全球玉米、棕榈减产,大豆则存增产可能。当前,全球农产品供需基本面本就处于宽松向紧平衡切换阶段,叠加霍尔木兹海峡航运受限推升油价、种植成本和生物燃料替代需求,黑海粮食外运受阻,供需、地缘、天气共同催化价格走强。
摘要
本轮超强厄尔尼诺:升温或创历史峰值,太平洋区域东涝西旱。厄尔尼诺是赤道太平洋中部和东部海温异常增暖引发的自然现象:1)气温降水:全球气温整体偏高,美洲降水更多、东南亚干旱明显,中国长江流域次年可能存洪涝风险。本轮厄尔尼诺峰值太平洋海面相对温度或创历史新高,近两月温度已达1951年以来历史同期最高值。2)发生时间:峰值多为11月至次年1月。NOAA预计本轮峰值或为10-12月,中国在厄尔尼诺衰减并结束的27年夏季影响更为显著。3)影响作物:由于峰值通常在北半球冬季、南半球夏季,北半球主粮作物生产普遍影响偏小,南美玉米、大豆等生长期与厄尔尼诺重合受影响更大,多年生且集中于东南亚的棕榈和橡胶、非洲的可可等也存影响。
历史农产品影响:玉米、棕榈减产概率较大,大豆存增产可能。1)玉米:历史3次超强厄尔尼诺均导致减产。过往减产主要由巴西导致,历史3次超强事件中有2次造成巴西玉米面积下降17-18%。2)大豆:历史3次超强厄尔尼诺发生2次增产。厄尔尼诺导致巴西北部干旱和南部降水对其大豆生产影响存在对冲,历史产量正向概率更大。3)棕榈:历史3次超强厄尔尼诺均导致减产。产区高度集中于东南亚,干旱普遍导致单产下修。
农产品价格预判:供需收紧为基础,极端天气、高油价和贸易扰动共振催化农产品价格上涨。我们测算全球玉米/大豆库消比每下降1ppt,对应价格涨幅约20%、9%。玉米层面,美国干旱冲击提振价格,南美潜在洪涝影响决定涨价上限。大豆层面,全球产量下修预期抬高价格,高油价推升生物柴油需求形成支撑。中性假设下,我们预计3-6个月外盘CBOT玉米/大豆价格涨幅20%/10%。我国小麦、水稻等供应保障充足,我们预计受极端天气影响有限。
风险
极端天气风险、地缘关系风险、贸易摩擦风险。
正文
超强厄尔尼诺:强在何处、影响哪里?
何为厄尔尼诺?厄尔尼诺是赤道中东太平洋海温异常增暖引发的自然现象,平均每2-7年发生一次,每次持续约9-12个月。正常情况下热带太平洋西暖东冷,而厄尔尼诺发生时,东太平洋海水异常升温,太平洋中东部持续偏暖;拉尼娜则是与厄尔尼诺相反的气候现象,即赤道中东太平洋海温异常偏低,导致热带太平洋东西海温差进一步扩大。
如何理解超强厄尔尼诺?本轮强度突破历史峰值,升温更高、东涝西旱特征或更明显。美国国家气象局(NOAA)气候预测中心(CPC)综合多模型预计本轮厄尔尼诺将在年底前持续增强,预计峰值出现超强厄尔尼诺的概率达到98%,且强度可能成为一次有观测记录以来最强的“超强”厄尔尼诺事件。
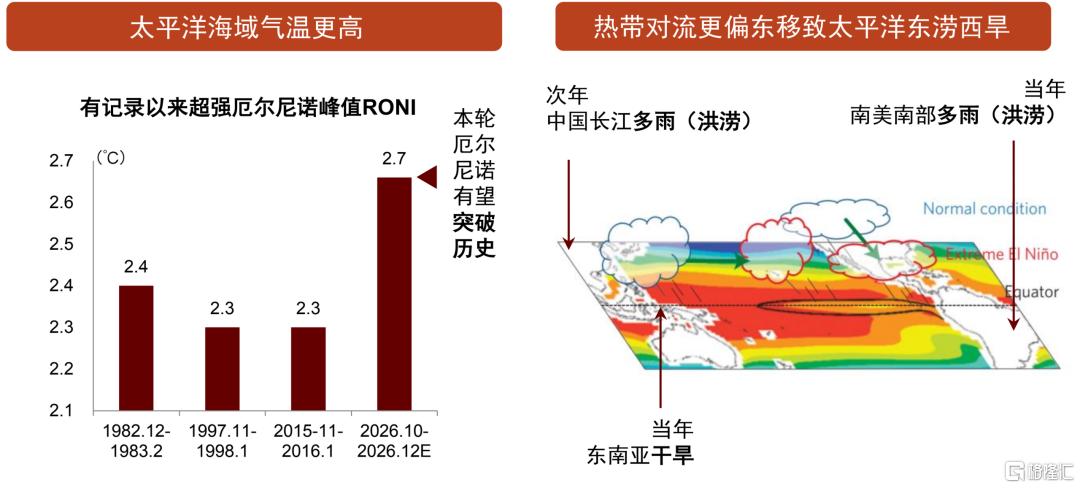
► 气温:海平面表面异常温度更高。相对海洋Niño指数(简称RONI)大于等于2℃时即为超强厄尔尼诺,根据NOAA/CPC预测,本轮厄尔尼诺峰值预计在2026年10月至12月,峰值RONI预测均值为2.7℃,有望超过历史最高峰值的2.4℃。东南亚地区容易出现极端高温,南美部分地区及北美北部偏暖,而北美南部等地区可能偏冷。
► 降水:当年东太平洋降水增强、西太平洋偏干,衰减年中国长江流域易洪涝。超强厄尔尼诺相对中等偏弱厄尔尼诺具有明显热带对流向太平洋东部移动的特征[1],从而导致东太平洋降水明显增强(如南美东南部),而西太平洋(如印尼)的干旱特征较为明显。据国家气候中心,超强事件下的中国在厄尔尼诺衰减并结束的夏季影响更为显著,预计次年夏季中国中东部降水总体偏多,尤其是长江中下游地区降水偏多明显,暴雨洪涝风险更加明显。
图表1:超强厄尔尼诺的典型特征
资料来源:NOAA/CPC,Increasing frequency of extreme El Niño events due to greenhouse warming(Wenju Cai等,2014),中金公司研究部
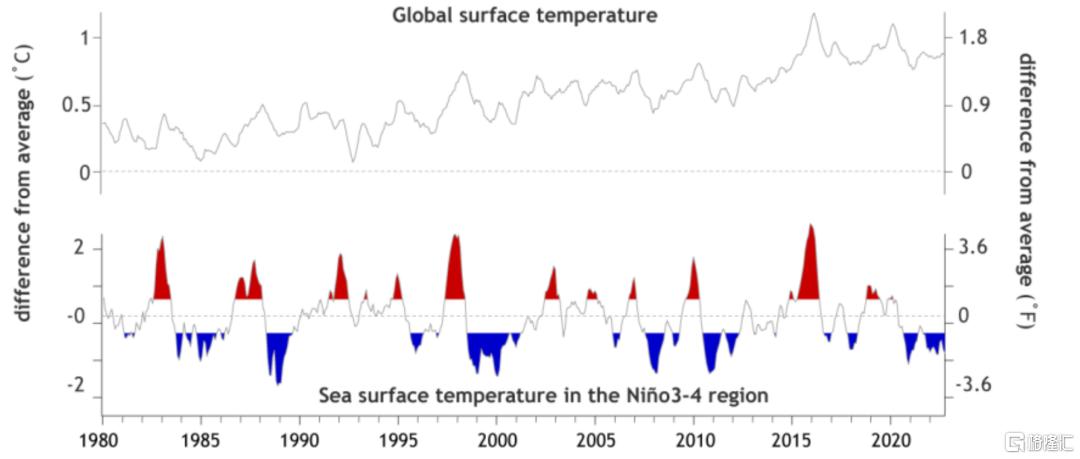
► 厄尔尼诺影响路径:强度峰值通常在当年11月至次年1月达到,海温到气温的影响存在滞后性。厄尔尼诺强度峰值通常在当年11月至次年1月达到,对气温的影响存在滞后性,厄尔尼诺现象导致气温每升高1℃,全球平均地表温度就会上升0.07℃,气温上升相较海面温度上升滞后2-3个月。
图表2:厄尔尼诺推升全球气温,海面峰值温度与大气温度存在2-3个月滞后效应
资料来源:NOAA,中金公司研究部
► 厄尔尼诺的影响作物:南美农产品生长期与厄尔尼诺重合,东南亚经济作物面临持续性影响。1)影响正处于南半球种植生长期的大豆、玉米:对南美玉米或存在多雨诱发洪涝的负面影响、对大豆存在部分产区的干旱和多雨的对冲影响。2)影响多年生且集中种植在东南亚的橡胶、棕榈:东南亚产区干旱导致橡胶、棕榈单产或下滑。3)其他潜在的影响作物包括:可可(非洲干旱)、咖啡(越南干旱)、水稻(中国次年长江洪涝)、甘蔗(印度干旱、巴西多雨)等。
图表3:厄尔尼诺对全球降水与作物典型影响图
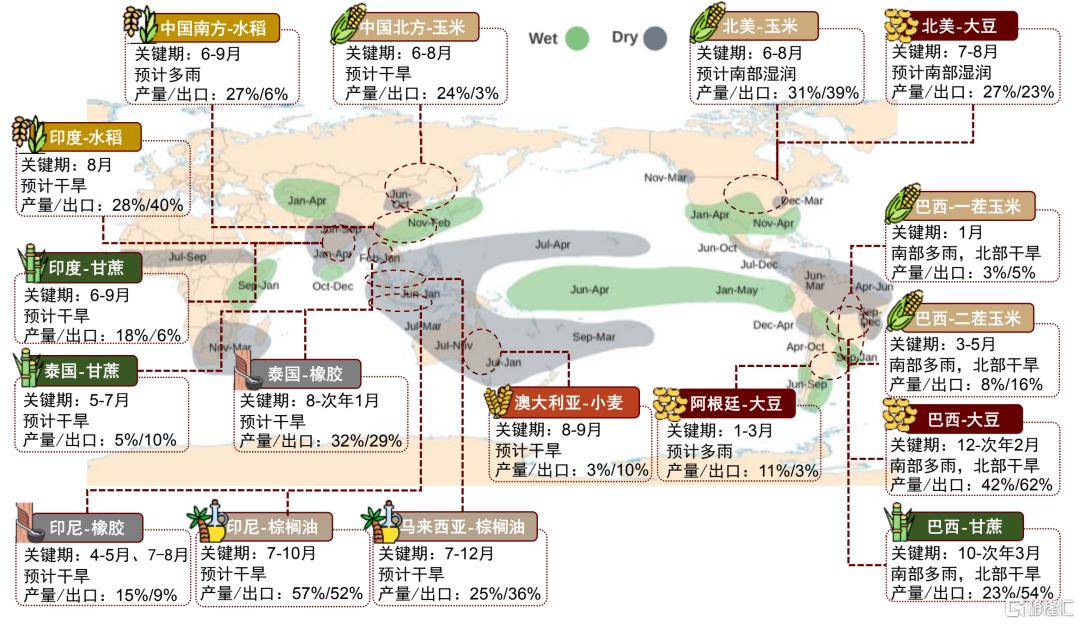
注:产量和出口的百分比是指该国家与区域占全球的比例
资料来源:自然资源部,IRI,USDA,中金公司研究部
历史影响复盘:强厄尔尼诺时期玉米、棕榈大概率减产,大豆存增产可能
玉米:巴西产区极端降水负面影响显著,历史强及超强厄尔尼诺均发生减产
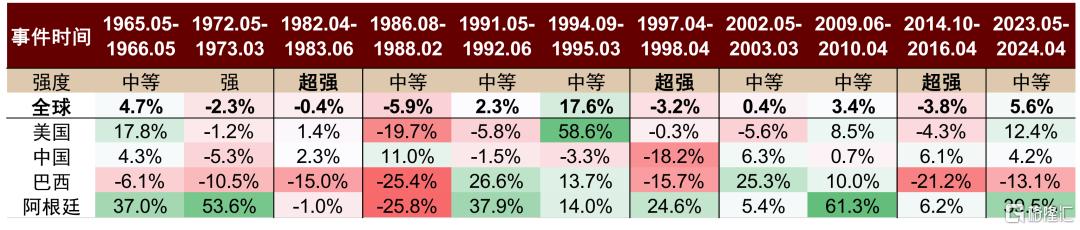
超强厄尔尼诺对全球玉米产量有负面影响,历史上强及超强厄尔尼诺均发生减产,平均减产幅度为2.4%,巴西洪涝对面积负面影响显著。全球玉米主产区主要集中在美国、中国、巴西、阿根廷四国,,由于覆盖面较广,不同国家受厄尔尼诺影响存在明显差异。1)区域时间上看,通常超强厄尔尼诺峰值时间下中国与美国玉米已收获、而南美则处于玉米的种植和生长期,南美受影响概率更大。2)影响方向上看,超强厄尔尼诺导致巴西南部多雨或洪涝,对于面积负面影响较大。综合3次超强厄尔尼诺规律,全球产量降幅较小,分别-0.4%/-3.2%/-3.8%,其中单产负面影响有限、面积的负向影响更显著。分区域看:
► 北半球:厄尔尼诺对北半球玉米影响不显著,仅97/98年中国发生较严重旱灾。3次超强厄尔尼诺中美国减产2次,减产平均幅度1%;中国减产1次,减产幅度18%,总体看厄尔尼诺对北半球玉米影响偏弱。
► 南半球:巴西负面影响显著,阿根廷影响偏正面。3次超强厄尔尼诺中巴西均发生减产,减产平均幅度15.6%;阿根廷增产2次,平均增产幅度15.4%,减产1次的幅度仅1%。巴西在厄尔尼诺下易受洪涝造成面积减少,3次超强厄尔尼诺2次造成巴西玉米面积下降17-18%,1次造成巴西玉米单产下降22%。一方面,巴西一茬、二茬玉米主要种植于巴西中南部,受南部降水影响的概率较高;另一方面,存在因极端降水导致二茬玉米迟播从而脱离最佳生长期导致的单产下降。
图表4:1960年以来中等及以上强度厄尔尼诺事件中玉米主产国产量同比增减变化
资料来源:NOAA,USDA,中金公司研究部
图表5:全球玉米产量占比、主产区及生长日历
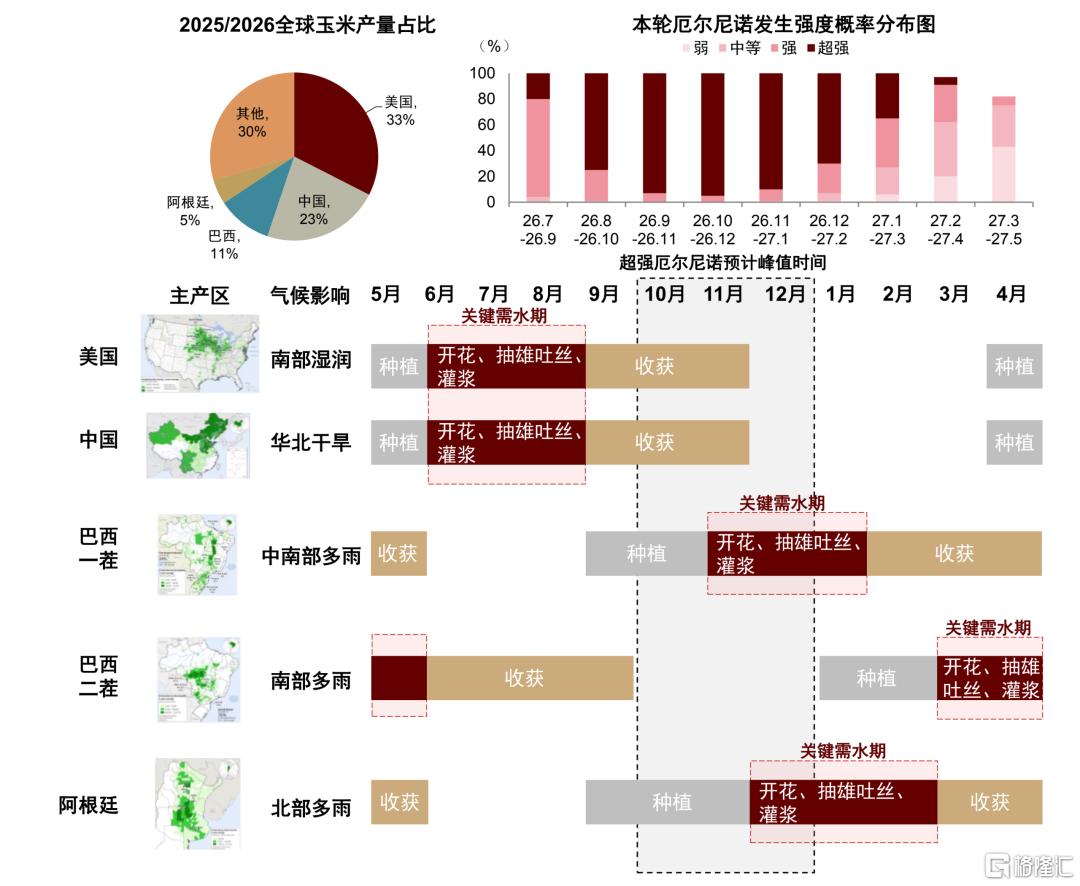
资料来源:USDA,NOAA,自然资源部,中金公司研究部
大豆:南美产区影响分化,超强厄尔尼诺增产概率较大
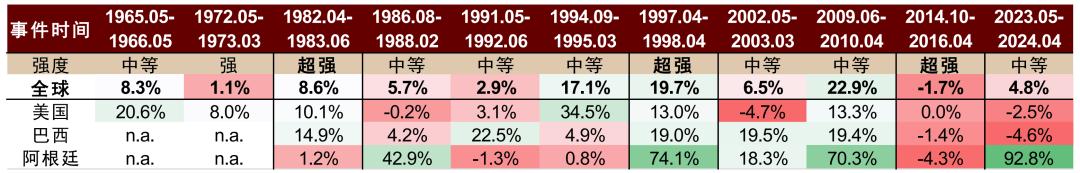
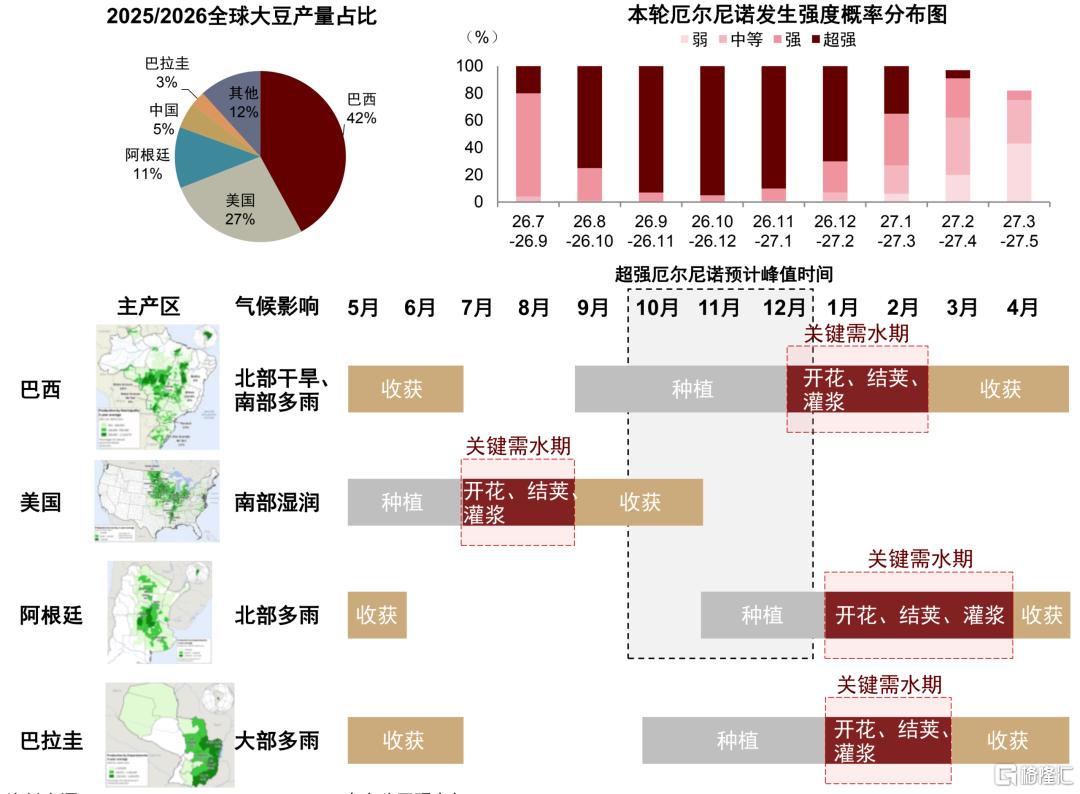
超强厄尔尼诺对全球大豆影响总体正面,历史上3次超强厄尔尼诺发生2次增产,平均增产幅度为14%,1次减产幅度为1.7%。巴西、阿根廷受厄尔尼诺正向影响大;美国影响总体有限。1)区域时间上看,通常超强厄尔尼诺峰值时间下美国大豆已收获、而南美则处于大豆的种植和生长期,南美时间上与厄尔尼诺影响重合;2)影响方向上看,超强厄尔尼诺导致南美北部干旱、南部多雨,产量对冲后影响总体正面。综合3次超强厄尔尼诺规律,全球产量总体增加,分别+8.6%/+19.7%/-1.7%。分区域看:
► 北美:厄尔尼诺对北美影响总体有限。3次超强厄尔尼诺中美国增产2次,增产平均幅度11.5%,由于作物生长期与厄尔尼诺峰值期总体错峰,而收获期未出现明显冲击大豆收获的天气,总体影响有限。
► 南美:南北部增减产对冲,增产概率大,亦有减产可能。3次超强厄尔尼诺中巴西增产2次,增产平均幅度17%,1次减产幅度为1.4%;阿根廷增产2次,平均增产幅度37.7%,减产1次的幅度仅4.3%。由于巴西大豆种植区域分布较广,在北部、南部均有种植,相较玉米并非高度集中于巴西中南部,巴西北部与南部的降水差异导致厄尔尼诺的影响可能对冲,产量正向影响概率大,但存在减产可能。
图表6:1965年以来中等及以上强度厄尔尼诺事件中大豆主产国产量同比增减变化
资料来源:NOAA,USDA,中金公司研究部
图表7:全球大豆产量占比、主产区及生长日历
资料来源:iFinD,FAO,NOAA,USDA,中金公司研究部
棕榈油:产区高度集中,历史上超强厄尔尼诺均发生减产
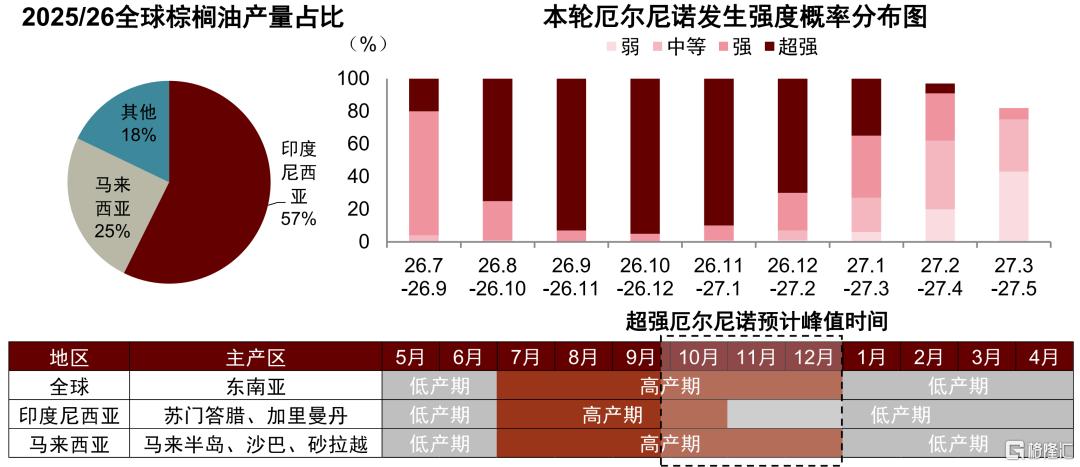
超强厄尔尼诺对棕榈油产量负面影响显著,历史上3次超强厄尔尼诺均发生减产,平均单产下降幅度为8.4%。全球棕榈油生产主要集中于东南亚。1)区域时间上看,油棕生长周期长、对水分供应较为敏感,需要充足且全年相对均匀的降雨,厄尔尼诺造成产区干旱后,对棕榈油产量的影响存在9-12个月滞后。2)影响方向上看,厄尔尼诺主要通过加剧东南亚干旱影响油棕生产,导致次年产量下降。分区域看具体来看,3次超强厄尔尼诺下,印尼单产下降2次,平均降幅14%;马来西亚单产均下降,平均降幅13%,且单产降幅随时间提升。
图表8:1975年以来中等及以上强度厄尔尼诺事件中棕榈油主产国产量同比增减变化
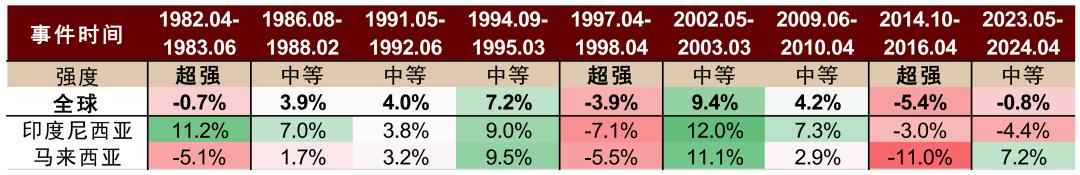
注:印度尼西亚与马来西亚合计占全球棕榈油产量82%,其他国家棕榈油单产低使全球单产失真,故此处用印度尼西亚与马来西亚单产加权代替全球单产资料来源:NOAA,USDA,中金公司研究部
图表9:全球棕榈油产量占比、主产区及高产时间
资料来源:USDA,NOAA,中金公司研究部
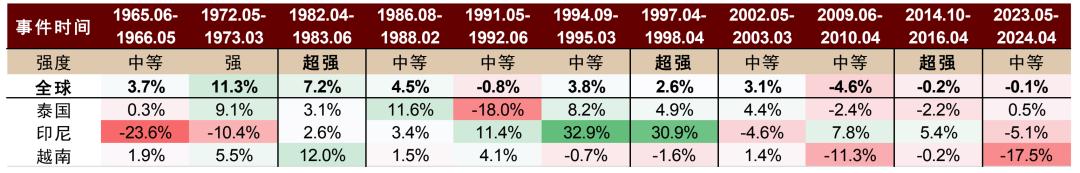
橡胶:历史超强厄尔尼诺存单产下降概率,近3次中等强度以上均发生减产
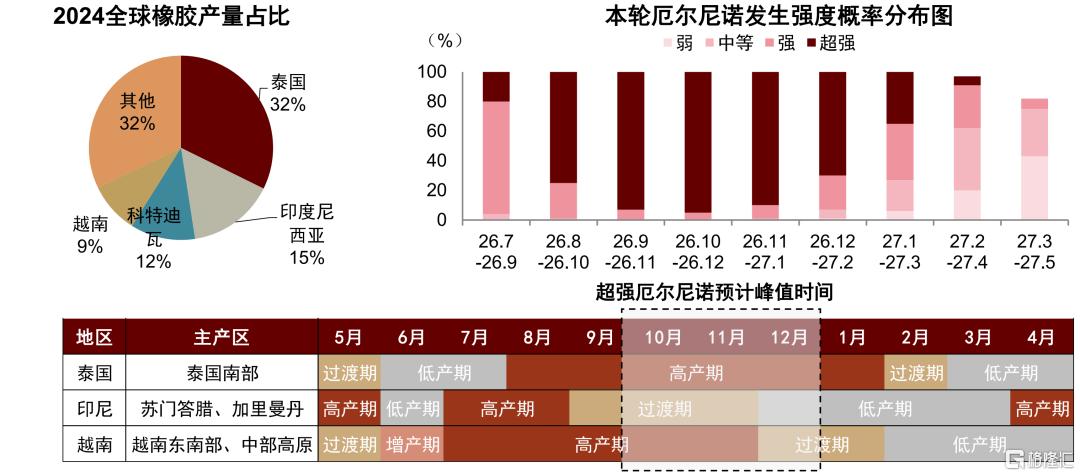
超强厄尔尼诺对全球橡胶产量有一定负面影响,历史上3次超强厄尔尼诺发生1次产量下降、2次单产下降,平均单产下降幅度为2.2%,最近3次中等以上强度厄尔尼诺均发生减产。全球橡胶主产区主要集中东南亚的泰国、印度尼西亚、越南。1)区域时间上看,橡胶种植区域集中,且胶树生长周期长,厄尔尼诺时间覆盖胶树生长周期,且通常在胶树高产期发生厄尔尼诺;2)影响方向上看,超强厄尔尼诺导致东南亚干旱,减产倾向较高。分区域看具体来看:
► 泰国与越南:早期橡胶树龄年轻缓冲了厄尔尼诺的负面影响,随着树龄增长,近年来厄尔尼诺事件下倾向减产。
► 印尼:印尼在东南亚国家中受厄尔尼诺的影响较为突出,其橡胶单产往往在厄尔尼诺发生的第一年即显著下降。
图表10:1965年以来中等及以上强度厄尔尼诺事件中橡胶主产国产量增减变化
资料来源:iFinD,FAO,中金公司研究部
图表11:全球橡胶产量占比、主产区及割胶时间
资料来源:iFinD,FAO,NOAA,中金公司研究部
定价逻辑与预判:全球农产品供需向紧平衡切换,极端天气、高油价和贸易扰动共振催化价格上涨
库消比与价格弹性:粮食作物负相关性较高,经济作物相关性偏弱
玉米(粮食代表):负相关性最强,能源属性整体上移价格中枢
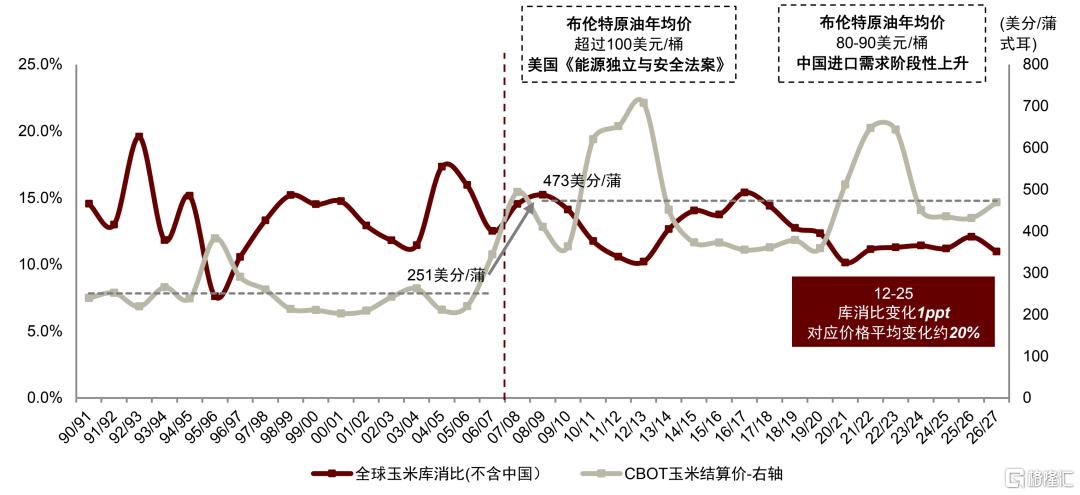
玉米的库存消费比与价格存在负相关关系,平均来看库消比平均下降1ppt对应价格弹性区间在16-26%。我们以90/91年度至26/27年度全球(除中国)玉米库存消费比与CBOT玉米结算价对照,2者存在明显的负相关关系。我们测算库消比价格弹性区间在16-26%。
能源需求提升玉米价格中枢并打开向上空间。2007/08年度后,玉米的价格中枢上移89%,期间美国于2007年通过《能源独立与安全法案》,导致玉米乙醇需求的大幅增长,且与原油价格相关性增强。
图表12:玉米库消比与CBOT玉米价格逻辑关系
资料来源:USDA,iFinD,中金公司研究部
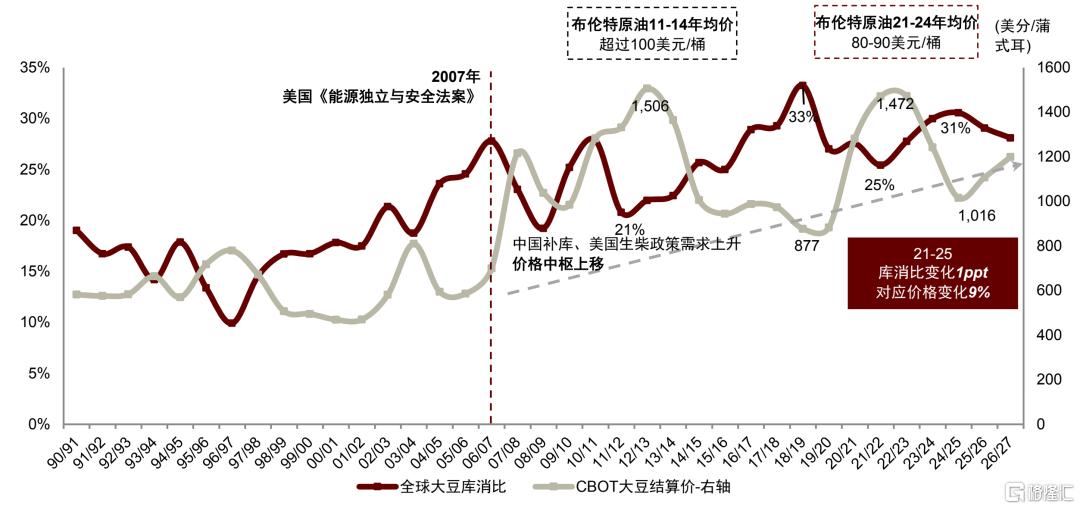
大豆(油籽代表):能源与累库需求共振,近10年库消比价格负相关性稳定
能源属性与中国累库需求带动价格上移,近10年库消比价格相关性稳定。大豆价格与库消比具备明显的负相关关系,但大豆的库消比与价格的不对称性相较于玉米更强
► 库消比见底时,价格涨幅更高:基于大豆的能源属性,短期高油价拉升大豆价格。12/13年度、22/23年度两个高价阶段分别对应布伦特原油的年度均价在100、80-90美元/桶。
► 库消比见顶时,价格底部抬升:中国补库、美国生柴政策利多需求,大豆价格底部抬升。中国大豆的近年来的补库需求带动均衡价格上移;此外,2026年美国环保署(EPA)提高26-27年可再生燃料掺混义务,并对境内燃料提供税收抵免,大幅增加了豆油的工业消费量。
整体需求上移导致平衡表边际收紧,近年库消比平均下降1ppt对应价格涨幅稳定在约9%。我们测算18/19至21/22涨价、21/22至24/25跌价中库消比变化1ppt对应价格变化9%。
图表13:全球库消比与CBOT大豆价格逻辑关系
资料来源:USDA,iFinD,中金公司研究部
棕榈油(经济作物代表):库消比解释力度相对偏低,与替代品及油价相关性更高
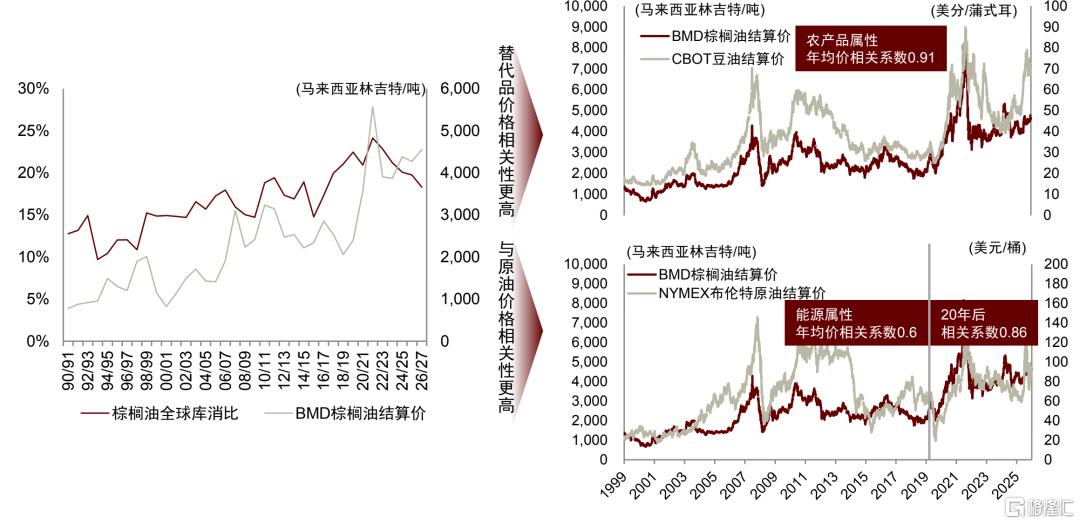
供需平衡的移动频繁,库消比对价格趋势的解释力度较低。90/91-26/27年度的相关系数为+0.72。棕榈油库消比解释力度不足主要源于:1)棕榈油与替代品价格相关性更高:其他油脂变化会容易传导棕榈油价格变化,我们测算2000-2025年间BMD棕榈油结算价与CBOT豆油结算价的相关系数达到0.91。2)棕榈油与原油价格相关性更高:棕榈油主产国之一印尼从2006年起制定生物燃料政策,从2008年的B2.5(生物柴油强制掺混2.5%)至2026年的B50,提升了原油与棕榈油的相关性,我们测算2000-2025年间BMD棕榈油结算价与布伦特原油结算价的相关系数达到0.6,2020年后两者趋势同步性进一步提升,相关系数达到0.86。
图表14:棕榈油库存消费比与价格的相关性弱、与豆油及原油相关性更强
资料来源:USDA,iFinD,中金公司研究部
价格预判:预计外盘玉米存20-30%、大豆存10-20%上行空间,棕榈油存20%左右上行空间
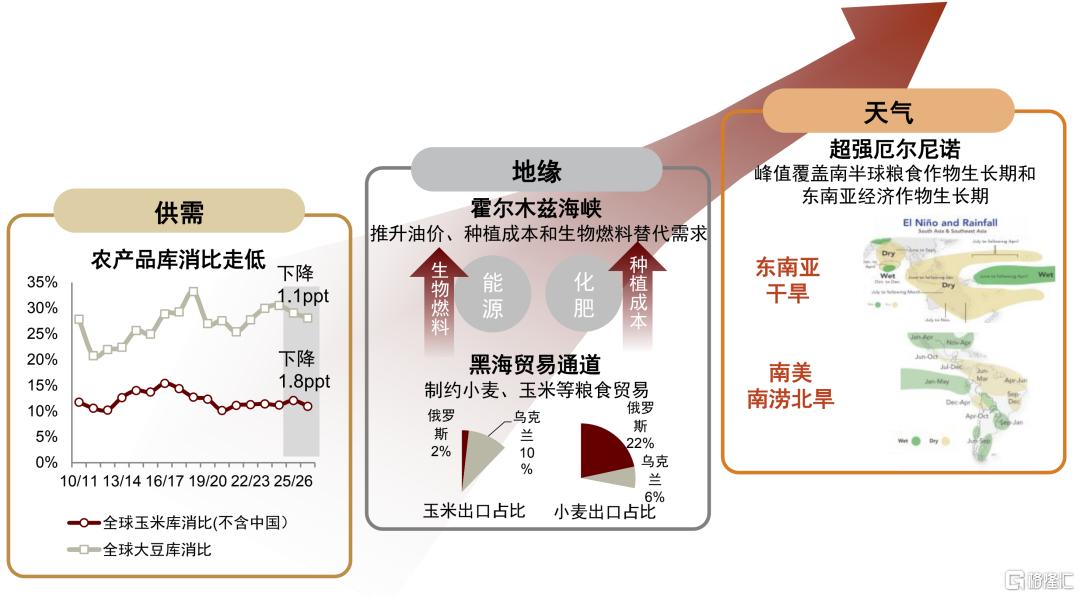
供需、地缘、天气正共同催化农产品价格走强。当前,全球农产品供需基本面本就处于宽松向紧平衡切换阶段,且霍尔木兹海峡受限推升油价、种植成本和生物燃料替代需求,黑海局势影响粮食出口,供需、地缘、天气正共同催化价格走强。
► 供需:供需收紧带动农产品价格易涨难跌。供给端,26年美国种植期玉米、大豆优良率偏低,叠加前期玉米面积下降共同导致产量下降;需求端,中国采购美豆、美国及印尼生柴政策增加油籽需求;供需共同带动平衡表收紧,USDA预计26/27年度海外玉米/全球大豆库消比分别为11%/28%,较上一年度下降1.8/1.1ppt。
► 地缘:地缘局势扰动,霍尔木兹海峡受限推升油价、种植成本和生物燃料替代需求,黑海局势制约小麦等粮食贸易,增加供应风险、提升农产品价格中枢。地缘局势扰动之下,霍尔木兹海峡通航受限带动能源、化肥供应中断,9月9日以来原油价格升至100美元/桶以上高位,从而提升种植成本以及玉米乙醇、豆油柴油等能源需求;俄乌冲突导致黑海粮食出口受限,俄乌提供28%小麦和12%的玉米出口,成本上行、需求提振、贸易中断或共同加剧农产品供应风险,提升价格中枢。
► 天气:厄尔尼诺峰值期对应南半球主粮种植生长期和东南亚经济作物关键生长期,打开农产品价格上涨空间。厄尔尼诺峰值期间导致东南亚干旱相对确定,但南美产区历史上玉米易受洪涝发生减产、大豆的南北增减产对冲亦存在不确定性,我们认为,若厄尔尼诺导致南美减产,则或将冲击原先的丰产预期,农产品价格有望进一步上涨。
图表15:供需、地缘、天气正共同催化农产品价格走强
资料来源:USDA,IRI,中金公司研究部
玉米:美国干旱冲击当前单产预期,南美天气预期差较大
当前基本面:优良率低迷,美国玉米单产存下修风险。美国玉米仍处于生长关键阶段,截至8月30日的玉米优良率仅为57%,低于25年同期12ppt。
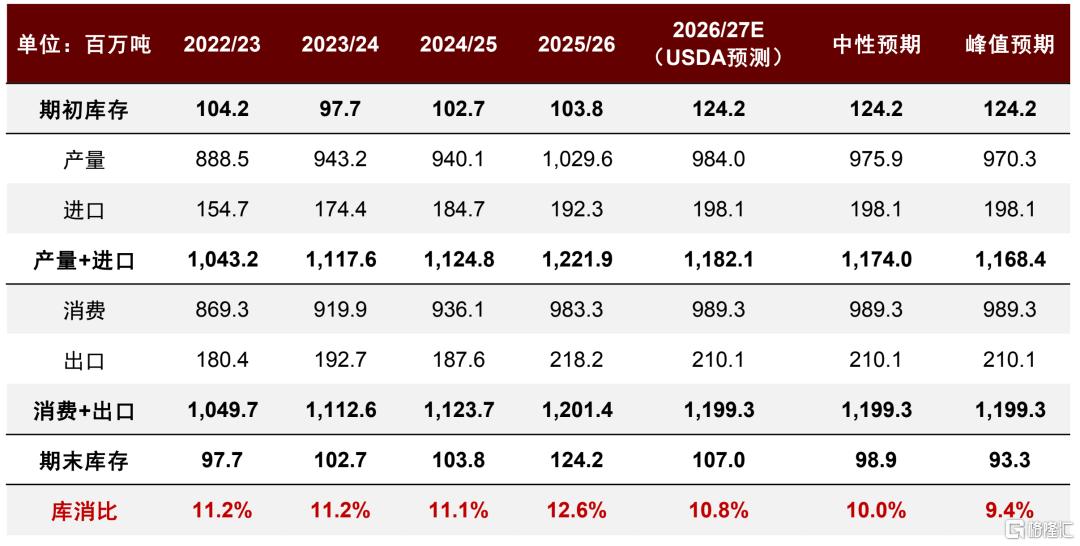
平衡表推算:外盘中性预期3-6个月区间较8月涨幅20%,峰值预期涨幅30%,对应3-6个月CBOT价格中枢区间560-610美分/蒲式耳。
► 外盘方面,我们假设,中性预期下考虑美国受干旱影响较当前库消比下调0.8ppt,结合原油向上弹性我们估算中枢相对8月均价上涨20%,预计CBOT玉米约560美分/蒲式耳;我们认为在超强厄尔尼诺下,巴西丰产预期或受厄尔尼诺洪涝影响,我们预计带动库消比下修至9.4%,较当前库消比下调1.4ppt,根据弹性我们估算中枢相对8月均价上涨30%,预计CBOT玉米610美分/蒲式耳。
► 内盘方面,9月USDA预计中国26/27年度玉米库消比51%,库存安全度较高,且厄尔尼诺对玉米产区影响有限,但考虑外盘涨价后国内进口采购成本上升、进口减少,或边际带动供应小幅减量和去库,预计玉米价格有望小幅走强。
图表17:全球(不含中国)玉米平衡表预测
资料来源:USDA,中金公司研究部
大豆:美豆产量存下修风险,生柴需求增加紧缩平衡表
当前基本面:优良率低迷但美豆单产超预期上调,生柴需求增加紧缩平衡表。9月USDA预期美豆单产为52.8蒲式耳/英亩,较8月上调0.2%,虽然当前优良率接近22/23年水平,对应USDA实际测产好于预期,需关注后续收获期实际情况的变化。
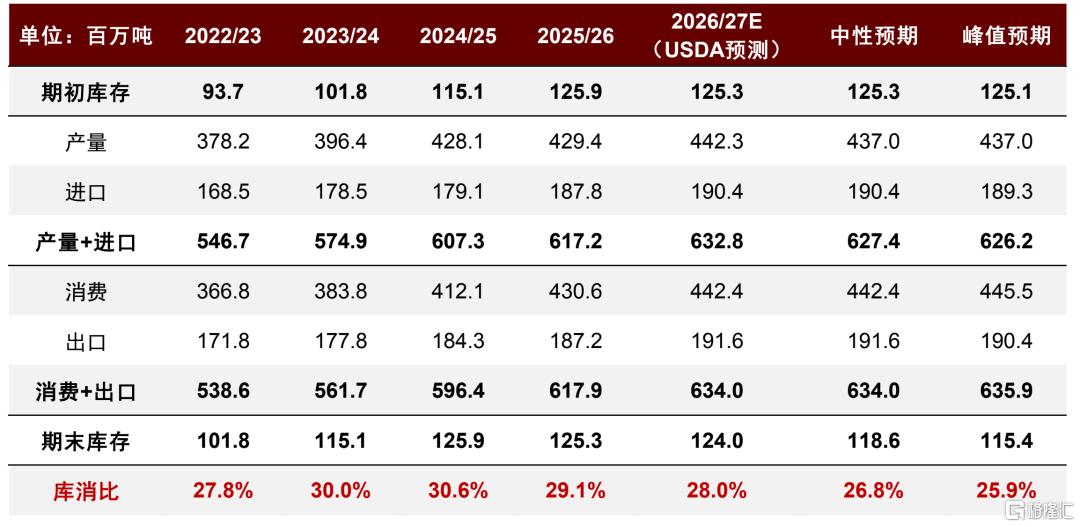
平衡表推算:大豆受厄尔尼诺预期影响存在不确定性,内外盘中性预期较8月涨幅10%,峰值预期涨幅20%,对应3-6个月CBOT价格中枢区间1300-1400美分/蒲式耳。我们假设,中性预期下考虑美国干旱、南美产区厄尔尼诺增产受压下,全球库消比下修至27%,较当前库消比下调1.2ppt,结合原油向上弹性我们估算中枢相对8月均价上涨约10%,预计CBOT大豆1300美分/蒲式耳;需求上升预期下考虑高油价继续推升需求,带动库消比下修至26%,较当前库消比下调2.1ppt,根据弹性我们估算中枢相对8月均价上涨约20%,预计CBOT大豆1400美分/蒲式耳。
图表19:全球大豆平衡表预测
资料来源:USDA,中金公司研究部
棕榈油:弱现实逐步修复,强预期进一步抬升
当前基本面:由供应恢复向供应收紧切换。供应端看,马来西亚7月棕榈油产量同比-1.1%至179万吨,同比已经连续第五个月下降;高产季的供应改善力度正在减弱,随着四季度进入季节性减产阶段、出油率回落,供应端有望逐步收紧。需求端看,印尼自7月正式实施B50生物柴油政策,全年预计额外增加约174万吨毛棕榈油需求。
平衡表推算:内外盘中性预期较8月涨幅20%,对应3-6个月BMD棕榈油价格中枢区间5500马来西亚林吉特/吨(内盘棕榈油均价11500元/吨)。本轮厄尔尼诺下,树龄老化与天气扰动共同制约东南亚棕榈油产量,厄尔尼诺将影响27年产量兑现,预计27年下修库消比至13%,较当前库消比下调5ppt,结合原油向上弹性我们估算中枢相对8月均价上涨20%,预计BMD棕榈油5500马来西亚林吉特/吨(国内进口依赖度高,内盘涨幅一致)。
其他主要农产品
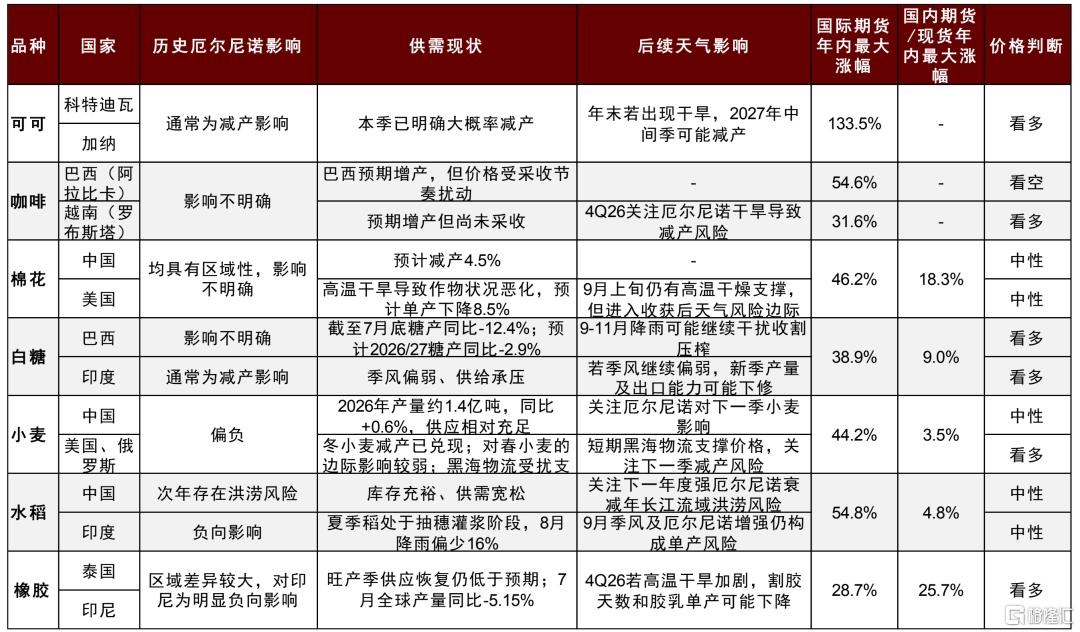
图表22:其他主要农产品受厄尔尼诺影响与价格判断总览
注:外盘价格为可可(ICE可可)、阿拉比卡咖啡(纽交所)、罗布斯塔咖啡(伦敦商品交易所)、棉花(ICE2号棉花)、小麦(CBOT小麦)、水稻(CBOT糙米)、橡胶(东京橡胶RSS3);内盘价格为棉花(郑交所)、白糖(郑交所)、小麦(现货价)、水稻(现货价)、橡胶(上交所)资料来源:USDA,iFinD,ICCO,Oxford Economics,COCOBOD,Conab,Cotton Incorporated,Impax,Czarnikow,Reuters,NOAA/CPC,Barchart,ICE Futures U.S.,ICE Futures Europe,中金公司研究部
可可前期供给冲击已推动价格显著上涨,关注四季度厄尔尼诺潜在干旱影响。
► 厄尔尼诺历史影响:通常为减产影响。三次超强厄尔尼诺中,科特迪瓦对应作物年度产量3次均下降,平均降幅约14%;加纳产量1次下降、2次增加;厄瓜多尔产量3次均下降。
► 价格与判断:价格已处高位,厄尔尼诺贡献远期上涨空间。我们认为,若西非年末干旱和中间季减产进一步兑现,可可价格仍有上涨空间。
咖啡前期供应节奏扰动推动阿拉比卡显著上涨,巴西新豆加快释放后价格仍有回落空间,关注越南厄尔尼诺风险。
► 厄尔尼诺历史影响:影响不明显。三次超强厄尔尼诺中,巴西对应收获年度产量3次均增加,平均增幅约42%;越南对应作物年度产量2次增加、1次下降,增产年份平均增幅约4.0%,减产年份降幅约13.0%
► 价格与判断:阿拉比卡价格已处高位,预计随供应释放回落;罗布斯塔有上涨空间。我们认为,若巴西出口和ICE补库继续加快,阿拉比卡仍有回落空间;越南需关注后期厄尔尼诺干旱风险,产量低于预期则有上涨空间。
棉花供给端天气风险推动价格快速上涨,进一步上涨空间有限。
► 厄尔尼诺历史影响:对中国、美国棉花的影响具有区域性,总体影响方向不明确。三次超强厄尔尼诺中,美国棉花产量3次均下降,平均降幅约15.1%;中国2次增加、1次下降;印度和巴西均为2次下降、1次增加,区域差异较为明显。
► 价格与判断:棉价已处高位,进一步上涨空间有限。我们认为,未来美国南部高温干燥天气预计持续至9月上旬,对短期价格仍有支撑,但高价对纺织需求和进口采购的抑制将限制进一步上涨空间。
白糖现实供需仍偏宽松,厄尔尼诺支撑远期预期。
► 厄尔尼诺历史影响:通常有利于巴西甘蔗生长,但干扰收获和压榨,通常导致印度、泰国减产。三次超强厄尔尼诺中,巴西糖产量2次增加、1次下降,增产年份平均增幅约9.0%,减产年份降幅约3.6%;印度和泰国均3次下降,超强厄尔尼诺对印度、泰国供给的负向影响更为稳定。
► 价格与判断:价格已处高位,仍有上涨空间。我们认为,若9-11月巴西降雨持续干扰压榨、印度季风继续偏弱,糖价仍有上涨空间。
小麦本季主产区减产风险已基本兑现,黑海物流扰动支撑价格,关注厄尔尼诺对下一季小麦的影响。
► 厄尔尼诺历史影响:历史上厄尔尼诺对美国、中国产区影响偏负,阿根廷等地偏正,总体偏负。三次超强厄尔尼诺对应收获年度中,中国表观产量2次增加、1次下降,增产年份平均增幅约10.7%,减产年份降幅约11.1%;美国和印度同样为2次增加、1次下降。
► 价格与判断:黑海物流风险支撑价格,关注厄尔尼诺对下一季小麦的潜在减产影响。短期黑海物流风险仍将支撑价格;潜在关注厄尔尼诺对下一季小麦产量的影响。
水稻现实供应仍较充裕,亚洲主产区已进入单产形成关键期,厄尔尼诺天气风险支撑远期价格预期。中国本季供给充裕,关注2027年夏季洪涝风险。
► 厄尔尼诺历史影响:对印度水稻产量负向影响,中国次年存在洪涝风险。中国历史上1982/83、1997/98和2015/16三次强或超强厄尔尼诺之后的1983、1998和2016年均出现明显长江洪涝,但其他区域增产抵消了部分影响,全国稻谷产量仅1998、2016年分别下降约1%和0.5%。当前本轮厄尔尼诺仍在快速增强,下一年度需关注洪涝减产风险。
► 价格与判断:短期价格上涨空间受限,下一年度有减产风险支撑。19次厄尔尼诺期间,国际稻米价格上涨11次,平均涨幅22%;下跌8次,平均跌幅10%。国内庞大库存仍限制米价涨幅,关注下一年度减产风险。
天然橡胶旺产季增产仍不及预期,超强厄尔尼诺或进一步压制东南亚供给。
► 厄尔尼诺历史影响:区域差异较大,对印尼有明显负向影响。三次超强厄尔尼诺对应年份中,全球最大天然橡胶生产国泰国产量2次增加、1次下降,增产年份平均增幅约9.2%,减产年份降幅约2.2%;印度尼西亚产量和单产均3次下降,越南产量3次增加。
► 价格与判断:供给偏弱推动价格上涨,中期厄尔尼诺供给风险形成支撑。我们认为,若四季度泰国、印度尼西亚等主产区持续高温干旱,割胶及胶乳产出受到抑制,天然橡胶价格仍有上涨空间。
风险提示
极端天气风险:全球主要农业产区面临厄尔尼诺/拉尼娜现象切换带来的异常降水与干旱威胁,可能对关键生长期作物单产形成冲击。厄尔尼诺/拉尼娜的发生导致的极端天气发生的时间、区域和结果亦存在不确定性,从而可能引发全球农产品价格阶段性剧烈波动。
地缘关系风险:地区冲突升级若波及关键港口或运输通道,将直接阻断全球小麦、玉米等大宗农产品的跨区域流通。地缘紧张局势还可能推升能源与化肥价格,从成本端传导至种植利润。
贸易摩擦风险:主要消费国与出口国之间的关税政策调整存在反复可能。贸易摩擦升级将迫使供应链在短期内寻求替代来源,增加转运成本与交付延迟风险,还可能改变全球农产品贸易流格局,加剧主要品种的区域供需错配。
注:本文摘自2026年9月18日已经发布的《超强厄尔尼诺:强在哪里,涨在何处?》;作者:王思洋 S0080523070004、樊嘉敏 S0080525120001、陈泰屹 S0080524020011