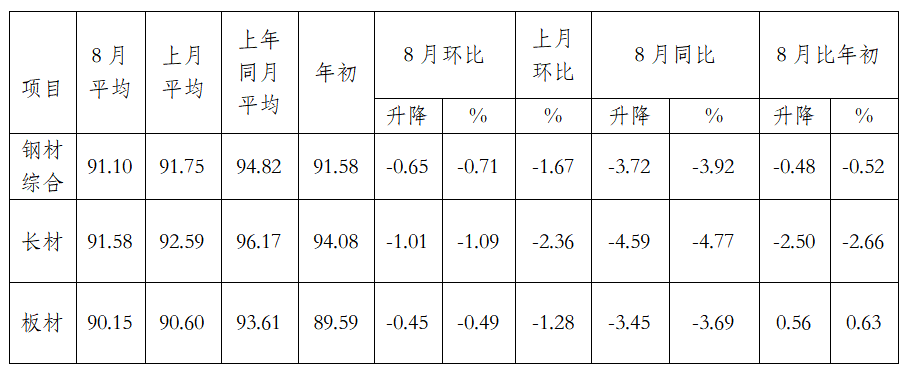
智通财经APP获悉,中钢协发文称,8月份,国内钢材市场在需求季节性回暖预期逐渐升温、成本支撑弱化、库存压力有所缓解的背景下止跌企稳,先抑后扬,总体上行。进入9月份,传统的“金九”并未如期而至,国内钢材市场价格呈窄幅震荡运行态势。据钢铁协会监测,8月份,CSPI平均值为91.10点,环比下降0.65点,降幅为0.71%;同比下降3.72点,降幅为3.92%。其中,CSPI长材指数平均值为91.58点,环比下降1.01点,降幅为1.09%;同比下降4.59点,降幅为4.77%。板材指数平均值为90.15点,环比下降0.45点,降幅为0.49%;同比下降3.45点,降幅为3.69%。
截至2026年8月末,中国钢材价格指数(CSPI)为92.10点,环比上升1.03点,升幅为1.13%;比上年末上升0.23点,升幅为0.25%;同比下降1.92点,降幅为2.04%。
1-8月份,CSPI平均值为92.26点,同比下降1.47点,降幅为1.57%。
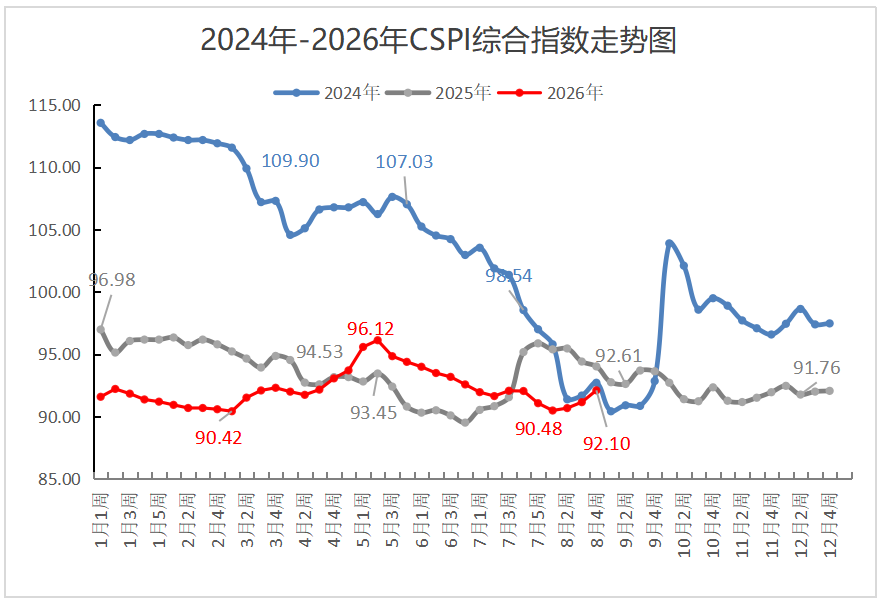
(一)长、板材月末价格环比均上升,长材环比升幅较大
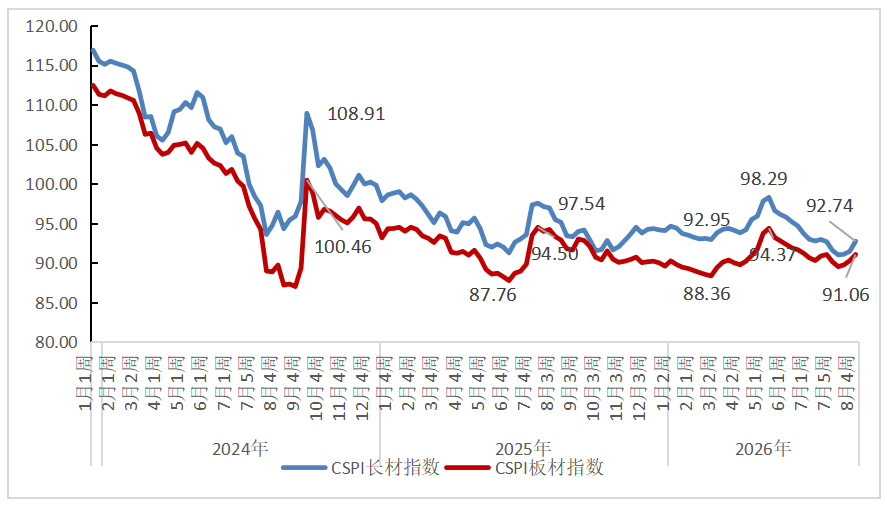
截至8月末,CSPI长材指数为92.74点,环比上升1.17点,升幅为1.28%;CSPI板材指数为91.06点,环比上升0.93点,升幅为1.03%;与上年同期相比,CSPI长材、板材指数分别下降2.39点和下降1.83点,分别下降2.51%和1.97%。
1-8月份,CSPI长材指数平均值为94.00点,同比下降1.65点,降幅为1.72%;板材指数平均值为90.60点,同比下降1.50点,降幅为1.63%。
中国钢材价格指数(CSPI)变化情况表
CSPI长材和板材价格指数走势图
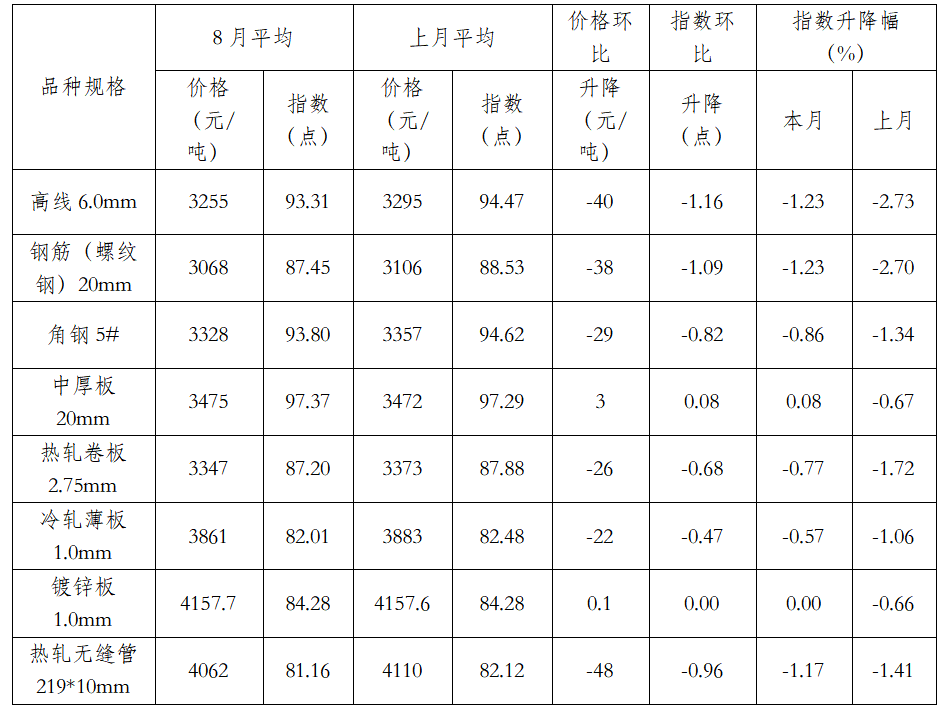
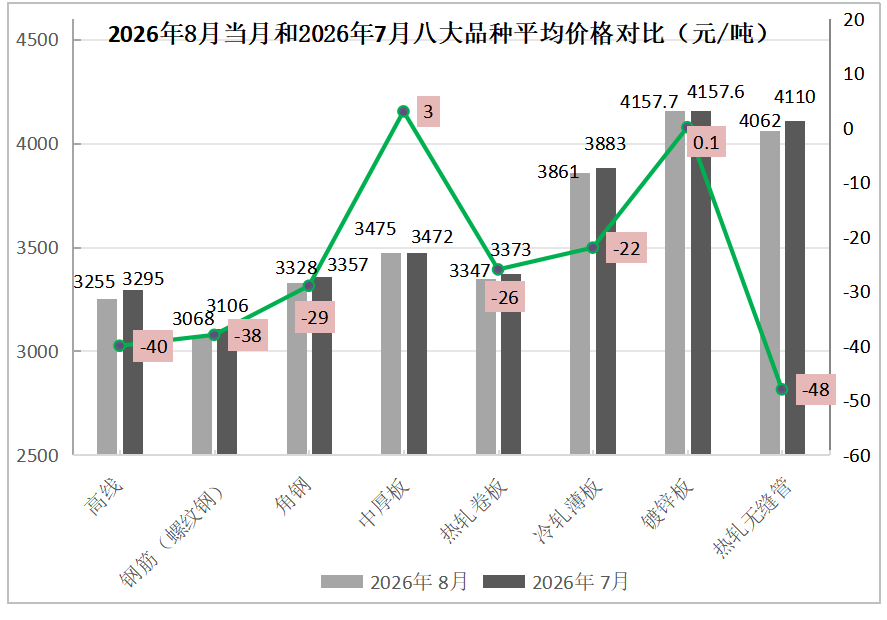
(二)八大钢材品种月平均价格下降为主
8月份,监测的八大钢材品种平均价格除镀锌板和中厚板平稳外其余均下降。长材品种中高线价格下降较大,降40元/吨,指数降幅为1.23%,板材品种中热轧卷板价格下降较大,降26元/吨,指数降幅为0.77%,无缝管在八大品种中价格下降最大,降48元/吨,指数降幅为1.17%。
主要钢材品种价格及指数变化情况表
(三)近期中国钢材价格指数窄幅震荡运行
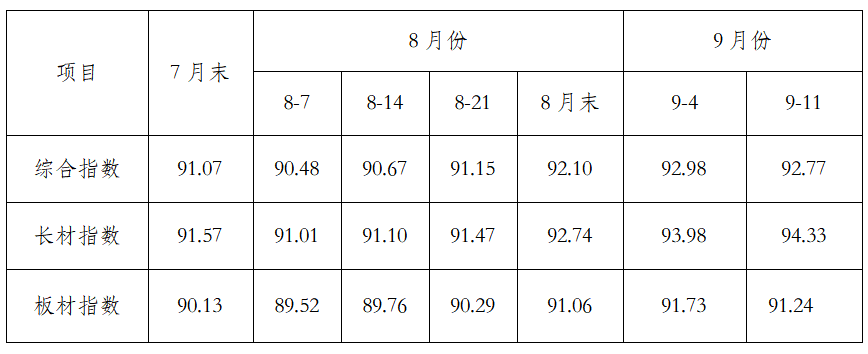
1-2月,国内钢材市场价格呈现“稳中偏弱、窄幅震荡”的运行态势。3-4月震荡上行,至4月末,中国钢材价格指数首次超过去年同期。5月份,国内钢材市场走出了冲高回落的运行态势。6月份,需求季节性收缩,库存开始累积,行业淡季特征进一步显现,国内钢材市场价格整体承压下行。7月份,全国全面进入主汛期,国内钢材市场延续弱势,价格震荡下行。8月份,国内钢材市场在需求季节性回暖预期逐渐升温、成本支撑强化、库存压力边际缓解的背景下止跌企稳,走出“先抑后扬、低位修复”的运行态势。进入9月,焦炭多轮提涨落地,国内钢材市场从8月的“成本驱动型上涨”切换为“成本支撑与需求不及预期相互博弈”的僵持状态,价格窄幅震荡运行。
CSPI近月各周价格指数变化情况表
(四)各地区钢材价格指数均值环比均继续下降
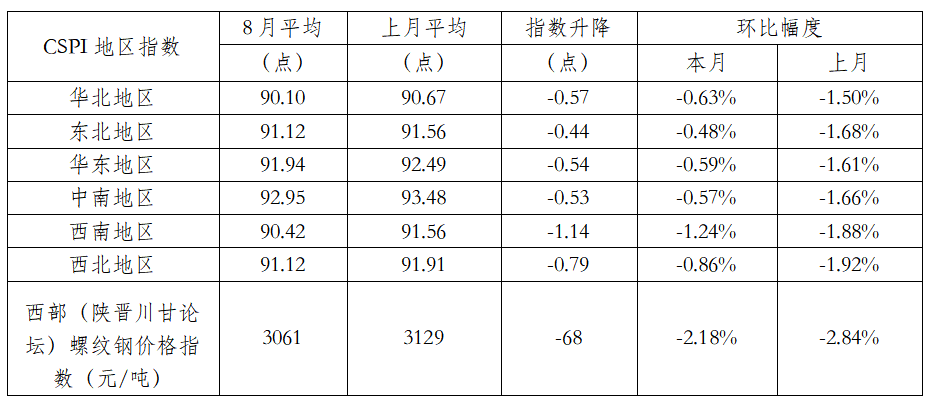
分地区来看,8月份CSPI全国六大地区钢材价格指数平均值环比均下降,降幅较上月有所收窄。其中,降幅较大的为西南地区,降幅为1.24%,东北地区降幅最小,为0.48%。
8月份,西部(陕晋川甘论坛)螺纹钢价格指数平均值为3061元/吨,较上月降2.18%。
CSPI分地区钢材价格指数变化情况表
国内市场钢材价格变化因素分析
(一)主要用钢产业继续走弱
1-8月份,全国固定资产投资(不含农户)293092亿元,同比下降7.2%,降幅继续扩大,投资端下行压力持续加大。其中,基础设施投资同比下降4.0%,降幅较1-7月份扩大0.4个百分点,基建投资延续负增长态势,传统“稳增长”引擎对钢材需求的托底作用继续削弱。1-8月份制造业投资同比下降2.3%,降幅较1-7月份扩大0.6个百分点,延续了下滑趋势。
8月份,制造业采购经理指数为49.8%,比上月上升0.6个百分点,景气水平回升,但仍位于收缩区间。制造业生产指数和新订单指数分别为50.4%和50.6%,比上月上升0.5个和2.1个百分点,制造业企业生产和市场需求均较上月扩张,生产指数、新订单指数双双站上 50 荣枯线。工业增加值方面,1-8月份,全国规模以上工业增加值同比增长5.3%,增速与1-7月份持平。
据中国汽车工业协会分析,8月,多地汽车消费补贴持续升级,车企促销活动活跃,汽车产销环比增长、同比小幅下降。1-8月,汽车产销分别完成2025.5万辆和2031.5万辆,同比均下降3.8%。汽车作为板材的重要下游,其产销走弱直接压制板材需求。
从房地产业来看,房地产三项核心指标降幅同步扩大,下行趋势未止。1-8月份全国房地产开发投资同比下降19.9%,降幅进一步扩大;1-8月份,房屋新开工面积同比下降24.8%,降幅较1-7月份扩大0.8个百分点;1-8月份,新建商品房销售面积同比下降12.1%,降幅比1-7月份扩大0.3个百分点。总体看,投资、新开工、销售三项核心指标降幅同步扩大,新房开工深度负增长,说明房地产市场仍在探底过程中,新开工的深度收缩直接压制螺纹钢等长材需求。
总结来看,今年1-8月,我国国民经济运行总体平稳,但钢铁行业“需求端走弱”的趋势没有改变。基建投资延续负增长,且降幅持续扩大,表明财政资金从拨付到形成实物工作量的传导效率仍有待提升。制造业投资由年初的正增长转为持续负增长,设备更新政策的拉动效应正在边际减弱。房地产投资的深度收缩,仍是钢材需求最大的拖累项。虽然8月制造业PMI、新订单指数等先行指标出现边际回暖,但这一回暖更多体现在高技术制造等领域,尚未有效带动钢铁需求。在地产与基建需求持续走弱的背景下,行业“供强需弱”的基本矛盾依然突出。
(二)1-8月份粗钢表观消费降幅大于产量降幅
据国家统计局最新发布的数据,1-8月份,我国粗钢产量65185万吨,同比下降3.1%;8月份粗钢日均产量240.7万吨,环比下降3.0%。1-8月份,我国生铁产量56340万吨,同比下降3.1%。8月份生铁日均产量218.2万吨,环比下降1.0%;1-8月份,我国钢材产量95075万吨,同比下降1.7%;8月份钢材日均产量370.2万吨,环比下降1.5%。从单月数据看,8月份粗钢、生铁、钢材日均产量环比全面下降,反映钢厂在利润承压与需求疲弱背景下的主动减产意愿增强。
从进出口来看,1-8月份我国钢材进出口同比均量减价增。1-8月累计出口钢材7514.9万吨,同比减少234.4万吨、降幅3.0%。均价705.9美元/吨,同比增长6.9美元/吨,增长1.0%。1-8月累计进口钢材357.4万吨,同比减少42.1万吨、降幅10.5%,均价1841.2美元/吨,同比上升129.2美元/吨,升幅7.5%。
由此计算,1-8月份,全国折合粗钢表观消费量为56169万吨(不含钢坯),同比下降4.1%。粗钢表观消费降幅比产量降幅高1个百分点,钢厂减产的速度不及需求下滑的速度,供需矛盾进一步深化。
(三)原燃料品种均价走势分化
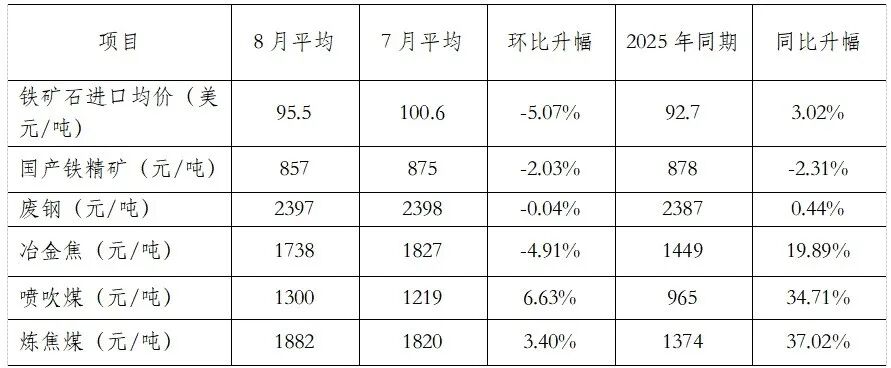
从原燃料来看,与7月份相比,原燃料各品种平均价格走势分化。废钢月平均价格平稳,冶金焦、国产铁精矿、进口铁矿石平均价格明显下降,喷吹煤和炼焦煤平均价格环比均大幅上升,其中,喷吹煤环比升幅超6%,同比来看,冶金焦、喷吹煤、炼焦煤月平均价格升幅均超19%。总体看,原燃料对钢价的支撑作用边际松动但仍较强。(见下表)
主要原燃料价格变化情况表
国际市场钢材价格环比小幅上升
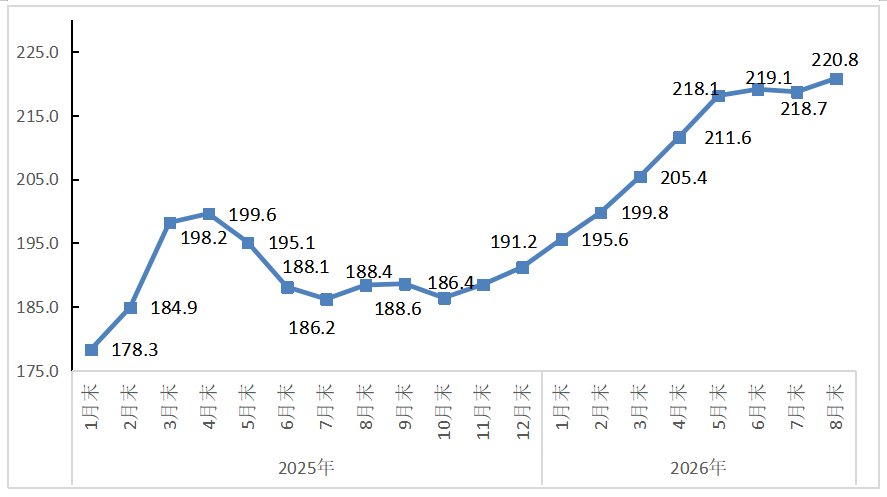
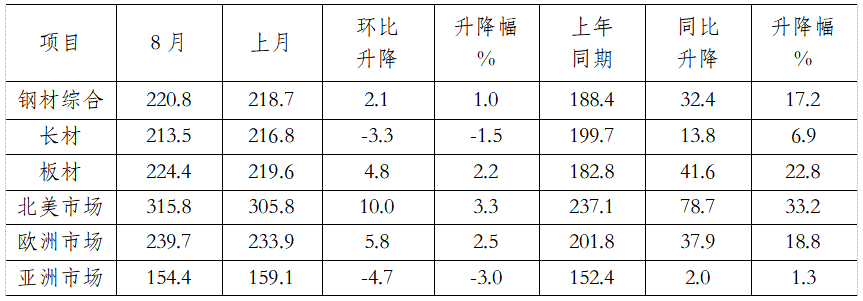
2026年8月份,CRU国际钢材价格指数为220.8点,环比上升2.1点,升幅1.0%;同比上升32.4点,升幅为17.2%。(见下图)。
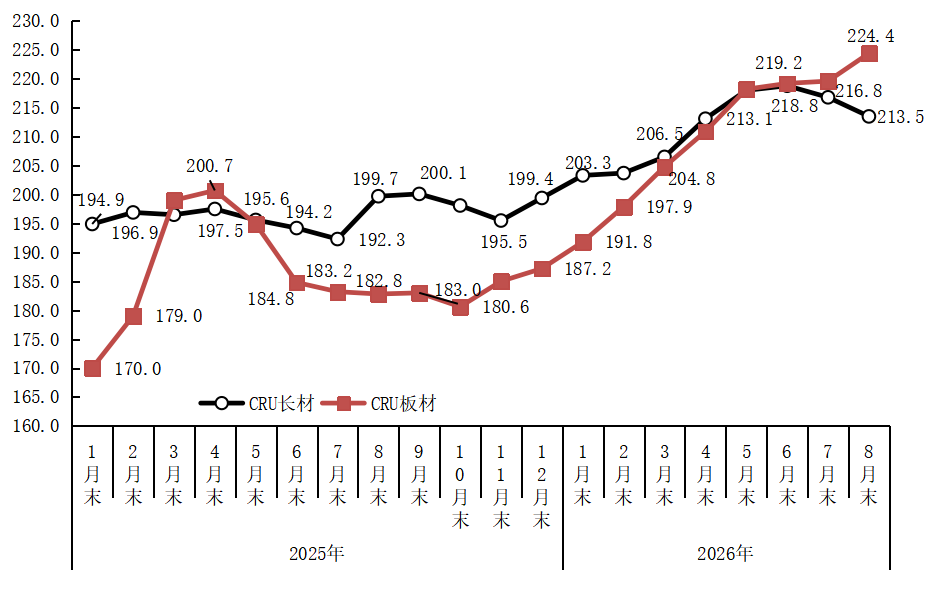
2026年1-8月,CRU国际钢材价格指数平均值为211.1点,同比上升21.3点,升幅为11.2%。其中,CRU长材指数平均值为211.7点,同比上升15.8点,升幅为8.0%;CRU板材指数平均值为210.9点,同比上升24.1点,升幅为12.9%。
国际钢材价格指数(CRU)走势图
国际钢材价格指数(CRU)变化表 单位:点
(一)长材、板材价格指数走势分化,长材环比下降板材上升
8月份,CRU长材指数为213.5点,环比下降3.3点,降幅为1.5%;CRU板材指数为224.4点,环比上升4.8点,升幅为2.2%;与去年同期相比,CRU长材指数上升13.8点,升幅为6.9%;CRU板材指数上升41.6点,升幅为22.8%。(见下图)
CRU长材和板材价格指数走势图
(二)北美、欧洲地区钢价指数上升,亚洲地区价格指数继续下降
1、北美市场
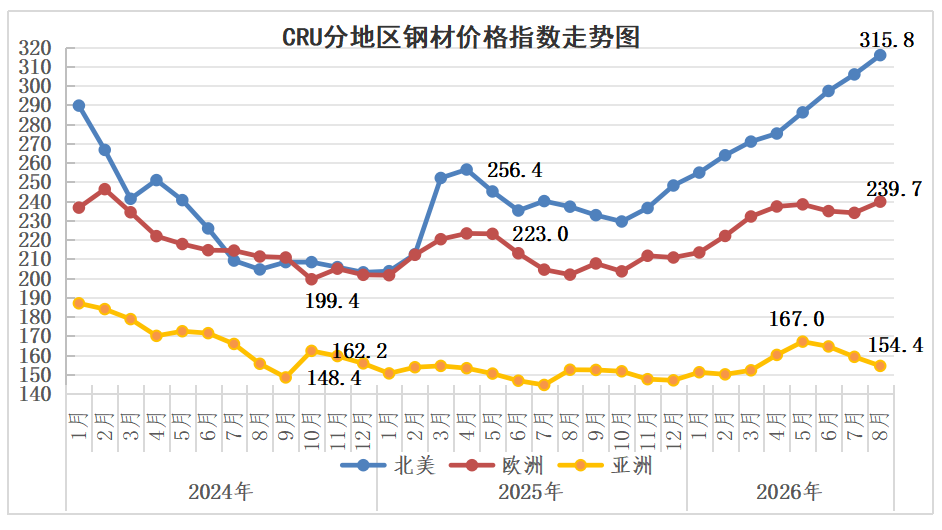
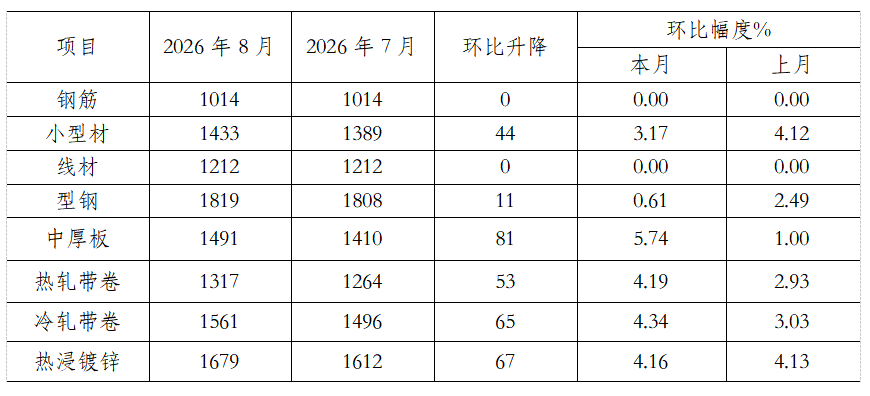
8月份,CRU北美钢材价格指数为315.8点,环比上升10.0点,升幅为3.3%;本月美国中西部钢厂钢材品种价格整体表现强劲。除了钢筋、线材持平外,其余均增长。其中中厚板价格上升较大,升81美元/吨,升幅为5.74%,型钢升幅较小为0.61%。受供给有限以及多个终端领域需求旺盛共同支撑,8月美国中厚板价格持续上涨。市场供给持续紧张,美国国内订货至交货周期拉长。此外,建筑、能源、重型制造、采矿等多个终端行业需求旺盛,支撑钢厂生产排产。与此同时,管道、桥梁等工程项目带来的增量需求,进一步放大季节性中厚板需求。
美国中西部钢厂钢材出厂价格变化情况表 单位:美元/吨
2、欧洲市场
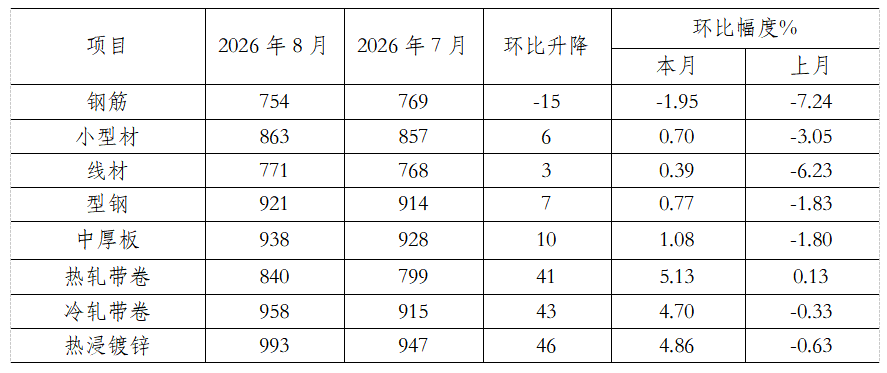
8月份,CRU欧洲钢材价格指数为239.7点,环比上升5.8点,升幅为2.5%;欧元区8月制造业PMI终值为52.7,环比继续上升,持续处于扩张区间,欧元区制造业景气连续走强,利好欧洲钢材需求。本月德国市场主要钢材品种价格除钢筋小幅下降外,其余均上升,其中,热浸镀锌、热轧带卷、冷轧带卷升幅均不低于4.7%,线材、小型材、型钢、中厚板稳中有升。本轮欧洲板卷涨价核心驱动在于供给结构发生变化:进口货源报价持续走高、到货有所收紧,对比之下本土钢厂货源性价比优势持续凸显,支撑区域板卷报价稳步抬升。
德国市场钢材价格变化情况 单位:美元/吨
3、亚洲市场
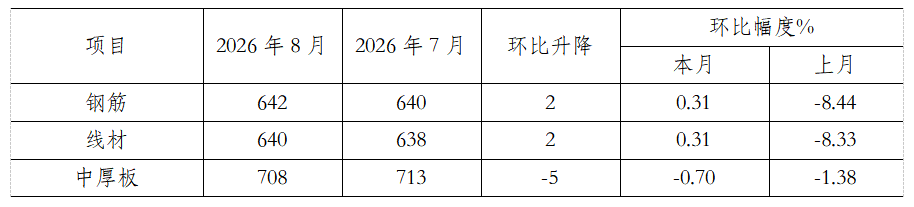
8月份,CRU亚洲钢材价格指数为154.4点,比上月下降4.7点,降幅为3.0%;本月印度市场三大钢材品种价格均平稳运行,其中中厚板稳中有降。近期印度季风降雨加剧,压制建筑施工,采购方意愿走弱,因而贸易环节库存随之抬升。(见下表)
CRU印度市场钢材价格变化情况表 单位:美元/吨
四、后期钢材价格走势分析
从全球经济形势来看,全球经济展现韧性。IMF总裁格奥尔基耶娃近期表示全球经济在伊朗战争引发的能源冲击中表现出超预期韧性,但韧性之下隐忧犹存,全球经济正处于“来自中东能源供应受阻的负面供应冲击”和“人工智能带来的正面需求冲击”之间的拉锯状态,尽管AI投资提供增长对冲,但不足以完全消化供给侧压力。此外,能源安全、厄尔尼诺现象及AI对金融稳定的潜在影响被列为威胁全球经济稳定的三大风险点。全球经济前景面临的风险较4月份有所平衡,但由于财政压力不断增加以及各国央行可能不得不维持紧缩货币政策以控制通胀,风险仍然偏向下行,对钢铁行业而言,这意味着外部需求环境整体承压。
国内来看,近期国内稳增长政策加力,增量政策可期。8月17日,国务院第十二次全体会议强调“及时谋划出台务实管用的增量政策”、“加快落实六张网建设实施方案”、“加快各类政策资金使用进度,尽早形成实物工作量”。政策信号明确从“存量落实”转向“增量加码”,为钢材需求提供了中期预期支撑。9月3日,“十五五”规划《纲要》重大工程建设推进会议召开,会议要求加快推进在建项目实施、推动一批新项目尽早开工建设,意味着基建项目从“规划”加速进入“施工”阶段,建筑钢材需求有望获得实质性托底。若政策资金在三季度末至四季度加速形成实物工作量,钢材需求有望迎来改善。
从供给端看,碳约束与产能政策协同加码,钢铁行业供给端收缩预期显著强化。9月初,生态环境部正式印发《全国碳排放权交易市场2025、2026年度发电及2026年度钢铁、水泥、铝冶炼行业配额总量和分配方案》,对发电、钢铁、水泥、铝冶炼四大工业行业配额分配统一作出系统安排。方案明确提出,配额分配将 “逐步与产能置换、产量调控政策衔接协同” ,并 “强化对违规落后产能、自备电厂的碳排放控制要求”,产能置换的硬约束与碳配额的软约束或将形成政策合力:落后产能既面临置换门槛,又面临碳排放成本上升的压力,退出通道被进一步收窄,供给端收缩预期显著强化。
从产量来看,2026年9月上旬,重点统计钢铁企业共生产粗钢1924万吨,平均日产192.4万吨,日产环比增长2.0%,9月上旬粗钢日产小幅回升。
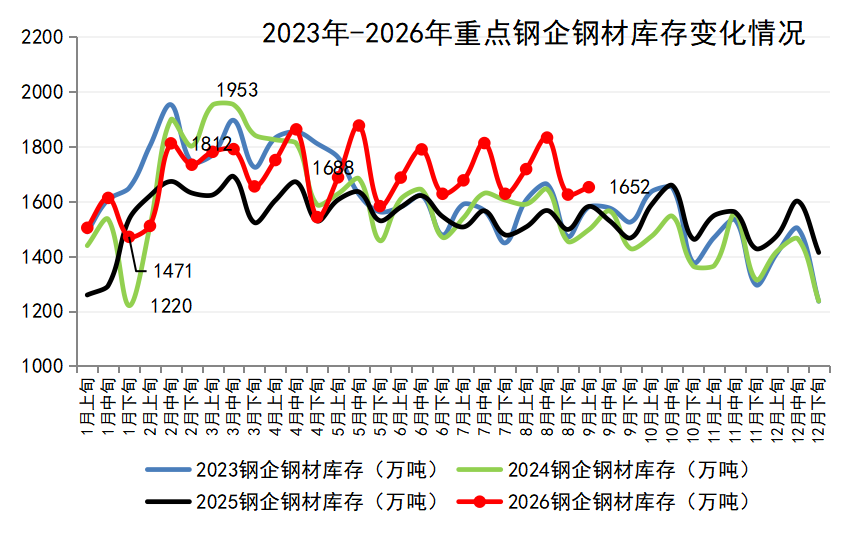
从库存来看,2026年9月上旬,重点统计钢铁企业钢材库存量1652万吨,环比上一旬增加27万吨,增长1.7%;比年初增加238万吨,增长16.8%;比上月同旬减少66万吨,下降3.8%;比去年同旬增加70万吨,增长4.4%,当前重点统计钢材库存仍处于近四年同期最高位。
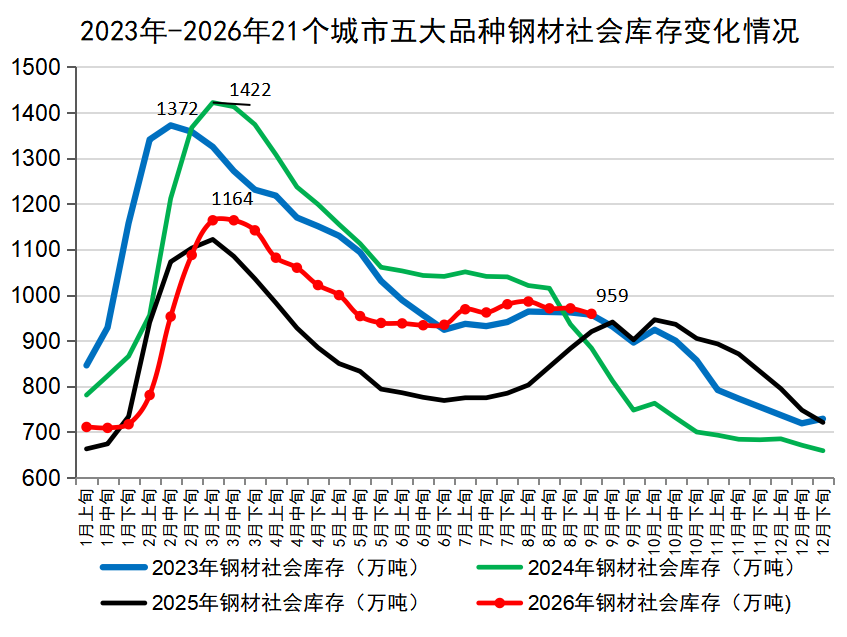
从社会库存来看,9月上旬钢材社会库存压力有所减轻。9月上旬,21个城市5大品种钢材社会库存959万吨,环比减少12万吨,下降1.2%,库存小幅下降;比年初增加238万吨,上升33.0%;比上年同期增加39万吨,上升4.2%。8月中旬以来,社会库存整体呈缓慢去化的特征,但同比去年仍处于偏高水平。
后期需要关注的主要问题:
一是旺季需求不及预期风险。一方面,房地产开发投资降幅仍在扩大,新开工面积持续负增长。在“控增量、去库存”政策导向下,新开工及房地产开发投资预计将继续在低位运行,另一方面, 虽然“六张网”“城市更新”等政策密集落地,但政策从部署到形成实物工作量存在时滞。基础设施投资持续负增长,基建对钢材需求的拉动节奏存在不确定性。此外,8月份工程机械主要产品开工率及月平均工作时长同比均下滑,建筑用钢需求缺乏实质性支撑。若9-10月终端需求未能有效释放,当前“成本推涨”的行情缺乏需求根基,钢价面临回调风险。
二是强化行业自律,维护市场秩序。当前钢铁行业正面临“高成本、弱需求”的双重挤压。自“5.22”沁源矿难以来,焦煤焦炭持续上涨,对钢铁企业形成较大成本压力。“金九”旺季需求迟迟未能兑现,钢价上行乏力,成本与钢价的剪刀差不断扩大。当前情况看,相当一部分钢企已陷入亏损,减产力度却明显不足,“越产越亏”的负反馈风险正在累积。在此背景下,企业更应理性看待市场波动,避免低价无序竞争,共同维护公平有序的市场环境。近期国家发展改革委、市场监管总局联合印发成本核算通知,聚焦低价无序竞争突出的重要工业品生产领域,旨在明确成本核算规则,为治理“低于成本倾销”提供可操作标准,企业应主动对标行业平均成本,规范定价行为,促进行业平稳运行。