来源:财经无忌

这个月,大董的“酥不腻”烤鸭被夹进了一只赛百味三明治。
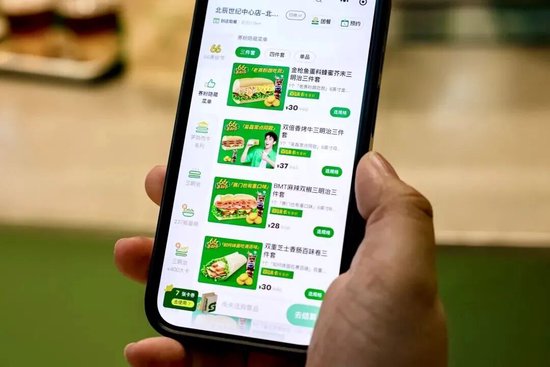
在烤鸭的出品方、那家人均数百元的餐厅里,这道菜是招牌;而在赛百味,三十多元就能吃到。一家米其林级别的中餐名店,和一个入华30年、被调侃为“白人饭”的洋快餐,就这样出现在同一只三明治里。
放在三年前,这件事几乎不可想象。
2023年年中的赛百味中国,是一个标准的失败样本:1995年进入中国市场,28年间门店总数仅约500家——同期肯德基中国门店已过万,麦当劳中国也接近6000家。品牌形象更为被动,社交平台上它被贴上“白人饭”的标签:冷食、清淡、价格不低,门店又多设在商场地下一层或不显眼的角落。
后来接手中国业务的朱富强在一次行业活动上回忆:“过去大家看到赛百味餐厅的形象,几乎都是躲在商城角落里。”
此后的变化快得反常。2024年新开门店超过220家,创下入华以来的年度纪录;2025年新开超过300家;2025年8月8日,第1000家门店在上海淮海中路开业;2026年6月,门店总数突破1200家。仅2023年下半年至2025年底的新增门店数,便超过此前28年的总和。
一个30年未能起色的市场,为何在3年内发生转折?
赛百味是全球门店数量最多的快餐品牌之一,业务覆盖100多个国家和地区,门店约3.7万家。其扩张依靠的是极致轻资产的加盟模式:加盟门槛低、扩张速度快,总部不承担房租与人工成本,收入主要来自加盟费与供应链差价。
2015年以后,这一模式在全球市场开始显露疲态——赛百味在美国累计关闭约8000家门店,全球门店从高峰期的近4.5万家收缩至约3.7万家。
这套模式在全球尚且由盛转衰,在中国市场的问题则更为彻底。
据中国连锁经营协会2023年3月公示,截至2023年1月31日,赛百味在华535家门店中,加盟店530家,直营店仅5家。加盟本身并非原罪——麦当劳、肯德基同样倚重加盟——赛百味的问题在于:只有加盟,没有管控。
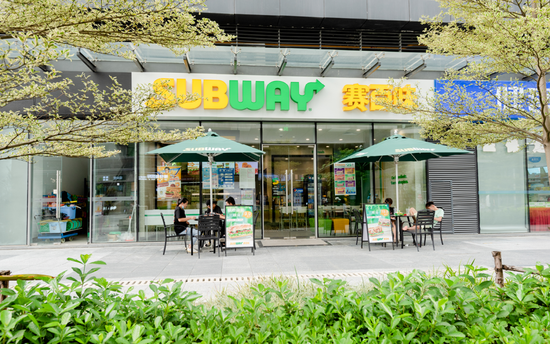
失控渗透到每个环节。选址上,哪里租金便宜就开在哪里,品牌能见度趋近于零。品控上,服务、食材与出餐质量参差不齐。最致命的是门店蚕食:同一区域门店过密,相互分流客流,单店利润被稀释;加盟商盈利受损后压缩成本,客流进一步下滑,形成恶性循环。
更深层的问题在于决策权的归属。
产品研发权掌握在全球总部,菜单全球统一,新品上市需要远程审批——中国消费者的偏好,要等待迈阿密点头。而这套统一菜单与中国市场的饮食认知存在错位:冷三明治在中国消费者的认知里更接近“加餐”而非“一顿饭”,后者要的是热食、入味与饱腹感。价格带同样尴尬:人均30—40元的定价,在麦当劳可以买到汉堡、薯条加可乐的套餐,在赛百味只能买到一个冷三明治。
时代背景进一步放大了这种错位。
2023年前后,中国餐饮行业进入价格战周期,“9.9元”一度成为西式快餐心照不宣的价格锚点,一个客单价30多元的冷食品牌恰好处于火力最集中的位置。所谓“白人饭”的标签,并非消费者偏见,而是产品、价格与时点三重错位叠加的必然结果。

2023年6月,赛百味全球总部与上海富瑞食签订新的总特许经营协议,这也是赛百味历史上规模最大的总特许经营协议。
富瑞食获得在中国大陆开发所有门店的独家权利,并承诺20年内开设近4000家门店,将中国市场规模扩大七倍以上。品牌所有权仍归全球总部,富瑞食是经营权的接盘方;此前一个月,富瑞食已成为赛百味在华两家管理公司的唯一股东,法定代表人变更为朱富强。
朱富强的履历决定了这次接盘的分量。
他1992年从麦当劳基层做起,在体系内工作约20年;2012年加入汉堡王中国时,后者在华门店仅约60家,他主导的扩张在6年内将门店数量推过1000家,约7年达到1300多家;2014年起任首席运营官兼首席发展官,2020年4月升任汉堡王中国CEO,成为该品牌首位本土掌舵者。
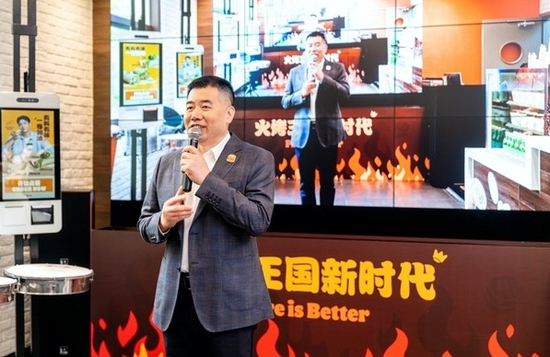
从麦当劳基层一路做到三家美国快餐品牌中国业务的负责人,朱富强是国内餐饮连锁领域少见的、完整经历过一线运营与规模化扩张的职业经理人。
但赛百味的难度高于汉堡王:品牌认知几近归零,体系松散,直营能力、供应链与数字化基础几乎空白,一切需要从零搭建。
朱富强做出的第一个关键决策,是从“加盟为主”转向“直营先行”。新的直营店优先落位核心商圈的沿街一层,普通门店保证20—30个座位,与过去“躲在角落”的加盟店形成鲜明对照。
直营意味着更重的资产投入:2026年初,富瑞食完成增资,注册资本从5800万美元增至9300万美元。但直营也让总部得以直接控制选址、品控、服务与品牌形象——这是将一个松散的加盟联合体改造为可复制连锁模型的唯一路径。
经营数据初步验证了这一判断:朱富强披露,2024年、2025年赛百味中国收入保持双位数增长,新店在开业当年即实现盈利。
经营权交割之后,本土研发全面提速,首席市场官王威表示,从配方、原料到上市节奏,完全由中国团队主导。
创新是一步步来的。早期以口味试水为主,2023年冬季推出猪颈肉、照烧肥牛三明治,2024年春节推出鲍鱼大虾三明治,2025年4月又向健康餐场景延伸,上线“237能量碗”;转折出现在2025年秋,赛百味与米其林星厨俞斌共创以“京焰炙烤”为主打的“星厨炙感”系列,2026年春夏再推漳州春笋配灯影酱牛排的“笋势而牛”系列,第一次跳出“快餐”的价格带与品质预期。
真正有想象力的一步,是把联名变成机制。
2026年9月,伴随大董烤鸭系列上市,赛百味宣布“百味新江湖”战略:每年秋季与高端中餐品牌或名厨合作开发季节限定产品,大董是首个合作方。
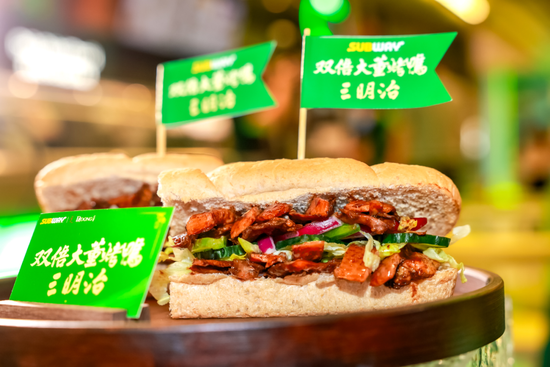
这不再是一次性的营销事件,而是一套固定机制——消费者可以像期待星巴克的圣诞季产品一样,期待赛百味每年秋季的中式限定。一个三明治品牌,由此建立起自己的季节节奏。
但联名只是表面,真正值钱的是背后的供应链突破。
烤鸭三明治听起来简单,实际是个工程难题:鸭皮要酥脆,又不能被面包与蔬菜的水汽软化。大董团队为此完成了鸭肉皮脂配比的精细化调整,将预处理与口味锁定环节集中在中央厨房完成,冷链配送到店后,门店只需按统一流程制作、加热、出品——门店员工不需要会烤鸭,只需要会加热。
这件事的意义不在于又多了一款新品。赛百味中国实际验证的是:高端中餐工艺可以被拆解为千家门店可标准化复制的快餐产品。这条路径一旦跑通,意味着任何存在工艺壁垒的中餐品类,理论上都可以被“翻译”为快餐产品。值钱的不是联名,而是将高端工艺工业化的能力。此前的猪颈肉、照烧肥牛等中式产品,已反向输出至亚太乃至全球市场——过去是中国市场等待总部审批,如今是其他市场等待中国团队的输出。
一个直观的变化在菜单上:如今赛百味中国的菜单上,全球经典产品已占少数,大部分来自本土研发。
产品和模式改了,品牌形象也得改。赛百味的做法不是简单的高端化升级,而是主动贴近年轻消费群体。分量最重的动作是门店设计权的独立:朱富强透露,赛百味全球门店设计目前只分两类——中国设计与中国以外的设计,中国风格受到消费者认可,未来可能反哺亚洲、欧洲市场。
对于一个入华30年、长期处于全球体系边缘的市场而言,独立设计权的意义不亚于经营权本身。2023年11月,首家以“潜水艇三明治”为概念的旗舰店在上海开业,牛油果绿主色调的新形象取代了沿用多年的旧体系。

传播层面,赛百味选择接住并放大来自民间的梗。
“赛门”脱胎于网络流行句式,是网友表达对赛百味喜爱的戏谑称呼。2025年9月17日,借品牌创立60周年与“星厨炙感”系列上市,赛百味将微博、小红书、微信、抖音及外卖平台头像集体换成“赛百味儿”,在上海旗舰店挂出中式牌匾,全国门店派发“赛门头条”报纸,堂食顾客可抽取“赛门好运签儿”。
代言人策略同样指向年轻客群:2025年7月签约吴磊,2026年7月签约张凌赫(后者首次涉足连锁餐饮代言);IP联名同步推进,2025年与艺术家“花臂老王”推出“小野兽”系列,又与布达佩斯艺术家Judit Zengovari联名设计包装。

一个曾经最不中国的洋快餐,把本土化做到了这个份上,故事看似圆满。但商业叙事里没有“从此幸福”。1200家店是里程碑,也是新考验的起点——至少有三个问题,赛百味中国尚未给出答案。
第一,直营模式能否持续。直营是重资产生意,2026年初的大额增资已经说明问题。门店超过1200家之后,管理半径与运营复杂度呈指数级上升,高密度开店还可能在直营体系内部复制“门店蚕食”。公开资料未披露单店营收与利润率,单店模型能否支撑持续扩张,目前没有答案。可供参照的是同样采用“总特许+直营”路径的达美乐中国(达势股份,1405.HK):2024年首次实现全年盈利,收入43.14亿元,同比增长41.4%,新市场门店投资回报期约12个月。但披萨以外送为主、供应链更集中,与三明治的门店模型差异不小,这套逻辑能否平移,仍待验证。
第二,下沉市场是否成立。目前新开直营店80%以上位于一二线城市,上海、北京各约200家,而20年4000家店的目标绕不开下沉。三四线城市消费者是否愿意为一个三明治支付30元?对冷链要求较高的鲜蔬与现烤面包,供应链能否支撑?
可参照的对象是肯德基中国:截至2025年末门店达12997家,当年净增门店中加盟店占37%,正以更轻的模式推进下沉。赛百味需要追赶的不只是门店数字,还有市场覆盖的深度。
第三,直营跑通之后,加盟如何重启。赛百味中国的翻盘建立在直营之上,但20年4000家店的目标不可能完全依靠直营——资金、管理半径与人才梯队都无法支撑。重新引入加盟只是时间问题,而上一轮加盟的教训尚未远去:失控的选址、参差的品控、门店蚕食的恶性循环。
直营体系建立的标准能否有效传导给加盟商?利益分配机制如何设计,才能避免“赚不到钱就压缩成本”的死循环?朱富强在汉堡王时期曾以加盟模式开出1300家店,但赛百味的品牌底子比汉堡王薄得多,加盟商是否愿意跟进,是另一个问题。
这些问题目前没有答案,但它们决定了赛百味中国能走多远。
回到那只烤鸭三明治。它不只是一款新品,而是赛百味中国全面本土化的一个切片:三年之内,这家公司更换了经营权方、CEO、运营模式、产品体系、门店形象与品牌叙事——几乎所有能换的部分,都换了一遍。
这场翻盘的核心,不在于赛百味做了什么改变,而在于谁在做决策。赛百味中国的故事,本质上不是一个“美国品牌如何讨好中国消费者”的故事,而是一个“中国团队拿到经营权之后,能把一个美国品牌做到什么程度”的故事。
经营权已经到手。1200家店是既成事实,4000家店是承诺目标,中间隔着三个尚未回答的问题。路才刚刚开始,但至少这一次,做决策的人熟悉这个市场。