
中粮期货研究中心
【摘要】
9月以来美联储、欧洲央行(ECB)与日本央行(BOJ)相继完成了本轮紧缩周期中的首次或第二次加息,宣告全球政策利率正式步入新一轮同频加息周期。市场公认,原油与精炼油供给冲击带来的能源通胀,以及人工智能(AI)产业链爆发所引爆的全球电力、金属与资本开支(Capex)需求,是推动各大央行重拾鹰派姿态的共同主驱动。
然而,在“同步加息”的表象之下,全球主要央行正面临着深刻的非对称性宏观分化:
-
美联储(Fed)处于“高生产率+强财政+需求韧性”驱动的高内生性加息通道,真实无风险利率(R*)被显著抬升;
-
欧洲央行(ECB)陷入供给侧成本挤压下的被动滞胀型加息,加息空间严重受制于脆弱的区域基本面与成员国债务利差;
-
日本央行(BOJ)则处于“退出超宽松”与“抑制 imported 进口通胀”之间的平衡型慢加息轨道,难以释放激进收紧的斜率。
这一非对称分化的直接结果,是美国对 G7 其他主要经济体的一揽子利差(US-G7 Yield Differential)不仅没有因全球同步加息而收窄,反而展现出强劲的极韧性甚至走阔态势。强劲的利差优势叠加全球资本向美国 AI 生产率高地的深度集聚,彻底奠定了美元指数(DXY)在中长期维持基本面强势的底层逻辑。
【引言】
2026 年三季度伊始,全球金融市场原本预期在通胀回落的背景下,主要央行将全面开启宽松降息潮。然而,地缘政治引发的中东精炼油物流瓶颈、原油裂解价差居高不下,叠加全球 AI 算力基建对电力与大宗商品需求的强力拉动,使得全球通胀呈现粘性乃至二次抬头的迹象。
面对通胀预期的潜在脱锚风险,全球货币政策风向在 9 月发生了戏剧性的转折。9 月以来,美联储、欧洲央行以及日本央行相继通过加息决议或释放极具鹰派色彩的加息信号。这一现象标志着全球货币政策正式由“分化降息”转向“同步加息/紧缩加码”的新阶段。
然而,同频加息并不意味着货币政策的等强对等。对于宏观投资者而言,核心问题在于:在共同面对通胀驱动力的背后,各大央行的宏观基本面差异何在?这种差异将如何重新塑造全球资本流向与汇率格局?本报告将拆解各大央行背后的异质性逻辑,并评估其对美元指数基本面带来的深远影响。
一、共性驱动:能源供给冲击与AI新需求共振下的全球通胀重燃
全球三大央行在 9 月同步迈入加息或强鹰阶段,其直接诱因在于通胀上行风险的重新聚集。这一过程由供给侧与需求侧的“双轮驱动”共同塑造:
1.1 供给侧:地缘卡阻与中游精炼油暴涨的成本推升
自 2026 年中以来,中东地缘局势的升级导致沙特“东西管道”及红海沿岸延布港(Yanbu)发运中断,霍尔木兹海峡与曼德海峡的航运阻隔导致全球原油及精炼油供给遭遇物理性卡阻。柴油与汽油裂解价差的快速走阔,通过卡车运输附加费、航空燃油及公用事业电费,迅速向终端消费品与服务业二次渗透(Second-round Effects)。这迫使各国央行必须采取行动,防止短期能源冲击演变为长期通胀预期脱锚。
1.2 需求侧:AI 产业链爆发引爆“硬通胀”与资本开支狂潮
不同于传统周期性复苏,本轮全球需求侧呈现出鲜明的结构性特征。AI 基础设施(数据中心、电网改造、算力芯片)的暴增引发了全球对电力、铜等工业金属以及高阶半导体设备的抢购潮。这种强劲的实物资本开支(Capex)不仅推升了上游大宗商品价格,也抬升了全球的真实借贷成本(Real Borrowing Costs),为全球通胀注入了刚性的需求底座。
二、异质分化:三大央行加息背后的底层宏观逻辑拆解
尽管面对相似的外部通胀冲击,但由于经济结构、生产率水平与财政空间的根本差异,美联储、欧央行与日本央行的加息能力与终点利率(Terminal Rate)存在本质不同。
2.1 美联储(Fed):“高生产率+强财政”驱动的高内生韧性加息
美联储本轮加息具有极其充沛的内生动力与宏观承载力:
●全要素生产率(TFP)提振:美国作为全球 AI 技术的创新与应用主阵地,科技巨头的资本开支与生产率改善大幅抬升了美国经济的自然真实利率(R*)。这意味着美联储即使将政策利率推升至高位,也不会对实体经济造成毁灭性收缩。
●强财政与劳动力市场韧性:居民名义薪资同比增幅虽有放缓,但总体维持在 3.1% 以上的稳健水平,广义就业市场处于“低招聘、低解雇”的温和防守状态。加上财政赤字的持续扩张,美国总需求底座极具弹性。
●逻辑归宿:美联储的加息属于“需求+供给双重驱动的主动应对”,其终点利率更高(Higher for Longer),且政策利率在极高水平下依然能够保持经济不崩盘。
2.2 欧洲央行(ECB):供给侧暴击下的“被动滞胀型加息”
相比之下,欧洲央行的加息则是苦涩的“被动防御”:
●严重依赖外部能源进口:欧洲缺乏本土能源屏障,中东与红海物流受阻对欧洲工业与居民消费的打击远大于美国。欧洲面临的是典型的“成本推升型通胀(Cost-push Inflation)”。
●基本面失速与债务风险:欧元区制造业 PMI 长期在枯荣线下方徘徊,实体经济已处于停滞边缘。强行加息将直接加剧意、法等高债务成员国的 主权信用借贷成本,拉大欧元区内部国债利差(如 BTP-Bund Spread)。
●逻辑归宿:欧央行的加息属于“牺牲经济以遏制通胀的被动举措”。其加息斜率与终点利率受到经济衰退与金融稳定性(Financial Stability)的极窄空间约束,加息进程注定“边打边退”、难以持久。
2.3 日本央行(BOJ):“退出超宽松”与“抑制进口通胀”的审慎平衡
日本央行的加息逻辑则带有独特的结构性转型特征:
●春斗薪资传导与进口通胀压力:日本企业在“春斗”谈判后实现了工资增长向终端服务通胀的初步传导,同时日元长期贬值带来的进口成本激增促使 BOJ 必须通过加息来稳定汇率。
●巨额国债负担与慢速推进:鉴于日本政府庞大的债务 GDP 占比以及日本央行资产负债表上持有的巨额 JGB(日本国债),BOJ 的加息每一步都极其谨慎。JGB 收益率曲线的变陡会显著增加财政还本付息压力。
●逻辑归宿:日本央行的加息属于“政策正常化(Normalization)而非强力紧缩”,其政策利率绝对水平依然远低于美欧,无法从根本上扭转其低收益率货币的属性。
三、结果导向:G7一揽子利差结构与美元指数(DXY)的坚韧底座
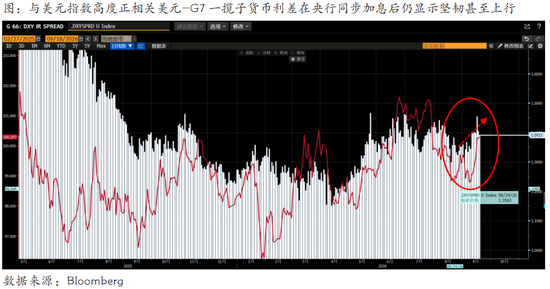
各大央行加息逻辑与能力的非对称分化,在资本市场上最直接的表达形式就是美国与G7 其他主要经济体之间的利差(US-G7 Yield Differential)。我们制作了根据美元指数G7权重设置的一揽子利差指数-下图柱状线显示
3.1 一揽子利差的韧性与相对优势
按照传统汇率理论,当非美央行开启加息而美联储接近加息尾声时,非美货币利率追赶美利率,美债利差应显著收窄,进而驱动美元指数下跌。然而,本轮周期的实际表现完全打破了这一传统经验:
●绝对利差依旧高企:由于美联储的终点利率与名义国债收益率(如美债 10 年期处于 4.5%-5.0% 的高位区间)远高于欧央行与日本央行,美债相比欧元区核心国债(如德债)及日本国债(JGB)仍享有 150-350 个基点以上的巨额利差优势。
●相对利差再次走阔:当市场意识到欧央行因衰退风险无法跟进美联储的强硬鹰派立场、且日本央行加息步履蹒跚时,资金重新计价美联储的政策利率终点,导致美国对 G7 一揽子货币的短端与长端利差呈现出“越加息、利差越坚韧”的倒挂反弹形态。
3.2 资金流动与美元指数(DXY)基本面的持续走强
G7 一揽子利差的强韧性为美元指数(DXY)构筑了坚不可摧的基本面护城河:
1.套利与避险资金的双重回流:极高的利差使得以美元为计价单位的无风险资产(如美债、高评级美股企业债)具备无可替代的收益率吸引力(Yield Advantage)。全球套利交易(Carry Trade)平仓后,资金并未大规模流向欧元或日元,而是重新回流美元货币市场基金。
2.AI 产业资本加深(Capital Deepening):美元不仅享有“高利率”的金融属性,还叠加了“高生产率/AI资本高地”的实体属性。全球股权资本为了追逐美国科技巨头的 AI 商业化红利,形成长期资本项下的美元纯买盘。
3.美元指数(DXY)结构支撑:在 DXY 权重中,欧元占比高达 57.6%,日元占比 13.6%,英镑占比 11.9%。只要欧央行与日本央行因基本面脆弱而无法维持比美联储更激进的紧缩路径,DXY 的加权利差底座就始终稳固。
四、结论与宏观资产配置建议
本轮 9 月全球央行同步加息的潮水之下,掩盖的是美国经济与其他 G7 经济体在生产率、财政空间与能源自给率上的深层鸿沟。
同频加息并不等于货币政策的平等对冲。美联储基于高内生韧性的“高加息/高利率”,与欧日央行基于成本冲击与汇率防御的“被动加息”形成了鲜明的反差。这种非对称性确保了美国对 G7 一揽子利差的持续走阔与坚韧,奠定了美元指数中长期基本面持续走强的核心基石。市场期待的“美元趋势性熊市”在当前宏观逻辑下难以轻易兑现。
作者简介
柳瑾
中粮期货研究院 首席宏观研究员
投资咨询资格证号:Z0012424