
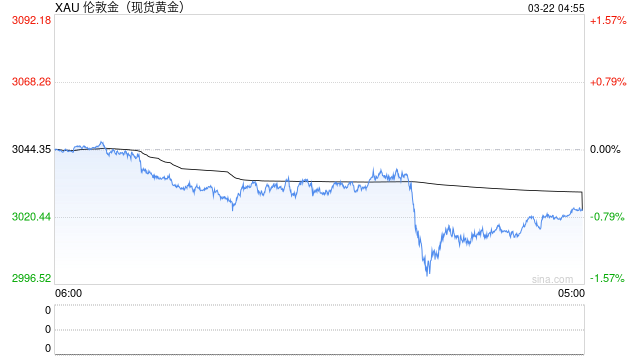
8月金价涨势强劲
8月,黄金价格强势上涨13%,月末收于4,536美元/盎司,实现近25年来第三强的单月表现,仅略低于2025年12月的14%。
我们的金价归因模型显示:金价的涨势主要由投资者看多仓位的显著提升驱动,包含强劲的全球黄金ETF净流入和衍生品多头仓位的改善,当月美元的走弱也提供了支撑。
9月以来,虽在美联储加息预期影响下,金价动能有所减弱,但利空兑现后,黄金表现逐步企稳。
善意干预,未必通向坦途
要点速览
· 美国财政部近期宣布国债回购计划,官方口径是为了改善流动性。[1]但不少人将其解读为一种金融压制手段,意在遏制收益率上行。[2]
· 在具备公信力的应对方案出台之前,黄金等实物资产可能会继续受益,这折射出投资者对赤字和债务持续膨胀的担忧。
争议回顾:干预为何引发市场不安?
8月,我们曾就美国财政部意外宣布回购计划,以及政策可能逐步迈向收益率曲线控制一事发表过看法。9月9日,回购规模将开始进一步上调。3 鉴于投资者与媒体的关注度始终未减,我们在此作更详细的探讨。
· 8月初,美国财政部在日本干预汇市期间向其提供颇为反常的协助,便已引发相关争议。4或许是因为此次行动显得过于仓促,又或许因此举紧随偏鹰派的美联储会议纪要之后;再或者,是因为这一时点恰好撞上美国国债规模突破40万亿美元大关。5
· 无论如何,自那以来,这一话题始终占据着新闻头条。投资者斯坦利·德鲁肯米勒(Stanley Druckenmiller)对财政部干预措施的公开强烈反驳,或许也折射出更广泛的失望情绪:市场认为,面对更为严峻的问题,美国政府却只愿采取“治标之策”。6
干预采取何种形式,甚至由谁实施,或许都不如市场如何看待这一行为来得重要。尽管美国财政部拥有相当可观的“火力”,但美联储的“火力”更是无限的——前提是其决定介入。
名义收益率几乎一定会被压制,但压力又会转向何处?若市场泰然处之,压力或许不会明显外溢;但如果市场将干预解读为一种无奈之举,那么泄压阀很可能转向实际收益率下行、期限溢价扩大和美元走弱,抑或是私人部门对这些资产的需求遭到挤出。真正的成功,离不开一份具备公信力的削减赤字计划。
此种情形并无可资借鉴的历史先例,因此我们的分析仅供参考。
历史情景分析法
我们选取2000年以来的周度数据,考察名义收益率、实际收益率、期限溢价、美元指数以及黄金的价格变动。
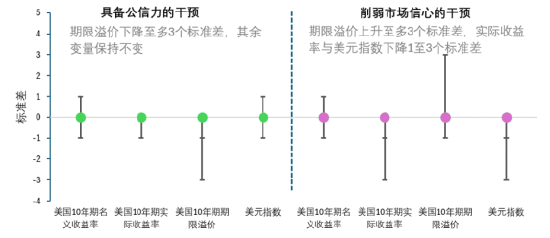
我们按照两类情景对数据进行筛选:一类为具备公信力的干预,另一类为削弱市场信心的干预;分别统计干预当周、次周以及干预发生后2 4周黄金的超额收益(扣除全样本均值)。
在上述两类情景下,我们假设干预达成预设目标,因此将名义收益率筛选限定在特定区间内保持“锚定”状态。
差异体现在内在驱动构成上:
· 收益率变动究竟是来自期限溢价变动
· 实际利率变动伴随通胀补偿抬升
· 资本外流引发的美元波动
情景一:具备公信力的干预
该情景下,市场融资担忧得到缓释:实际收益率持平或小幅下行,期限溢价收窄。虽然财政赤字仍处于战时水平,但通胀忧虑并未消散,因此,实际收益率相对名义收益率略有走弱。其余全部变量的波动限定在标准差区间之内,这也是市场从容接纳干预政策时可能呈现的状态。
情景二:削弱市场信心的干预
该情景并非严格的镜像反转。名义收益率一如前述受到管控,但其余三项指标,筛选条件设定为波动最高可达三个标准差。随着通胀担忧升温,实际收益率下行,期限溢价不再收窄;资本向外寻求配置,带动美元走弱。判定该情景属于金融压抑、而非普通避险周行情的关键,在于上述因素共同发生作用,而非由单一变量驱动。
如前所述,由模型测算得到的期限溢价、实际收益率乃至美元指数均有可能出现失真。在此背景下,投资者持有资产的意愿(或是意愿不足)不会体现于价格之中,而是反映在资金流动上。
市场可能如何看待干预措施
——基于历史黄金回报的解读框架
两种主题性假设干预情景下的变量走势推演7
分析结果
· 在其他驱动因子发生变动的同时,名义收益率维持锚定状态的情形实属罕见。2000年以来共计1443个周度样本中,仅有30周符合具备公信力的干预情景,20周符合削弱市场信心的干预情景。
· 不出所料,黄金在削弱市场信心的干预情景下表现远优于具备公信力的干预情景。实际收益率下行与美元走弱,通常是黄金短期回报的核心驱动因素。而这恰恰凸显了黄金对冲上述风险的价值。
· 干预取得形式上的成功,并不必然利空黄金。这种仅停留在表面的政策奏效无法化解深层根源问题,还可能经由道德风险令问题进一步恶化。单靠期限溢价收窄本身,并不足以侵蚀黄金的超额收益。
· 不过,有一项值得警惕的信号:在具备公信力的干预情景样本中,黄金回报表现最弱的两个时间点——2014年5月与2015年7月,恰逢美国财政赤字在18个月内从GDP占比4%回落至约2.5%。两组观测样本的参考意义十分有限,但即便发生概率较低,在实施收益率上限管控的同时叠加实质性财政约束,仍构成黄金的短期风险。
干预措施对黄金的影响或微乎其微,
亦可能产生显著正向拉动
基于历史数据,模拟假设干预发生当周黄金表现的分析结果8

总结
归根结底,核心在于市场是否认可政策。倘若市场不予认可,黄金或将受益;倘若市场予以认可,则支撑黄金多年强势行情的因素之一将会暂时消失。我们认为,受制于政府支出与税收方面的既定承诺,要形成上述市场信心难度颇高。
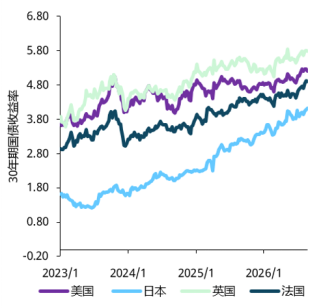
尽管前文分析聚焦于美国,但收益率上行(尤其在高额债务负担背景下)已是全球性问题。这如同打地鼠游戏:解决了一个问题,却在别处引发新的问题,因为投资者资金会另寻配置去处。
收益率持续上行
30年期国债收益率9
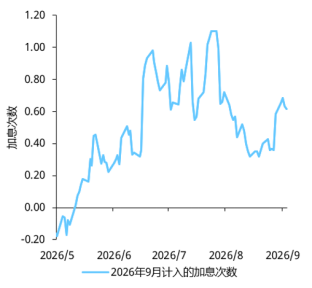
接下来市场关注的焦点,是美联储在9月加息的可能性上升。
9月加息预期反复拉锯
基于联邦基金期货计入的加息次数预期10
展望未来
加息究竟能够实现何种效果尚不明确;从理论层面看,加息本应对黄金形成利空。
我们在此前发布的《黄金市场评论》中已经剖析过部分潜在传导逻辑:真正关键的并非收益率本身的变动,而是变动背后所传递的信号。
倘若加息能够重塑政策公信力、推动收益率曲线走平,便会推翻“加息必然利空黄金”这一简单的经验法则。
[1]https://home.treasury.gov/news/press-releases/sb0607
[2] Citadel Securities表示,美国财政部压低债券收益率的做法无异于“金融压制”;贝森特出手遏制美债收益率,令沃什领导的美联储承压。
[3]https://home.treasury.gov/news/press-releases/sb0607
[4] 美国为何决定出手帮助日本提振疲弱日元 | Morningstar
[5] 特朗普与拜登任内债务翻倍后,美国债务总额突破40万亿美元大关|路透社
[6] https://www.reuters.com/legal/transactional/us-treasury-buybacks-mistake-costing-credibility-says-druckenmiller-2026-08-25/
[7] 来源:世界黄金协会
[8] 数据截至2026年8月31日。样本为周度超额收益(收益率减去全周期均值);模拟条件:美国10年期名义收益率、美国10年期TIPS收益率、美国10年期期限溢价(Adrian Crump模型测算)以及美元指数(DXY)按照图2设定的情况发生变动。来源:彭博社,世界黄金协会
[9] 数据截至2026年9月3日。来源:彭博社,世界黄金协会
[10] 数据截至2026年9月3日。基于彭博WIRP的联邦基金期货曲线定价结果。来源:彭博社,世界黄金协会