专题:ATFX外汇专栏投稿
9月18日,ATFX汇评:为了应对高油价导致的潜在高通胀,日本央行加息了六次、欧央行加息了两次、美联储加息了一次、英国央行也加息了一次,唯独加拿大央行按兵不动。货币的背后是利率。加拿大央行迟迟不加息,很有可能导致加拿大元相比美元大幅贬值。
2026年9月9日至今,美元兑加元日线级别八连阳,市场价格从最低的1.3765上涨至昨日最高1.4000点,创出一个多月以来新高。加拿大元是商品货币,当国际原油价格处于高位区间时,加拿大财政收入预期增加,加拿大元随之水涨船高。截止目前,美原油WTI的报价是95美元每桶,布伦特原油的报价是102美元每桶,都处于历史上的高位区间。从商品货币的角度看加拿大元应该升值而不是对美元贬值。
但是,从加息滞后性来看,加拿大元相比美元贬值是理所当然。
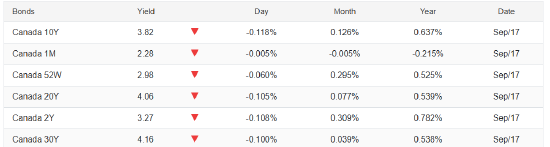
图1,加拿大国债收益率汇总-ATFX
如上图所示,一个月期限加拿大国债收益率为2.28%,相比当前加拿大央行设定的隔夜利率2.25%仅高出三个基点,意味着加拿大央行在近一个月内没有加息计划。一年期的加拿大国债收益率为2.98%,高出当前隔夜利率约73个基点,意味着加拿大央行在未来一年内存在三次以上的加息动作。但是只有加息预期还不够,必须拉近第一次加息的时间点。
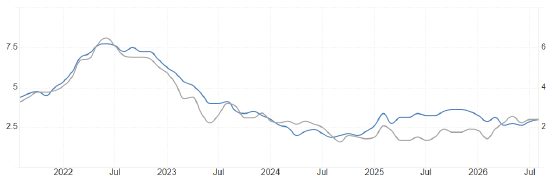
图2,加拿大整体CPI年率和核心CPI年率叠加图-ATFX
根据加拿大统计局的数据,加拿大八月整体CPI年率为3%,核心CPI年率为2.4%,两者均高于2%的通胀目标。从2024年以来,加拿大的通胀率就已经保持横盘状态,这在以往被认为是通胀稳定的积极表现。但是,自从美联储主席凯文沃什把持续高于2%的通胀看作未达目标时,其他国家的中央银行也快速跟进这种逻辑。加拿大央行也不例外,毕竟通胀目标是2%,任何高于该水平的CPI数据都意味着通胀不达标。
从通胀角度看加拿大央行应当跟随美联储加息,但是从贸易问题看,加拿大央行又只能按兵不动。美国对加拿大的钢铁汽车等产业施加5%的关税,这对于依赖对美出口的加拿大宏观经济来说是重磅利空。加拿大总理卡尼正在通过各种方法来提振本国经济降低对美国的依赖性,试图消解关税政策对加拿大宏观经济的冲击性。政策之一就是要保持宽松的货币政策环境,所以在这种经济背景下加拿大央行加息的概率极低。
一方面是偏高的通胀率,另一方面是加拿大央行迫于关税问题而按兵不动,最终的结果可能是加拿大元相对美元继续维持贬值态势。风险点在于,国际油价大幅下跌导致高通胀预期消退,美联储率先暂停加息甚至降息,这可能导致美元贬值之后反向驱动加拿大元升值。
ATFX风险提示、免责条款、特别声明:市场有风险,投资需谨慎。以上内容仅代表分析师个人观点,不构成任何操作建议。请勿将本报告视为唯一参考依据。在不同时期,分析师的观点可能发生变化,更新内容不会另行通知。