登录新浪财经APP 搜索【信披】查看更多考评等级
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
拨康视云被停牌核查,只是香港 IPO 监管持续收紧链条上的最新一环,而非孤立的个案。从执法到规则,过去一年香港市场在发行环节的动作并不少:执法行动指向配售环节的隐秘操作,规则修订重估了回拨机制、建簿配售与保荐人责任,方向足够明确 —— 发行环节的透明度与合规性,正被置于监管的优先位置。
但监管的推进,并不意味着所有问题都已解决。对投资者而言,制度在往前走,仍有一些细节值得继续观察:密交机制保护发行人的同时,信息差如何不再扩大;回拨机制收紧之后,18C 通道为何仍保留旧式逻辑;互联互通进一步开放,又需要怎样的前置条件。这些,是拨康视云之后仍待回答的问题。
监管持续在路上:从个案核查到全市场合规标准升级
拨康视云被停牌核查,是2026年香港监管力度升级的一个缩影。
2026年3月10日至11日,香港证监会与廉政公署联合展开代号“Fuse”的执法行动,针对内幕交易及涉嫌贪污行为进行调查,突击搜查了14个地点,拘捕8人。涉案券商ECM高管涉嫌收受超过400万港元贿赂,向对冲基金泄露多家上市公司配售机密信息,后者获利约3.15亿港元。涉案机构包括中信和国泰君安的香港分支。
2026年1月底,香港证监会发函警告,直指IPO申请激增中“保荐人资源不足、尽调流于形式、关键信息缺失”,要求13家保荐人限期整改,明确单人同时负责活跃项目不超过6个。5月,证监会再次突击搜查两家中资券商ECM部门,追查新股承销、配售或信息披露中的违规情况。全市场配售订单KYC标准也在升级,配售环节的分配、定价、信息隔离将执行更严格的合规标准。
证监会官员在闭门会议中明确表示,执法重点已从传统的财务造假,转向上市公司管理层滥用或挪用IPO募集资金,以及在配售过程中人为制造或捏造虚假需求这两大类行为。簿记建档和IPO分配被列为下一个主要执法重点。
规则迭代中的新问题
密交机制扩大保护了发行人却扩大了各类投资者的信息差
保密递交机制的适用范围正在逐步扩大。制度初衷在于保护前沿科技、创新研发类企业的商业布局与财务数据,避免同业窥探、透支商业价值,同时允许企业在递表初期不公开敏感信息。
但落到投资者端,信息差是客观存在的。港股IPO的认购结构分为国际配售与公开发售两端:国际配售面向机构投资者及专业投资者,公开发售端以零售投资者为主,亦包含部分小型机构。两类投资者所处的信息环境并不相同。
在保密递交机制下,即便是国际配售端的机构投资者,获取信息的门槛同样不低:密交招股书通常需要签署保密协议(NDA)方能查阅,部分热门项目发行人还会优先向长期资金、活跃的对冲基金开放。可以说,保密这一形式本身,就给不少投资者了解公司形成了门槛——只是对机构而言,这道门槛尚可跨过。
对公开发售端的零售投资者与小型机构而言,连门槛的入口都不存在:他们在招股书正式公开前无法接触任何密交文件,只能等招股书在聆讯后公布,再于极短的招股窗口期内作出判断。而招股书本身,也并非一份易于消化、能够如实反映公司全貌的文件,问题至少有三项。
其一,招股书存在大量浮夸表述。开篇数页往往通篇是宣传性语言,公司为证明自身“第一”的地位,在统计口径上精挑细选,凡是能沾上AI、科技概念的方向都往身上套。监管层对此一直在核查,亦在引导改善,但这类表述无疑增加了投资者在短时间内识别公司真实质量与风险的难度。
其二,港股IPO没有面向全市场的公开路演。机构投资者可以在保密阶段及招股期通过路演、一对一沟通直接听取管理层介绍;公开发售端的投资者则没有这类渠道——2026年以来,做过公开路演的仅群核科技一家。多数情况下,零售投资者与小型机构连听管理层讲一次公司的机会都没有,只能依靠招股文件自行消化。
其三,招股书有效期的延长加剧了信息滞后。招股书中的财务数据有效期由6个月延长至12个月,配合招股书一年一更新的节奏,投资者所能看到的财务与业务信息,可能滞后公司实际经营相当一段时间,难以紧密跟进最新进展。
回拨机制改革:机制B堵住了旧漏洞 风险最高的18C仍然沿用阶梯回拨
2025年8月新规落地后,回拨机制整体收紧:发行人普遍采用机制B,固定公开发售初始比例、不设回拨,从制度上堵住了旧规则下“做高认购热度→触发高回拨”的路径;机制A虽保留了与认购热度挂钩的回拨逻辑,但市场鲜有采用。常规项目的口子就此堵上,唯独18C特专科技机制,仍然保留了旧规则的回拨逻辑。
18C是港交所为特专科技公司设立的上市通道,覆盖新一代信息技术、先进硬件及软件、先进材料、新能源及节能环保、新食品及农业科技等领域。此类公司往往尚处早期,商业化进程与盈利前景存在较大不确定性,估值更多建立在预期之上,风险属性天然高于成熟企业。
而正是这类高风险板块,在回拨安排上只能采用“公开发售认购越高、回拨越多”的阶梯式安排。根据规则,公开发售初始占比为5%,认购倍数达到10倍以上但不超过50倍时回拨至10%,达到50倍或以上时回拨至20%。也就是说,公开发售端热度越高,零售投资者获配的份额越多,机构占比相应被压缩。这与新规的改革方向形成明显反差——改革的目标之一,本是让配售结构发挥机构定价与筛选的功能,让国际配售投资者在发行定价中拥有更大话语权;而18C通道上,恰恰是风险更高的板块,采用了热度越高、散户承接越多的机制。
2025年至今,港股18C项目共22家,初始配售比例均为5:95。从结果看,公开发售认购倍数普遍高企,多数项目超购逾千倍,除优地机器人外,其他项目均触发回拨;国际配售倍数则分化明显,从不足1倍到超过50倍不等。散户热度高企、机构认购参差,回拨仍被普遍触发,将更多份额导向公开发售端——18C回拨机制所留的空间,在实践中得到了充分体现。
绿鞋维度提供了同样的佐证。22家项目中,6家从招股阶段起便未设置绿鞋,另有4家设置了绿鞋却最终未授权或仅部分授权;而这些项目的公开发售认购倍数动辄数百倍乃至上千倍,热度并不低,回拨之后仍无法授权绿鞋。公开发售的火爆检验的是散户端的情绪,绿鞋能否授权检验的才是机构端的真实需求——两者背离,说明公开认购端的超高热度,恰恰掩盖了机构端认购不足的事实。
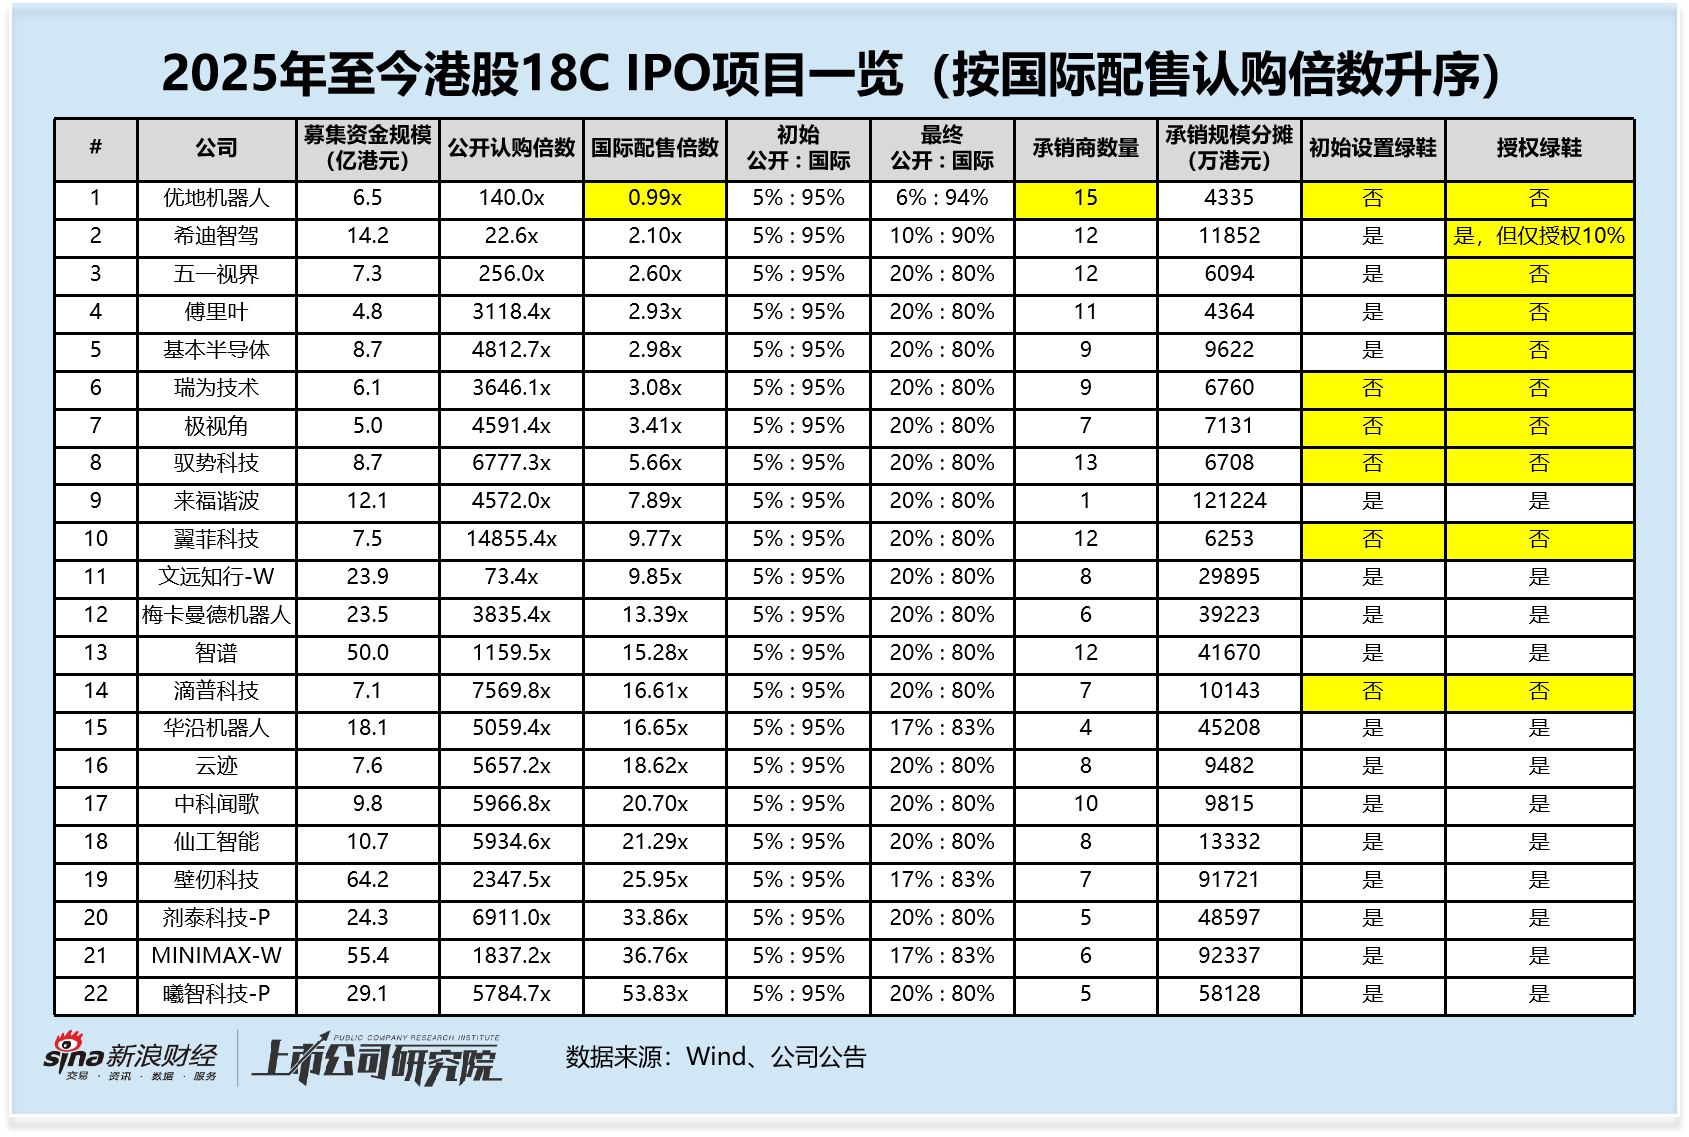
需要指出的是,18C的公开发售回拨上限为20%,机构端至少保留80%的份额。这意味着散户实际承接的比例虽然高于机制B下的10%,但远低于旧规则下常规项目的极端情况,机构端的主导地位并未被根本动摇。
不过,回拨机制的设计方向本身值得关注:在机构对早期科创项目普遍审慎的背景下,散户认购热度越高、反而获配越多,这一逻辑在制度层面为“做高认购热度”留下了空间。18C能否在科创扶持与散户风险保护之间找到更精细的平衡,是改革推进中值得继续观察的细节。
港股通与“新股通”——开放是方向前提是IPO治理先行
港股通标的扩容、打新权限放开,是市场普遍关注的政策方向,目前仍处在政策讨论层面。方向本身值得期待——更多内地资金参与港股一级市场,对流动性提升、两地市场联动均有正向意义。
但有一个前提无法回避:港股市场存在部分资金影响力量,市面上已有“做市入通”的现象。若IPO端的治理未能跟上,进一步开放并扩大标的范围,会降低资金做市的成本与门槛,放大内地投资者通过港股通参与的风险。开放的速度,应当与IPO合规治理的进度相匹配。
2026年9月11日,香港银行公会与德勤中国联合发布《香港银行业2030》报告,建议将互联互通框架扩展至“新股通”,允许内地投资者参与香港IPO,同时加快将人民币计价交易柜台纳入互联互通,允许内地投资者以人民币买卖香港上市股份。报告出发点可以理解——扩大互联互通、巩固香港离岸人民币中心地位,均是长期方向。
但正如拨康视云案例所提示:IPO的合规与治理问题厘清之前,任何扩大内地投资者参与渠道的举措,都需要先想清楚前置条件。一级市场的透明度与投资者保护机制,是“新股通”这类开放能否真正保护投资者的基础。
港股市场一直在科创融资与投资者保护之间寻求平衡,监管的动作也在持续加码。对投资者而言,既要看到市场在进步,也要对发行环节的细节保持清醒——拨康视云不是第一例,大概率也不会是最后一例。