核心观点:
2026年9月以来人民币汇率偏强运行,离岸价触及6.70关口。欧央行流动性收敛步伐快于美联储,叠加美日联合干预提振日元,美元强势基础阶段转弱。国内贸易顺差推动结汇韧性,央行中间价调升释放牵引信号但逆周期因子转正平滑升值斜率。市场分歧如下:一是中美利差倒挂较深背景下汇率仍升值,主因经常账户贡献及地缘安全溢价,且剔除通胀的中美实际利率差倒挂有限;二是升值对出口影响较小,我国对美出口份额已降至2026Q1的9%,人民币实际有效汇率不高,近60%外贸企业汇率影响可控;三是外资对国内权益和债券配置分化。展望而言,海外流动性收敛背景下,美元下行幅度受限,但年末季节性结汇预期仍有支撑。2026年Q4人民币或在温和升值基调下围绕6.60—6.75中枢双向波动;至2027年3月末,中性情形有望运行至6.63,乐观情形或触及6.58。参考历轮升值与央行逆周期调节时点,中性假设下本轮升值终点区间6.50-6.60,乐观视角可触及6.45。
一、如何理解本轮人民币汇率升值?
其一,美元强势基础转弱,非美货币受提振。7月末以来美元指数自101.6回撤近3%至98.6。美日联合干预后, 8月日本外汇储备消耗947亿美元,日元升值近7%,日元走强直接削弱美元强势基础。其二,外贸景气叠加经常账户顺差,结汇韧性延续。 2026年8月商业银行结汇顺差为485亿美元,远高于2010年以来单月均值。1—8月贸易顺差累计8063亿美元,远超过去6年同期均值5200亿美元;2026年Q2经常账户差额1951亿美元,远高于2010年以来单季均值705亿美元。其三,央行中间价连续调升释放牵引信号,但逆周期因子系统性转正。引导升值斜率更为平滑,侧面映射市场供需力量更多推动汇率走向温和升值。
二、 人民币基本盘:有管理的浮动汇率制+国际收支“两顺两逆”
汇率可视为法定货币的外部价格,本质为内外经济基本面的综合映射。当前中国实行有管理的浮动汇率制度,国际收支呈“两顺两逆”格局:经常账户顺差、资本与金融账户逆差;货物贸易顺差、服务贸易逆差。2026年8月,央行外汇占款余额21.7万亿元,官方外储3.4万亿美元。
三、本轮人民币汇率升值的市场分歧
第一,为何中美利差倒挂下仍持续升值? 本轮人民币升值周期未伴随美元大幅走贬、中美利差回正或收敛,国内基本面也仅平缓复苏,主因在于全球AI资本开支高景气下经常账户支撑及美元信用受损下的地缘安全溢价、中美经贸磋商进展及人民币国际化推进提振。且中美10Y实际利率差仅约-150bp,远小于名义利差。第二,升值是否对出口形成压力? 对美出口份额已从2018年9月的20.7%降至2026年Q1的9.17%,出口目的地多元化;人民币实际有效汇率仍然低估,同时外贸企业汇率对冲扩大,近60%外贸企业受汇率影响可控。央行行长潘功胜表示,中国无意通过汇率贬值获取贸易竞争优势。第三,外资对股债配置趋势如何? 2023年起外资股债配置分化。2024年8月—2026年6月外资持有境内股票由2.48万亿元升至4.66万亿元;2026年1—9月外资对中债整体净减持。2024年Q3-2026年H1,人民币境外存款回流与A股走强同步,但汇率升值终点往往滞后于权益高点。民间部门国际净头寸近一年转正,但海外资产头寸仍累积,私人部门对外投资收益改善。
四、多维度推演人民币汇率本轮升值空间
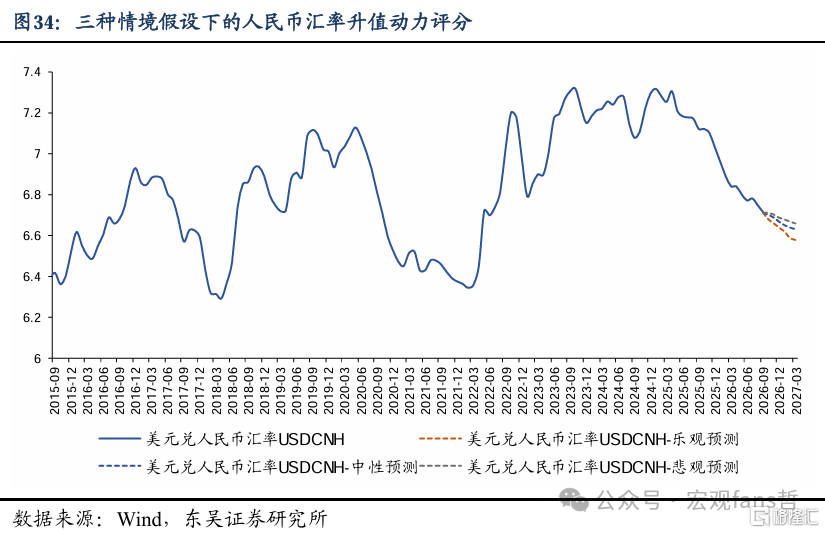
第一,历史两轮升值周期趋势判断。过去两轮升值周期极值从2018年3月的6.25至2022年2月的6.31。考虑内外经济周期差异未显著收敛、美元下行受限,本轮升值终点在6.50附近,乐观可触及6.45。第二,央行逆周期调节时点回溯后续推演。参考2017年9月与2020年10月央行下调远期售汇外汇风险准备金率后汇率运行,按波幅均值,中性假设下终点为6.55-6.60,乐观视角可至6.45。第三,汇率升值动力模型公式。至2027年3月末,中性视角有望触及6.63,乐观情形有望触及6.58。
风险提示:(1)国际地缘摩擦超预期;(2)美联储加息节奏超预期;(3)国内经济修复不及预期。
正文
1、如何理解本轮人民币汇率升值
2026年9月国际油价超预期上行,欧日美流动性整体收敛,但人民币汇率在此背景下呈现较强韧性,美元兑离岸人民币汇率触及6.70关口,9月10日盘中一度报收6.704。
1.1. 美元强势基础转弱,非美货币受到提振
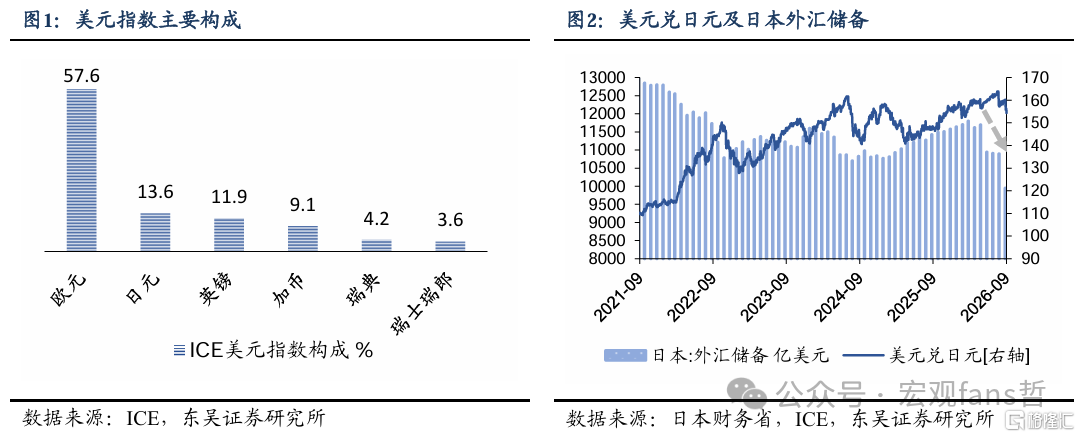
7月末至今美元流动性整体处于阶段顺风期,美元指数自101.6回撤近3%至98.6。同期国际油价整体反弹,Jackson Hole年会后联储货政预期边际转鹰,美债利率中枢上移,但美元在日元干预影响下延续偏弱震荡格局。2026年7月末美元兑日元触及164关口,随后美日联合实施外汇干预。2026年8月日本外汇储备消耗947亿美元,日元至今升值近7%,美元兑日元至9月12日报收153。从ICE美元指数构成来看,欧元、日元与英镑的权重分别为57.6%、13.6%与11.9%,三者合计占比达到83%。日元走强时,美元强势基础受到削弱。当前欧日央行加息节奏整体领先于美联储,叠加市场对美国债务可持续性担忧升温,美元信用受损逻辑催化,美元指数上行空间受限。
1.2. 外贸景气叠加经常账户顺差,企业结汇韧性延续
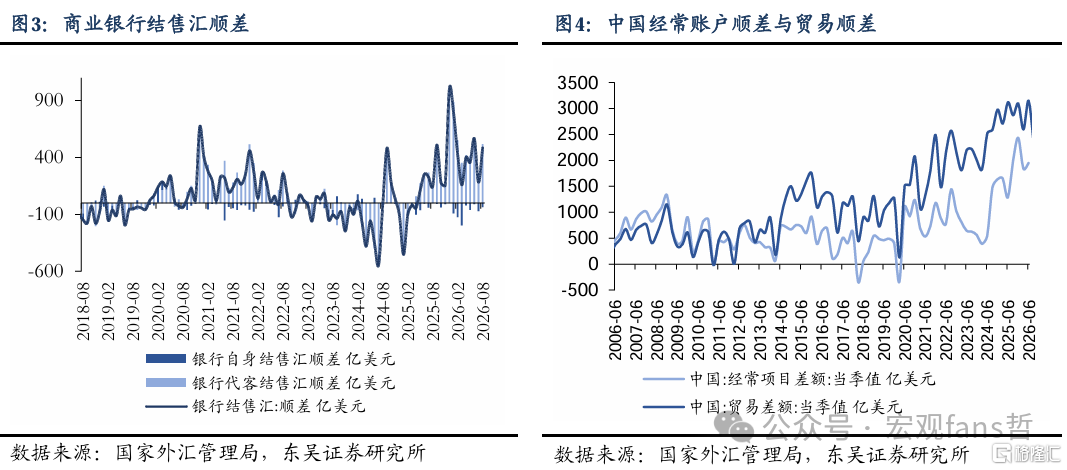
在升值预期下,出口商将海外留存美元收益结汇,形成正反馈循环。2026年4-8月商业银行结汇顺差分别为400.8亿美元、357.9亿美元、566.6亿美元、182.6亿美元与484.8亿美元。虽较年初明显回落,但仍远高于2010年以来单月均值66亿美元的水平。2026年1-8月,我国贸易顺差累计值为8063亿美元,远高于过去6年1-8月累计贸易顺差均值5200亿美元。2026年Q2,国内经常账户差额为1951亿美元,远高于2010年以来单季度均值705亿美元,与贸易顺差数据趋势整体向好。
1.3. 央行对中间价连续调升,释放牵引信号
2025年4月15日-2026年9月15日,美元兑人民币汇率中间价自7.2096运行至6.7628,央行对人民币中间价调升幅度为4468pips。据测算,央行逆周期因子自2026年初系统性转正,指向央行在引导汇率升值斜率往更平缓的方向运行,侧面映射市场供需力量更多推动汇率走向温和升值。
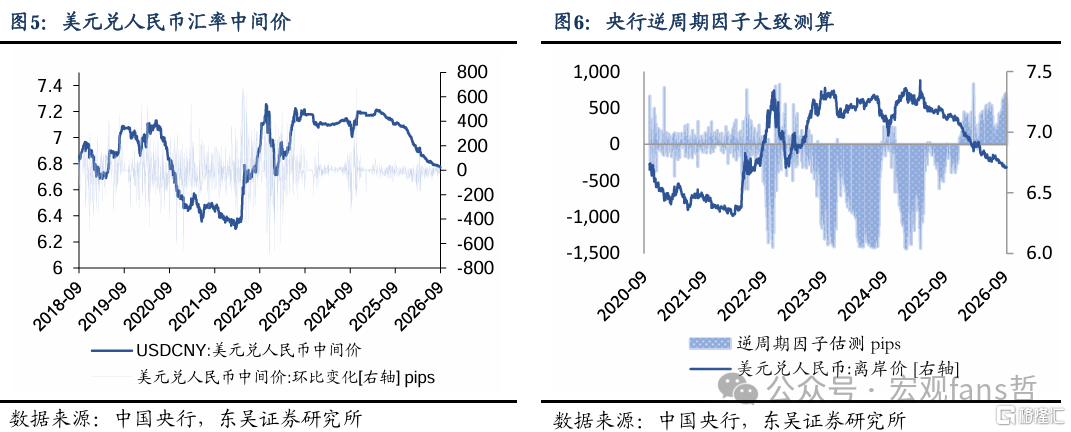
从离岸价的绝对点位来看,本轮升值周期始于2025年4月对等关税落地后的起点7.42,2025年末美元兑人民币汇率离岸价突破7.0,2026年2月末触及6.82,2026年9月初触及6.70关口。2026年4月7日至今,反映人民币对一篮子货币汇率变动的CFETS人民币汇率指数上升7.8%,但人民币兑美元离岸汇率升值近10%。2026年2月27日,央行宣布自3月2日起将远期售汇外汇风险准备金率从20%下调至0,旨在应对升值速率过快,防止单边一致预期,同时降低企业远期购汇成本。历史规律显示,准备金率调降主要调节汇率短期升值斜率,中期运行方向仍取决于内外经济周期差。至9月12日,10Y中美国债利差来到320bp倒挂的历史高位,这侧面折射了内外经济周期差以及资本与金融账户逆差格局的延续。
2. 人民币基本盘—有管理的浮动汇率制+国际收支“两顺两逆”
汇率可以视为法定货币的外部价格,本质为该国经济基本面的综合映射。汇率的比价一定程度可反映两国价值量的相对情况。汇率决定理论中,主流理论包括利率平价定律、国际收支定律、购买力平价理论等。利率平价理论对于汇率中短期波动解释力更强,从利差视角到预测汇率的方向。国际收支理论则主要跟随贸易发展而产生,讨论国际收支情况与汇率的关联性。购买力平价则认为两国汇率水平与两国物价情况关联较高,但该理论更适用于长期的指引。2015年“8·11”汇改后,双向波动常态化。人民币受美元与美联储政策的外部影响,同时亦反映国内经济预期与央行政策平衡,中美利差又是内外周期差的侧面映射。
目前中国央行汇率实行有管理的浮动汇率制度。作为发展中国家,中国需要相对稳定的汇率水平以维持经济运行的预期平稳。独立的货币政策、浮动汇率制度及一定程度的资本管制,这样的组合可以在应对海外金融危机外溢冲击时,维护汇率稳定的同时仍保留货币政策对经济的自主调控能力。
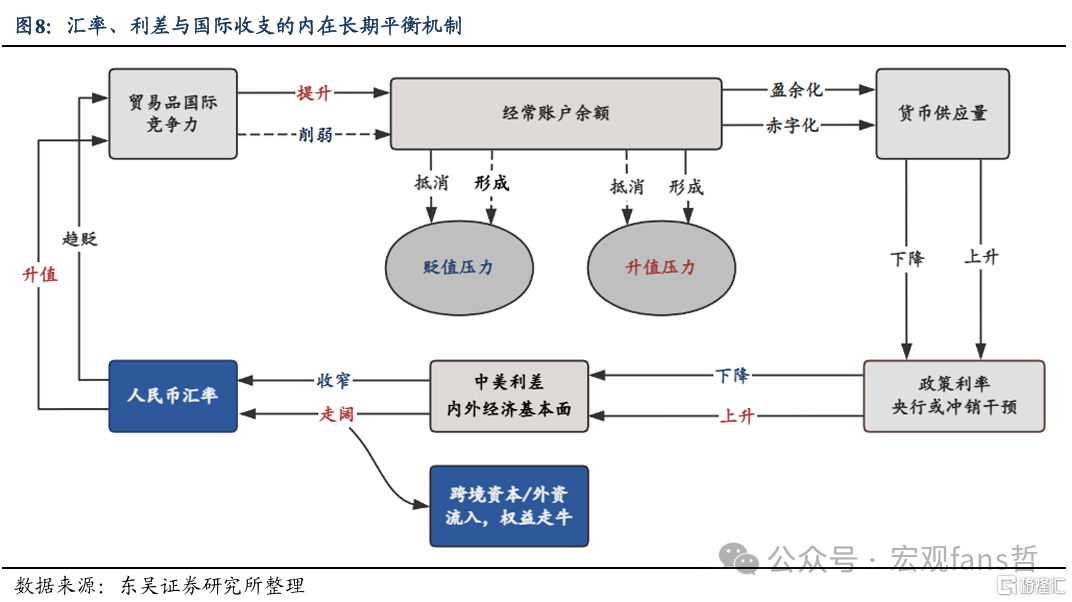
我国国际收支整体呈“两顺两逆”基本格局。国际收支账目表分为经常账和资本账。根据IMF《国际收支和国际投资头寸手册》第六版,国际收支平衡表是反映某个时期内一个国家或地区与世界其他国家或地区间的经济交易的统计报表。2020年开始,我国保持“经常账户顺差,资本与金融账户逆差”及“货物贸易顺差,服务贸易逆差”的格局。中国经常账户的顺差为国际收支顺差的主要来源,而货物贸易项又是经常账户顺差的主要拉动,所以出口创汇成为人民币汇率支撑的重要来源。
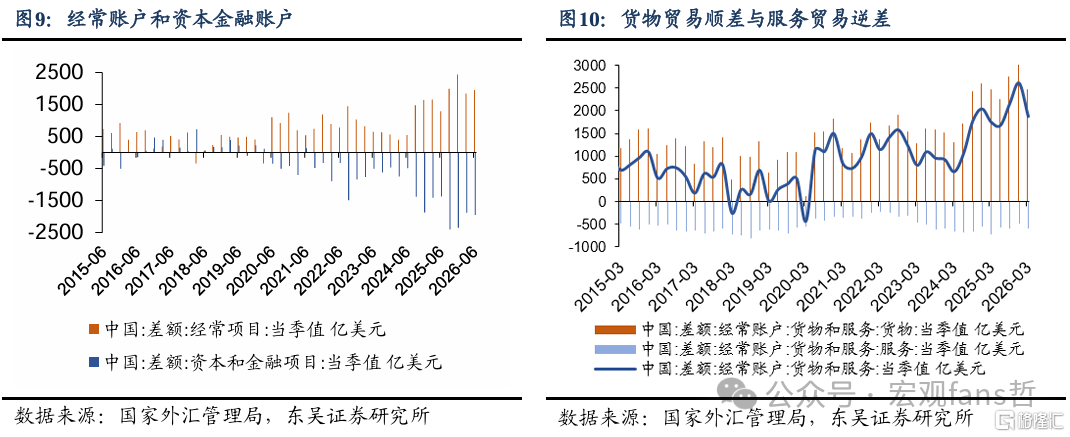
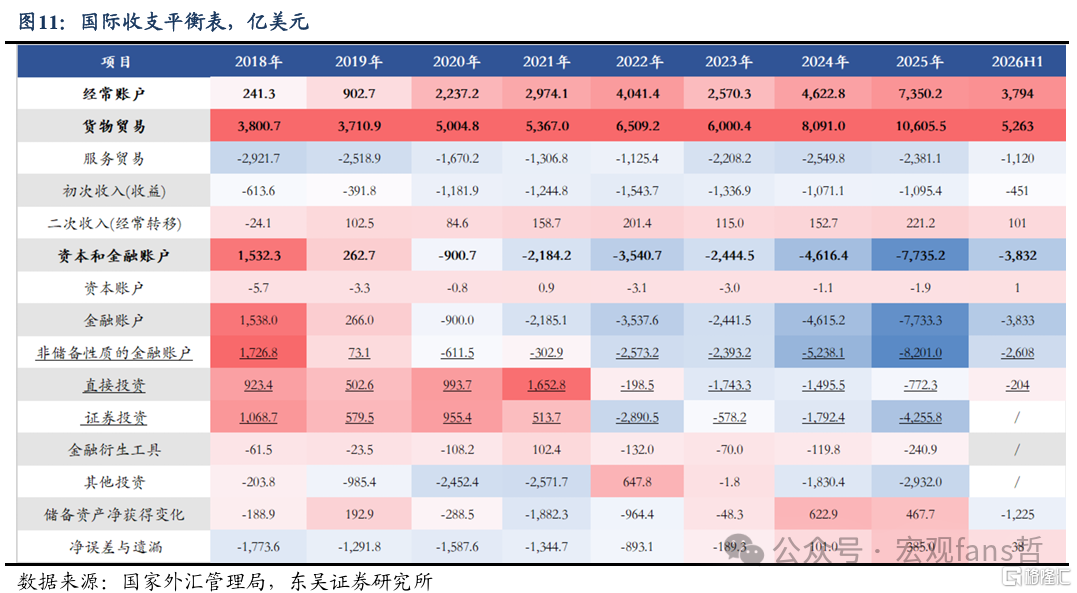
经常账户与国际贸易活动关联,受本国出口景气度影响。2020年-2025年,我国经常账户顺差分别录得2237亿美元、2974亿美元、4041亿美元、2570亿美元、4623亿美元与7350亿美元;而资本与金融账户呈现逆差格局,六年数据分别录得-901亿美元、-2184亿美元、-3541亿美元、-2445亿美元、-4616亿美元与-7735亿美元。而经常账户中,货物贸易2020年-2025年顺差值分别为5005亿美元、5367亿美元、6509亿美元、6000亿美元、8091亿美元和10605亿美元;同期服务贸易整体呈现逆差,6年具体数据分别为-1670亿美元、-1307亿美元、-1125亿美元、-2208亿美元、-2550亿美元与-2381亿美元。
资本与金融账户主要反映跨境资本流动。其中,直接投资指“以投资者寻求在本国以外运行企业获取有效发言权为目的的投资”,相关投资工具可划分为股权和关联企业债务;证券投资指“包括证券投资资产和证券投资负债”, 相关投资工具可划分为股权和债券。通常来说,直接投资的资金流入偏中长期,而证券投资与其他投资项更多是对短期跨境资本流向的映射,类似我们提到的“热钱Hot Money”。如外资持有境内债券和股票的变动影响短期资本流动,并与内外利差变化呈现同向趋势。2022年-2025年,联储激进加息周期的开启,中美利差倒挂程度加深,资金面临一定流出的压力,人民币汇率表现承压。2022年-2025年,我国资本与金融账户下的非储备性质金融账户分别录得-2573亿美元、-2393亿美元、-5238亿美元和-8201亿美元。证券投资项亦整体呈现逆差,四年数据分别录得-2891亿美元、-578亿美元、-1792亿美元与-4256亿美元。
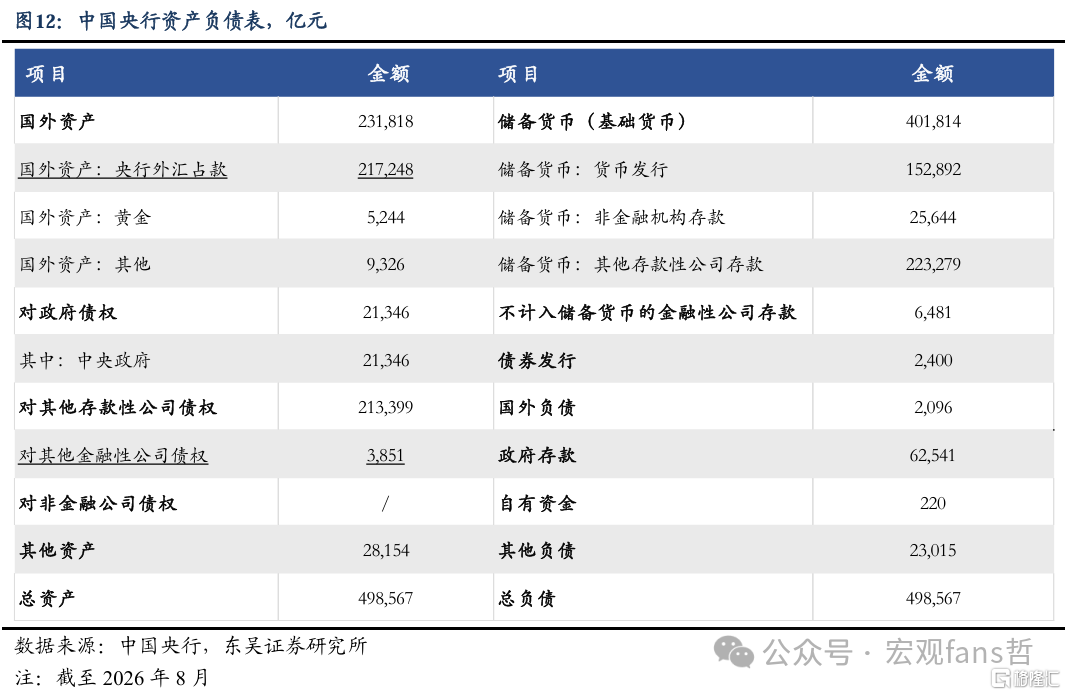
央行外汇占款统计在《货币当局资产负债表》中,外国资产项目下的外汇资产,其变动对于负债方基础货币的投放产生影响。据央行口径,截至2026年8月,央行外汇占款余额为21.72万亿元。2026年8月,我国官方外汇储备余额为34383亿美元。
3. 本轮人民币汇率升值的市场分歧
3.1. 为何人民币汇率在中美利差倒挂背景下持续升值?
和以往汇率升值周期不同的是,本轮升值并未伴随美元的大幅走贬、中美利差的回正甚至倒挂程度的收敛。同时,国内经济基本面整体呈现平缓斜率复苏格局,并非超预期强劲。这说明本轮决定人民币汇率升值的主要逻辑在于经常账户的支撑、人民币资产的真实需求、美元信用受损背景下的中国资产的地缘安全溢价。
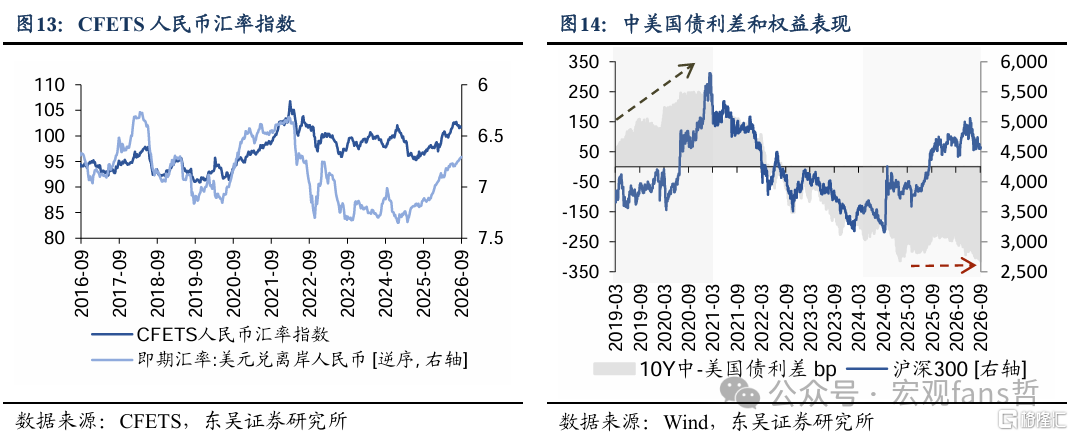
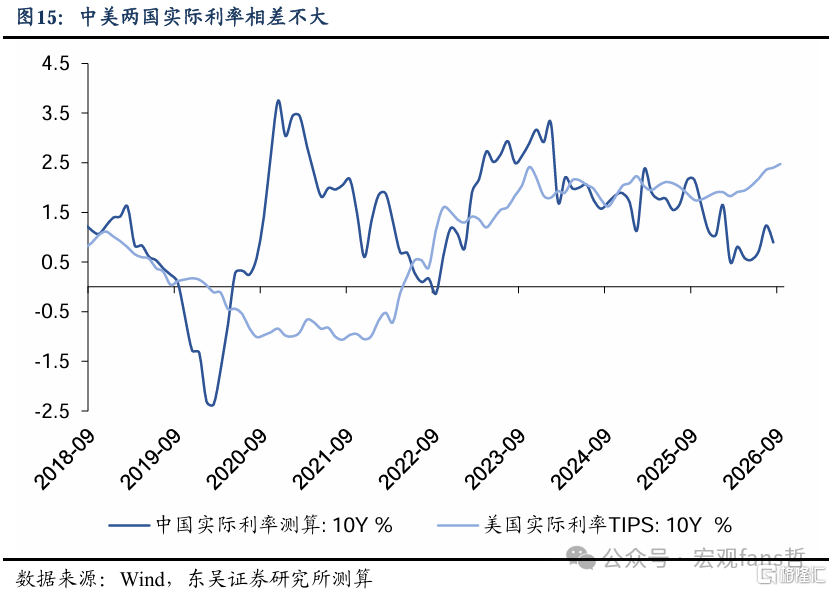
其一,2025年10月中美经贸磋商取得进展,外部经贸环境回稳,汇率风险溢价收敛。美国最高法院裁定特朗普关税政策违法,显著降低中国对美出口关税成本,增强升值动能。人民币国际化稳步推进——跨境结算比例提升、货币互换扩容、离岸市场工具完善,强化人民币资产吸引力。截至2026年H1,境外主体持有的境内人民币资产已超过11万亿元,80多个国家和地区的央行或货币当局已将人民币纳入外汇储备。其二,受全球AI资本开支高景气的推动,中国强劲的贸易顺差使得结汇韧性一直维持高位。其三, 虽名义利差相差较大,但中美两国的实际利率相差不大。至2026年9月,中美10Y实际利率的倒挂值大概为150bp,远小于同期限两国320bp以上的名义利差倒挂值。
3.2. 人民币升值是否将对出口形成压力?
人民币升值一方面源于外贸景气的推动,但汇率的走强对出口并不一定构成压力。当前中国出口目的地多元化,对美出口份额下降,通胀调整后的人民币实际有效汇率并不高。
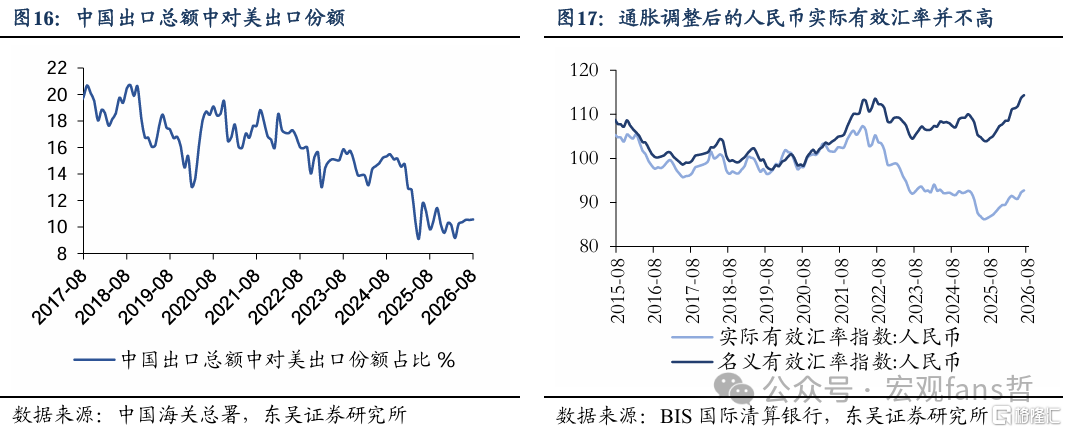
其一,我国出口中对美出口份额已从2018年9月的20.72%下降至2026年Q1的9.17%,对非美发达经济体及东盟等新兴经济体的出口份额抬升。出口目的地多元化降低了对单一市场的依赖,这意味着即使对美元相对升值,对整体出口的影响是较为有限的。
其二, 当前我国平衡内外通胀因素的BIS实际有效汇率指数仍然偏低,这意味着即使汇率整体走强,但由于物价水平相对海外显著偏低,综合下来出口商品在国际市场仍然具备较强竞争力。2026年7月人民币实际有效汇率指数和名义有效汇率指数分别报收92.72和114.29。
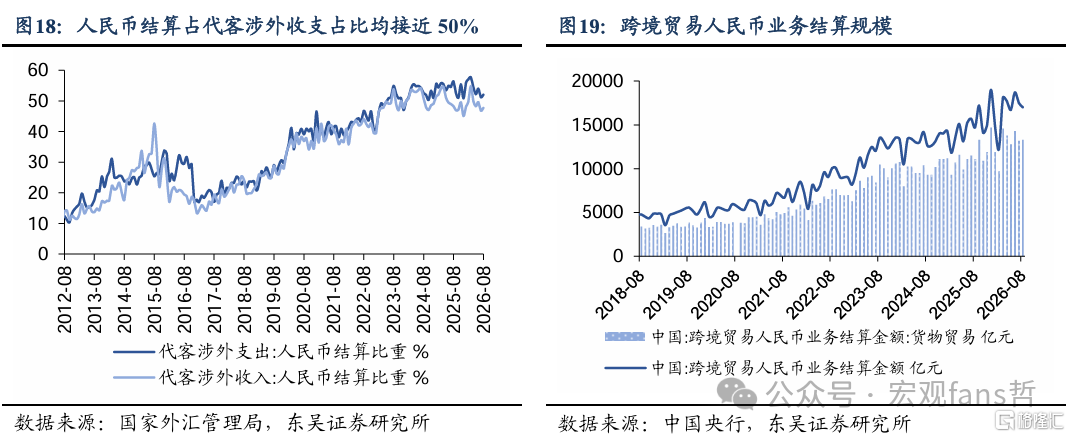
其三,多维度数据反映外贸企业汇率对冲覆盖面正在扩大。1)2026年8月,人民币结算占代客涉外收支占比均接近50%。2026年8月,涉外代客支出中人民币结算占比为52.07%,涉外代客收入中人民币结算占比为47.69%。2)2026年H1,企业利用外汇衍生品管理汇率风险的签约规模接近1.4万亿美元,同比增长40%;企业外汇套保比率达到35.3%,比2025年全年提高5.3个百分点。3)近60%的外贸企业受汇率影响是相对可控的。2026年1—8月,货物贸易人民币收付总额10.36万亿元,占同期本外币跨境收付总额比重达三成。以外币开展结算的,外汇套期保值的比率为30%左右。
从央行官方表态来观察,可以判断即使汇率温和升值,外贸的结构升级以及企业跨境避险工具的使用将使得出口仍然维持一定韧性。2026年8月,G20召开今年第二次财长和央行行长会议,中国央行行长潘功胜在发言时提到,中国没有必要,也无意通过汇率贬值获取贸易竞争优势。近年来,随着出口结构转型升级,企业议价能力和汇率风险管理能力不断增强,中国贸易对汇率敏感性大幅下降。同时,外贸企业更多使用汇率避险工具,人民币在贸易结算中占比不断提升,进一步降低了贸易对汇率波动的敏感性。中国实施有管理的浮动汇率制度,坚持市场在汇率形成中的决定性作用,同时防范市场“羊群效应”和非理性预期的自我强化。
3.3. 本轮升值周期外资对股债配置趋势如何?
根据央行口径,2023年开始,外资对股债的配置开始分化。2018年Q2-2021年Q4,外资对股债整体均呈现增配,其中境外投资者对境内股票持有金额由1.28万亿元升至3.94万亿元;境外投资者对境内债券持有金额由1.65万亿元升至4.09万亿元。2022年至2023年末,外资对股债整体减持,而权益资产的减配主要源于海外加息流动性快速收紧下国内权益市场的偏弱表现。2024年-2026年,外资对权益再度增配,2024年8月-2026年6月,境外机构和个人持有境内股票值由2.48万亿元上升至 4.66万亿元。同期,债券资产在股债跷跷板效应下吸引力相对下降,2025年4月-2026年4月,外资对境内债券的持有规模由4.49万亿元下降至3.16万亿元。
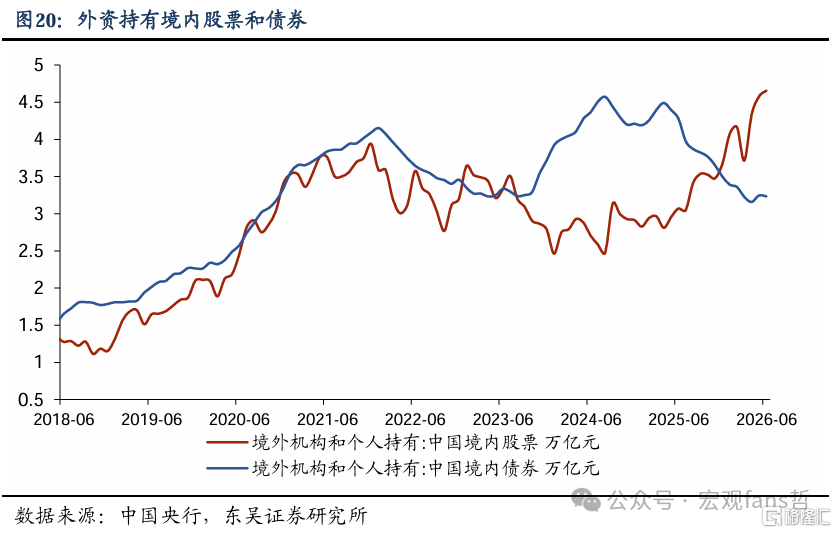
人民币汇率和中债共同受益于国内经济基本面的改善,从该维度理解,二者理论上呈现一定负向性。例如2017年和2020年,我们看到人民币汇率升值与债券利率上行的共存。而近两年开启的本轮人民币升值并未伴随债券利率的大幅走高,这也侧面印证国内经济基本面仍然处于偏弱复苏格局。相反,2026年以来资产呈现股债汇共振走强格局,这与2021年时期股债汇三牛的资产演绎存在类似之处。但在2022年-2024年,美元兑人民币汇率均一度运行至7.3关口附近,汇率的趋贬压力又对国内央行降息空间形成约束。2026年1-9月,外资对中债整体净减持3048亿元。
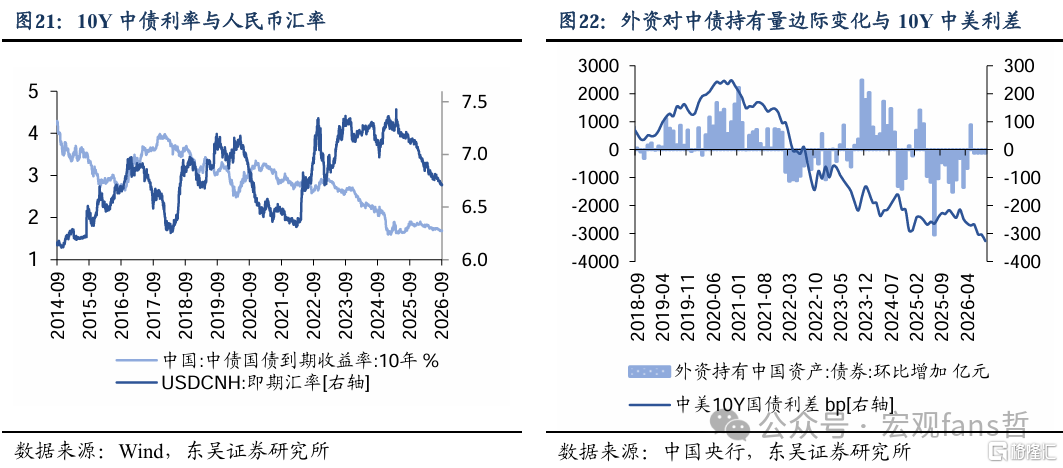
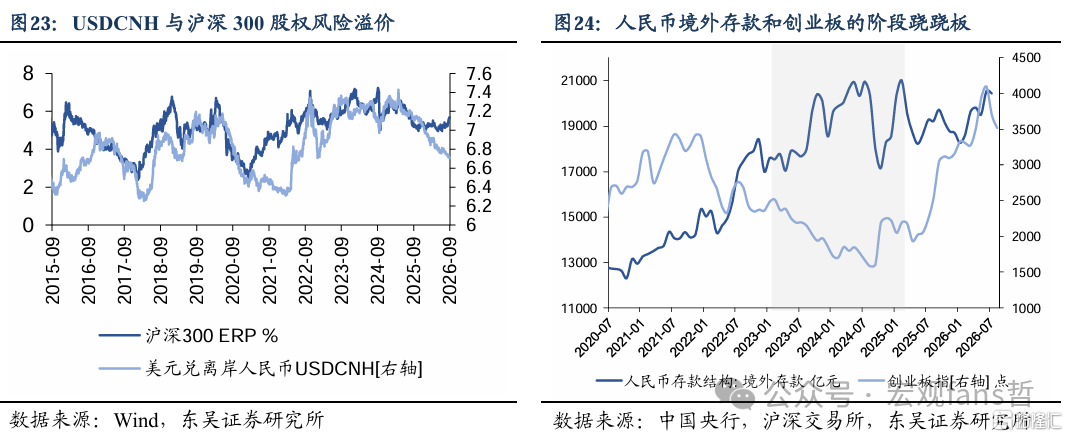
人民币汇率与权益资产共同受益于跨境资本流动与经济基本面景气回暖。从历轮周期来看,汇率和A股的运行往往顺周期共振,但汇率升值终点往往滞后于权益高点。例如2017年、2020年-2021年。同时,沪深300的权益风险溢价ERP与人民币汇率离岸价之间具备明显的负向性。以本轮为例,2024年9月13日,沪深300ERP一度触及7.20%,彼时A股触底,美元兑人民币汇率在7.0上方的趋贬区间。2024年9月-2026年H1,受益于美联储宽松周期开启、外贸景气和国内经济基本面的企稳回升,A股和人民币共振走强。从人民币境外存款规模观测,2021年末至2024年8月,人民币境外存款规模由1.3万亿元上升8000亿至2.1万亿元,同期A股处于偏弱运行周期。2024年Q3至2026年H1,人民币境外存款有所回流,同期A股走强,指向国内权益资产回报吸引力上升。
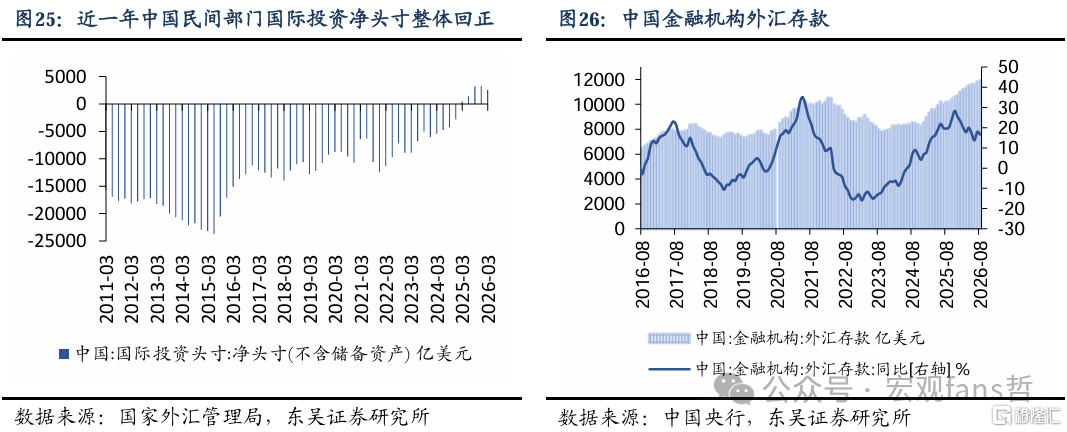
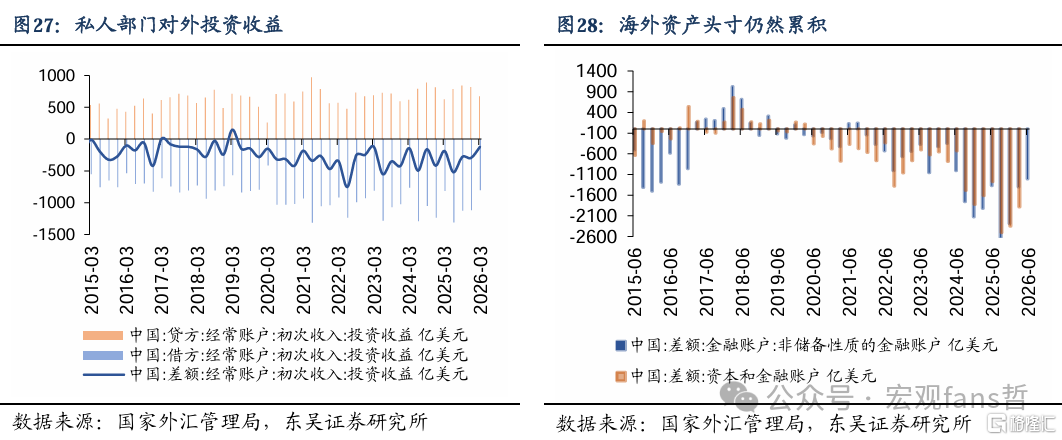
中国民间部门国际净头寸近一年转正,但海外资产头寸仍然累积,私人部门对外投资收益有所改善。从中国金融机构外汇存款来看,2023年9月-2026年8月,金融机构外汇存款从0.78万亿美元上升至1.19万亿美元。
4. 多维度推演人民币汇率本轮升值空间
4.1. 以过去两轮人民币汇率运行周期进行趋势判断
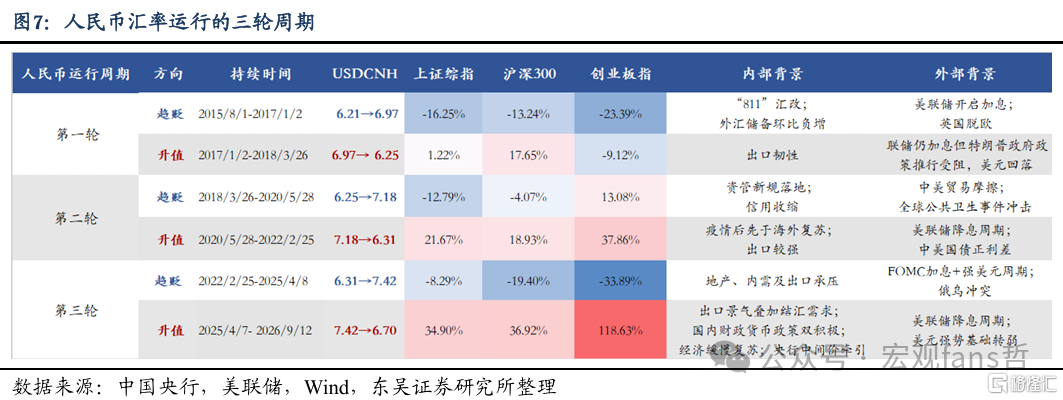
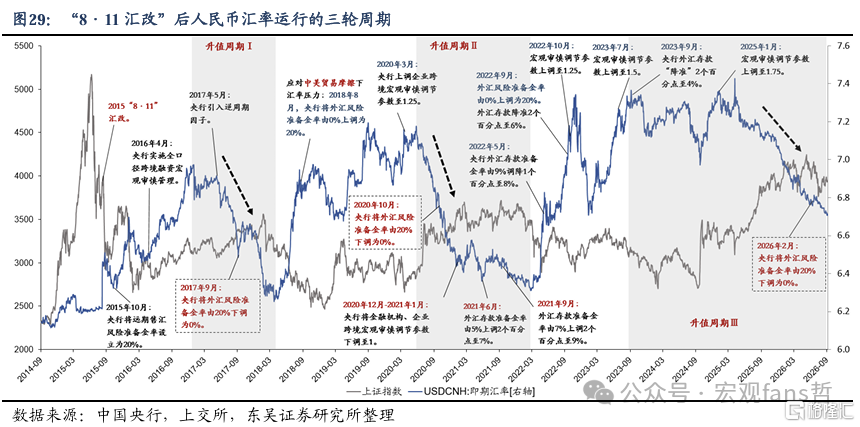
过去两轮人民币汇率趋贬周期的极值点位分别为2017年1月的6.97、2020年5月28日的7.18与2026年4月8日的7.42,整体呈现两轮2000pips扩大趋势。而从升值周期的极值点位来看,2018年3月26日的6.25到2022年2月25日的6.31,本轮升值终点最乐观可渐进升值至6.40-6.50关口,但考虑本轮内外经济周期差并未显著收敛,中美利差倒挂程度仍然达到320bp,美元下行幅度受限。我们认为本轮升值终点为6.50附近,乐观假设下可触及6.45。
4.2. 从央行外汇逆周期调节时点看升值空间
2026 年 2 月27日,中国央行宣布自2026年3月2日起,将远期售汇业务的外汇风险准备金率从20%下调至0。此举主要应对跨年时期2025年12月1000亿美元商业银行结汇顺差历史高位之下,人民币汇率升值速率较快,为防止市场单边一致预期的形成,央行决定降低企业远期购汇成本,平抑短期汇率升值斜率。
回顾来看,2017年9月和2020年10月央行同样将外汇风险准备金率由20%下调至0%。当时处于汇率升值周期的中段,且处于国内权益市场走牛的中期。2017年9月-2018年3月,美元兑人民币汇率由6.44运行至6.25,汇率波动幅度近2000pips,2017年国内经济基本面整体较强,当年为特朗普总统上一任期的首年,欧洲经济偏强叠 加特朗普医疗税改推行不畅,美国经济预期偏弱,美元在 FOMC 加息周期下不升反降,中国出口强劲,内外积极因素支撑人民币升值,A股处于“漂亮50”牛市周期。
2020年10月汇率在央行相同的逆周期工具调节下并未明显走贬,至2022年2月汇率由6.68运行至6.31,波动幅度近3700pips。当时中-美国债呈现正利差,外资增配、出口持续超预期的结汇动能叠加国内经济先于海外复苏下的盈利改善,汇率明显升值,国内权益亦处于结构牛周期。
按波动幅度的平均值来看,以美元兑离岸人民币衡量,中性假设下,本轮升值终点将在6.55-6.60区间,乐观假设下,有望升值至6.45。
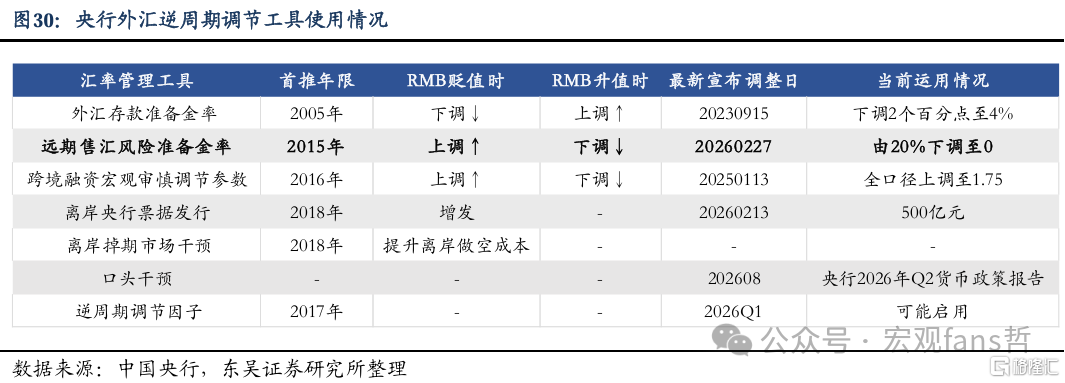
同样,与趋贬周期对应,如果人民币汇率短期升值压力过大,不排除央行在适时使用以下稳外汇逆周期调节工具平抑汇率短期运行斜率:上调外汇存款准备金率、下调跨境融资宏观审慎调节参数、启动逆周期因子、口头干预等。
4.3. 基于人民币升值汇率动力模型公式
外部来看,当前美债利率与美元指数走势分化,前者更多反映美联储货币政策预期,后者更多展现与欧日经济基本面及干预行为结果。美伊冲突持续使得全球原油库存低位,油价中枢难系统性下行。在此背景下,8月美国劳动力市场和通胀数据整体强于预期,市场对联储加息概率定价提升。据最新CME FedWatch定价,2026年12月议息会议及之前累计加息50bp概率近100%。因此,在海外流动性预期整体收敛背景下,我们认为美元虽强势基础转弱,但大幅下行空间亦有限。但展望至2027年上半年,美国CPI同比在高基数的背景下可能回落,因此联储货币政策紧缩的持续性大概率不及2022年。因此人民币汇率在2027年仍有温和升值的窗口期。
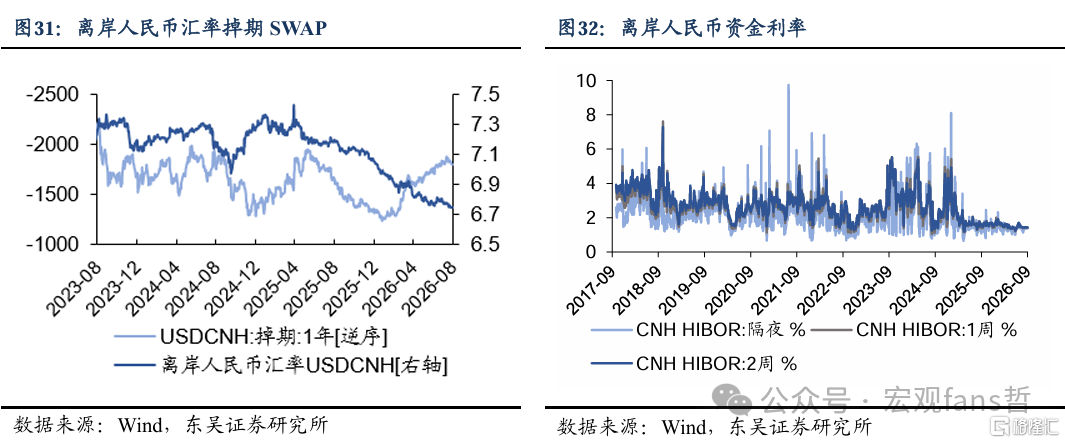
内部因素来看,结汇动能叠加地缘安全溢价仍有支撑,贸易顺差推动结汇需求的走高有望对人民币汇率形成支撑。从节奏看,四季度人民币汇率将以“偏强运行、双向波动”为主基调。单边趋势性升值的概率较低,更可能呈现阶梯式上行与阶段性回调交替的格局。从国际收支看,2026年上半年,我国经常账户顺差3794亿美元,其中,货物贸易顺差5263亿美元,服务贸易逆差1120亿美元。资本和金融账户逆差3832亿美元;非储备性质的金融账户逆差2608亿美元。从驱动力的切换看,不同逻辑对人民币汇率的定价权重已发生变化。出口景气和经常账户顺差对汇率的权重正在系统性上升,而金融账户的边际影响力阶段性下降,尤其是利差驱动的证券投资。出口韧性和经常账户顺差将继续提供支撑,但中美利差和金融账户逆差将限制升值空间。近半年央行逆周期因子整体为正,指向市场力量仍偏向温和升值。年末需观察季节性结汇与海外流动性收敛的博弈,预计汇率围绕6.6-6.75中枢双向波动。从政策视角看,央行“控速率、不控方向”的立场为人民币将提供有序升值的制度保障。
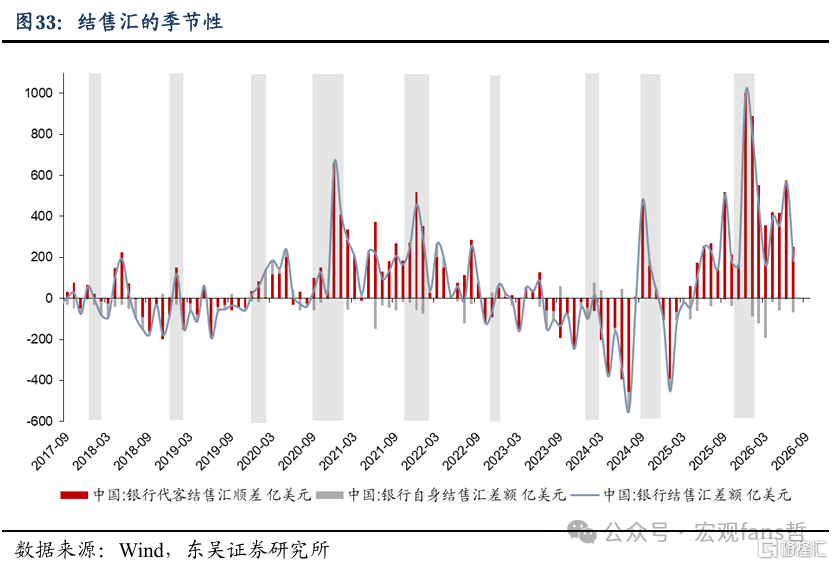
供需视角来看,企业结汇规模在汇率6.7-7.0关口已有集中释放,预计2026年年末结汇需求将弱于2025年末。站在2026年9月中旬时点,我们认为未来半年人民币汇率仍有温和升值空间,至2027年3月末,中性情形下美元兑人民币离岸汇率有望运行至6.63关口,乐观情形下有望触及6.58。
风险提示:
(1)部分数据源于海外机构预测,可能存在误差;
(2)高油价可能影响全球工业生产活动,对全球经济需求形成抑制;
(3)美伊地缘因素提升美联储货币政策不确定性,对全球流动性造成扰动。
注:本文来自东吴证券发布的《如何看待本轮人民币汇率升值空间?》,报告分析师:芦哲 S0600524110003,李沛 S0600526080003