智通财经APP获悉,美国商品期货交易委员会(CFTC)周五公布的数据显示,对冲基金在截至 9 月 15 日的一周里清空了针对日元的空头押注,并开始建立日元走强的多头仓位——这是 2025 年 7 月以来杠杆资金首次整体转多日元,也是美日当局联手干预汇市数周之后一次值得注意的情绪转变。这些基金目前持有的日元看多头寸约为 2510 亿日元(16 亿美元)。
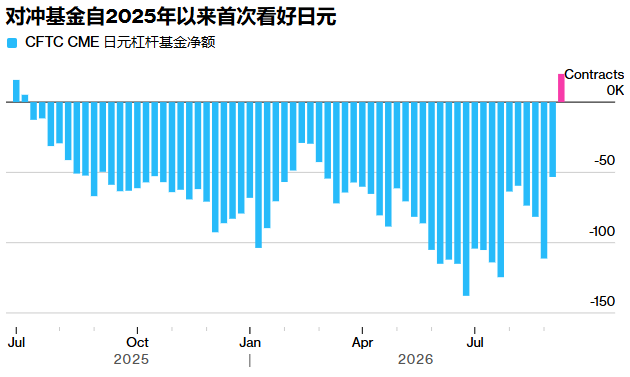
同一份 CFTC 数据还显示,截至 9 月 15 日,包括资产管理人与非商业参与者在内,投机交易员整体削减了对美元的看多押注,降至 3 月以来最低——而美元本周恰恰录得三个月来最大单周涨幅。
干预之后的情绪转折
此次转多发生在美国与日本当局 7 月底至 8 月底联手买入日元之后。今夏日元一度贬至 164 附近、创 1986 年以来最弱,8 月 3 日日本财务大臣片山皋月与美国财政部长贝森特共同确认了联合干预行动;据日本财务省数据,7 月 30 日至 8 月 26 日当局动用 15.4 万亿日元(约 964 亿美元)支撑日元,创单月干预纪录,其中 7 月 30 日、31 日的行动为 1998 年以来美日首次联合干预。即便如此,8 月 31 日日元仍再度跌破 160。周五,纽约尾市报 156.88。
这次转向的另一个背景,是历史性的日元空头堆积。据杰富瑞对国际清算银行(BIS)数据的分析,截至今年 3 月,跨境日元借贷——套息交易的代表——已飙升至创纪录的 360 万亿日元(2.35 万亿美元)。盛宝银行首席投资策略师查鲁·查纳纳(Charu Chanana)此前提示,这类头寸“很脆弱”,日元进一步走强可能把杠杆的逐步降低变成更快、自我强化的平仓。
对冲基金转多的时点恰在本周两家央行议息之前——而随后发生的事,很快给这笔新头寸出了难题。
央行周:加息落地,信号偏鸽
美联储本周已加息 25 个基点,将联邦基金利率目标区间上调至 3.75%-4.00%。日本央行随后将政策利率从 1.0% 上调至 1.25%、创 31 年新高,距 6 月加息仅隔 3 个月,为 1990 年以来最短加息间隔。
决议以 7 比 2 通过,两名由高市早苗政府新任命的委员投下反对票;行长植田和男在记者会上称日本货币政策“已进入新阶段”,被问及是否可能一次性加息超过 25 个基点时表示“视物价发展,存在各种可能性”,但未明确暗示 10 月再度加息。
调查显示,市场普遍预计政策利率到 2027 年 3 月底升至 1.5%、第二季度进一步升至 1.75%。正如原文所述,日行释放的信号令部分本希望看到更明确连续加息路径的市场参与者感到失望,也让刚转多的交易员面临被“将一军”的风险。
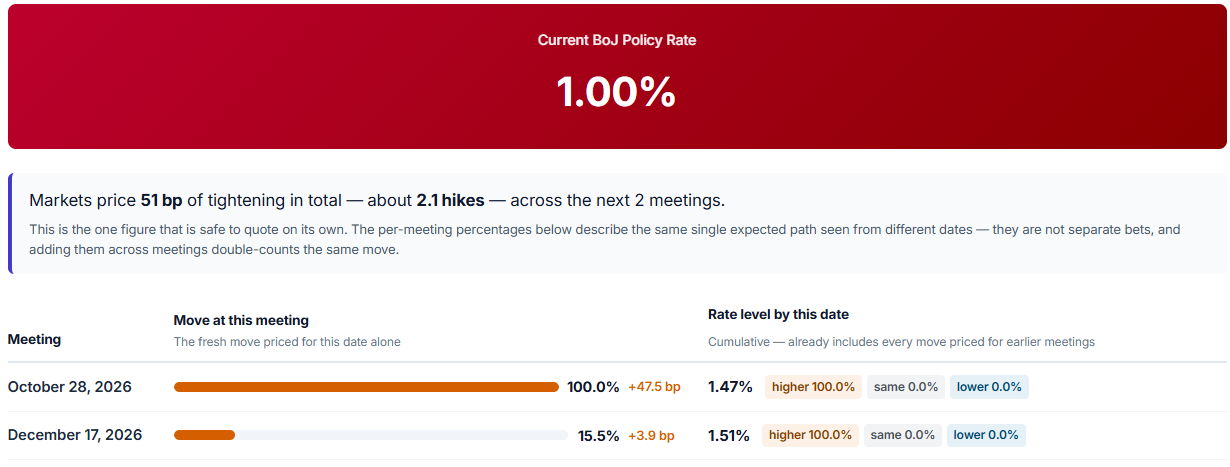
策略师对日元短线方向分歧明显。富国银行策略师奇杜·纳拉亚南(Chidu Narayanan)认为日行要达到甚至超越市场鹰派预期的门槛很高,建议做空日元;ING 十国集团(G10)外汇策略主管克里斯·特纳(Chris Turner)此前预估,若日行未释出进一步加息信号,日元兑美元将贬至 157 至 158 水平。道富银行亚太区宏观策略主管崔智旭则持看涨观点,预计日行 12 月和明年 3 月继续加息、最终利率达 1.75%,美元兑日元 3 个月目标价 152.5 日元。
V形反转与干预警报
周五纽约时段,日元兑美元一度下跌 1.3%。美元兑日元在欧洲交易时段一度升破 158、创两周高位;随后有报道称,日本央行已向市场参与者进行“汇率询价”(rate check)——这类动作通常被视为官方干预的前奏。此后,约一小时内日元对美元上涨逾 1 日元,美元兑日元从 158 附近回落至 156 上半区,纽约尾盘交投于 156.80 附近。
机构对这次询价的解读相当一致。美国银行外汇策略师亚历克斯·科恩(Alex Cohen)对华尔街见闻表示,日元在日行加息后仍大幅贬值,“今天的汇率摸底是向市场发出的又一次警告”,日本财务省已展现出动用大量外储干预的意愿。分析指出,这类做法会让交易员在追逐日元贬值时三思,“尤其是在汇率接近 160 的情况下”。此外,日本即将进入假期,交易量下降可能进一步放大官方行动对汇率的冲击,当前时间窗口令市场格外敏感。
CFTC 的持仓数据,正是投资者观察这个日均 9.5 万亿美元的外汇市场、追踪对冲基金与资产管理人衍生品仓位的一个窗口。
套息交易:这次会不会再逆转?
所有关于日元仓位的讨论,最后都会落到同一个问题上——套息交易会不会再来一次集中平仓。参照系是 2024 年 8 月:当时日本央行加息叠加美国就业数据转弱,日元急升触发套息头寸的连锁回补,全球风险资产随之剧烈波动。
据中金公司测算,对冲基金的日元净空头头寸 9 月 2 日曾回升至约 11 万张,到 9 月 9 日已降至约 5 万张,较高位回落一半以上。中金据此判断,当前套息交易的整体规模已明显收敛,“发生逆转的可能性相对有限”。
但支撑套息交易的基础并未消失。美日基准利率之间仍存在 250 至 275 个基点的绝对利差,只要两国央行的政策立场没有实质性调整,日元“套息交易”的基础就会继续存在,国际金融市场仍可能重新寻找做空日元的机会。分析同时提醒,若日元出现崩盘式下跌,将推高日本国债收益率、逼出套息交易平仓,并直接冲击美债与美股市场——这也解释了为何美日当局对汇率失序的容忍度有限。
更长期的影响则在结构层面。随着日本政策利率与国债收益率继续上行,日元作为融资货币的成本优势将逐步下降,日本保险、养老金和银行持续增配海外资产的动力可能减弱——其结果更可能表现为日元融资规模的边际收缩与海外新增配置的放缓,进而边际抬升全球资金成本与长期利率中枢。
资金已在回流:截至 8 月 22 日,日本投资者今年已净卖出约 3 万亿日元海外债券,为 2022 年以来同期最大规模;另据摩根大通对 82 家日本企业养老基金的调查,计划增持本土债券的净占比创 2008 年以来最高。