文|极光月狐数据研究院
一、行业进入高质量复苏通道,生成式AI为核心增长变量
经历长期业务重构与战略调整,国内在线教育行业逐步走出转型阵痛期,于2026年上半年呈现出清晰的复苏信号。生成式AI技术的落地是本轮复苏的核心驱动力。区别于此前辅助工具的定位,当前AI已深度嵌入教育产品服务供给、教研开发设计、营销及运营管理等全业务链条,既直接促进在线教育企业智能硬件销售、AI功能订阅等收入增长,也持续赋能传统教培业务降本提效、改善盈利水平。
从财报表现来看,近期多家企业的AI投入达到初步兑现节点,AI相关业务实现突破,对营收扩张与盈利优化形成实质贡献,AI驱动的第二增长曲线加速成型。
二、头部企业AI转型成效显现,促业绩表现优化
1、好未来:智能终端+内容服务闭环成型,智能硬件业务进入规模化收获期
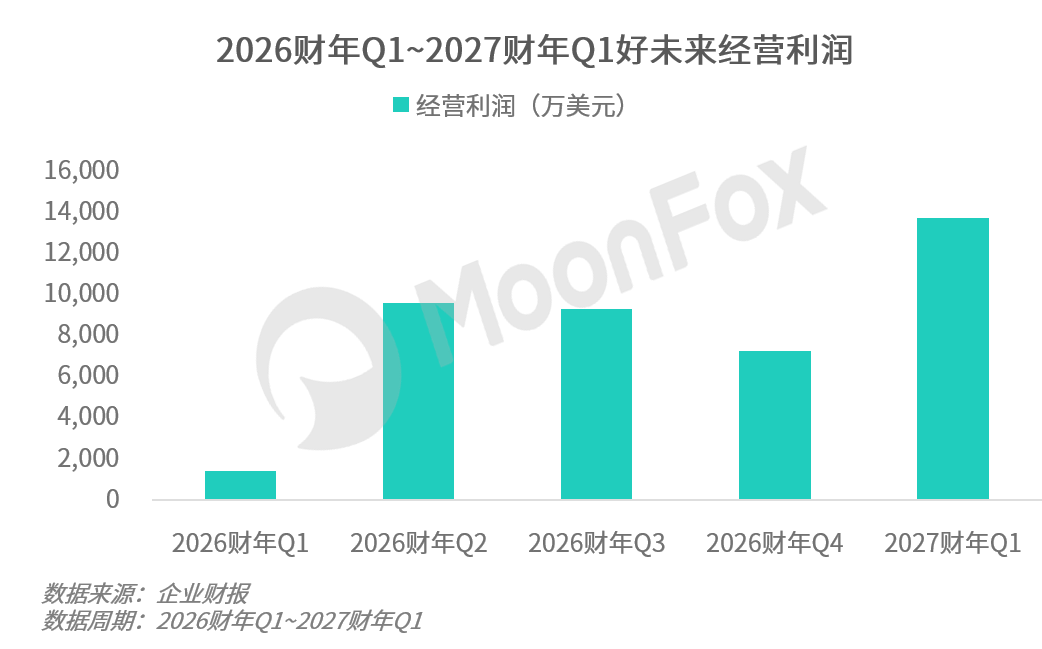
好未来2027财年第一季度(截至2026年5月31日)财报显示,期内实现净收入7.58亿美元,同比增长31.9%;经营利润1.37亿美元,同比增长856.4%。当期净利润虽同比大幅增长1204.3%,但其中包含大额长期投资公允价值变动收益,剔除该非经常性损益后,仍可见核心教育业务的盈利改善。
好未来的转型路径以智能学习硬件为核心切口,构建“硬件终端+内容服务+AI能力”的家庭学习场景闭环,并明确将AI作为长期战略的重要部分。据披露,2027财年第一季度好未来每周活跃的学习设备超过200万台,设备活跃率约80%,单设备日均使用时长约1小时,用户粘性在消费电子行业中处于较高水平。
面对智能教育硬件赛道日益激烈的竞争,好未来硬件产品端持续向高端化突破,通过持续丰富产品组合匹配多元化市场需求。2026年6月发布的学习机T6系列旗舰机型最高定价12999元,主要面向高端家庭教育消费市场。AI大模型能力是其核心差异化壁垒:内置的AI答疑、作文批改、口语评测、知识图谱规划等功能,本质是通过AI赋能将在线辅导的服务能力封装进硬件终端,实现商业模式向“硬件销售+内容订阅付费”的迁移。长期来看,好未来投资布局的人工智能等底层技术将为其发展智慧教育提供持续赋能。
2、一起教育科技:全面转向AI应用服务,高增速下仍存盈利验证压力
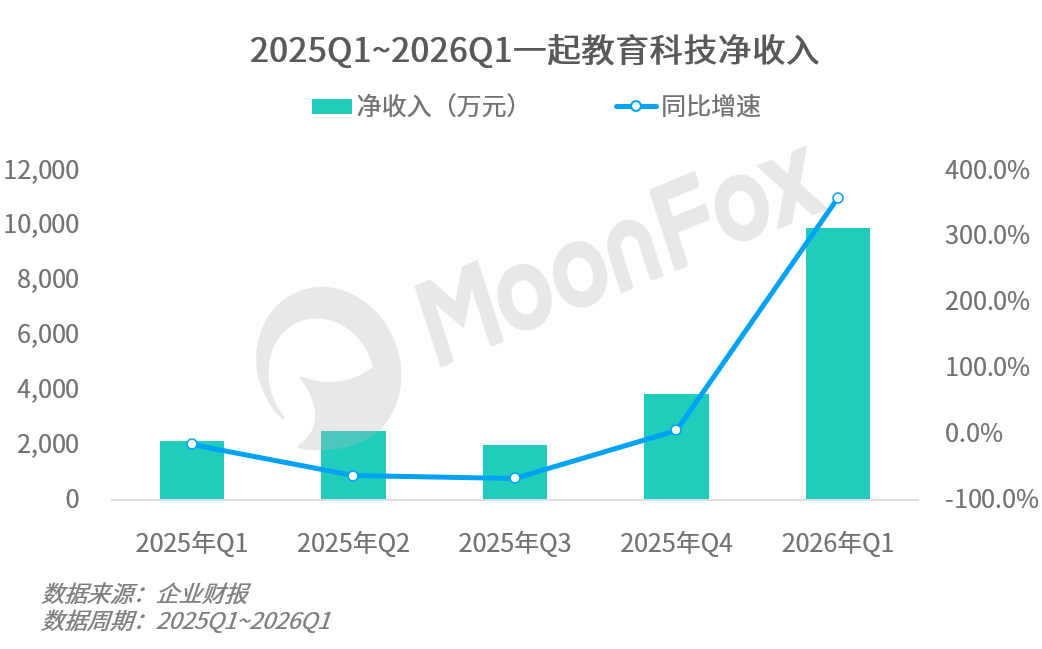
与好未来AI赋能原有在线教育业务的路径不同,一起教育科技选择了更为彻底的战略转型,全面定位为K12智能教育平台。2026年第一季度财报显示,一起教育实现营收9945万元,同比增长359%;毛利率大幅提升至61.9%,同比提高了25.7个百分点;净亏损同比收窄37.4%,通过AI战略转型有效促进业绩增长和盈利改善。
一起教育收入增长核心来自C端AI精准学产品“一起爱学”,同时叠加ToG、ToB端教育信息化业务的协同贡献。截至目前,一起教育已经构建起三端协同的业务体系:C端以AI个性化辅导切入家庭学习场景,B/G端依托AI学情监测、智能作业批改等产品深化与区域教育部门、学校的合作。
需要客观看待的是,一季度的高增速建立在较低的基数之上,增长仍依赖高强度的市场投入,经营现金流仍为负也反映其AI转型尚未实现自我造血。但长期来看,一起教育的发展方向符合行业趋势,需通过优化AI落地效果提升用户付费率及留存率。
3、高途教育:坚持"All with AI"战略,推动盈利改善
高途在2025年正式提出“All with AI,Always AI”的战略方向,逐步将AI能力深度内嵌于各业务线的课程与服务中,同时也孵化了多款独立工具型产品,例如:素养与K12赛道的高途AI英语、毛豆爱学AI老师课堂;面向高中升学需求的AI志愿填报系统;语言学习类产品高途AI口语助手、雅思AI测评、吴彦祖AI口语课等,其中吴彦祖AI口语课成为现象级口语陪练产品,成功验证商业变现价值。
2026年,高途教育进一步将战略升级为“Scale with AI”,实现AI深度融入教学、教研、学习服务和运营体系,以驱动规模化增长与组织进化:
教研端以AI重构内容生产效率:依托大模型能力,AI深度参与题库建设、知识图谱完善、课件生成、习题命制等标准化教研工作。据高途公布,AI辅助下内容迭代周期缩短30%以上,教研团队从重复性劳动中解放,更多聚焦于教学方法创新与重难点内容打磨。在考研、公考等课程体系复杂的赛道,AI可快速完成知识点拆解与考情分析,大幅缩短新课程的研发周期。
教学端打造“主讲+辅导+AI伴学”三师模式:主讲老师负责核心知识点讲授,AI负责学情诊断、个性化习题推送、作业批改、学习报告生成等标准化环节,辅导老师则聚焦答疑、情感陪伴与学习监督。该模式将教学流程拆解为“AI可标准化”与“人需主导”两部分,用技术破解教育行业“高质量、规模化、个性化”的不可能三角。
AI赋能获客效率提升:面向用户侧,AI应用于流量精准推荐、智能客服、转化话术优化等环节,促进获客效率提升。
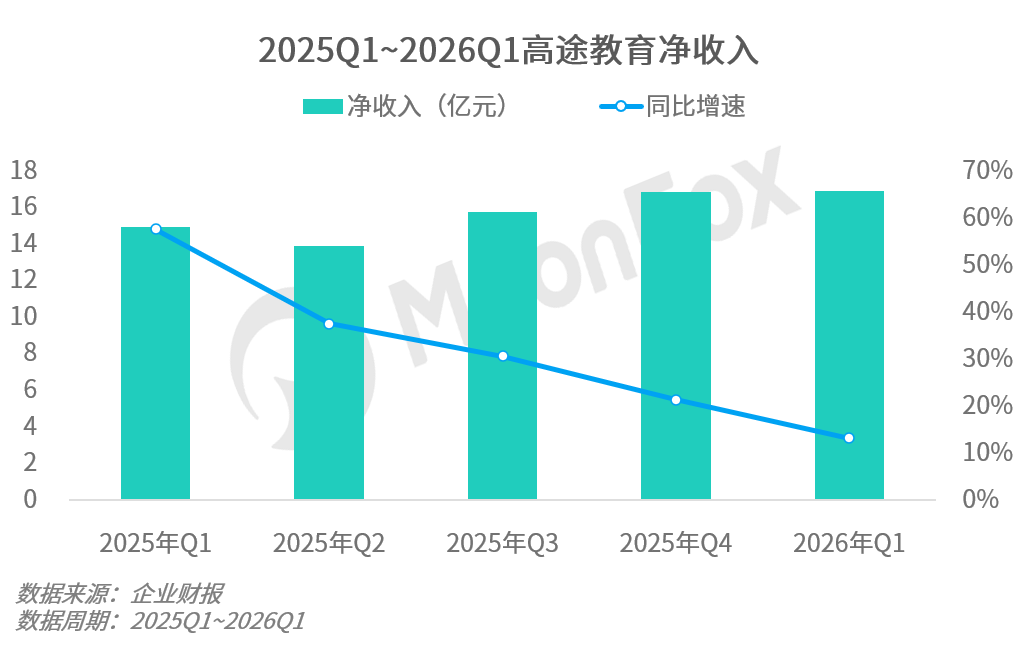
AI技术对高途教育经营的支撑作用逐步显性化,高途教育2026年Q1实现收入16.9亿元,同比增长13.2%,并连续两年实现第一季度盈利。
三、AI+教育呈深化趋势,关注B/G端增长机遇及盈利质量提升
1、AI成为头部企业标配能力,行业分化持续加剧
经过2025至2026年的技术落地验证,AI已从营销概念转变为在线教育企业的基础能力要求。具备自研大模型或深度场景化AI应用能力的头部企业,将在获客成本、教学效率、毛利率三个维度逐步建立结构性优势;而缺乏技术投入能力的中小机构,将在存量竞争中加速出清,行业集中度会进一步提升。
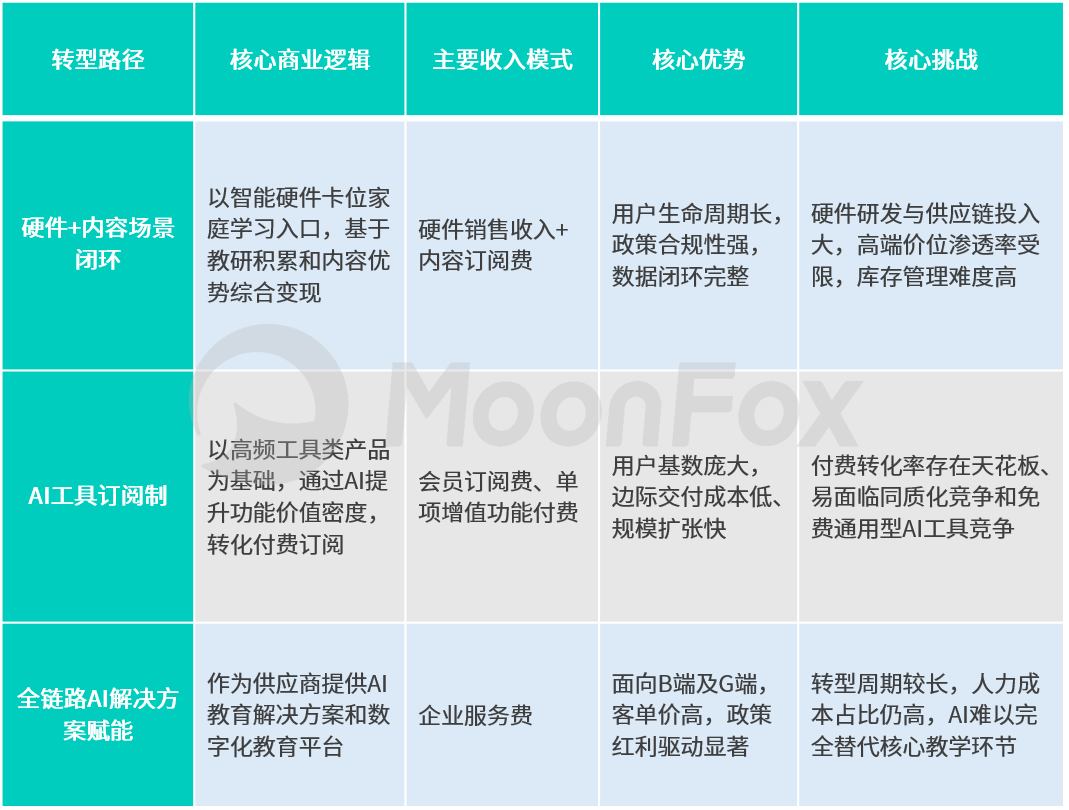
综合头部企业的实践案例来看,在线教育行业的AI转型已分化出三条清晰路径,在商业逻辑、收入模型、风险特征上表现出差异性。但各路径之间并非完全割裂,头部企业普遍在主路径之外有所交叉布局,例如同时布局智慧学习硬件和学习服务课程。但企业的资源禀赋与基因决定了各自的战略重心与终局形态,预计未来AI+在线教育将形成深耕场景分化、各守优势赛道的竞争格局。
2、B/G端教育信息化采购放量,有望打开增长空间
政策层面,2026年4月教育部等五部门正式印发《“人工智能+教育”行动计划》,明确AI教育的落地路径、应用场景与保障机制,标志着AI教育从地方试点进入全域推广阶段。随国家教育数字化战略与“人工智能+教育”行动持续推进,学校端与政府端的AI教育产品需求走深,直接催生AI实验室、课程体系、师资培训、教学平台等一揽子配套采购需求。在此背景下,头部企业需关注ToC与ToB/G双线布局,C端筑品牌,B端拓边界。总来看,B/G端教育信息化尤其是AI教育解决方案,是当前教育行业中确定性强、增长空间明确的赛道之一,相较于高度市场化的C端,B/G端市场准入门槛更高,合作周期更长,收入确定性更强,但对资源禀赋、政企关系、定制化交付能力也提出更高要求。
3、盈利质量取代营收增速,成为核心考核指标
经历行业洗牌与资本退潮后,在线教育行业已彻底告别烧钱换增长的粗放发展逻辑。从财报表现看,头部企业普遍将经营性现金流、毛利率、运营效率放在战略优先位置。AI对盈利端的改善作用,比对收入端的拉动作用更受资本市场重视,能够验证AI降本提效实质价值的企业,将获得更高的估值溢价。
整体来看,2026年的在线教育行业正处于开启新增长周期的关键节点。头部企业通过数年战略重构与技术投入,实现在业务边界、商业模式、经营效率等维度的深层重构,促财报表现回暖。下一阶段,行业深耕的方向将从探索AI应用价值和落地场景转向构建AI+教育可持续的商业化闭环。