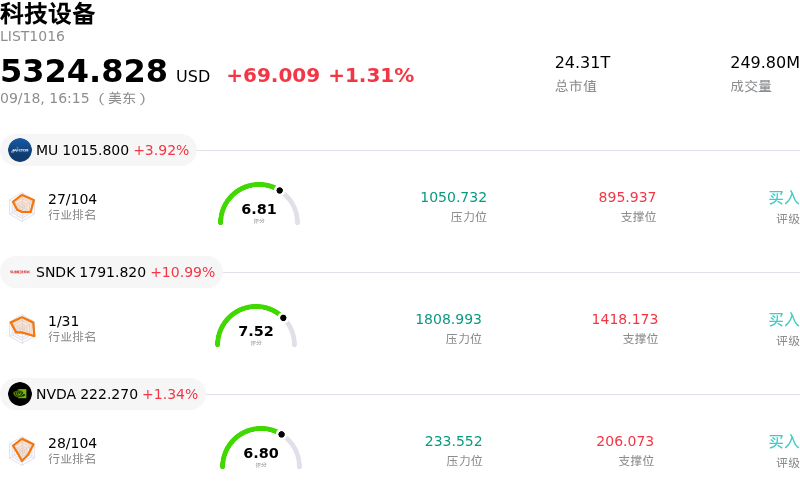
阿斯麦 (ASML) 收盘上涨3.04%, 所属行业科技设备上涨1.31% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 3.92%;闪迪 (SNDK) 上涨 10.99%;英伟达 (NVDA) 上涨 1.34%。
今日是什么导致了阿斯麦(ASML)股价上涨?
阿斯麦在盘中展现出强劲的上行势头,随着投资者对近期人工智能基础设施建设节奏的担忧有所缓解,该股随半导体及科技大盘同步反弹。在经历了早些时候由宏观因素驱动的波动后,机构投资者重新关注基本面供需动态,他们认识到,在逻辑与存储芯片市场的长期算力扩张过程中,半导体设备厂商依然不可或缺。
行业报告显示阿斯麦的主要运营瓶颈在于生产与组装吞吐能力而非客户需求,这进一步支撑了基本面情绪。随着全球主要晶圆代工厂继续测试极紫外(EUV)系统更高的组装速度,市场参与者认为产能限制反倒强化了公司的定价权,并提供了更长期的业绩能见度。此外,主要代工与存储客户明确了下一代高数值孔径(High-NA)系统的采用路线图,这进一步巩固了该公司长期的技术垄断地位,并为其未来十年的增长奠定了清晰的轨道。
除核心前沿系统外,阿斯麦还持续受益于其装机管理业务加速增长的动能。随着芯片制造厂商致力于最大化现有设备集群的生产力与产出效率,软件驱动的升级和现场服务正贡献高毛利的经常性收入。这一不断扩大的服务层平滑了客户短期资本支出波动对公司带来的冲击,同时推动了整体毛利率的提升。此外,通过在新兴半导体区域布局战略供应链和生态建设,公司的长期战略选择空间也在持续拓展。
尽管盘中股价剧烈波动反映出大盘震荡以及对利率预期的敏感性,但在分析师正面调高预期与行业结构性顺风的支撑下,机构情绪依然保持稳固。尽管关于客户资本开支部署进程和出口限制的短期风险依然存在,但阿斯麦在推进半导体微缩化进程中的核心作用,使其股票具备在全球科技供应链中保持持续领导地位的优异条件。
阿斯麦(ASML)技术分析
阿斯麦 (ASML) 技术面来看,MACD(12,26,9)数值-11.188,处于卖出状态,RSI数值48.540处于中性状态,Williams%R数值50.984处于中性状态,注意关注。
阿斯麦(ASML)基本面分析
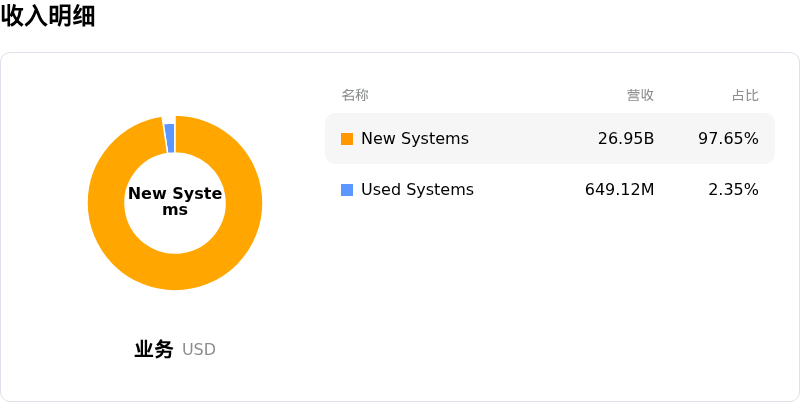
阿斯麦 (ASML) 处于科技设备行业,最新年度营业收入$36.83B,处于行业8,净利润$10.83B,处于行业5。“公司简介”
近一月多位分析师给出公司评级为买入。目标价预测平均价为$2204.11,最高价为$2845.76,最低价为$1450.00。
关于阿斯麦(ASML)的更多详情
公司特有风险:
- 前沿AI放缓威胁EUV积压订单:近期AI行业头部高管呼吁放缓前沿AI模型的扩展与开发,引发了盘中下行波动。超大规模云厂商计算能力扩展的任何放缓,都会直接威胁阿斯麦(ASML)极紫外光刻(EUV)系统的未来订单接收量及积压订单可视性。
- 组装吞吐量与交付瓶颈:在其Brainport工厂提升组装速度以实现约110台EUV系统目标产能的运营挑战,构成了严重的执行风险。内部供应链和生产吞吐量的限制可能会推迟设备交付与收入确认的时间表。
- High-NA EUV客户采用延迟:高昂的资本支出成本和设备集成复杂性正导致主要代工及存储芯片客户延长对现有Low-NA设备的依赖,这给下一代High-NA系统的商业化采用速度和出货量爬坡带来了近期的收入不确定性。
- 高估值溢价与资本支出集中度:阿斯麦目前的远期市盈率超过35倍——相比广义半导体设备板块存在明显溢价——每当顶级客户(台积电、三星和英特尔)释放出资本支出谨慎信号或调整晶圆厂建设进度时,阿斯麦极其容易受到市场抛售的影响。
原文链接