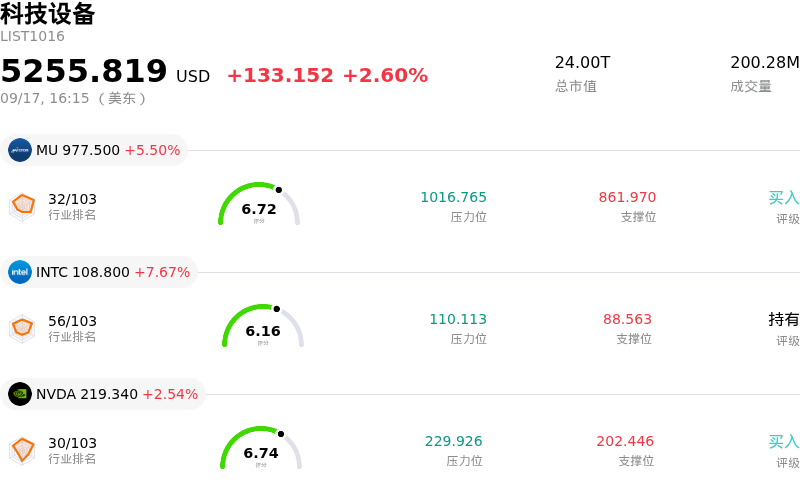
台积电 (TSM) 收盘上涨3.00%, 所属行业科技设备上涨2.60% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 5.50%;英特尔 (INTC) 上涨 7.67%;英伟达 (NVDA) 上涨 2.54%。
台积电(TSM)技术分析
台积电 (TSM) 技术面来看,MACD(12,26,9)数值0.002,处于买入状态,RSI数值55.270处于中性状态,Williams%R数值35.299处于买入状态,注意关注。
台积电(TSM)基本面分析
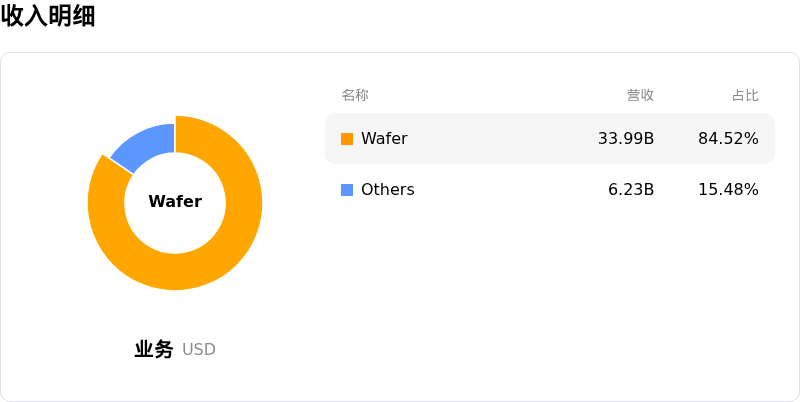
台积电 (TSM) 处于科技设备行业,最新年度营业收入$122.22B,处于行业2,净利润$55.12B,处于行业2。“公司简介”
近一月多位分析师给出公司评级为买入。目标价预测平均价为$547.45,最高价为$700.00,最低价为$440.00。
关于台积电(TSM)的更多详情
公司特定风险:
- 先进封装产能限制: 晶圆级芯片基板封装(CoWoS)先进封装面临严重的产能瓶颈,限制了总出货量。尽管主要客户对AI加速器的需求强劲增长,但由此产生的供应瓶颈制约了营收的兑现。
- 海外扩张稀释毛利率: 每年600亿至640亿美元的巨额资本支出预算,加上亚利桑那州、日本和德国新建海外晶圆厂的高昂运营费用,预计将在2纳米制程产能爬坡的同时,使毛利率最多压缩6至8个百分点。
- 客户供应链多元化风险: 主要客户正在探索双重供货源策略——例如据报道苹果评估将部分芯片生产委外给英特尔,以及博通与三星合作开发2纳米以下加速器——从长远来看,这威胁到了台积电作为单一供货商的市场独占地位。
- 地缘政治摩擦与监管合规拖累: 持续存在的两岸地缘政治风险以及美国不断收紧的出口管制规则(要求对某些海外制造设施实施逐案许可制),带来了运营摩擦以及潜在的供应链延迟。
原文链接