美国财政部周四发行190亿美元10年期通胀保值国债(TIPS),中标实际收益率升至2.653%,创2008年以来最高,且高于发行前市场水平,显示投资者对这批国债要求更高的实际回报。
具体来看,本次TIPS中标收益率为2.653%,较纽约时间下午1点投标截止时的发行前交易收益率(WI)高约1.9个基点。
投标倍数为2.24,低于前三次标售平均的2.43,表明需求较此前有所降温。
从投资者结构来看,一级交易商获配比例升至12.2%,高于此前三次拍卖;间接投标人获配比例降至59.1%,直接投标人获配比例则升至28.7%。
此次拍卖受到市场关注,核心在于TIPS实际收益率进一步走高。与普通美国国债不同,TIPS的本金会根据通胀进行调整,因此其收益率通常被视为投资者要求的“实际收益率”。收益率升至2.653%,意味着在获得通胀保护之外,投资者仍要求较高的实际回报。
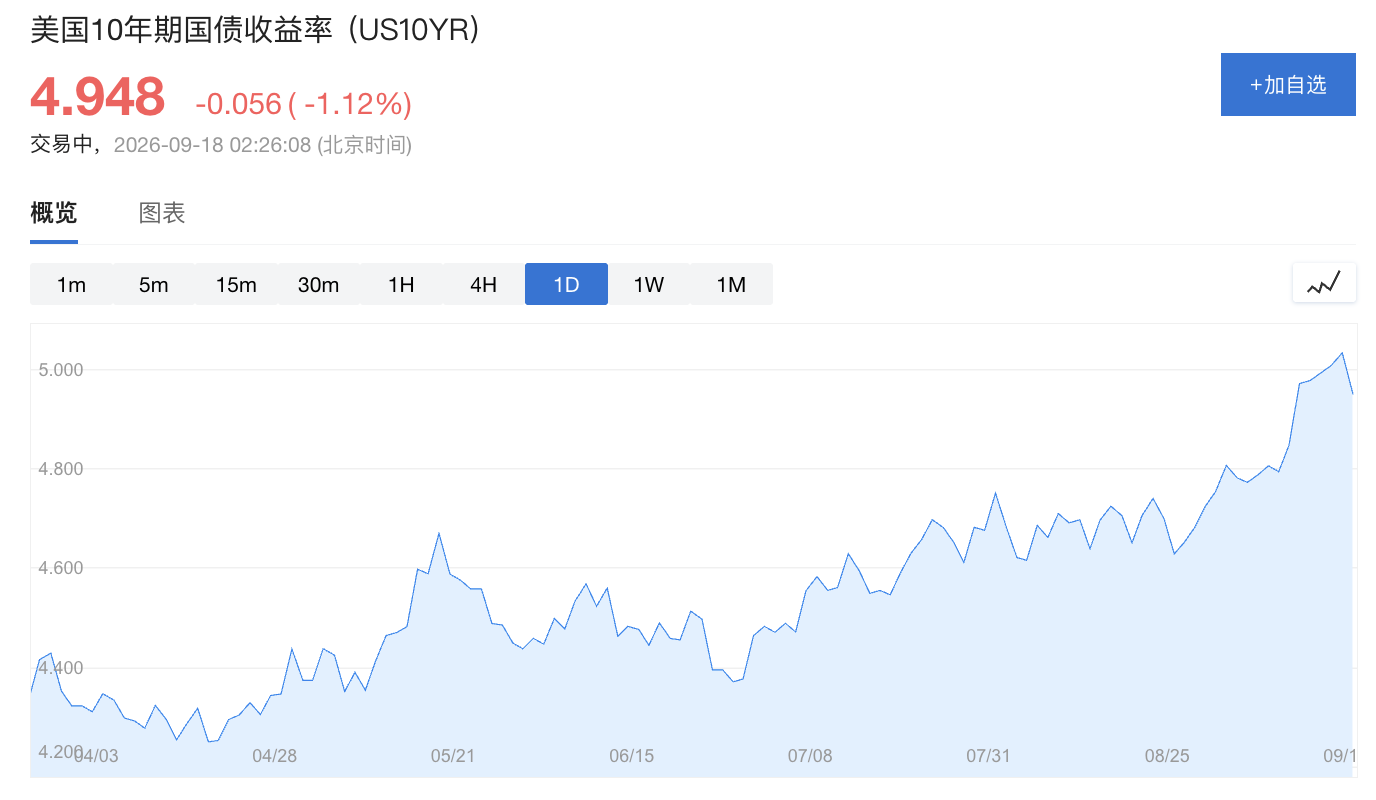
美联储周三刚宣布自2023年以来首次加息,10年期美债收益率创近20年新高,周四回落约6个基点,截至发稿报4.948%。当前10年期通胀盈亏平衡率约为2.3%。
本周二,美国财政部还进行了130亿美元20年期国债拍卖,得标收益率达到5.420%,创下该期限国债拍卖收益率历史新高,突破2023年10月创下的5.245%纪录。
美伊冲突爆发后,美国实际收益率持续攀升
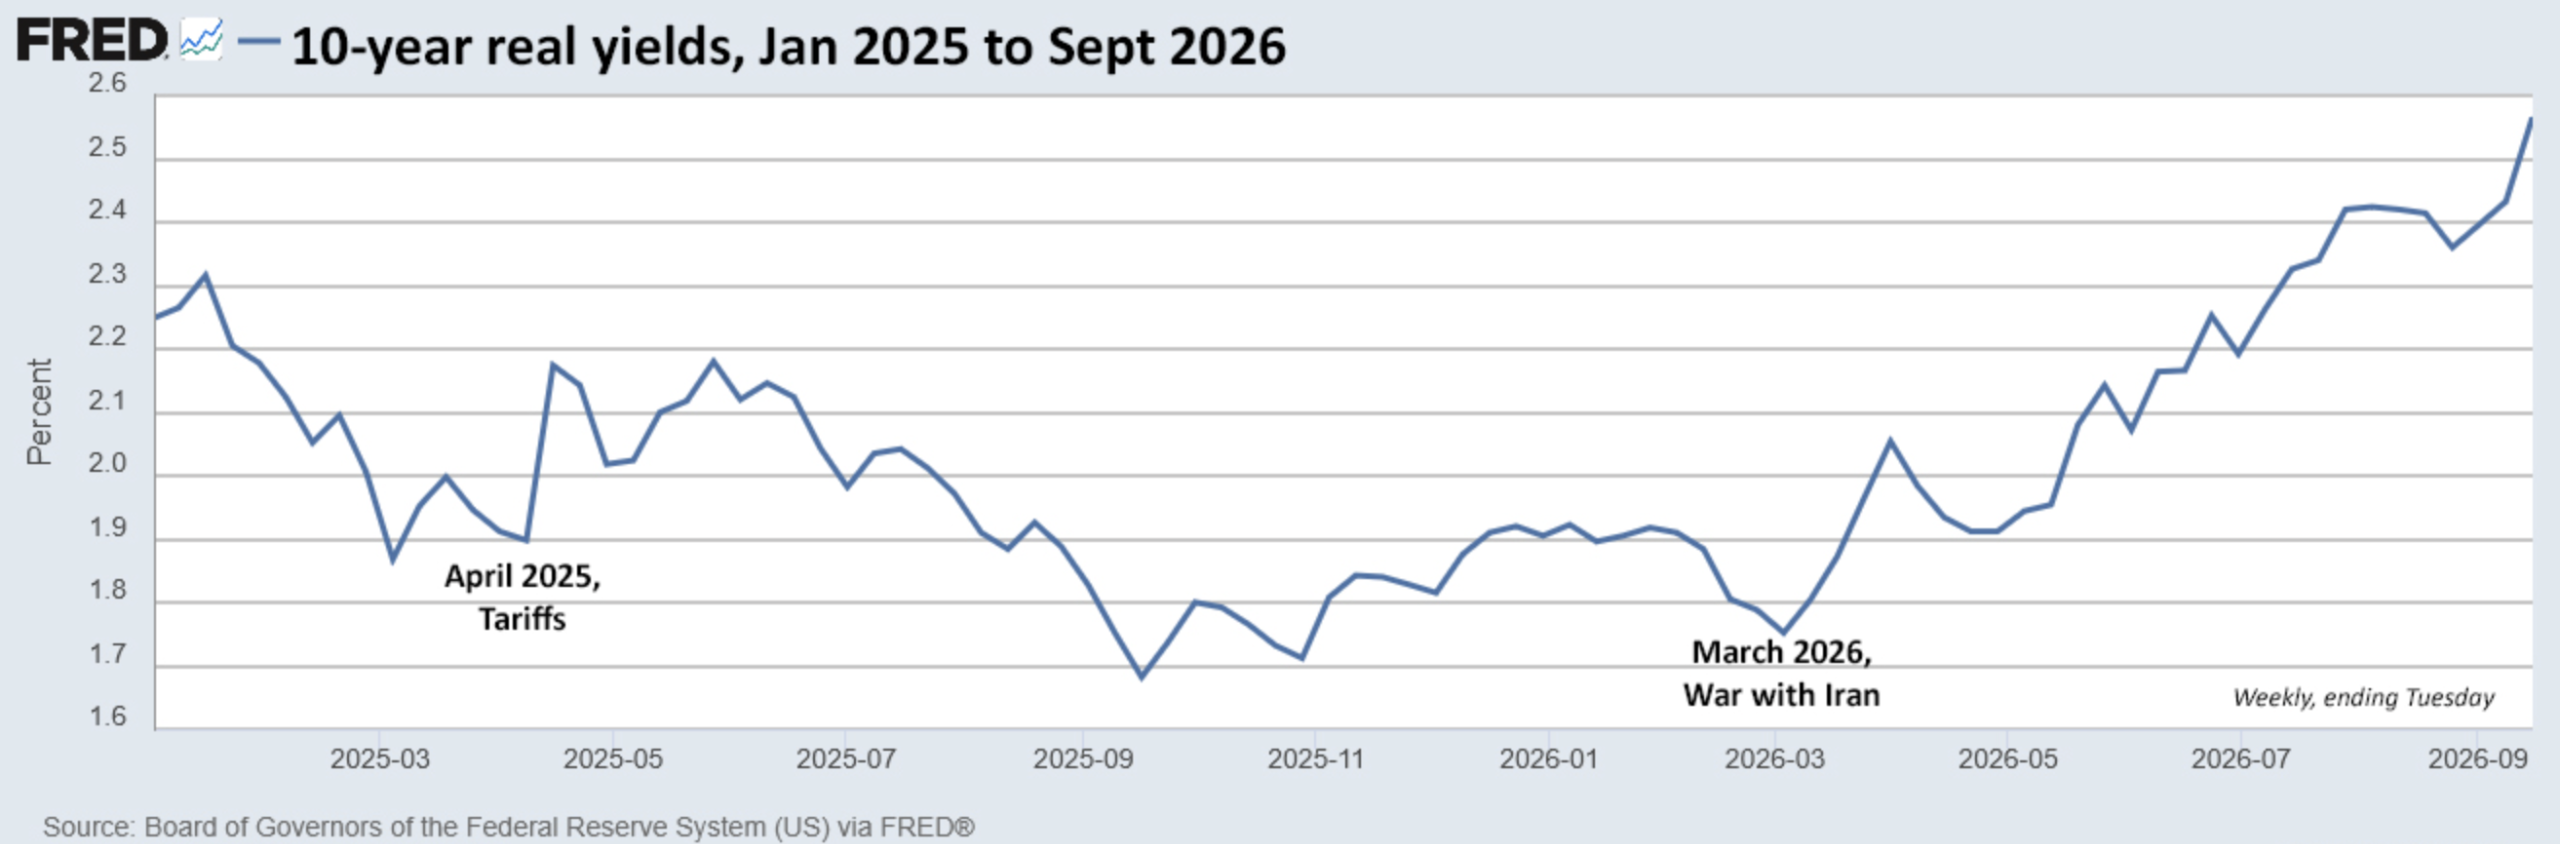
自2025年1月以来,10年期实际收益率呈现明显上行趋势。分析人士指出,有两个关键节点对收益率走势产生了深远影响:一是2025年4月美国关税政策的全面落地,二是2026年3月美国与伊朗爆发军事冲突。
关税冲击导致实际收益率短暂急升,但市场在数月内基本消化了这一影响。相比之下,与伊朗的军事冲突因其引发的通胀风险及政府借贷需求骤增,对实际收益率造成了更为持久和深度的抬升压力。
近18年最高实际收益率背后,市场隐忧不容忽视
上一次10年期TIPS拍卖实际收益率超过此次结果是在2008年10月,彼时收益率为2.85%,正值全球金融危机最为严峻的时刻。
与2008年不同,当前并无明显的系统性金融危机迹象,但美国政府及企业借贷规模的快速扩张已引发市场关注。
实际和名义收益率同步走高,本质上反映的是通胀未能有效受控、以及财政赤字持续扩大的市场预期。
该TIPS将于11月19日进行下一次再开标拍卖,新一轮10年期TIPS发行则定于2027年1月21日。