黄金近期面临来自美联储政策收紧的逆风,但瑞银认为这不足以动摇金属的长期投资逻辑。
华尔街见闻提及,9月16日,美联储将联邦基金利率目标区间上调25个基点至3.75%-4.00%,并暗示年内可能再度加息。
瑞银策略师Giovanni Staunovo将此次会议定性为"结束长期暂停的鹰派加息",认为美国实际利率上升和美元走强将在短期内压制金价,同时警告8月大量流入黄金ETF的资金或面临流出风险。
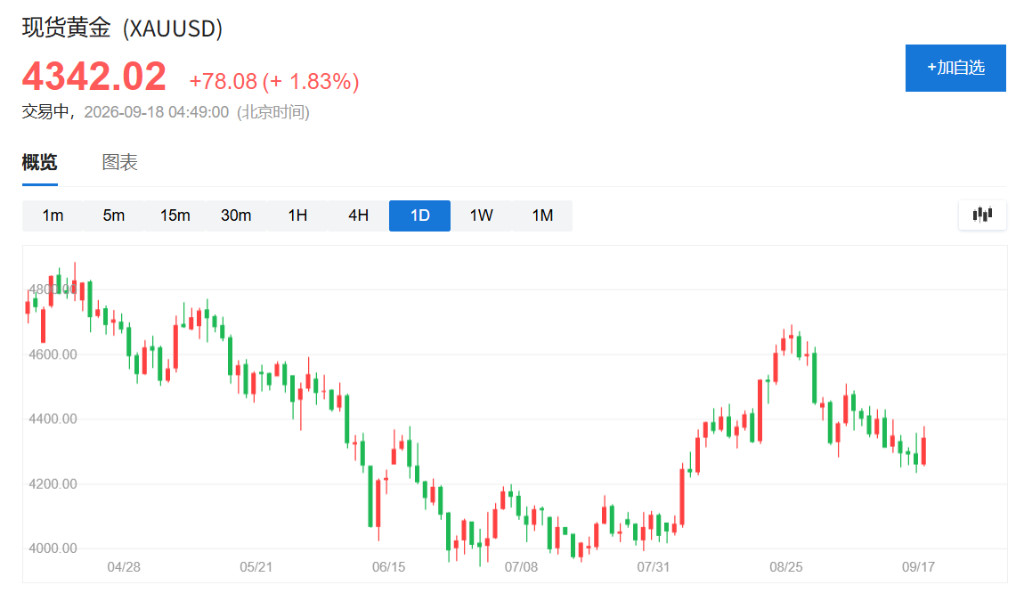
不过,Staunovo同时指出,此次加息早在市场预期之内,并不改变黄金的长期投资价值。他将全球债务水平上升、美元中期走弱预期以及明年美联储降息前景列为支撑黄金需求的核心因素,并将价格回调至每盎司4000美元附近视为增持机会。
加息落地,短期调整难以回避,长期逻辑未被动摇
美联储此次加息决议符合市场此前的普遍预期,但最新点阵图显示多数官员预计年内至少还将再加息一次,令鹰派信号进一步强化。
Staunovo表示,这一背景"仍是近期黄金的利空因素",因为持有无息资产的机会成本随之上升。
他同时注意到,8月黄金ETF录得可观净流入,背后驱动因素主要是市场对美联储独立性的担忧以及不断攀升的政府债务水平。然而,随着本周会议呈现出的鹰派基调,上述部分仓位或面临获利了结或流出的压力。
Staunovo认为,短期波动掩盖不了黄金更深层的结构性支撑。他将以下因素列为长期利多:全球债务持续膨胀带来的财政可持续性隐忧、美元长期走弱的预期、美联储明年降息的可能性,以及持续高企的地缘政治不确定性。
他还指出,黄金在实际利率上行期间所表现出的韧性说明,传统基于利率的估值模型"只反映了故事的一部分"。
储备资产可及性方面的顾虑、制裁风险以及对财政可持续性的质疑,正在推动各方逐步降低美元资产集中度,而黄金作为不依附于任何机构信用的资产,从中受益。
央行购金提供结构性支撑,目标价最高看至5400美元
央行需求依然是金价的重要支柱。数据显示,中国人民银行8月增持黄金约20公吨,连续购入已达22个月;波兰国家银行与乌兹别克斯坦央行各增持约8公吨。
Staunovo维持对央行年度购金量750至1000公吨的预测,认为这将为金价提供"重要的结构性支撑"。
以9月18日现货价每盎司4342美元为基准,瑞银设定了一系列分阶段价格目标:2026年12月达到4600美元,2027年3月升至5000美元,2027年6月进一步升至5200美元,2027年9月触及5400美元。
Staunovo写道:
我们认为黄金的长期投资价值依然正面,价格若回落至4000美元附近,将提供增持的良机。