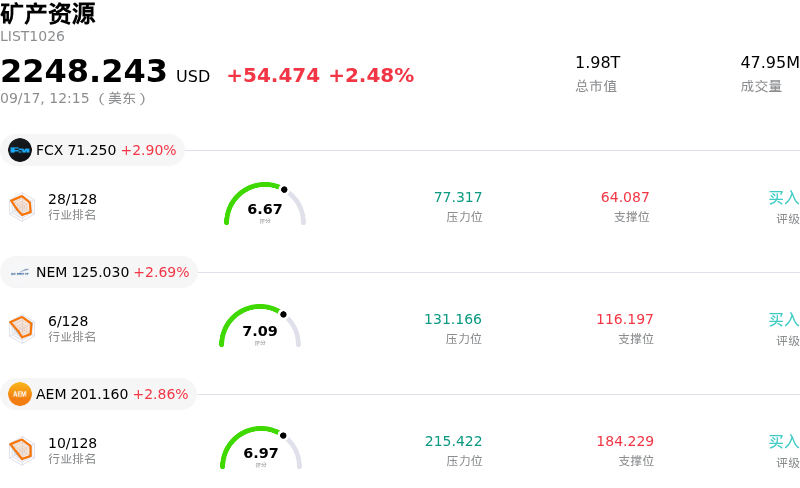
南方铜业 (SCCO) 盘中上涨3.85%, 所属行业矿产资源上涨2.48% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 自由港麦克莫兰 (FCX) 上涨 2.87%;纽蒙特 (NEM) 上涨 2.69%;伊格尔矿业 (AEM) 上涨 2.86%。
今日是什么导致了南方铜业(SCCO)股价上涨?
南方铜业(Southern Copper Corporation)出现向上动能,同时伴随着日内交易波动加剧,这很大程度上受全球铜市场基本面走强以及更广泛的大宗商品顺风因素推动。国际交易所的基准铜价保持强劲走势,主要得益于精炼铜供应收紧、南美主要采矿枢纽产量预测调整,以及电网扩建、可再生能源和数据基础设施带来的持续长期结构性需求。作为全球成本最低的原铜生产商之一,南方铜业对基础金属价格的正向变动具有极高的杠杆效应,直接带动了买方对基础材料板块的强烈兴趣。
在运营方面,公司稳健的资产负债表、低成本的资产结构以及扎实的现金流生成能力,持续为投资者信心提供支撑。最近的季度财报展现出强劲韧性,这受益于坚挺的实际实现金属价格和更高的副产品收入(特别是钼和银),同时公司还提高了季度股息派发。尽管南美部分矿山品位下滑给短期产量带来挑战,但管理层上调了近期生产目标,加上在墨西哥和秘鲁拥有的庞大长期项目储备,进一步巩固了其多年产量扩张的叙事逻辑。
日内股价加剧波动反映出市场围绕估值溢价与结构性市场动态的持续争论。与全球矿业同行相比,南方铜业存在明显的交易溢价,这在一定程度上受制于较低的公众流通股比例以及被纳入多项重大指数所带来的独特股票稀缺效应。机构投资组合的加仓以及围绕大宗商品期货的活跃对冲,进一步放大了交易量和日内价格敏感度。尽管受宏观利率预期和全球工业需求不确定性影响,短期波动依然存在,但该公司顶级的成本地位和稳健的资本回报使机构情绪保持积极向好。
南方铜业(SCCO)技术分析
南方铜业 (SCCO) 技术面来看,MACD(12,26,9)数值-4.765,处于中性状态,RSI数值50.198处于中性状态,Williams%R数值59.777处于卖出状态,注意关注。
南方铜业(SCCO)基本面分析
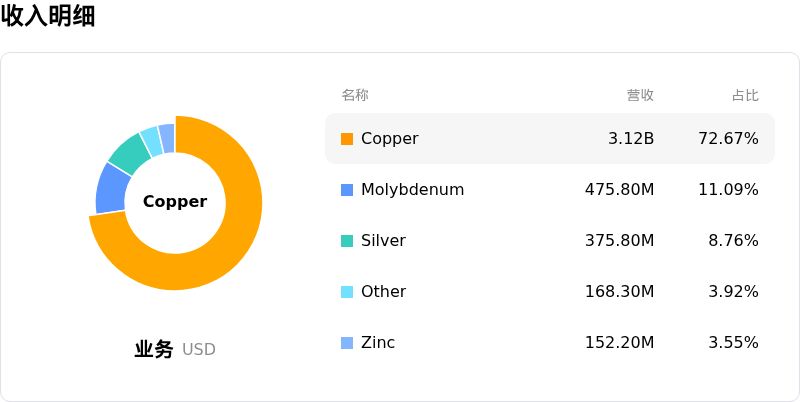
南方铜业 (SCCO) 处于矿产资源行业,最新年度营业收入$13.42B,处于行业16,净利润$4.33B,处于行业6。“公司简介”
近一月多位分析师给出公司评级为持有。目标价预测平均价为$172.97,最高价为$275.00,最低价为$138.05。
关于南方铜业(SCCO)的更多详情
公司特有风险:
- 高企的估值溢价与分析师下调评级: 华尔街共识维持对南方铜业(Southern Copper)的“减持”评级,平均目标价显示存在超过20%的下跌空间。分析师警告称,相较于同业较高的远期市盈率以及受限的自由流通盘,造成了不可持续的稀缺性溢价。
- 秘鲁矿山品位下降与项目执行延迟: 管理层预计,受秘鲁矿山矿石品位下降影响,铜产量将缩减4.7%;同时,在其总额达150亿美元的项目储备中,执行风险和漫长的开发周期对近期现金流转化构成威胁。
- 监管、社区与贸易政策风险脆弱性: 公司的运营仍面临秘鲁和墨西哥局部政治局势不稳定、社区纠纷和许可障碍的风险,同时美国可能修改《232条款》金属关税带来的不确定性有所加剧,这可能会损害贸易流动。
- 预期盈利缩减与金属价格敏感性: 财务模型预计全年每股收益将下降5.2%至7.42美元;若现货铜或副产品市场价格自近期高位回落,该股票将极易受到盘中波动的冲击。
原文链接