油脂油料:地缘冲突降温 油粕冲高回落
(侯雪玲,从业资格号:F3048706;交易咨询资格号:Z0013637)
本周油脂油料价格冲高回落,豆类表现强于棕榈油和菜系。美联储加息如期落地、中秋小长假临近,多头获利平仓。
美豆、加菜籽均处于收割阶段,今年收割进度偏慢,但未来两周产区晴朗天气为主,有利于收割推进。上周美豆优良率持平,产区局部干旱现象存在,机构对美豆单产预期分歧较大,范围52.5-53.3蒲/英亩。加拿大统计局预计加菜籽产量约2200万吨,但其表示该预估考虑8月之前产区情况,最终产量仍有变数空间。需求端方面,美豆出口依然强劲,中国是主要采购方。四季度船期,美豆有性价比,吸引全球买家采购。美豆8月压榨量维持同比大幅增长的态势,但环比减少。数据公布后,美豆粕大涨,因美豆粕需求旺盛,供应偏紧张。国内方面,蛋白粕强势上涨,涨幅超过美豆以及连豆油,但周五减仓下行,回吐大部分涨幅。国内大豆到港量充足、油厂开机维持高位,豆粕现货压力高。叠加 小长假临近,多头选择获利平仓。中方将于下周访美,关注会谈结果,重点关注美豆关税以及美农产品采购规模上。
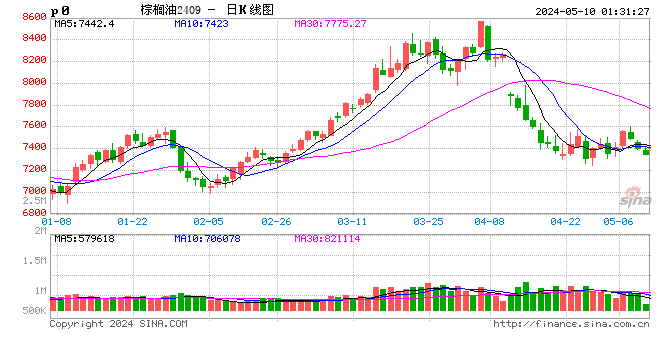
油脂市场方面,马棕油高频数据偏空,预计9月1-15日产量环比增加20%以上,但同期出口环比下降17.8%-25.6%。以此推算,马棕油9月累库压力大。国内方面,棕榈油库存攀升至93万吨,期货仓单突破八千张,均反映库存压力大。9月-10月到港压力依然较大,基差偏弱运行,现货价格逼近前期低点。豆油市场保持高供应,油厂挺价,基差坚挺,供需相对平衡。菜籽油市场现货库存变化不大,菜籽油期货仓单增加后再次回落。远期看,加菜籽进口榨利差,澳洲菜籽进口榨利好,远月菜籽类供应预计增加,近强远弱格局持续。总的来说,油脂市场现货高库存,期货市场上涨乏力,叠加小长假临近,油脂期现回归需求大。
鸡蛋:中秋备货尾声,现货创新高后小幅调整
(孔海兰,从业资格号:F3032578;交易咨询资格号:Z0013544)
1、鸡蛋期货经历前期延续反弹,本周初,在周边农产品价格的拖累下,出现回调。然而,现货价格延续走强,基差修复仍对期货价格形成提振,本周五,鸡蛋期货价格反弹,且近月合约强于远月合约。截至9月18日收盘,鸡蛋主力2611合约周度累计收涨0.84%,报收3861元/500千克。
2、周前期,中秋备货需求集中释放,加之近期老鸡淘汰,市场有效供给收紧,供需合力支撑下,鸡蛋现货价格延续上涨,并刷新年内高点。临近中秋备货尾声,需求收窄,终端对高价货源采购趋于谨慎,周后期,局部地区蛋价出现回落。截至9月18日,卓创统计中国褐壳蛋日度均价5.33元/斤,较上周涨0.16元/斤。
3、供应方面,5月出栏延续高位,对应9月新增开产蛋鸡量仍维持高位,然而,近期养殖端出栏意愿仍维持高位,9月17日,卓创样本点统计老鸡淘汰2471万只,老鸡出栏量较上周小幅下降,但仍处于2021年以来,历史同期最高水平。近期出栏量持续高位,将有效抵消新增供应增加所带来的负面影响。由此,预计供应端对现货价格的影响相对稳定。需求方面,目前仍处于全年需求旺季,但随着中秋临近,旺季需求逐渐接近尾声,需求对现货价格的提振逐渐减弱。结合供需基本面,短期鸡蛋现货价格大概率维持高位震荡,期货表现较为谨慎,关注备货尾声现货价格回调风险。
玉米::美麦、玉米震荡盘整,国内周跌幅超3%
(王娜,从业资格号:F0243534;交易咨询资格号:Z0001262)
外盘:本周,CBOT 谷物市场整体偏强分化,大豆领涨,玉米、小麦震荡。美豆主连从上周五 1300 美分升至周内高点 1335 美分,周涨约 1.8%,逼近 9 月初的三年高点。中国持续采购美豆、原油走强对价格构成支撑,但 USDA 月度报告偏空及高位获利盘限制涨幅。美玉米先涨后跌,周一、周二冲高至 536—537 美分后回落,周四期价回落至 530美分,较上周五基本持平,9月报告中性偏多,美玉米产量下调基本符合此前市场预期,乙醇需求平淡压制上方空间。9月报告中,美玉米单产和总产数据均下调,主要还受到干旱天气影响。报告后,美玉米经过短期上涨再次下行。玉米上涨跟随大豆、小麦和油价上涨,小麦期价在 720—736 美分区间震荡,黑海地缘风险降温后,期价延续自 8 月底三年高位回落以来的整理格局。
国内:截至9月17日,全国玉米周度均价2283元/吨,较上周价格下调16元/吨,跌幅0.70%。东北玉米偏弱运行为主。陈玉米走货一般,仅少数深加工和饲料采购。新粮上市量不多,价格方面无优势,报价走弱。华北玉米跌速放缓,出现分化。贸易商整体库存同比偏高出货意愿强烈,需求则持续偏弱。销区玉米延续弱势。目前正值新陈交替,陈玉米流通低,且整体质量表现一般,市场交易淡。销区贸易商逐步开始报华北、东北新玉米价格,10-11月交货。下游企业观望氛围浓厚,暂无大量采购意向。技术上,本周玉米期价大幅下跌,周跌幅超过3%。玉米主连2611合约期价跌破2200元支撑,整体价格延续偏弱表现。短期关注2150元/吨成本支撑对价格的影响,注意2100-2150元低位区间的价格表现。
生猪:现货猪价持续疲软,生猪期价再探新低
(孔海兰,从业资格号:F3032578;交易咨询资格号:Z0013544)
1、本周,国内生猪价格震荡走弱。截至9月17日,全国生猪均价10.64元/公斤,较上周跌0.26元/公斤;基准交割地河南地区猪价10.83元/公斤,较上周跌0.15元/公斤。部分区域猪病复发,养殖端加快出栏节奏,市场生猪供应充裕。而需求端并无明显好转,白条走货速度一般,下游收购积极性不高。本周生猪市场整体处于供过于求态势,价格下跌为主。
2、卓创统计数据显示,9月11日,后备母猪销售价格1404元/头,较上月下降6元/头。
3、本周,仔猪价格延续低位,较上周小幅下跌。截至9月17日,仔猪均价143元/头,较上周跌7元/头。供应方面,母猪场仔猪销售量正常,仔猪供应稳定。需求方面,当前补栏仔猪对应的出栏周期在春节假期后,养殖端补栏积极性较低,仔猪需求显著下降,仔猪价格下跌。目前下游补栏积极性仍较低迷。
4、本周,生猪出栏均重小幅下降。截至9月17日,卓创样本点统计生猪出栏体重124.83公斤/头,较上周减少0.03公斤/头。从不同规模养殖企业出栏均重对比数据分析,TOP5养殖企业加速追赶月度出栏进度,周内出栏积极性明显提升,出栏节奏加快带动均重小跌。而中型养殖企业及小散养殖企业出栏意愿一般,前期有压栏动作的部分企业周内开始出栏,均重小幅增加。
5、Wind数据显示,9月9日,政府网公布猪粮比4.54。
6、卓创数据显示,9月17日,自繁自养养殖利润-169元/头,养殖亏损较上周增加28元/头,仔猪育肥利润-129元/头,养殖亏损较上周缩窄9元/头。对应养殖阶段饲料成本下滑,但跌幅偏小,因此自繁自养理论盈利环比继续减少。而本轮出栏周期所对应的前期外购仔猪成本下降,且跌幅超过猪价跌幅,因此仔猪育肥理论盈利仍环比增加。
7、本周,屠宰开机率较上周增加。卓创统计数据显示,截至9月17日,样本屠宰企业开机37.82%,较上周增加0.15个百分点。周内生猪供应正常,中小体重生猪出栏偏多,屠宰企业采购较为顺畅。随着气温下降,屠宰企业订单增加,支撑屠宰量及开工率提升。
8、本周,生猪期、现市场报价持续疲软。上游养殖端出栏量正常,供应充沛,需求尚未出现明显好转,多地猪价下滑。期货跌至低位后,企稳震荡,但在现货价格好转前,期货大概率震荡表现。关注现货价格及市场情绪对期货盘面的影响。