炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!

////
去年底,阳光保险一笔4亿多元股权,由关联方接盘,这一次拍卖,“自己人”还会出手吗?外部资本接盘概率大吗?
本文由无冕财经(wumiancaijing)原创发布
作者:杨一轩
编辑:陈涧
9月22日,在全国工商联发布的“中国民营企业500强名单”上,阳光保险集团(06963.HK)以约946亿元营收,位列第115位,这是其连续十一年上榜。
规模持续扩张,总资产超过7000亿,业绩呈现增长态势,阳光保险的确有实力成为500强榜单上的常客,但在其耀眼光芒下,闪现“暗影”。
几天前,三笔合计6.74亿股的阳光保险内资股股权,在阿里司法拍卖平台上挂出,起拍价合计约21.23亿元,将于11月3日正式开拍。
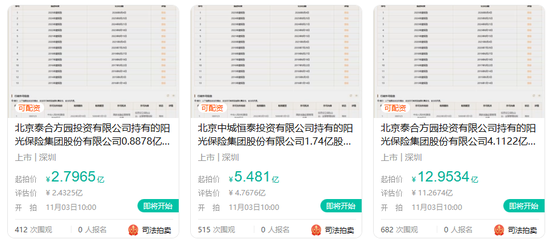
▲阿里司法拍卖平台上,阳光保险三笔将拍卖的股权,仍无人报名。
这些股权由阳光保险两家股东持有,因牵涉一起非法集资案,是司法追缴的涉案资产。
拍卖本身与阳光保险无关,但价值逾21亿元的股权能不能顺利找到买家,一定程度上也影响到市场对阳光保险的估值。
更关键的是,在这笔股权的转让过程中,无论是买家还是监管审核,都会从治理、风控到经营业绩,对阳光保险进行严苛的检视。
阳光保险的股权,能顺利拍卖出去吗?
“自己人”会出手接盘吗?
此次拍卖的股权,属于历史遗留问题。
朱一栋控制的阜兴集团,曾以公司数百家关联企业及旗下几家私募机构进行资金运作,2018年初,因操纵上市公司股价被曝光,旗下私募产品大面积兑付逾期。至2018年6月时,“阜兴系”非法集资约565亿元,未兑付本金高达218亿元。
该案于2021年作出终审判决,阜兴集团因集资诈骗、操纵证券市场被判21亿元罚金,实控人朱一栋被判无期徒刑。
据媒体报道,卷入此案的上海财通资产管理有限公司,曾为“阜兴系”发行过多只总规模约70亿元的资管计划,其中以6.74亿股阳光保险股权作为核心抵押物的产品,是处置难度最高的部分,要待刑事判决生效后,才能依法启动变现流程。也因此,这笔股权在案发8年后才进入集中处置阶段。
这也是阳光保险的两家老股东,进行清仓式处置,但老股东能否就此彻底退出,还未可知。因为即使与前一次拍卖相比,情况也没那么乐观。
2025年12月,广西远辰投资集团所持的1亿股阳光保险,在阿里司法拍卖平台上挂出,起拍价为5.5134亿元,但遭遇流拍。
半个月后,这笔股权起拍价下调约两成后重新开拍,首程控股(00697.HK)旗下公司以4.4107亿元竞得,折合每股4.41元。
表面上看,民营保险巨头果然更受市场青睐。
要知道,近一年多以来,数家中小寿险、财险公司股权司法拍卖接连出现流拍,比如三峡人寿、安诚财险、前海财险、信泰人寿、黄河财险、和泰人寿等,均出现股权折价后仍无人接盘的现象。
但事实是,接盘者背后的首程控股,其股东名单中就有阳光保险,持股排名第五。而且双方还曾在2023年联手设立投资基金。外界据此将接盘视为双方继续巩固合作关系,与股权本身价值是高是低关系不大。
而此次拍卖股权的体量要远大于上一次,占阳光保险总股本的5.86%,资金量要求更高,“自己人”是否还愿意继续接盘,能不能接得下,都要打个问号。
持股6.09%的第一大股东诚通金控属于央企,以财务投资为主,一般不会主动大额加仓去承接司法涉案股权;其他股东江苏永钢、七匹狼等,属于产业股东,本身持股体量就不大,对大额股份增持动力不足;还有些老股东,自身境况已经不太好,比如华伦企业已沦为失信被执行人,霖峰投资所持股权遭冻结。
算下来,首程控股可能接盘意愿相对更强一些,但要整体接下价值超21亿的股权,也不太可能。
这样看下来,可能要寄望外部资本了,但有资本愿意入局吗?
罚单不断,会挡住外部资本吗?
阳光保险此次起拍价为每股3.15元,相比此前广西远辰投资集团4.41元/股的拍卖价,已经下滑约29%。
按拍卖公告,3.15元只是临时展示价格,实际的起拍价,将在开拍前以阳光保险H股前20个交易日收盘价均价,结合港元兑人民币汇率核算确定。若按最近的股价趋势,起拍价可能略高于展示价。
资本愿不愿意出手,价格只是一方面,阳光保险的内控问题,可能也是重要考量因素。
如果内控频繁出事,不但会因罚款带来利润损耗,还会因整改投入侵蚀未来利润,而更关键的是,信任受损导致消费者投诉 【下载黑猫投诉客户端】等,会令业务承压,对后续经营造成影响。投资人在竞拍前不可能不考虑这些潜在成本。
而阳光保险的内控,正在频频漏风。
阳光保险以财险业务起家,如今形成寿险和财险双轮驱动格局。伴随着业务扩张,近两年来罚单不断。
据公开信息统计,2024年,阳光财险和阳光寿险两家公司共收到约百张罚单,累计被罚超过1700万元。2025年,阳光财险罚单仍旧超千万元,阳光财险被罚超600万。
进入2026年,两家公司的违规行为似乎没有放缓迹象。
企业预警通显示,今年以来,阳光人寿及分支机构收到至少19张罚单,违规问题多发生在业务前端,包括“夸大保险收益”“虚列银保专管员佣金”“销售过程中使用存在误导性陈述的宣传材料”“提供虚假资料”“保险许可证遗失”“财务数据不真实”等,合计罚款已超过580万元。
值得一提的是,今年6月,阳光人寿因四项反洗钱违规被警告并罚款314.4万元,这是该公司收到的第一张总公司层面罚单,金额也是年内最大。

▲阳光保险因反洗钱违规被罚。
至于阳光财险,情况也好不了多少。
据不完全统计,今年以来,阳光财险在辽宁、山西、江苏、山东、贵州、青海、甘肃、河南等省的分支机构相继领罚,罚款超500万元。违规类型也比较集中,比如“虚构保险中介业务套取费用” “虚挂中介业务套取手续费”屡屡出现。
而中介渠道虚构套费,早已不是新问题,在2025年就有员工举报过此类违规行为,虽然已经遭到监管处罚,但仍在反复上演,似乎已经形成顽疾。
分支机构大面积同类违规,意味着总部内控穿透力不足,外界可能会将阳光保险的治理风险放大。联系到此次股权拍卖,可能会增加流拍概率。
内控缺陷会增加尽调难度,也会让投资人预判后续股东备案审批不确定性上升,劝退不少财务投资者。在内控持续承压的背景下,外部资本出价意愿偏弱,老股东兜底的动力也会下降。
业绩增长隐忧,削弱股权价值
从经营业绩层面看,阳光保险的股权,还是有吸引力的。
阳光财险成立于2004年,创始人张维功曾在中国人保工作,还拥有保险业监管部门履职经历,这也让阳光财险在早期发展迅猛,成立23个月就实现盈利。
从阳光财险起步,成立阳光保险集团,拓展出产险、寿险、信用证保险、资产管理、医疗金康等更多业务,资产规模不断扩张。
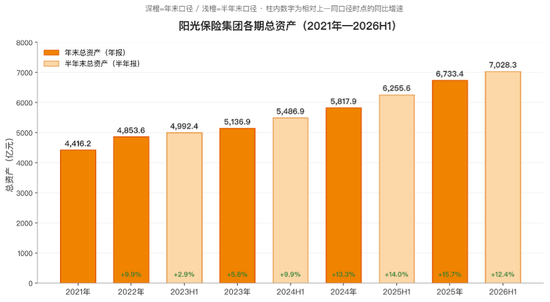
▲阳光保险资产已超过7000亿。图片来自“13个精算师”。
2025年,阳光保险实现总保费收入1507.2亿元,同比增长17.4%;归属于母公司股东的净利润63.1亿元,同比增长15.7%。
业绩增速还在持续。今年上半年,阳光保险实现总保费收入909.06亿元,同比增长12.5%;归母净利润46.94亿元,同比增长38.5%。
在一众上市险企里,阳光保险的体量虽然赶不上平安、国寿、太保等大型头部险企,但盈利增速位于中上水平,盈利韧性强于很多持续亏损的中小险企。
但盈利能力并不能大幅抬高阳光保险的价值。
对股权投资者来说,业绩增长只能对冲一部分估值折价,没办法消除阳光保险的内控合规瑕疵、股东备案审批不确定性、大额资金门槛等核心障碍。
更何况,阳光保险的业绩增长,也伴随着不确定性。
阳光寿险是集团的营收主力,今年上半年,其总保费收入671.6亿元,贡献了集团约73.9%的保费收入,净利润达到34.16亿元,对集团利润贡献也在七成以上。
阳光寿险增势不错,但偿付能力呈下滑态势。
2024年末,阳光人寿综合偿付能力充足率为206.15%,但是去年大幅下滑至169.56%。今年下滑趋势不减。二季度偿付能力报告显示,阳光人寿综合偿付能力充足率为161.08%,较一季度末下滑4.18个百分点。有报告预测,下季度可能会继续下降。
这意味着阳光人寿的资本补充压力持续加大,可能会影响未来的业绩增长空间。
而阳光保险另一大支柱阳光财险,则正在承受转型阵痛。
2025年,阳光财险实现原保险保费收入478.9亿元,同比微增0.1%。今年上半年,原保险保费收入236.2亿元,同比下降6.5%;净利润为3.13亿元,更是同比大幅下降49%。
这种下滑,主要源于阳光财险今年停止新增融资类保证险业务,因为该类业务曾因扩张积累了大量风险,主动出清导致综合成本飙升,吞噬了利润。
车险成为阳光财险的盈利支柱,但这一块业务面临激烈竞争,新的增长曲线尚未培育起来,阳光财险短期内可能难以走出下滑通道。而在“增长”这道考题前,强力的合规整改,似乎也成了难题。
而只有业绩增长叠加合规整改真正落地,才能让摆上拍卖价的21亿元股权顺利找到买家。目前看,情况并不乐观。截至9月23日16时,拍卖平台上,三笔股权都还无人报名。