9月8日上线的Meta Muse,到9月21日刚好13天。美区iOS下载量突破180万次,同期ChatGPT只有130万。美区日活64.2万,是ChatGPT同期的三倍。
资本市场反应更直接。9月21日美股开盘,Meta股价直线拉升,收盘涨11.43%,市值单日增加约1900亿美元。Arm涨超17%,英特尔涨超12%,AMD涨近10%,市值首次站上1万亿美元。
9月22日A股开盘,CPU概念集体高开。中国长城、综艺股份、禾盛新材一字涨停,龙芯中科、海光信息、国芯科技涨超5%。
一个消费级AI产品,为什么能把CPU推上风口?
因为Muse干的活,跟聊天机器人完全不是一回事。
扎克伯格给每个Muse用户分配了一台运行在Meta云端的专属虚拟机,标配2个vCPU、8GB内存、100GB SSD。
用户每开一个Muse,Meta就得多备一台虚拟机。目前Muse累计下载超过250万次。有分析测算,如果用户规模扩到1亿,光CPU就需要约158万颗。
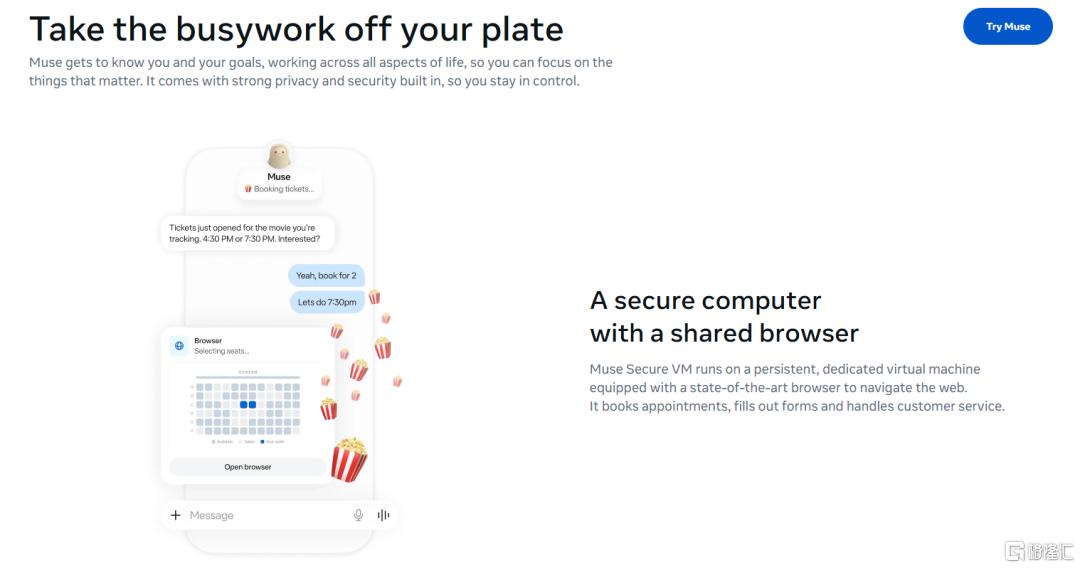
(Meta Muse官网)
更关键的是任务属性。写邮件、订机票、比价下单,每一步都涉及意图拆解、任务编排、工具调用和结果验证。
这些环节主要吃CPU算力,不是GPU。伯恩斯坦6月的一份研报说得很直接:传统大模型工作负载里CPU占比只有14%,到了智能体时代会跳到50%,跟GPU平分秋色。
Arm的预测更激进——传统AI数据中心每GW需要约3000万个CPU核心,Agentic AI时代要1.2亿个,直接翻四倍。AMD管理层在一季度财报会上也确认,AI基础设施里CPU和GPU的配比正从1:4到1:8,向1:1收敛。
供给端已经在给出信号。英特尔服务器CPU目前只能满足约50%的客户订单,计划10月再度上调PC CPU价格约10%。KeyBanc数据显示,英特尔与AMD的2026年服务器CPU产能已基本售罄。
从美股到A股,链条正在传导。
中信证券认为2026年是国产CPU加速渗透之年,国内商业市场渗透率有望从个位数迅速提升到两位数。东吴证券的判断更具体:国内AI算力基础设施建设需要大量CPU配套,海光、鲲鹏等国产CPU有望在本土AI推理集群中率先受益。
但也得留个心眼。Muse目前的商业模型是免费+20美元/100美元两档订阅。Oppenheimer给出了2027年乐观情景下275亿美元的Agent年收入测算,前提是约19.1亿用户、6%付费转化率、每月20美元订阅费。这些假设需要真实业务数据来验证,产品走红和持续赚钱之间还隔着好几道坎。
GPU不会被CPU替代,两者是协同关系。但在Agent从“会聊”走向“会干”的过程中,CPU的角色确实在从配套设施变成算力枢纽。这个重估逻辑能走多远,看的是Muse们能不能把“用完一次”变成“每天都用”。