热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端
作者:王伟伟/F0257412、Z0001897/一德期货有色金属分析师
要点速览版
基本面
供给端:矿端长周期瓶颈叠加短期区域扰动,锁定全年低供给增速,精炼铜供应偏紧格局延续;
需求端:新旧动能切换,传统产业拖累放缓,算力、储能新兴赛道持续托底,消费总量稳步增长;
供需格局:过剩规模持续收窄,铜价下方支撑坚实。
政策变量
美国“232”铜关税政策落地发酵,成为四季度及2027年市场核心变量。
四季度展望
整体呈现震荡偏强格局,宏观压制约束涨幅天花板,而非趋势反转。
内容摘要
2026年全球精炼铜市场整体呈现供给约束强化、需求结构优化、过剩持续收敛、政策扰动蓄势的格局。
矿端长周期产能瓶颈叠加短期区域扰动,锁定全年低供给增速;需求端新旧动能切换,传统产业拖累放缓,算力、储能新兴赛道持续托底,消费总量稳步增长。供需错配推动市场宽松格局持续缓解,铜价下方支撑坚实。
政策层面,美国“232”铜关税政策落地发酵,成为四季度及2027年市场核心变量。
核心观点
整体来看,四季度铜市场关税政策短期定价偏谨慎,长期仍存贸易流重构、成本抬升的潜在扰动。预计铜价整体呈现震荡偏强格局,后续需重点跟踪矿山扰动落地、新兴需求兑现进度及美国关税政策落地节奏。美国进口铜“232”关税政策三情景推演:
严格执行(结构性利多):白宫签署行政令,确认2027年1月精炼铜15%关税生效。全球铜贸易流大幅重构,非美地区现货库存持续去化,现货升水、近远月价差走强,市场结构性紧缺格局强化,整体行情偏强运行;
悬而未决(高位震荡):推迟决策或维持现状,关税预期延续。市场多空博弈加剧,政策预期反复扰动盘面,行情无明确单边趋势,整体维持高位宽幅震荡格局,波动属性放大;
搁置(结构性利空):明确搁置精炼铜关税。前期关税溢价快速回撤,COMEX地区库存回流,内外盘跨市套利逻辑崩塌,市场情绪降温,行情承压回调。
01、2026年前三季度铜市场回顾
2026年前三季度铜市先后经历地缘冲突、美联储货币政策转向两轮冲击,美国铜进口“232”关税悬而未决,铜价中枢逐级抬升,并于三季度末COMEX与LME两市刷新历史新高。
2月28日,中东美伊冲突全面升级,原油暴涨引发滞胀担忧,霍尔木兹海峡航运风险上升,布伦特原油冲上120美元/桶,冶炼、加工能源成本抬升,风险金属估值短期承压。
6月18日,美联储FOMC会议释放超预期鹰派信号,降息叙事彻底扭转,点阵图显示近半数票委支持年内重启加息,美元指数与10年期美债收益率同步冲高,铜价阶段性回调;但矿端供给约束与关税预期托底,沪铜仍站稳10万元/吨整数关口。
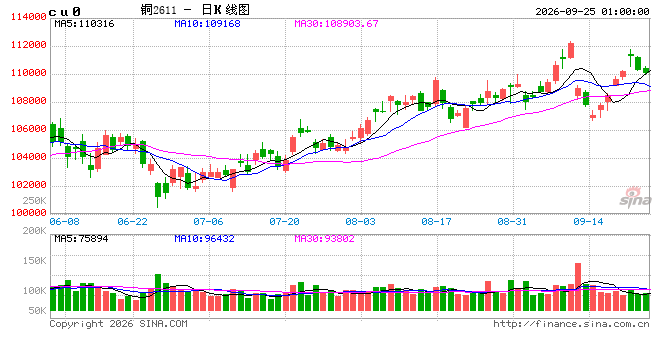
9月8日,沪铜主力合约收盘站上11万元/吨大关,报110620元/吨;9月10日,LME铜盘中触及14875美元/吨历史新高。9月16日美联储加息落地后,铜价高位回吐部分涨幅,9月18日LME三个月期铜收报14515美元/吨,仍处历史高位区间。
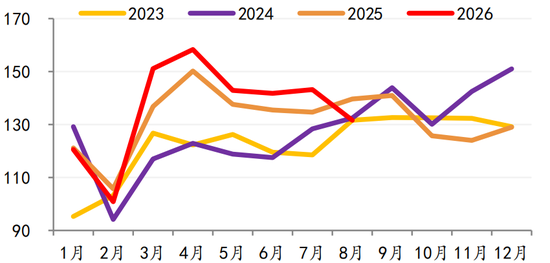
图 1.1:LME铜价季节性分析图
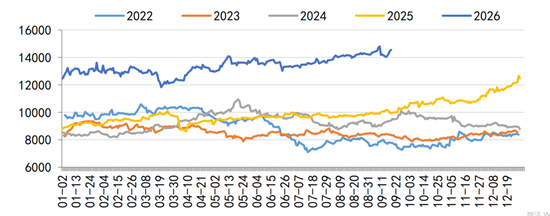
前三个季度地缘冲突、避险情绪、滞胀加息升温,铜估值受到了这些外部因素明显抑制。内因方面:全球铜矿减产,加工费持续下行,供给收缩力度显著大于消费端的下滑。尽管外部冲击很大,但是在内因的强驱动下,铜价还是站稳了10万元/吨,并试探11万元/吨压力位。三季度末和四季度,市场主线将切换至美国“232”精炼铜关税预期与供给锁紧背景下的低库存。
02、2026年全球经济
地缘冲突推升类滞胀压力
全球经济分化加剧
2026年全球经济面临地缘扰动与滞胀冲击。国际货币基金组织(IMF)7月更新《世界经济展望》,对全球增长与通胀格局重新评估:全球经济增速承压,通胀反弹,主要央行加息预期升温、全球流动性收紧。
全球GDP:下调2026年全球GDP增速至3.0%,上调2027年至3.4%。中东冲突推升能源价格、压制全球总需求;地缘冲击分化明显,能源进口国、脆弱新兴经济体受损更显著,深度融入AI技术价值链的经济体增长韧性更强。
美国GDP:2026年同比2.4%,2027年2.1%。关税政策滞后影响、能源涨价带来小幅拖累,但企业AI资本开支与私人投资韧性对冲经济下行压力。
中国GDP:2026年同比4.4%,2027年同比4.0%。地产调整周期拉长、居民消费信心偏弱、地方债务修复缓慢,2026年增速较年初预期下调;2027年国内结构性压力持续,增速进一步回落至4.0%。
中东地缘冲突已经从尾部风险升级为全球宏观定价的核心约束,打断AI投资、贸易缓和带来的复苏动能。宏观增长下修叠加通胀反弹,全球进入阶段性类滞胀格局,新兴市场受到冲击显著大于发达经济体。经济前景整体下行风险占优,冲突范围扩大、主权债务暴雷、AI生产率兑现不及预期是三大核心负面变量。
2.1 美联储:年内或仍有第二次加息,高利率压制远期估值
9月16日,美联储FOMC会议时隔三年多首次加息25bp,联邦基金利率升至3.75%–4.00%。最新点阵图显示,18名官员中12人预计年内还有1次加息、4人预计还有2次,即多数官员预期年内仍有第二次加息;2027年末政策利率中值维持在4.1%,降息预期被大幅后移,未来不排除第三次加息的可能。
图 2.1:美国2026经济预测(2026年9月)
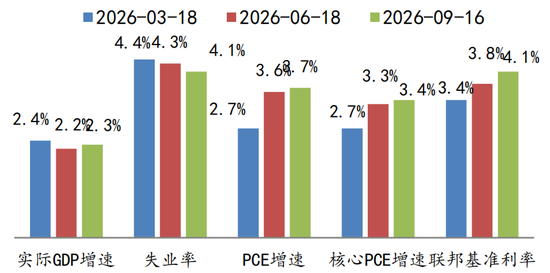
图 2.2:美国国债利率(单位:%)
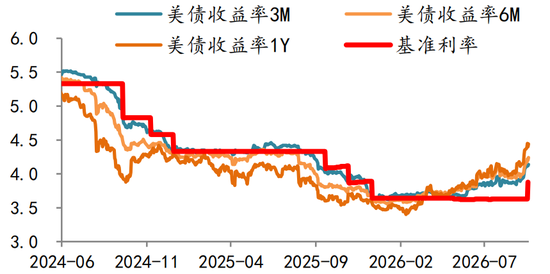
对铜的传导:高利率与美元走强压制铜的远期估值与金融属性,全球制造业资本开支与地产链需求承压。但四季度近端定价仍由供需与关税预期主导,宏观压制更多体现为对涨幅天花板的约束,而非趋势性反转信号。
图 2.3:美国精铜月度进口量(万吨)
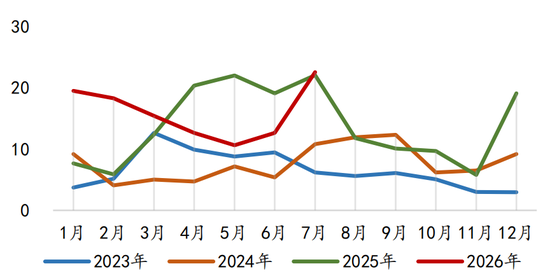
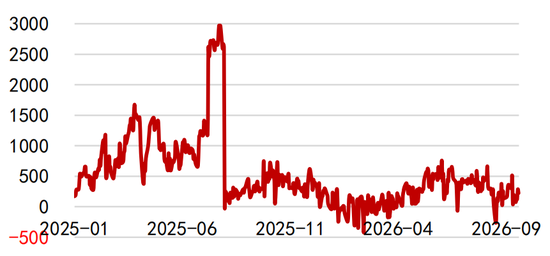
图 2.4:COMEX-LME铜溢价(单位:美元/吨)
2.2 中国:稳增长政策加码,旺季需求待验证
2026年前三季度国内经济呈“一季度平稳、二季度承压、三季度政策加码”格局。四季度财政与货币政策发力空间打开,电网投资维持高景气,叠加“金九银十”传统开工旺季、年末电网与新能源项目集中并网,算力基建、储能板块的铜需求延续高增。
地产板块:全国地产核心指标依旧偏弱,2026年1‑8月房屋竣工面积累计同比‑23.7%,地产链铜消费承压,但下滑斜率边际趋稳。不过政策端越发明朗,住建部对房地产中长期发展新模式的顶层定调,叠加新版公积金管理条例落地、一线及强二线城市持续松绑楼市政策,资金博弈金九银十销售旺季、城中村改造与存量盘活相关配套政策落地。
基建板块托底作用持续显现,1‑8月全国基础设施投资累计同比1.1%,基建实物工作量加速落地,电网作为稳增长抓手持续发力,对冲地产端需求下滑。
汽车板块结构性分化延续,1‑8月国内汽车总产量2025.5 万辆,累计同比‑3.8%;新能源汽车产量达1066.8万辆,累计同比+10.8%,新能源汽车、出口放量对冲燃油车产销下滑,成为汽车领域铜消费的核心支撑。
03、全球铜矿产量负增长,加工费持续走低
国际铜业研究组织(ICSG)8月发布的上半年初步统计:2026年1-6月全球铜矿(矿山铜)产量同比-1.1%,其中铜精矿(硫化矿)产量同比下滑2.6%,湿法(SX-EW)铜矿产量增长4.3%,精矿端收缩幅度远大于整体矿山口径,反映硫化铜精矿才是当前供应的主要瓶颈。
表 3.1:全球铜月度供需平衡表
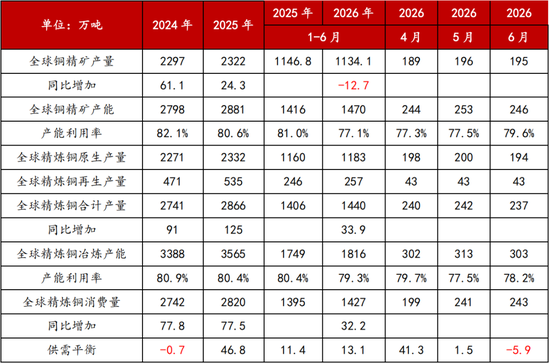
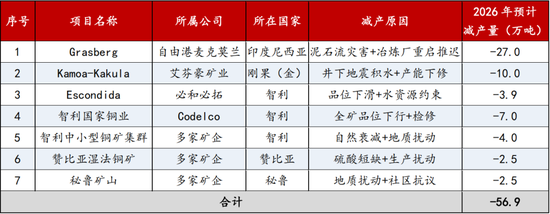
分国别:智利上半年铜矿产量248.1万吨,同比下降6.6%,Escondida、El Teniente等主力矿山受品位衰减、检修扰动拖累明显,Cochilco进一步下调全年智利铜产量预期至527万吨,同比-2.6%。印尼受Grasberg井下涌泥事故持续影响,上半年矿产铜同比大幅下滑;该矿二季度进入分阶段复产爬坡,但预计2026下半年产能仅恢复至65%左右,完全达产推迟至2027年底。刚果(金)整体矿山产量基本持平,湿法铜实现增长,但卡莫阿-卡库拉受地震淹井事故冲击,高品位矿段开采受限,上半年产出不及计划,企业已经下调全年产量指引至29-33万吨阳极铜,并非出口管控造成紧张,属于矿山自身地质事故扰动。
综合海内外机构最新预测,2026年全球矿山铜增量已经较年初预期大幅下调,矿山铜总增量落在5-22万吨,增速0.2%-1.0%区间,但结构高度分化:增量绝大部分来自湿法氧化矿,硫化铜精矿接近零增长,精矿端实质接近零增长,也是现货TC持续深度贴水的核心原因。
3.1 全球铜精矿供应:矿端扰动频繁,TC不断刷新历史低点
2026年上半年,全球18家主要生产企业合计产量661.3万吨,同比减少34.9万吨,头部矿山减产压力凸显。其中,嘉能可、泰克资源、南方铜业、洛阳钼业新增贡献居前,自由港、必和必拓、智利铜业、艾芬豪矿业等出现了不同程度的大幅减产。
表 3.2:全球18家主要铜生产企业产量
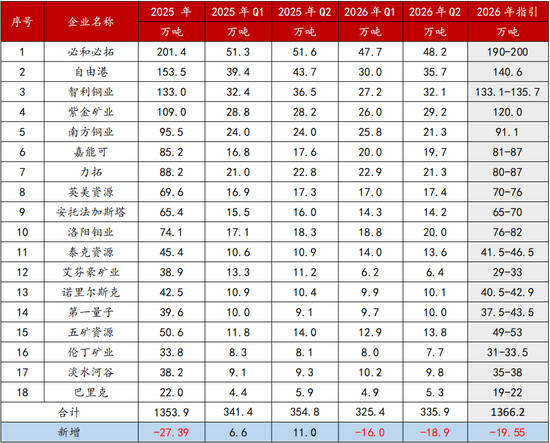
表 3.3:全球铜矿预计新增明细
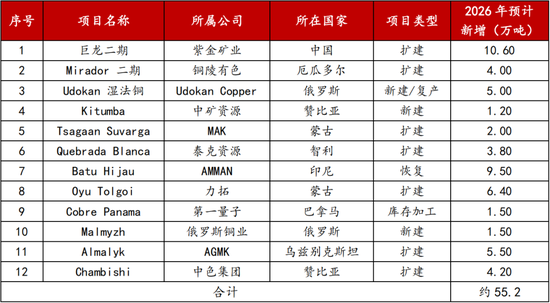
表 3.4:2026年全球铜矿减产明细
3.2 全球精炼铜供应:三重约束,增量下修
2026年全球精炼铜供应呈现原料铜矿减产持续、冶炼负利运行、硫资源约束加强的三重紧约束格局。全年原生精炼铜增量大幅下修,供应弹性显著弱化。宏观层面,中东地缘局势持续紧张,霍尔木兹海峡航运扰动导致全球硫磺流通受阻,叠加国内硫酸出口管控政策落地,全球硫酸供需格局急剧收紧,价格年内大幅抬升,年中高点一度突破2100元/吨,截至三季度末仍维持高位震荡。硫酸作为湿法炼铜核心原料,价格暴涨大幅抬升海外低品位湿法铜矿生产成本,部分高酸耗矿山产能被动收缩,进一步压缩全球矿端供给弹性。
2026年铜精矿加工费持续深度贴水,成为约束冶炼产出的核心变量。受印尼Grasberg泥石流灾害、刚果(金)矿山地质扰动、智利铜矿品位下滑与水资源约束等集中扰动影响,全球硫化铜精矿供给持续收缩,9月末现货TC一度跌破-220美元/吨,创下历史低位,全年绝大部分时间维持负值区间运行。异常偏低的加工费彻底挤压全球冶炼环节利润,常规炼铜业务持续亏损,冶炼厂生产意愿大幅回落,主动降负荷、检修减产行为增多。
图 3.1:进口铜精矿现货加工费TC(美元/吨)
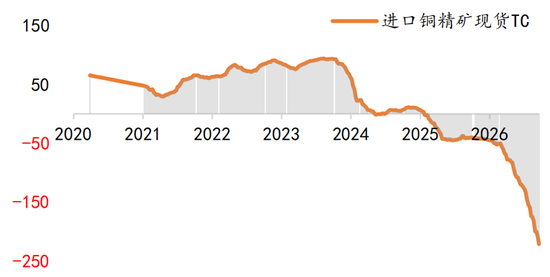
图 3.2:中国硫酸市场均价(单位:元/吨)
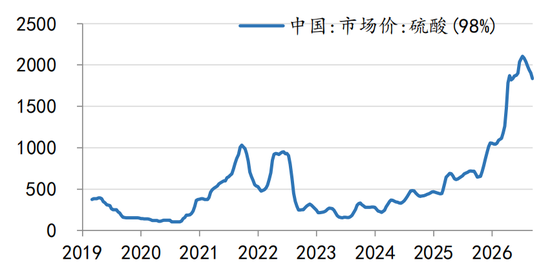
本年度国内冶炼行业盈利结构发生明显反转,副产品硫酸外销收益部分对冲精铜加工费深度负值带来的亏损,成为国内冶炼厂维持开工的重要支撑;海外多数冶炼厂硫酸缺少外销变现渠道,仍承受较大亏损压力。行业生产逻辑由“加工费驱动”转为“硫价盈亏驱动”。2026年全球矿山铜增量已较年初预期大幅下修,硫化铜精矿近乎零增长,仅湿法氧化矿贡献少量增量,矿端供给疲软已成定局。受矿山减产、精矿紧缺、冶炼负利、硫资源约束多重因素共振影响,2026年全球原生精炼铜新增产量降至近年低位,成为全年铜供应端最核心的约束项。展望四季度,矿山扰动尚未完全消退、TC低位格局难改、硫酸高位震荡持续,精炼铜供应偏紧格局将延续,难有大幅增量释放。
图 3.3:全球铜精矿产量(单位:万吨)
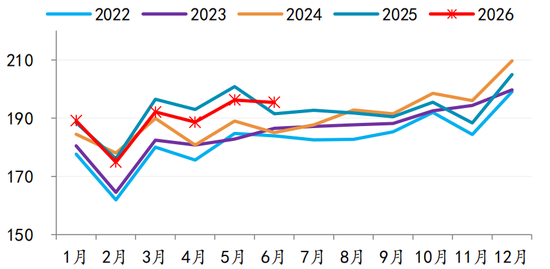
图 3.4:全球精炼铜消费量(单位:万吨)
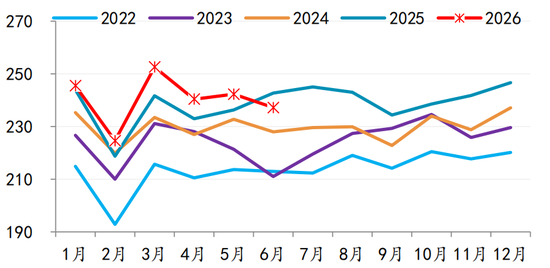
图 3.5:中国精铜产量(单位:万吨)
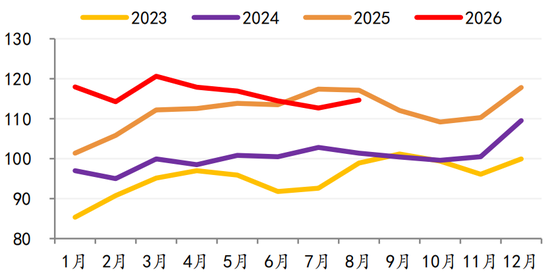
图 3.6:中国精铜消费量(单位:万吨)
04、全球精铜需求分析
4.1 光伏/风电滑坡,算力/储能/新能源汽车扛旗
2026年六大新兴领域(光伏/风电/汽车/充电桩/储能/算力)全球总用铜量预计870.9万吨,同比2025年新增51.1万吨;其中中国合计用铜407万吨,仅新增3.9万吨,海外增量47.2万吨,需求增长重心明显外移。
表 4.1:全球新兴消费领域用铜量测算(单位:万吨)
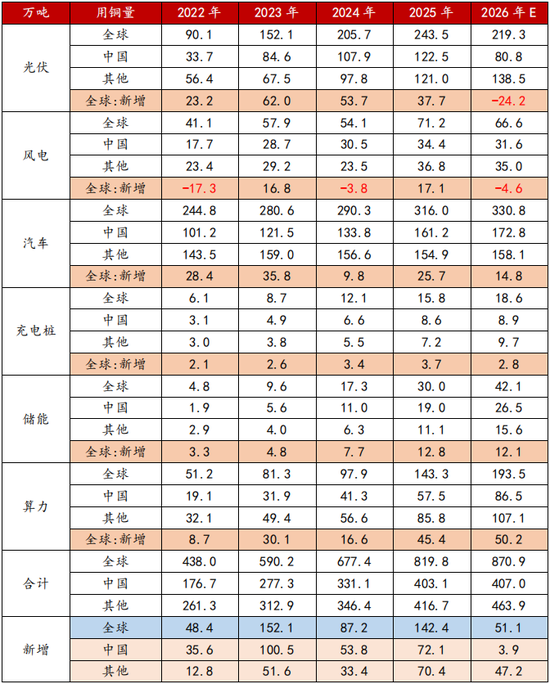
注:算力包含机房配套外部电网、变压器衍生用铜,区别于海外机构仅机房内部硬件狭义口径
需求结构发生历史性切换:光伏国内需求大幅收缩贡献增量锐减、汽车增速显著放缓;算力、储能成为2026年铜需求核心支柱,对冲风光车行业的增量下滑,支撑新兴产业铜消费维持较快正增长。
4.1.1 光伏:国内装机见顶回落,全球增量由正转负,成最大拖累项
2026年全球光伏用铜预计219.3万吨,同比减少24.2万吨,为六大新兴赛道中唯一需求同比收缩的板块,成为全年新兴需求最大拖累项。分区域来看,国内光伏用铜由2025年122.5万吨大幅回落至80.8万吨,核心源于前期连年超高装机形成的存量高基数透支效应,叠加行业产能过剩、组件价格承压,新增集中式与分布式装机节奏显著放缓;同时光伏直流线缆、汇流设备领域铝代铜技术加速渗透,单位装机耗铜量持续下行,进一步压缩国内光伏用铜空间。
4.1.2 风电:需求小幅回落,行业韧性显著优于光伏
2026年全球风电用铜预计66.6万吨,同比小幅减少4.6万吨,整体需求表现具备较强韧性。国内海陆风电新增装机节奏阶段性放缓,带动本土用铜需求温和回落;海外风电装机保持平稳增长,对冲部分国内减量。同时海上风电大型化趋势持续延续,单机容量提升带动单兆瓦耗铜强度上行,有效缓冲行业整体需求下滑幅度,使得风电板块回落幅度远小于光伏赛道,成为新能源板块的稳健托底力量。
4.1.3 汽车:增速大幅滑坡,增量近乎腰斩
2026年全球汽车行业用铜增速显著放缓,全年用铜量预计330.8万吨,年度新增用量14.8万吨,行业增长动能弱化。全球燃油车终端需求持续低迷,叠加地缘贸易壁垒、车企库存压力偏高,传统车用铜持续收缩;新能源车领域补贴政策全面退坡,行业从高速渗透阶段转入高质量平稳增长阶段,国内新能源车渗透率突破50%后,行业自然增速持续回落。尽管800V高压平台、高功率电机迭代带动单车用铜强度小幅提升,但边际改善力度有限,难以对冲行业整体增速下滑压力,无法拉动汽车用铜重回高增长区间。
4.1.4 充电桩:平稳小幅增量,贡献有限
2026年全球充电桩用铜延续稳健增长态势,全年用铜量18.6万吨,同比新增2.8万吨。全球新能源汽车配套基础设施建设持续推进,欧美、东南亚海外充电桩布局提速,支撑赛道用铜稳步扩容。但受行业整体体量偏小制约,充电桩板块增量规模有限,难以对冲光伏、汽车两大核心赛道需求走弱带来的拖累,对全局新兴铜需求的提振作用相对微弱。
4.1.5 储能:持续高增,第二大增量来源
2026年全球储能行业维持高增长态势,全年用铜量预计42.1万吨,同比新增12.1万吨,延续2022–2025年高景气格局。全球新能源配储政策持续落地,风光强制配储、独立储能、户用储能需求全面爆发,储能电站电缆、变流器、母线设备耗铜强度较高,行业整体增速维持高位。在传统风光车赛道走弱背景下,储能成为仅次于算力的核心增量赛道,为全球新兴产业铜需求提供稳定支撑。
4.1.6 算力:2026年第一大铜需求增量,行情核心主线
2026年算力行业成为全球铜需求的绝对核心支撑,全年用铜量预计193.5万吨,同比新增50.2万吨,单一赛道增量远超其余五大新兴赛道增量总和,可完全覆盖光伏、风电合计28.8万吨的需求减量。生成式AI产业持续爆发,全球中美欧核心算力集群加速扩建,AI服务器、高压配电铜排、高速连接器、液冷散热系统的耗铜强度为传统服务器的3倍以上;同时算力基建配套电网扩容、变压器升级带来衍生用铜需求,算力迭代周期维持18个月左右的高速节奏,行业用铜刚性极强。在传统新能源赛道增长乏力的背景下,算力基建成为2026年托底全球铜需求、对冲行业结构性走弱的核心逻辑。
4.2 传统产业承压,国补退潮
2026年国内传统终端铜需求呈现明显结构性分化,地产、家电两大核心消费板块持续承压,政策刺激效应逐步退潮,整体需求修复力度偏弱;仅电网投资保持稳健托底态势,成为传统产业中少数正向支撑板块。整体来看,传统产业铜消费增速延续弱势格局,对国内铜需求形成拖累,但边际下行压力有所放缓。
4.2.1 房地产竣工承压,拖累铜消费
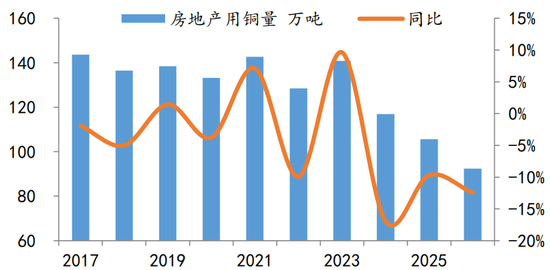
2026年国内房地产行业整体延续弱势运行格局,新开工、施工、竣工核心指标同比回落,地产链家电、线缆、给排水铜管等细分用铜需求持续承压,仍是国内铜消费最主要的拖累项。
从1-8月官方统计数据来看,行业基本面尚未出现实质性反转:2026年1-8月国内房屋施工面积累计56.1亿平方米,累计同比下降12.8%;房屋新开工面积累计2.99亿平方米,累计同比下降24.9%,房企新增拿地、开工意愿持续低迷,远期地产链用铜需求缺乏增量支撑。同期房屋竣工面积累计2.1亿平方米,累计同比下降23.8%,竣工端修复不及预期,直接拖累后端家装线缆、卫浴铜管等终端用铜需求释放。整体来看,尽管近期地产板块受政策利好出现估值修复行情,但实体竣工回暖节奏缓慢,地产链铜消费弱势格局仍将延续。
图 4.1:中国竣工与新开工
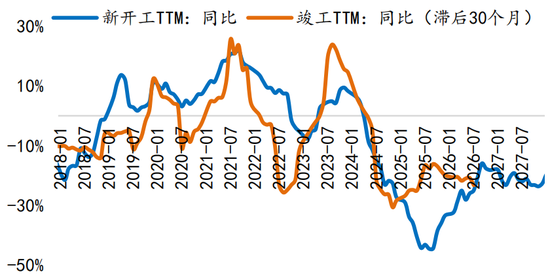
图 4.2:房地产用铜量测算
4.2.2 以旧换新效应减弱,海外建厂替代出口
2026年我国家电行业呈现外需修复、内需偏弱,政策退潮、边际改善的结构性特征。海外贸易环境阶段性改善,叠加新兴市场需求扩容,家电出口韧性凸显;但国内以旧换新政策力度收缩,行业高基数压制凸显,内需持续疲软,家电板块整体对铜消费的拖累作用仍存,仅下半年有望边际缓解。
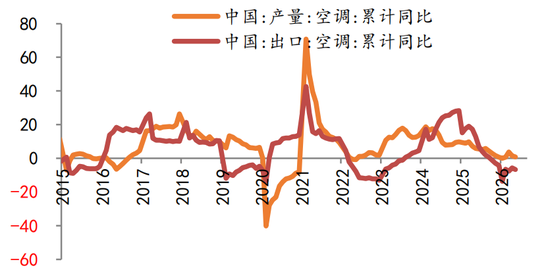
外需层面,2026年美国对华家电贸易摩擦迎来阶段性缓和,多轮关税复审、“337”调查裁定落地,部分高税率条款失效、专利调查终止,前期压制的对美家电出口订单持续回流。同时欧洲极端高温天气带动消暑家电需求爆发,东南亚、拉美等新兴市场家电消费稳步扩容,进一步支撑家电出口。海关总署与中国家用电器协会数据显示,2026年上半年我国家电出口总额613亿美元,同比增长3.4%;其中北美市场自5月结束持续下行态势重回正增长,热泵、空调等品类出口高增,验证关税缓和带来的订单修复逻辑。长期来看,为规避跨境贸易壁垒、贴近海外消费市场,国内家电企业海外建厂替代直接出口的趋势持续强化,一定程度对冲贸易摩擦风险,但也会逐步分流国内家电制造端产能与配套用铜需求。
内需层面,2026年家电政策刺激力度大幅弱化,行业复苏动力不足。本年度家电以旧换新补贴品类大幅收缩,仅保留空调、冰箱、洗衣机、电视、电脑、热水器6大类产品,且仅限一级能效/水效机型享受补贴,补贴门槛抬升、覆盖范围缩减,政策拉动效应显著弱于2025年。叠加2025年政策透支形成的高基数效应,上半年家电产销整体承压。消费数据印证内需疲软格局,奥维云网监测数据显示,2026年上半年家电全渠道零售额4250亿元,同比下滑9.9%;国家统计局1-7月数据显示,国内家用电器和音像器材类社会消费品零售总额6372亿元,累计同比下降6.6%,内需降幅较上半年小幅收窄,但整体修复力度依旧偏弱。随着前期高基数效应逐步回落,叠加海外渠道补库需求集中释放,家电产销增速有望逐步转正,家电板块对国内铜消费的拖累幅度将持续收窄。
图 4.3:中国主要家电用铜量测算
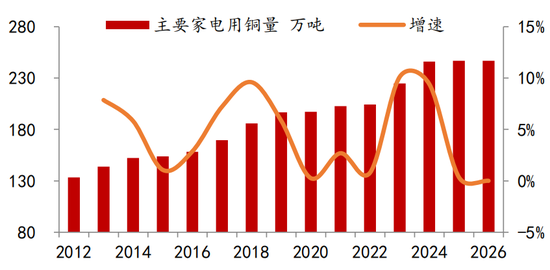
图 4.4:中国空调出口和内销增速
4.2.3 电网投资保持韧性,环比增速有所回落
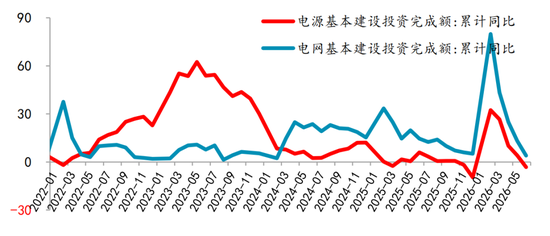
电网与电源投资作为国内稳增长核心抓手,2026年延续结构性分化格局,电网投资维持正向增长,成为传统产业铜需求的核心托底力量,而电源投资同比回落,整体增速边际走弱。数据显示,2026年1-7月国内电网基本建设投资完成额3340亿元,同比增长0.75%,在地产、家电等传统需求普遍承压的背景下保持正增长,持续支撑线缆、变压器、配电设备等电力端用铜需求。与之对应,2026年1-7月国内电源基本建设投资完成额4237亿元,同比下降4.72%,电源端项目开工、落地节奏放缓,一定程度抵消电网投资带来的需求增量。
图 4.5:中国电网基建投资完成额(单位:%)
05、供需平衡及结论
2026年全球精炼铜市场呈现供给增速大幅放缓、需求结构性分化、过剩格局持续收敛的核心特征,同时美国“232”铜关税政策落地发酵,成为四季度及2027年市场核心变量。整体来看,矿端产能瓶颈凸显压制供给增量,传统终端需求持续偏弱,新兴算力、储能赛道托底需求底线,供需增速剪刀差持续收窄,市场过剩规模逐年回落;关税政策短期定价偏谨慎,长期仍存贸易流重构、成本抬升的潜在扰动。
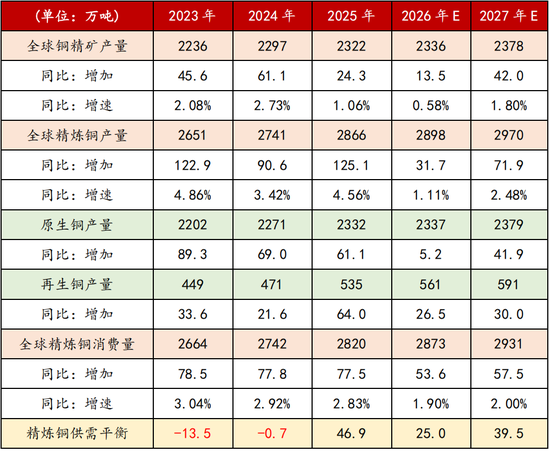
本次测算首次纳入2027年市场供需预判,完整覆盖近五年市场格局演变,清晰呈现铜市场长周期供需拐点,具体数据如下:
表 5.1 全球铜供需分析(首次引入2027年供需预估)
供应端:矿端瓶颈全面凸显,2026年供给增速创五年新低
2026年全球铜原料供给进入低增长周期,精矿增量大幅收缩,成为约束精炼铜产出的核心瓶颈。2023–2024年全球铜精矿年均增量维持在45–68万吨的高位区间,2025年增量回落至24.3万吨,2026年进一步下调至13.5万吨,同比增速仅0.58%,创下近五年最低增速。2027年随着部分新建矿山产能释放,精矿增量有望修复至42万吨,增速小幅回升,但整体仍处于弱增长格局。
全球矿端低增长格局由长周期产能瓶颈与短期扰动共振形成,核心制约因素明确:其一,全球高品位老旧矿山持续老化,资源品位逐年下滑,叠加海外铜矿新建投产周期长达7–10年,叠加前期行业资本开支不足,新增产能释放节奏持续滞后,长期压制矿山供给弹性;其二,主产区扰动常态化,智利、秘鲁等拉美核心产区持续面临水资源短缺、工人罢工、环保审批严苛等问题,非洲铜矿频繁遭遇电力短缺、地质灾害等突发事故,全球矿山开工稳定性持续偏弱。
矿端紧缺直接传导至冶炼环节,2026年铜精矿现货TC长期维持低位甚至负值区间,冶炼企业原料成本大幅抬升,原生精炼铜产量增速近乎停滞,全年原生铜同比仅增加5.2万吨。行业产能增量主要依靠再生铜支撑,2026年再生铜产量同比增加26.5万吨,一定程度对冲原生铜减产压力,但难以扭转整体供给偏弱格局,全年精炼铜产量同比增速仅1.11%,供给端整体约束凸显。
需求端:新旧动能切换,消费增速稳步降温
2026年全球精炼铜消费延续增长态势,但增速显著放缓,结构性分化特征极致凸显。全年全球精炼铜消费量预计2873万吨,同比增速1.90%,较2023–2025年2.8%–3.0%的年均高增速明显降温,核心源于传统需求走弱、新兴需求托底的结构性切换。
传统终端需求是全年消费增速的主要拖累。国内房地产竣工、新开工数据持续深度负增,地产链线缆、卫浴铜管、家装用铜需求修复乏力;家电行业以旧换新政策退坡、内需疲软,传统终端用铜需求持续偏弱。海外市场方面,欧美制造业景气度下行,普通工业制造、传统线缆用铜需求温和放缓,全球传统产业铜消费增量持续收缩。
新兴产业成为需求底线的核心支撑,避免消费总量转负。尽管光伏、风电、新能源汽车等前期高增长赛道增速逐步放缓,行业从高速扩张转入平稳增长阶段,但算力基建、储能、电网升级等刚需赛道持续高增。AI智算中心建设爆发带动机房配电、铜排、高速连接器、液冷设备用铜刚性扩容,风光配储、独立储能规模化落地持续抬升储能用铜需求,完全对冲风光、汽车板块的增量下滑,托底全球铜消费维持正增长。
供需格局:增速剪刀差收敛,市场过剩持续收窄
2026年全球铜市场供需格局迎来边际改善,供需增速剪刀差持续收敛。全年铜矿供给增速仅0.58%,显著低于精炼铜需求1.90%的增速,供给偏弱、需求韧性相对更强的格局,直接推动市场过剩规模大幅回落。2025年全球精炼铜过剩量为46.9万吨,2026年回落至25万吨,市场宽松程度明显缓解;2027年随着矿山产能小幅修复、消费稳步增长,过剩量小幅回升至39.5万吨,整体维持弱过剩格局,无大幅累库压力。
政策端:美国“232”铜关税深度解析,市场定价偏谨慎保守
美国“232”铜关税是2026–2027年全球铜市场核心潜在政策变量。多轮细则修订与豁免安排仅降低一次性脉冲冲击,并不消解政策的长期扰动潜力;当前市场对精炼铜后续征税的概率、传导路径的定价存在偏差,一旦预案落地,将显著重塑全球铜流与跨区域价差。根据美国白宫及商务部公告,2025年美国启动铜产品“232”关税调查,率先对铜半成品征收50%关税,同时明确2027年起拟对精炼铜征收15%进口关税、2028年上调至30%;2026年4月、6月美国两次修订关税细则,优化计税规则、扩大豁免范围、调整差异化税率,政策落地节奏趋于温和。
四季度核心变量为美国“232”精炼铜关税最终裁决。当前市场对“严格执行”定价已相当充分(COMEX库存创百年纪录、COMEX-LME价差高位),情景概率为主观情景加权,并非客观统计概率;三情景推演如下:
表 5.2:美国“232”关税三情景推演
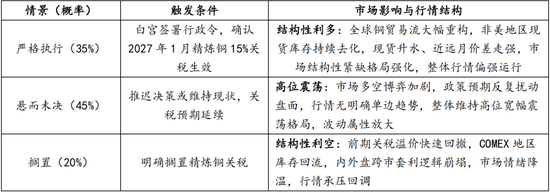
注:表格内情景概率为研究人员主观情景假设概率,仅用于推演不同情形下市场表现,并非事件实际发生概率。
总结,2026年全球精炼铜市场整体呈现供给约束强化、需求结构优化、过剩持续收敛、政策扰动蓄势的格局。矿端长周期产能瓶颈叠加短期区域扰动,锁定全年低供给增速;需求端新旧动能切换,传统产业拖累放缓,算力、储能新兴赛道持续托底,消费总量稳步增长。供需错配推动市场宽松格局持续缓解,铜价下方支撑坚实。美国“232”铜关税政策落地发酵,成为四季度及2027年市场核心变量,存在对铜价冲击。预计四季度铜价整体呈现震荡偏强格局,后续需重点跟踪矿山扰动落地、新兴需求兑现进度及美国关税政策落地节奏。
风险提示:重点矿山复产不及预期带来精矿进一步紧缺;AI算力资本开支、光伏/新能源车需求不及预期;国内地产、家电复苏不及预期;再生铜供给超预期释放;美国“232”关税政策落地存在变数;美联储货币政策、中东地缘冲突超预期变化;报告供需预测为机构基准情景假设,实际结果存在偏差。
编辑:武宇杰
审核:吴玉新/F0272619、Z0002861/
复核:于心悦
报告制作日期:2026年9月22日
交易咨询业务资格:证监许可〔2012〕38号
新浪合作大平台期货开户 安全快捷有保障