也门冲突已经取代美伊主战场,成为影响当前油价的主要变量。为了在中选前抑制油价,相比于武力介入,特朗普可能会虚构良好的谈判前景,这在短期有助于降低油价进一步飙升的风险,但从中长期看,本轮中东动荡已经是更加复杂难解。
中选在即,特朗普亲手缔造的高油价已经成为共和党的命门。当前中东局势,作为第二阵线的也门冲突已经取代美伊主战场,成为影响油价乃至全球航运的主要变量。也门冲突的关键性,既在于曼德海峡的重要性丝毫不亚于霍尔木兹海峡、沙特在海湾地区的能源地位首屈一指,更在于他比美伊冲突更加复杂难解。
特朗普若是以武力介入,短期将进一步威胁全球能源供应和集装箱贸易安全,中选当前,这么做并不划算;更有可能的是推动外交谈判,特朗普为了在中选前抑制油价,会尝试虚构良好的谈判前景,但实际上也门问题复杂难解,本轮中东动荡在中选之前恐怕难以结束。
一、油价成为特朗普中选的“命门”
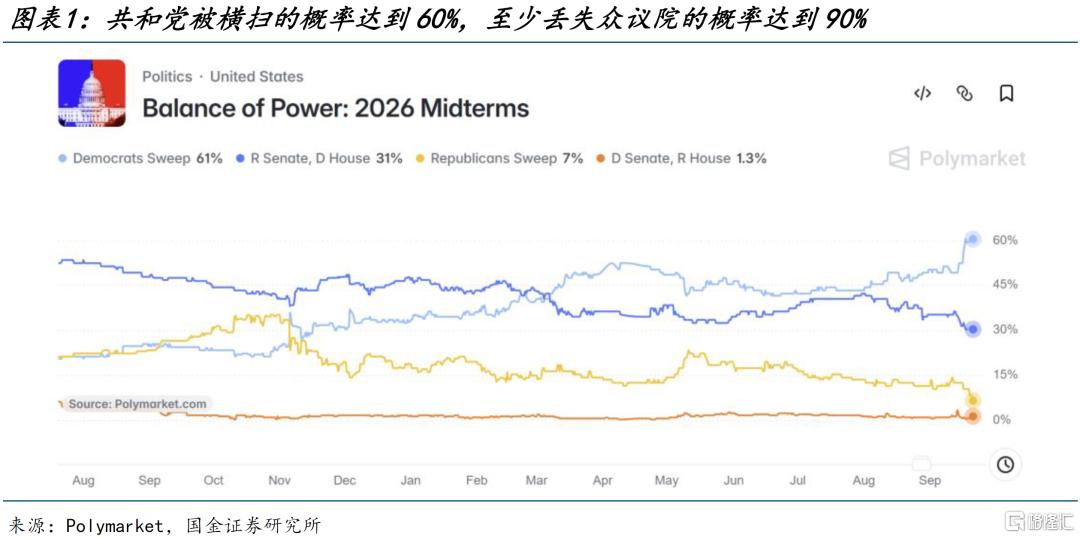
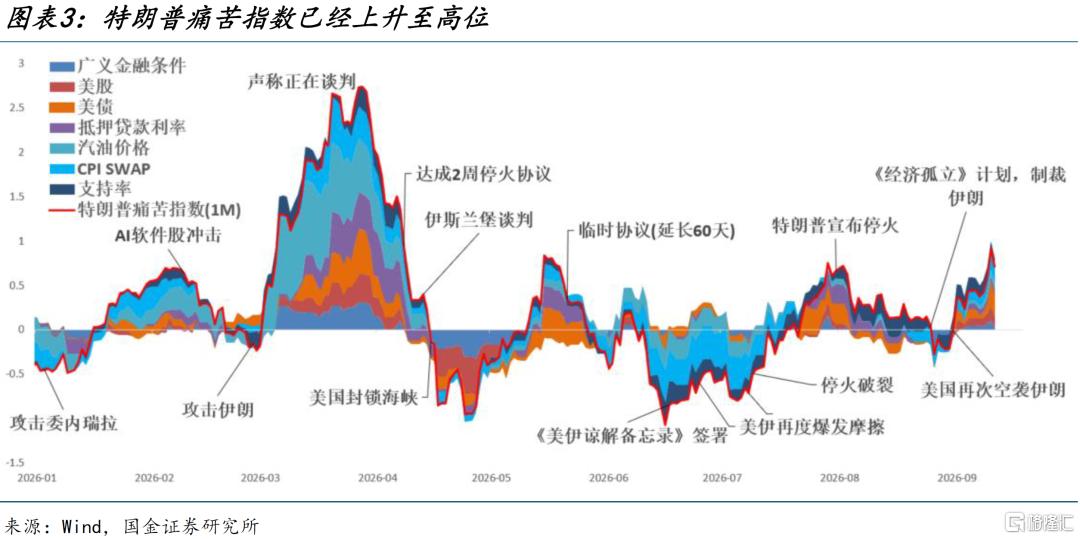
中东冲突重新升级、能源价格大幅上涨,中选对特朗普的约束越来越强。特朗普支持率重新下降到大约36%左右。40%通常被视作一个重要政治心理线,一旦长期处在40%以下,执政党在众议院选举中的压力会显著增加。
目前共和党在众议院只是微弱多数,而且所有席位都将改选,Polymarket显示民主党重新夺回众议院的概率已经超过90%。参议院一度相对胶着,100席中有35席改选,民主党需要净增加4席才能获得多数,但是近期Polymarket显示概率已经上升至60%。
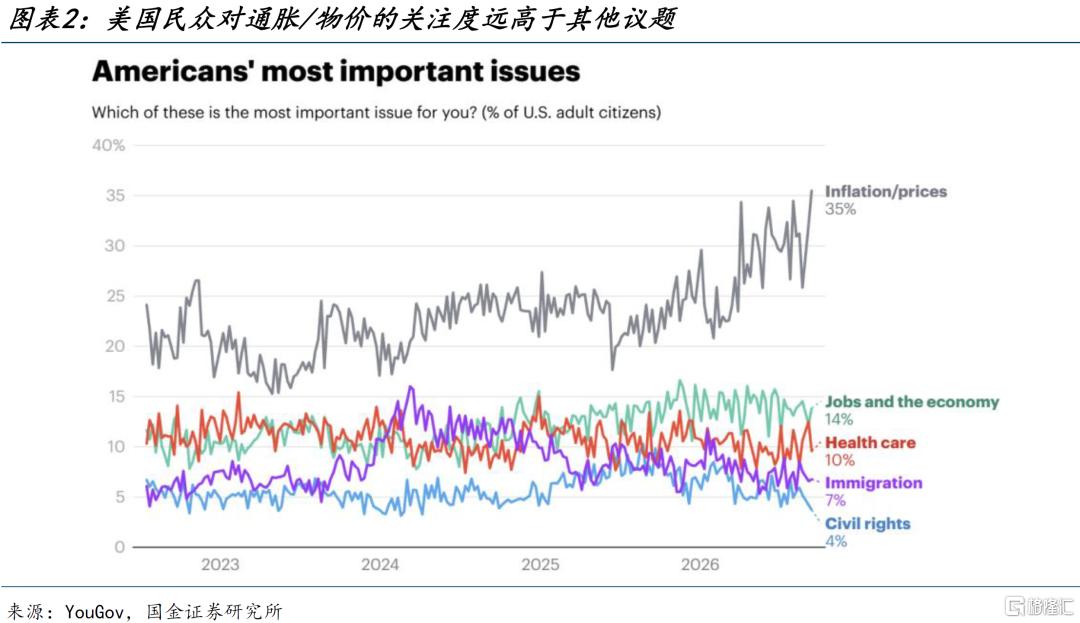
特朗普当前最现实的政治任务之一,就是尽快降低能源价格和居民生活成本。然而,美国居民正在面临“关税涨价+能源涨价+金融成本上升”的三重压力。关税成本已经通过农产品和汽车等价格传导到美国居民的钱包,与加拿大的贸易摩擦更是影响显著。与此同时,汽油柴油价格快速上涨,美联储加息后,居民还要面对更高的房贷和信用卡成本。
因此,特朗普虽然在公开场合不断要求美联储降息,实际上他更迫切需要解决的是油价。只要能源价格下降,Headline通胀自然会回落,美联储也更容易找到避免继续加息的路径。
问题在于,当前能源价格受到中东两条海峡供应链的冲击,短期并不容易解决。
二、霍尔木兹海峡拉锯战
8月中旬以来,美伊围绕霍尔木兹海峡激烈博弈,信息战、攻防战和经济战交织。
特朗普和能源部长赖特多次宣称霍尔木兹流量已经恢复到战前的三分之二,伊朗则通过高强度打击海峡油轮、降低可见通航量,用简单而直接的方式向外界证明海峡控制权仍然掌握在自己手中。
美军一度寄望于通过打击拉腊克岛等海峡沿线的军事设施,削弱伊朗对航道的控制力,然而其行动日渐式微。据多方报道,由于美伊战争的持续消耗,美军的关键进攻性武器(如战斧式导弹)和防御性武器(如爱国者和萨德拦截弹)库存均已下降至红线水平,重建库存需要数年时间。
经济制裁的效果也很有限。自2018年以来,伊朗民众已经长期生活在制裁体系下,无论如何升级制裁,负担主要由民众承担,难以威胁伊朗政权。如果美国把制裁进一步扩展到中国、俄罗斯等国家,又可能导致贸易冲突升级,反而加重中选前的通胀压力。
中选日益临近,TACO愈发艰难。当前特朗普处于一种非常矛盾的状态:需要降低油价,却又不愿给伊朗太多政治让步;需要对伊朗施压以恢复海峡流量,却又不能让战争进一步扩大,本质上是政治成本(丢失海峡控制权)和经济成本(油价美债美股)之间的权衡。
不过,在双方长期对峙、人困马乏之际,美伊之间仍然存在缓和的路径,那就是“重走来时路”,回到6月中旬的谅解备忘录,一个既能让双方各取所需,也能够控制政治成本的框架。然而,随着胡塞武装席卷也门西海岸,这第二阵线的赫赫战果,反而让中东回归平静变得更加困难。
三、曼德海峡大溃败
近期中东局势最重要的变化,就是胡塞武装控制了曼德海峡。9月初,胡塞武装对沙特支持的也门政府军发动大规模攻势,仅数天时间,就攻占了西海岸多个港口城市和战略要地,基本控制了红海海岸线,显著加强了对曼德海峡的控制力。
伊朗封锁霍尔木兹海峡后,沙特通过东西向输油管道由红海大量出口原油,延布港的原油出口量一度从开战前的200万桶/天上升至500多万桶/天,占沙特石油出口总量的70%左右,削弱了霍尔木兹海峡对全球能源供应的影响力。胡塞控制曼德海峡后,宣布禁止沙特油轮通过,延布港出口量骤减。不仅如此,来自伊拉克的无人机又袭击了沙特东西向输油管道,造成产能受损。
也门政府军的溃败,固然根源在于其战斗力孱弱,美国方面也难辞其咎。此前面对沙特的求援,特朗普选择敷衍了事,既是想避免让弹药不足的美军陷入双线作战,更是不想在中选前夕把事情闹大,结果招致了美国在中东利益的更大失败。
可以说,本轮冲突充分展示了特朗普团队在政治、军事甚至基本认知上的不足。他们时而相信经济制裁能够动摇伊朗政权,时而相信军事打击能够削弱伊朗对海峡的控制力,时而相信霍尔木兹海峡流量已经恢复。当这些“相信”先后被证伪,他又在关键时刻选择“鸵鸟策略”,既不强硬,也不妥协,试图在中选之前大事化小,导致局势更加被动和复杂。
反观伊朗的策略则比较清晰,一方面通过远程导弹打击美军在中东的军事基地,袭击霍尔木兹海峡内的商船,以证明在长时间对峙后,伊朗仍然拥有远程打击能力和海峡控制力;另一方面通过地区盟友攻击海湾国家尝试绕开霍尔木兹的替代基础设施,用油价给特朗普施压,迫使特朗普在中选之前妥协。
四、也门问题是当前核心
胡塞武装在也门取得的超预期战果,可能令局势陷入更加难解的漩涡之中。本质上,胡塞攻占也门西部,是将一个海峡的问题变成了两个海峡的问题,将美国和伊朗的问题变成了美国-沙特和伊朗-胡塞的问题,将美伊之间的经济利益博弈变成了美国在中东的战略利益存亡和海湾地区的领土和国家安全问题。
相比于霍尔木兹海峡,当前曼德海峡对油价的边际影响更大。沙特在海湾国家中的产油份额达到4成左右,如果特朗普选择武力介入,导致战事升级、胡塞加大对沙特东西向管道等能源设施的打击力度,将对海湾产油量造成较大边际影响;如果胡塞陷入被动,可能还会威胁封锁曼德海峡,届时将对亚欧航运和全球供应链造成广泛影响。对特朗普来说,中选当前,武力介入并不划算。
如果通过外交谈判推动局势降级,也要面临几个棘手的问题。一是曼德海峡控制权,如果胡塞要求保留近期攻占的地区,就是保留对曼德海峡的控制力,特朗普将面临“丢失”两个海峡的政治成本,他很难接受。二是也门领土控制权,这与伊朗-霍尔木兹海峡问题截然不同,伊朗不涉及领土控制权的变更,而胡塞则是攻占了也门政府军控制区,谈判必须给出方案。三是沙特国家安全,胡塞已经提出条件,在早先的解除封锁等基础上,进一步要求沙特撤出也门政府,如果胡塞恢复商业贸易、加强对也门的控制,沙特将面临重大国家安全威胁。
总之,当前也门局势,特朗普如果选择武力介入,短期就会面临油价飙升风险;如果选择谈判,为了在中选前抑制油价,特朗普可能会虚构良好的谈判前景,但实际上可能是迁延日久、僵持不下。此前伊朗宣布将联合阿曼与其他海湾国家召开会议,公布霍尔木兹海峡临时航线,就是在沙特的阻止下没有成行。
好的方面是,美伊双方的外交沟通已经重启,如果能将沙特-胡塞问题剥离,形成美国-伊朗的双边协议,那么短期局势也有望缓解,尽管这并不容易。另外,中美元首即将迎来年内第二次会晤,参考今年5月会晤后不久,美伊谅解备忘录出炉,近期伊朗外长再次访华,可以观察后续局势能否迎来转机。
风险提示
1)中东地缘局势错综复杂,涉及大量国家和武装势力的利益,有可能再发生预期之外的情况;2)也门冲突问题复杂难解,如果沙特和胡塞的冲突螺旋升级,短期全球能源和航运面临较大不确定性。
注:本文为国金证券2026年9月21日研究报告:《曼德海峡争夺战》,证券分析师:宋雪涛S1130525030001、赵宏鹤S1130524120007