卓创资讯分析师 贾婷婷
【导语】2026年国内沥青均价经历两轮拉涨,价格突破历史新高,驱动因素主要来自原油成本端及市场供应端。后期来看,原油成本端支撑或逐步由强转弱,叠加供需基本面或转向略宽松局面,国内沥青价格或震荡下跌。
经历两轮拉涨,沥青现货均价突破历史新高。
3月美伊冲突以来,全国沥青均价涨至历史同期的高位,并持续处在同期偏高位水平运行,尤其是经历了8月下旬以来新一轮推涨后,沥青价格突破历史新高。由图1数据显示,2026年国内沥青均价出现两轮拉涨,第一轮出现在3月份,沥青月度均价从3400元/吨涨至4600元/吨,涨幅1200元/吨;第二轮出现在8月下旬至9月,沥青月度均价从4500元/吨涨至6100元/吨,涨幅达1600元/吨,均价突破历史新高。
中东地缘局势,成为推升油价并且加大油市波动性的关健因素。
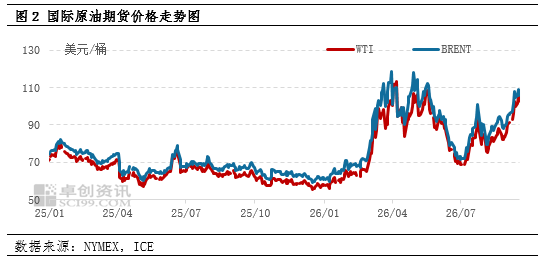
受中东局势扰动,3月国际油价快速拉涨,成本端给予沥青价格较强支撑。6月震荡下跌到7-8月新一轮的反弹,成本端对沥青市场利空相对有限,沥青价格表现明显强于原油。三季度局势再度扰动,尤其是进入9月份,美伊新一轮冲突升级,地区支线冲突加剧,叠加沙特东西输油管线遇袭后预防性关闭,原油价格接连上涨,成本端给予沥青市场有力支撑。
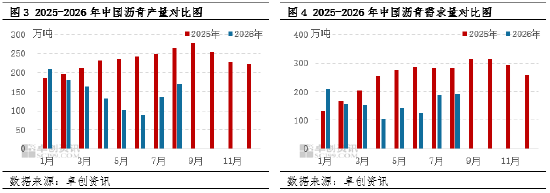
另外,中东局势影响国内炼厂沥青生产原料进口量,叠加企业权衡效益以及汽柴油保供等因素,国内炼厂沥青产量下滑明显。同时,中东局势也导致沥青主要进口贸易伙伴韩国、新加坡、伊朗等沥青产量及出口量下滑,1-8月国内进口沥青量累计同比减少25.56%。成本和原料供应问题,导致国内沥青供应量持续低位运行,对沥青现货价格支撑稳固。
沥青产量低位运行给予价格有力支撑,但需求下降限制沥青价格涨幅。
2026年沥青月度产量违背季节性规律,上半年月度产量持续下滑,6月份沥青产量降至低点89万吨。6月海峡阶段性通航,炼厂原料得到一定补给,7-8月产量环比走高,但同比表现依旧明显偏低。产量持续低位叠加进口量下降态势,国内供应量偏紧,支撑沥青现货价格推涨。但2026年沥青需求持续偏弱,且沥青价格涨幅较大限制终端需求释放,沥青需求同比下滑明显,需求端下降态势一定程度上限制了沥青价格涨幅。
后市展望:成本端支撑或逐步由强转弱,叠加供需基本面因素,国内沥青价格或震荡下跌。
9-10月份原油市场维持高位、高波动行情,油价主流波动区间或在80-110美元/桶;若11月份地缘局势出现缓和或者转变,叠加产油国增产、美国石油累库以及美联储货币政策等因素影响,年底油价存在震荡下行风险,成本端对国内沥青现货价格支撑或逐步由强转弱。供需基本面,进入四季度,沥青市场刚性需求将逐步减少,预计市场供需面或略有宽松,叠加原油下跌导致沥青成本支撑减弱,沥青现货价格或呈现震荡下跌走势。但是,供应端整体偏弱仍将限制价格深度下跌的空间。