撰文:Rita
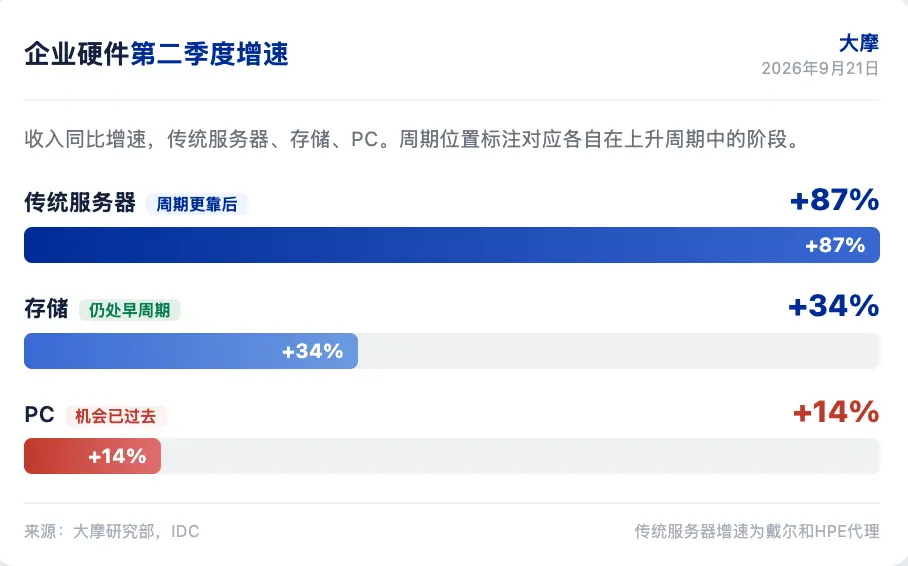
企业硬件支出在第二季度全面走强。摩根士丹利在 2026 年 9 月 21 日发布的 IT 硬件报告中指出,传统服务器收入同比增长 87%,存储增长 34%,PC 增长 14%,均创下除疫情外十多年最高增速。但市场已经看透这轮强势,8 只企业硬件股中 6 只在财报后估值倍数低于财报前,尽管下一财年每股收益上修平均 12%。大摩认为,支出是否强劲已不是关键问题,这轮周期还能持续多久才是关键。
大摩的核心判断是,存储仍处于上升周期早期,服务器周期更靠后,PC 已经快速恶化。该行最偏好 P 和 SNX,其次是 HPE,对戴尔保持中性,对 HPQ 给出减持。戴尔执行最强,但估值已反映;HPQ 面临 PC 需求和利润率双重压力。
企业硬件支出保持强劲
第二季度企业硬件支出增长全面走强。传统服务器收入同比增长 87%,存储增长 34%,从第一季度的 23%加速,PC 收入增长 14%。大摩指出,这些增速均处于除疫情外十多年最高水平。但市场已经在看透近期强势,8 只企业 OEM、VAR 和分销股中 6 只在财报后估值倍数低于财报前,尽管下一财年共识每股收益上修平均 12%,市盈率平均压缩约 1 倍。
大摩 AlphaWise 调查显示,当前强势主要是周期性,由典型换机和大型企业提前采购驱动,多数 AI 工作负载仍在云端。on-prem AI 建设在扩大,但仍是少数部署,未来一年 on-prem AI 工作负载占比下降 3 个百分点。大摩认为,戴尔和 HPE 有机会受益于 on-prem AI 持续,这是两家公司财报后股价持续跑赢的增量因素。
存储仍处于早周期
存储增长正在加速,且处于上升周期早期。大摩指出,服务器周期更靠后,PC 机会大部分已经过去。存储是三者中跑道最长的方向。P 在第二季度外部 OEM 存储数据中,EB 出货量份额增长最大,收入份额增长第二,仅次于戴尔。P 定价比 NTAP 更温和,产品效率更高,企业越来越倾向把新存储项目交给 P。
大摩重申对 P 的增持评级,目标价 119 美元。P 当前市盈率约 29 倍,比过去三年平均低 14%。企业 OEM 同行目前交易在历史平均估值上方 2 个标准差以上。大摩认为,市场低估了 P 的盈利上修潜力,尤其是创纪录增长和新超大规模客户订单。9 月 23 日分析师日是重要催化剂,长期运营利润率指引是关键指标。低 20%的运营利润率会令人失望,中 20%符合预期,中高 20%是正面惊喜。
服务器利润率堆叠空前
传统服务器的利润率堆叠达到前所未有水平。戴尔和 HPE 都在经历这一趋势。以戴尔为例,低利润率 AI 服务器占 ISG 收入比例从一年前 49%升至 52%,但 ISG 毛利率同比扩张 200 个基点,达到 23.6%。大摩估算,即使 AI 服务器和存储毛利率同比增长,戴尔传统服务器毛利率首次超过 30%,同比高约 9 个百分点,而 NAND 和 DRAM 价格同比上涨 340%到 550%,这两项历史上占传统服务器 BOM 约 40%。
戴尔和 HPE 正在积极重新定价,供应稀缺、配置丰富和需求无弹性共同推动价格成本差远超历史水平。大摩估算,如果戴尔 F1Q27 服务器单位、ASP 和收入不变,但传统服务器毛利率正常化至低 20%,F1H27 每股收益将低 13%,约 1.52 美元。FY27 每股收益中约 3.75 美元来自传统服务器利润率堆叠。大摩认为,只要内存价格继续上涨、供应持续受限,利润率堆叠就不会很快消失。该行上调戴尔 FY27 和 FY28 传统服务器毛利率 50 到 80 个基点,目标价从 499 美元上调至 511 美元。
戴尔执行最强但估值高
戴尔执行极为强劲,市场愿意奖励最佳选手。戴尔第二季度收入同比增长 58%,净利润增长 189%,超过联想、HPE、P、NTAP 和 HPQ。戴尔股价在 2.5 周内上涨 34%,其他硬件 OEM 平均上涨 9%。戴尔相对历史估值溢价也高于同行。大摩指出,戴尔是 OEM 组中的全天候赢家,云 AI 赢家、on-prem 赢家、地缘政治赢家和供应链赢家。
但大摩对戴尔保持中性评级,目标价 511 美元。理由在于,市场已经反映了强劲执行,估值溢价明显,而周期后段的盈利可持续性存在不确定性。传统服务器提前采购和利润率堆叠最终会正常化,届时需要 AI 增长、份额提升、存储跑赢和运营杠杆来支撑盈利。大摩认为,戴尔近期执行无可争议,但在当前估值水平,风险回报的正向不对称性有限。
P 与 SNX 是最偏好标的
大摩最偏好的企业硬件标的是 P 和 SNX,其次是 HPE。P 是纯闪存阵列市场领导者,持续获得份额,受益于全闪存增长快于整体企业存储市场。P 的超大规模业务提供长期收入和毛利率上行空间,目前市场尚未充分定价。P 的估值低于历史平均,而企业 OEM 同行高于历史平均两个标准差以上。
SNX 受益于企业基础设施分销和超大规模客户资本支出两条线。大摩预计 SNX 分销业务总账单额到 FY28 年复合增长 11%,超过同行;Hyve 合同制造业务总账单额年复合增长 64%,随着新超大规模项目放量,占运营利润比例升至约 50%,推动每股收益年复合增长 30%以上。SNX 当前估值约 10 倍 FY27 每股收益和 8 倍 FY28 每股收益,大摩认为市场低估了份额提升、盈利增长和 Hyve 期权价值。目标价 334 美元。
HPQ 面临双重压力
HPQ 面临 PC 需求和利润率的双重压力。第二季度个人系统运营利润率为 4.6%,剔除关税退款后约 4.3%,同比下降约 110 个基点。戴尔 CSG 运营利润率比 HPQ 高约 330 个基点,同比扩张约 120 个基点至 7.6%。大摩指出,PC OEM 之间的执行差距在扩大。HPQ 管理层认为第四季度是个人系统利润率低点,预计 FY27 恢复,但大摩认为这一恢复面临组件通胀和单位疲软的压力。
HPQ 估值在 11 倍 Street FY27 每股收益和 12.5 倍 MSE 每股收益,大摩认为越来越难以合理化。HPQ 是覆盖范围内唯一在财报前市盈率扩张的 OEM,尽管盈利上修幅度最小。历史上,HPQ 在收入和利润同比下降期间交易在约 7 倍市盈率。大摩维持减持评级,目标价 19 美元,较当前水平有超过 40%下行空间。该行预计 HPQ FY27 收入下降 2%,每股收益下降 16%,均低于市场共识。
催化剂密集到来
未来几周有多个重要催化剂。9 月 22 日戴尔 COO 会议,大摩关注供应链分配、传统服务器定价、AI 服务器经济和存储附加。9 月 23 日 P 分析师日,关注超大规模经济、长期运营利润率指引。9 月 24 日 SNX 财报,关注分销份额提升和 Hyve 细节。9 月 30 日 HPE 网络分析师日,关注 Aruba 和 Juniper 整合是否转化为持续增长,以及 AMD Helios 机会规模。
10 月初 IDC 初步第三季度 PC 数据,提供 PC 恶化严重程度的第一手读数。台湾 ODM 月度收入在 10 月 10 日前公布,提供 AI 服务器、传统服务器和笔记本出货透明度。供应链数据点,尤其是 DRAM 和 NAND 供应与定价,是判断 OEM 定价权和服务器利润率堆叠持续性的关键。月度 VAR 检查和 CIO 调查,提供服务器意图是否见顶、存储和网络是否加速的证据。
如果存储和服务器需求在 2027 年继续超出供应,企业硬件股的估值压缩是否会逆转,还是市场会继续提前定价周期见顶?
免责声明
本文系潮向研究对第三方券商研究报告(摩根士丹利,2026 年 9 月 21 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。