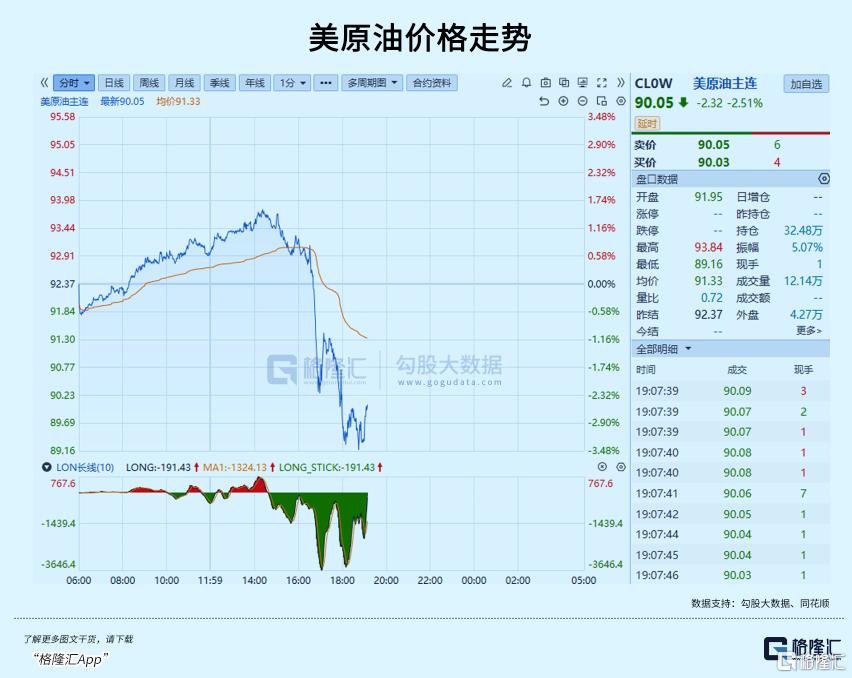
9月22日下午五点,原油市场突然变盘。
WTI原油从93.8美元直线跳水,随后震荡砸破90美元,振幅超过5%。布伦特原油同步跌超3%,再度失守97美元。
美元指数也跟着小幅回落。欧美股市全线走出深V,黄金白银的跌幅明显收窄。
几个资产在同一个时间点、朝同一个方向剧烈反应。
最新消息,伊朗总统佩泽希齐扬当天飞赴美国纽约,出席联大高级别周。
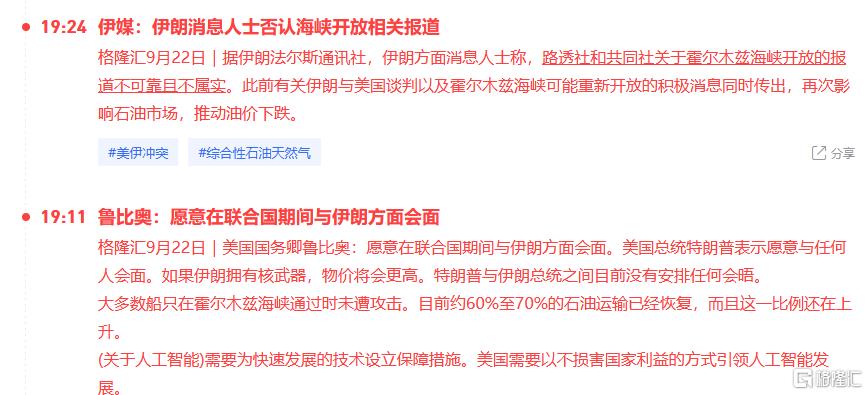
更关键的是,据日本共同社报道,一位伊朗高级官员透露,伊朗已告知特朗普政府,如果美国接受解除对伊朗港口的军事封锁等要求,伊朗将在“七天内”开放霍尔木兹海峡。
美国国务卿鲁比奥也表示,愿意在联合国期间与伊朗方面会面。
这次油价的突然波动,让很多人想起了6月的那一次行情。
6月14日美伊确认达成谅解备忘录那天,布伦特跌到83.55美元,纽约原油9个交易日累计跌了约20美元,到6月24日跌破70美元关口,回落至伊朗战事爆发前的67美元水平。
那一轮是彻底的清算,地缘溢价被快速抹去,油价从哪里涨起来,跌回到哪里去。
这一次,会历史重演吗?
01
需要注意的是,伊朗总统赴纽约出席联大,并不是什么历史首次。
伊斯兰革命之后,内贾德、鲁哈尼、莱希等多位伊朗元首都曾多次飞往纽约参会,联大本身就是伊朗面向国际发声的常规外交平台。
本次行程的特殊之处,是它踩在了中东局势持续紧绷、双方博弈陷入僵持的节点上。
美国只给伊朗总统和核心随员发放了签证,随行媒体团队全部被拒,本身就透着双方尚未解冻的敌意;
而伊朗恰恰选在这个窗口期,主动抛出了一套可落地的交换方案。
这套方案的具体内容,由日本共同社援引伊朗高级官员的消息对外披露:如果美国解除对伊朗港口的军事封锁、停止霍尔木兹海峡周边的军事行动,伊朗将在7天内全面开放霍尔木兹海峡航运。
很显然,这和今年6月那轮斡旋,完全不是一个路数。
今年6月,在卡塔尔、巴基斯坦斡旋下,美伊也曾达成一份谅解备忘录,设了60天的谈判窗口期。
当时市场情绪一度极度乐观,直接把“中东危机解除”打进了油价里,WTI原油从92美元一路跌到69美元,单轮回撤超过22美元。
但那份备忘录从根上就是脆弱的:没有明确的履约顺序,没有量化的交换标准,甚至连约束对象都不全。
比如以色列就根本不在协议框架里,该打还是打。后续以色列持续发动跨境军事打击,伊朗国内强硬派压力陡增,双方互相指责对方违约,60天窗口期走完,谈判彻底停滞,油价又原路反弹回90美元上方。
而9月这一轮,伊朗明显调整了谈判策略。不再单方面罗列诉求等着美方让步,而是主动把霍尔木兹海峡通航这个全球市场最关心的点,做成了第一阶段的交换筹码。
这套方案依托伊朗最高国家安全委员会秘书长雷扎伊9月19日公布的七项谈判底线设计,思路非常清晰:
先做小范围的对等交换,美方松绑港口军事封锁、停掉海峡周边军事行动,伊朗立刻开放海峡通航;至于解冻海外冻结资产、全面终止敌对行动、核议题磋商这些更难啃的骨头,全部放到后续阶段慢慢谈。
相当于把之前“一揽子谈不拢就全僵住”的死局,拆成了“先破冰、再深谈”的分步走模式。
也正是这套有明确对价、有落地路径的方案,直接打掉了市场对“海峡彻底封锁、中东全面失控”的极端恐慌。
02
过去几个月,美伊对抗持续拉扯,地区袭击此起彼伏,市场一直带着避险情绪交易,把原油缺口这个极端风险的定价越堆越高。
而伊朗本次抛出的分步交换方案,相当于给了市场一个明确信号,最极端的情况,发生概率没那么高了。
所以交易盘才立刻做出如此急速的暴跌反应,毕竟前期押注局势升级的原油多头实在太多,集中止损抛压叠加情绪退潮,抛压是非常大的。
当然也不必过度乐观,谈判结果不及预期的概率同样很大。
因为美伊最核心的死结,到现在也没有解开:
伊朗坚持美国先放松制裁和军事压力,再谈核能力、弹道导弹、地区武装的约束;
美国则要求伊朗先做出实质性约束,再考虑松绑制裁。
双方的谈判逻辑从根上就是反的,几十年的结构性矛盾,不可能靠一次联大试探就化解。
更何况还有以色列这个最大的外部变量。
以色列完全不受美伊双边磋商的约束,拥有独立的军事行动权,一旦判断本轮缓和损害自身安全利益,随时可以用一次空袭直接打破缓和氛围。
再加上美伊双方国内都有极强的政治约束,谁都不敢做无底线让步。
短期来看,这只是博弈节奏的调整,不是长期对峙的终点。
03
无论结果如何,当前的重启谈判,都意味着地缘恐慌情绪的退潮。
而这,将带动全球资本市场重新开启一轮阶段性的风格切换。
大宗商品端可能是最先转向的。
能源板块的危机驱动行情阶段性落幕,油价有望告别此前单边上涨的地缘炒作节奏,进入高波动震荡区间。
后续定价的重心,会重新回到全球供需库存、宏观需求、OPEC+产能政策这些基本面上,单纯靠局势摩擦脉冲式拉涨的动能会明显减弱。
贵金属接下来会更多回归金融面,跟随美元走势、美联储货币政策预期震荡分化。
权益市场方面,此前高位油价持续推升全球通胀预期,倒逼市场押注货币政策维持紧缩,压制了成长、高端制造这些利率敏感板块的估值。
对于科技板块,这轮油价快速回落,相当于给输入性通胀压力松了绑,市场对“高通胀持续、高利率持续”的担忧边际降温,科技成长、高端制造赛道的估值压力得到缓释,整体市场风险偏好稳步抬升。
但反过来,前期靠地缘利好走强的能源权重板块,会随着炒作逻辑退潮逐步降温,阶段性超额收益收敛,板块内部分化加剧。
需要明确的是,目前所有的行情调整,交易的都是“极端风险下降、斡旋窗口打开”的预期,不是谈判落地的事实。
现在还只是伊朗单方面释放磋商信号,美方没有任何正式回应,双方没有达成任何书面共识,更没有落地任何实质性缓和动作。
04
尾声
接下来的联大高级别周,会是全球市场的核心观察窗口。
各方的公开表态、美伊的非官方互动节奏、斡旋国的磋商进展,还有中东实地的军事动态,都会持续左右市场情绪,随时引发资产价格波动。
中东博弈的反复性从来不会消失。这一轮行情调整,只是风险定价的一次阶段性修复,不是全球资产趋势的彻底反转。
地缘定价的开关,始终握在博弈双方的手里。(全文完)