智通财经APP注意到,市场对美联储抗击通胀决心的认识更加清晰,这给了投资者看多的理由;然而,油价和 AI 相关的风险,仍让投资者无法全力投入。
美联储上周成功重塑了自身公信力,其传递的鹰派信号表明它并未落后于形势,同时又止步于释放激进加息周期的信号。尽管这起初足以安抚市场,但上周五市场仍显紧张——10 年期美债收益率再度测试 5%,标普 500 指数在涨跌之间反复震荡。虽然油价已有所回落,但布伦特原油仍交易在每桶 100 美元上方。
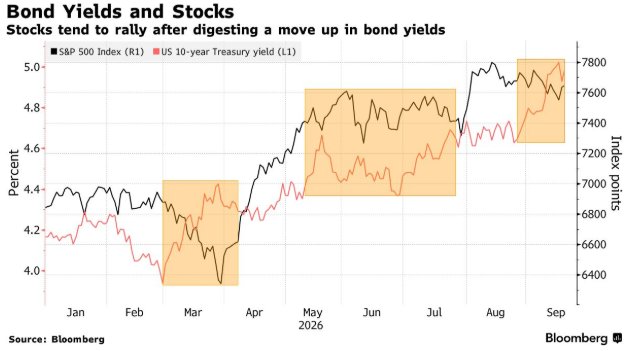
由 Emmanuel Cau 领衔的巴克莱策略师团队表示:"在能源相关通胀压力缓解之前,很难看到利率与股市完全企稳。不过,积极的进展在于,美联储的独立性与公信力得到了重申,这为其政策反应函数提供了清晰度。"
美联储的决策可被视为一个"扫清迷雾"的事件。投资者在政策会议前的谨慎转向表明,他们远非自满——有明显迹象显示,他们已降低敞口,同时增加了对冲。周五的大规模季度期权到期,也在很大程度上重置了期权头寸。
法国兴业银行策略师 Manish Kabra 表示:"在盈利增长强劲、信用利差受控、VIX 低迷的情况下,美股基本面依然具有支撑性,这使我们在短期波动之外对标普 500 保持建设性看法。"收益率曲线仍是一个关键信号,只要倒挂得以避免,Kabra 预计该基准指数年底前将触及 8000 点,尽管过程中会有一定波动。
虽然年底反弹的前景依然充分存在,但通往这一目标之路未必平坦。柴油价格正预示未来通胀将走高;除非伊朗战争能迅速得到解决、从而显著压低油价,否则央行可能别无选择,只能转向更加鹰派。
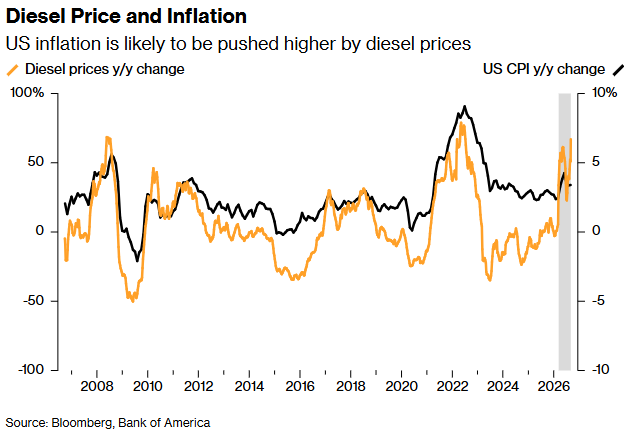
柴油价格与通货膨胀
根据掉期市场定价,到 7 月底前还将有三次加息。所有人的目光都将聚焦于潜在的"债券冲击"——10 年期收益率突破 5% 正让美债变得越来越有吸引力。不过,只要经济与盈利增长保持韧性,投资者或许仍不愿撤离股市,反而会继续拓宽其风险敞口。
由 Jared Woodard 领衔的美国银行策略师团队已变得更加谨慎,称鉴于明年盈利增速预期放缓,当前仓位仍过于看多。他们表示,2027 年预计 10%–15% 的增长意味着 ISM 制造业指数需持续站上 53。他们称"现在还不是转向防御性板块的时候,但质量、价值与收益率类资产看起来更为审慎"。
市场对 AI 支出及其投资未来回报已变得更加怀疑。这给整条 AI 受益链的盈利前景蒙上了一层阴影。与此同时,科技板块内部出现了轮动——软件重新走强,而半导体在过去两个月里大体停滞不前,并愈发波动。
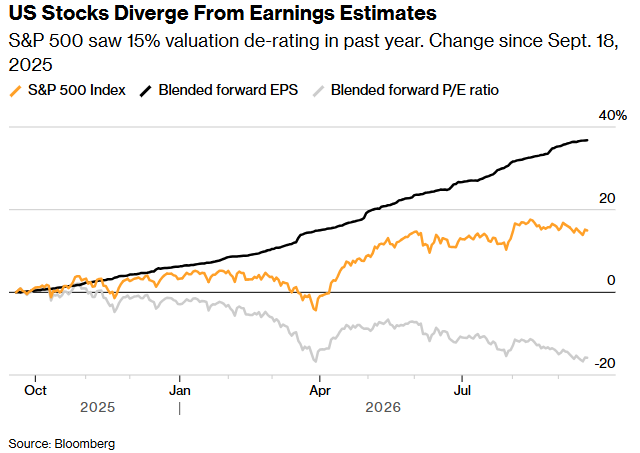
美国股市与盈利预期出现背离
标普 500 的估值已大幅回落,该基准指数目前的交易价仅略高于其长期均值。虽然这一"降估值"更多源于盈利预期的大幅上修,但近期的回调表明,投资者不愿为增长支付溢价——无论是指数层面还是板块层面都是如此。
若短期内谨慎情绪持续,几周后一场超预期的财报季则有望重振市场情绪与风险偏好。
Capital.com 高级市场分析师 Daniela Hathorn 表示:"这种韧性表明,投资者正在区分'由持续通胀驱动的高利率'与'基本面恶化的增长前景'。目前来看,后者尚未成为主导性担忧。"