智通财经APP获悉,美国保险与投资巨头伯克希尔·哈撒韦公司对于谷歌母公司Alphabet(GOOGL.US)的投资规模与仓位押注,已经形成“巴菲特掌舵末尾期大举建仓、阿贝尔接棒后持续扩大谷歌母公司仓位”的清晰布局轨迹。阿贝尔于2026年1月接任首席执行官后,第一季度两类股票(Alphabet的A类股和C类股)合计持仓增至约5783.50万股,第二季度再增加约4814.46万股,达到约1.0598亿股,季末合计市值约377.64亿美元,占伯克希尔哈撒韦13F披露股票组合约12.6%,两类股票合并后成为该机构第三大持仓。
在长期看涨谷歌母公司Alphabet股价牛市轨迹的华尔街资管巨头与资深分析师们看来,谷歌能够在全球AI应用与算力价值链的多个环节同时变现——搜索中的AI功能承接用户需求,Gemini及企业产品扩大订阅与应用收入,自研TPU AI算力基础设施体系大举扩张算力资源出售与算力创收,谷歌云计算业务出售B端AI云计算容量和模型服务,对于AI应用领头羊Anthropic的显著参股敞口则提供另一前沿AI大模型生态的投资敞口。
谷歌在全球史无前例AI大浪潮的底层技术与生态优势在于,自研AI芯片、模型训练、云端AI推理计算服务与谷歌独家的庞大Google产品分发体系可以协同优化:模型能力提升能够直接进入既有谷歌线上生态与互联网产品线,用户和企业使用需求大幅增长又能转化为对于TPU算力资源、AI云计算服务与订阅服务强劲需求。
财务数据已经体现这种传导——Alphabet在2026年第二季度披露,谷歌云收入达到248亿美元,同比增长82%,营业利润率达到35.6%,合同积压达到5140亿美元。公司同时明确表示正在训练更大的Gemini 4基础模型。由此看,伯克希尔重仓所对应的,是一套已经产生收入和利润、并有望继续扩大市场边界的AI商业体系。
伯克希尔接力加仓,Gemini 4与RSI引发AI领域热议,谷歌母公司Alphabet的AI复利逻辑徐徐展开
2025年第三季度,伯克希尔首次披露持有约1784.61万股Alphabet A类股票,季末市值约43.38亿美元;阿贝尔于2026年1月接任首席执行官后,第一季度两类股票合计持仓增至约5783.50万股,第二季度再增加约4814.46万股,达到约1.0598亿股,季末合计市值约377.64亿美元,占其13F披露股票组合约12.6%,两类合并后成为第三大持仓。
这种跨越管理层交接的持续加仓,显示Alphabet已从一项新投资上升为核心配置。从投资逻辑解读,谷歌兼具成熟业务的现金创造能力、全球最前沿AI研发能力与全球最顶级AI算力资源体系与AI应用商业分发体系,能够让长期资本同时参与现有业务复利与新技术创造的增量市场。
谷歌新一代AI大模型——Gemini 4最值得投资者们关注的,是完成复杂工作所需的多项能力可能同步提升以及谷歌AI大模型训练进程步入所谓的RSI(即“递归自我改进”)阶段。
递归自我改进(Recursive Self-Improvement,即RSI)并不等同于模型突然获得自我意识;其当前可验证形态,是让AI逐步参与训练策略规划、算法生成、代码编写、实验设计、结果评估、错误修复和下一轮训练乃至接下来数轮AI训练。RSI可能为算力创造独立于终端用户需求的“第二需求曲线”:训练不再是“训练—发布—结束”,而是模型提出算法、并行运行数百至数千个实验、评估结果并启动下一轮训练的持续闭环。
有市场消息显示,谷歌疑似将旗舰模型Gemini 4 Pro以“gemini-3.8-flash”为名,悄然在AI竞技场Arena上线测试。目前已披露的一些基准数据显示,其在编码、智能体、推理等多项能力上全面超越OpenAI的Astra和Anthropic的Fable 5.1,堪称“地表最强AI大模型”。
Gemini 4 Pro穿上的“Gemini 3.8 Flash”马甲跑分数据显示,DeepSWE v1.1为88.7%,较同图Astra的86.9%高1.8个百分点;GDPval-AA v2为2064 Elo,Terminal-bench 2.1为95.3%,OSWorld-2.0为86.8%。这些指标分别涉及软件工程、知识工作、终端操作与计算机使用,若得到正式验证,意味着模型有望更完整地执行“理解需求—制定方案—调用工具—检验结果”的工作流程;网页、SVG、3D模型和可玩游戏的演示,则展示了这种能力的直观应用。
在市场流传的最新价格方面,相较于Astra和Fable,也是“AI大模型御三家”中最具性价比的那个。每百万Token输入价格2.25美元,每百万Token输出价格11.25美元。更强任务能力与较低调用价格的组合,有望降低企业采用智能体的经济门槛。
Astra与下一代Gemini共同指向的算力逻辑,是AI正在从回答问题走向持续执行任务。推理时扩展(Test-time Scaling)、多轮工具调用、并行探索和结果验证,会增加复杂任务的计算步骤;更长上下文又提高预填充计算与KV缓存的容量、带宽需求。OpenAI此前不久披露,Astra强化了编程、浏览、计算机操作和复杂任务执行能力,扩大了模型能够参与的实际工作范围。 产品负责人表示,Astra需求激增给基础设施带来了压力;公司自9月10日起暂停每月200美元Pro 20X套餐的新增订阅和升级,现有订阅继续正常续费。
新一代Gemini俨然具备成为谷歌母公司股价新的强劲看涨催化剂的技术和AI商业化基础。对谷歌母公司Alphabet而言,关键优势是能够从芯片到服务端共同优化这些成本:TPU、HBM、高速芯片互联与调度软件协同,提高单位功耗和单位硬件投资所能交付的有效计算量。当单位成功任务成本下降、更多编程与知识工作变得值得交给AI完成时,新增任务规模便可能推动总算力需求继续扩张,进而同时扩大Gemini的付费需求与谷歌云的计算收入。
新一代Gemini以及OpenAI推出的GPT-6 Astra大模型掀起“AGI”热议,以及AI领头羊们聚焦的RSI技术路径,有望成为驱动AI算力需求指数级扩张的两大核心驱动力,即性能更强的AI大模型与更广泛的AI应用工具使用、算力需求更加强劲的下一代AI训练路径,正在增强AI算力基础设施需求持续增长的重要依据。
其中,递归自我改进(RSI)已经出现可量化的工程证据:9月14日公开的Dream-RSI研究,在保持底层编码智能体不变的情况下,让系统利用历史探索记录改进搜索分支、资源分配与停止策略,再将更优策略投入下一轮探索;在VGG16与LayerNorm内核工程任务中,达到相近性能所需的迭代数分别降至对照的约1/2.43和1/1.79。这是探索策略层面的自我改进,为“AI帮助改进AI研发过程”提供了实证支撑,也为更快的软件优化和更低的计算成本打开空间。
此外,若下一代Gemini将更强的推理、编码和计算机操作能力稳定带入商业产品,谷歌便有机会通过任务成功率提升、企业采用扩大、云与订阅收入增长、利润预期上修推动新一轮价值重估。AGI与RSI热议能够提升市场关注度,而谷歌已有的产品入口、独家具备的TPU算力体系和盈利基础,则使这轮技术进步拥有资本市场似乎最为清晰的股东投资回报传导路径。
AI应用端现金牛叠加TPU算力资源变现,华尔街押注谷歌双引擎增长
伯克希尔·哈撒韦最青睐的人工智能(AI)股票,眼下看来似乎是极为明智的逢低买入选择。错过了AI大趋势的“第一幕”?第二幕的规模可能达到其15倍。大多数投资者认为,自己因为没有在2005年历史级别抄底买入英伟达,便错过了AI这班船。但根据一些华尔街分析师的判断,我们目前才刚刚走到“史无前例AI大浪潮的第一幕”——AI雏形研发阶段的尾声。“第二幕”则是全球推广应用。
伯克希尔·哈撒韦对Alphabet的大规模持仓以及坚定加仓,可以被视为一张重要的信任票。第二季度,伯克希尔合计买入了超过4800万股Alphabet的两类股票,两类股票的合计持仓如今约占其股票投资组合的12.6%。Alphabet是伯克希尔第三大股票持仓,体现了它对这家科技巨头的极大信心。
尽管传奇投资者沃伦·巴菲特已不再坐镇首席执行官办公室,但在其伯克希尔·哈撒韦首席执行官任期结束之前,他便启动了对Alphabet的首次买入。在上周末,他宣布也将卸任董事长,转任名誉董事长。不过,现任管理层正在延续他的投资传统,近期的举措也展现了对Alphabet的强大信心。
谷歌母公司Alphabet并未将全部AI押注集中在一条路径上。相反,它正在广泛布局。首先,也是最重要的一点,Alphabet的业务以谷歌搜索引擎为基础,通过在搜索结果中整合AI概览,它为用户提供了便捷的AI入口。绝大多数人将通过这一功能首次接触生成式AI,并由此进入谷歌生态系统。
Alphabet以Gemini为代表的大语言模型系列,也跻身表现最出色的AI模型之列,并提供用户可以订阅的高级版本,为Alphabet创造更多收入。如果Alphabet的模型被竞争对手的产品超越,它同时还是Anthropic的重要基石投资者,后者开发了Claude系列AI模型。Anthropic也已成为最出色的选择之一,并有望在不久的将来上市。其管理层追求的2万亿美元估值,若能实现,将为Alphabet带来巨额回报。
最后,Alphabet还拥有谷歌云,这是一个为众多AI企业处理工作负载的基础设施平台。它向客户出租大量算力,而鉴于其现有容量不足以满足当前需求,随着越来越多的AI算力投入运营,这项业务还将持续增长很长一段时间。
Alphabet有望以多种方式受益于AI。虽然它所做的一切最终并非都会成为成功的解决方案,但如果它的大多数押注都能最终成功,它就将成为AI时代的最大赢家势力。
在华尔街,分析师们对于谷歌母公司Alphabet的平均12个月看涨目标价为428.41美元,最高目标价则定为515美元,分别对应约22.56%和47.34%的潜在上涨空间。这里统一采用A类股票GOOGL,以9月18日常规交易收盘价349.54美元基准来计算;目标价来自StockAnalysis披露的S&P Global华尔街分析师共识,分析师们综合评级为“强力买入”。
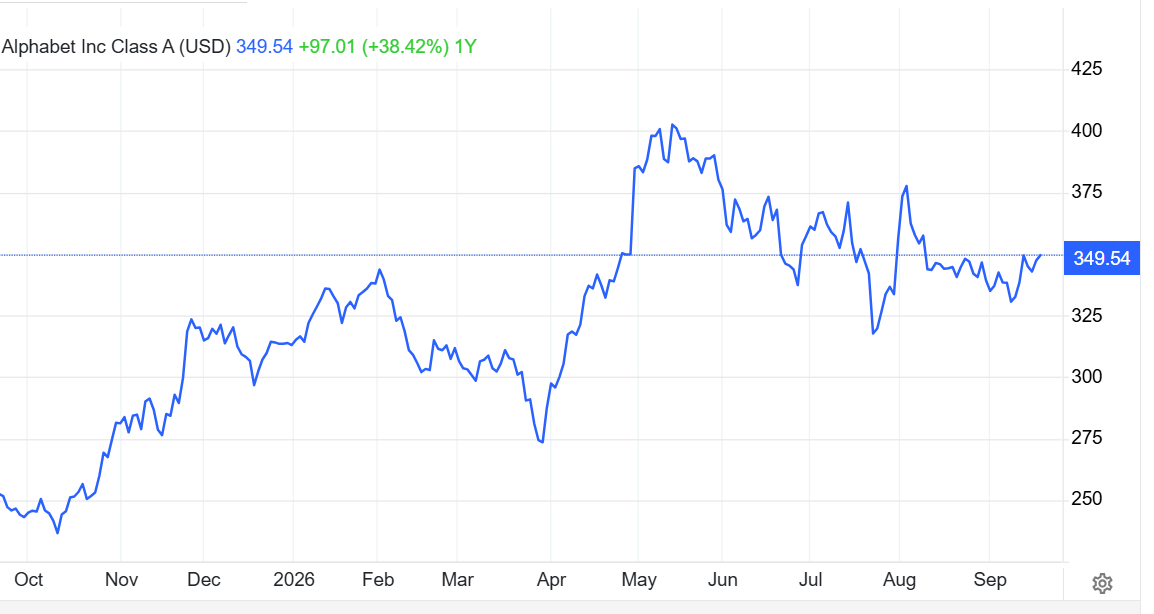
最高目标价来自Citizens JMP分析师Andrew Boone,其此前重申515美元目标价及“跑赢大市”评级。这位分析师的看涨逻辑主要集中于——AI能够扩展搜索可处理的问题范围,增强用户使用意愿,从而为谷歌最核心的广告商业入口注入新一轮的强劲增长动力。
来自Tigress Financial的分析师Ivan Feinseth,于9月17日将目标价上调至485美元,维持“强力买入”,对应同一基准股价约38.75%的上涨空间。其核心逻辑包括:AI扩大搜索活动并改善广告效果;谷歌云增长加速与利润率扩张强化盈利能力;Gemini、自研TPU及AI服务打开新的商业化渠道。这位分析师强调,“AI增强搜索引擎引领的AI应用现金创造能力,同时通过新一代模型和AI算力服务扩大收入来源”的双重增长逻辑,庞大的商业用户入口与自研AI算力基础设施能够让谷歌在多个环节承接AI需求。
Evercore ISI的Mark Mahaney将目标价提高至450美元,其实际调研显示,AI产品显著改善B端与C端用户使用体验,用户行为改善支撑收入增长,盈利预期上修进一步支持更高目标价;Evercore ISI调研显示,2026年8月有78%的受访者将谷歌作为首选搜索引擎,较此前70%的低点连续四个季度改善。分析师Mark Mahaney据此上调2026—2028年搜索收入增长预测,2028年总收入与营业利润预测比市场共识高约4%—5%。