专题:ATFX外汇专栏投稿
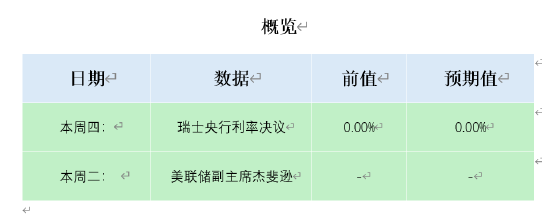
▲ATFX表
本周四:瑞士央行利率决议
9月21日,本周四15:30,瑞士央行将公布九月利率决议结果,市场预期维持零利率不变,原因是瑞士的通胀率并不像其他欧美国家那样有失控的风险。自从2025年6月瑞士央行将基准利率降低至0%,超低利率状态已经维持了一年三个月时间,官方给出的理由是维持物价稳定和促进经济增长。
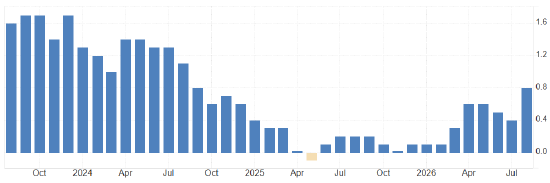
图1,过去三年瑞士CPI年率数据-ATFX
历史数据来看,八月份瑞士的CPI年率出现了反弹,说明瑞士的物价同样受到了国际能源价格上涨的影响。八月份CPI年率为0.8%,远低于2%的温和通胀标准,在瑞士面临和其他欧美国家一样的输入型通胀风险,但从绝对值来看这种风险不构成威胁,反而有助于瑞士的物价回归正常水平。中东问题出现之前,也就是今年三月份以前,瑞士的CPI年率在-0.1%~0.2%之间波动,可以认为是通货紧缩状态。瑞士央行在2025年降息至零利率,主要是担心国内的通胀率长期稳定在负值。
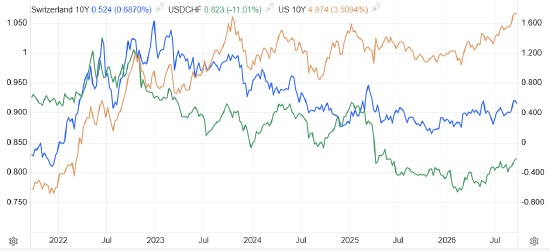
图2,USDCHF(绿色)、美国(橙色)和瑞士十年期国债收益率-ATFX
逻辑分析看,瑞士央行保持零利率状态,会对瑞朗的币值形成冲击。美联储已经在九月份加息一次,市场认为年底之前还会有第二次加息。瑞士央行保持零利率而美联储加息,两者构成货币政策背离,美元对瑞朗具有升值倾向。从上图也可以看出,2026年以来USDCHF呈现出止跌反弹的趋势。十年期美债收益率正在随着加息预期的升温而上扬,瑞士十年期国债收益率也有所上升,但绝对值依旧低于1%,对国际游资的吸引力不强。
本周二:美联储副主席杰斐逊发表讲话
美联储副主席杰斐逊将会在本周二发表讲话,场合是纽约联储2026年国债市场会议,讲话主题是《贴现窗口现代化与国债市场运行》。美国财政部长贝森特近期讲话表示将增强国债的购买,这导致市场预期从单纯依赖美联储货币政策,转向依赖美国财政部对国债价格和收益率的直接干预。如果杰斐逊在周二的讲话当中提及国债的买卖问题,以及国债收益率的调控问题,可能会对市场预期以及黄金的行情产生显著冲击。
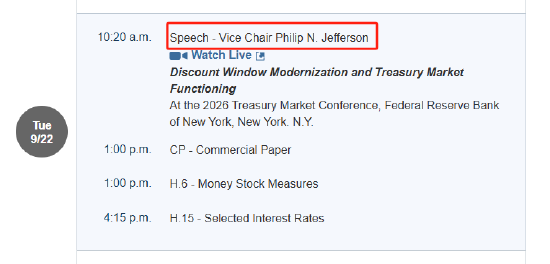
图3,美联储日历-ATFX
7月16日,美联储副主席杰斐逊在加州斯坦福大学活动上表示,当前货币政策“状态良好”,但如果通胀不能很快降温,应考虑加息。时隔两个月后美联储确实采取了加息动作,而在七月份没有人会想到美联储会加息,这一事件说明杰斐逊的讲话具有很强的前瞻性,同时也说明它在货币政策方面的立场偏向鹰派。如果过去两个月杰斐逊对通胀的看法没有明显变化,预计其在周二的讲话当中也会偏鹰,美元指数受到提振而黄金遭受冲击的概率较高。
ATFX风险提示、免责条款、特别声明:市场有风险,投资需谨慎。以上内容仅代表分析师个人观点,不构成任何操作建议。请勿将本报告视为唯一参考依据。在不同时期,分析师的观点可能发生变化,更新内容不会另行通知。