大地期货研究院
01、核心观点
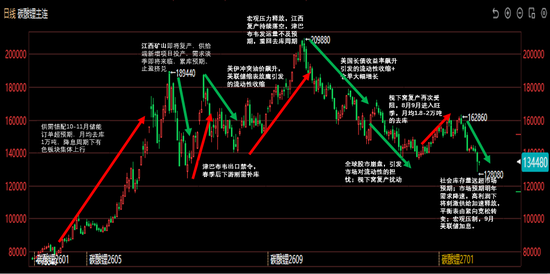
碳酸锂价格复盘
核心观点
短期观点:节奏优先,超跌反弹易发但难以出现趋势性反弹;锂价自 5 月见顶后,每一轮反弹高点逐次下移,在“强预期、弱现实”的主导叙事下价格中枢持续走低,我们判断本轮上行周期已经结束;后续即便出现反弹,也应定性为超跌修复,趋势流畅度有限。9 月价格由 16 万元/吨快速崩塌至 12.5 万元/吨,直接导火索在于社会库存绝对量大幅超预期,需求预期边际走弱则进一步强化行情。若寄望价格中枢进一步下探以试探成本支撑,需看到 10 月各环节排产及储能装机持续不及预期;反之,年内剩余时段在月均去库约 1 万吨、仓单去化,叠加低估值环境下,仍易再度孕育超跌反弹。当前阶段,对节奏的把握优先于对基本面的研判。
长期观点:供需双强,中枢下移;2027 年供需两端预计延续双位数扩张的“双强”格局。但需提示两点:其一,锂矿开停成本低、非洲产区产量与品位高频数据透明度不足,当前平衡表建立在 13–15 万元/吨价格下“几乎所有矿山均有丰厚利润”的乐观供应预期之上;随价格快速下移,该供应预期将向中性情景平移。其二,江西、尼日利亚、津巴布韦等地供给与发运在 2027 年仍具较大不确定性。需求侧增速虽将出现二阶导降速,但仍维持双位数增长。因此我们认为,锂价中长期主基调为中枢下移,但难以复刻 2024 年单边下行、刺穿全行业现金成本的极端行情,期间将反复穿插由供给扰动驱动的供需错配交易机会。
数据来源:大地期货研究院
02、供给:锂价高位刺激供给弹性
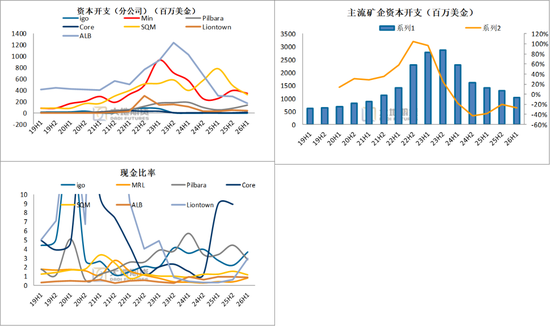
资本开支持续减少:截止26H1,主流矿山资本开支12.86亿美金,同比-50%
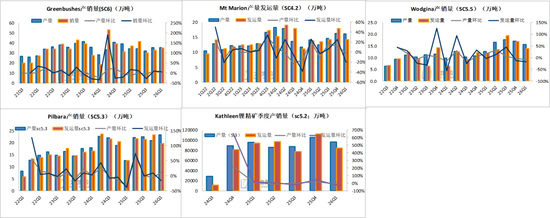
澳矿产销更新:澳矿产量弹性小,新项目爬坡顺利,老项目供给边际走弱
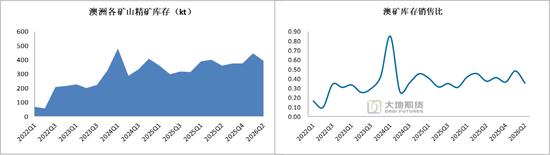
澳矿二季度小幅去库,截止26Q2澳矿库存4.89万吨lce,环比-12%
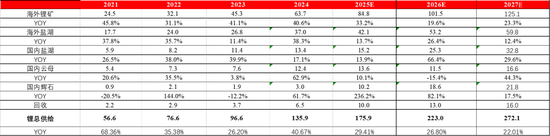
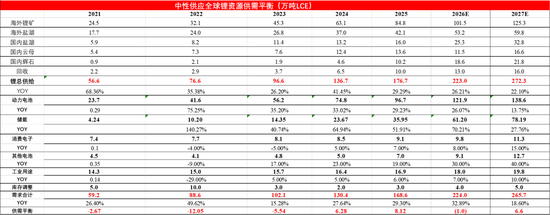
中性预期,2026年新增47.1万吨,同比+26.8%,27年新增49.1万吨,同比+22.01%
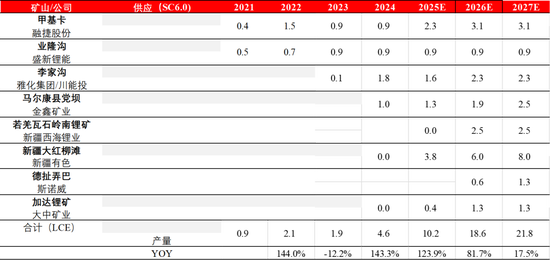
澳洲:2026年增6.45万吨LCE,同比+13.8%,此前因低价维护的矿山下半年逐渐复产
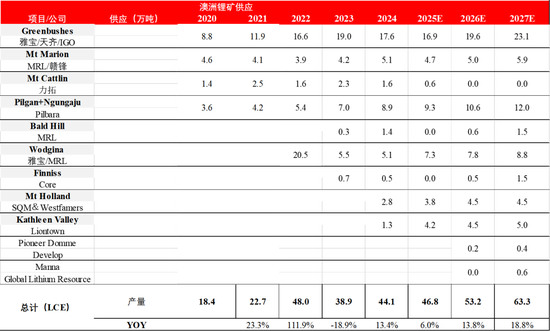
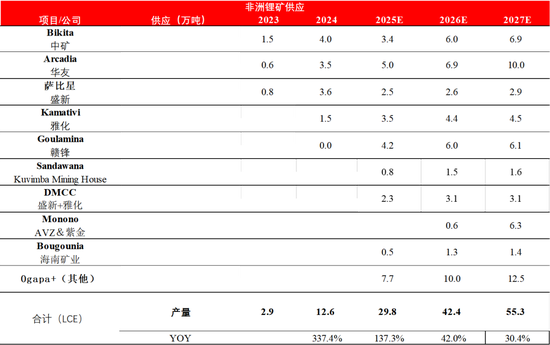
非洲:弹性大分歧大;Arcadia和Monono贡献增量,发运节奏值得关注
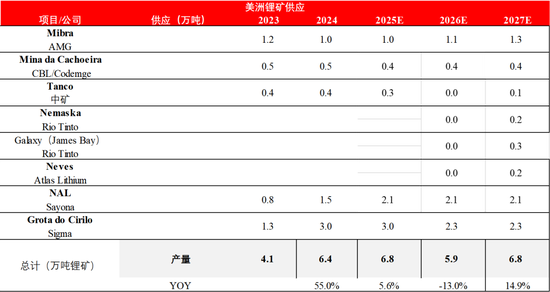
海外锂资源情况:其他地区锂矿产量持平,sigma现金流紧张,26年扩产进度后移
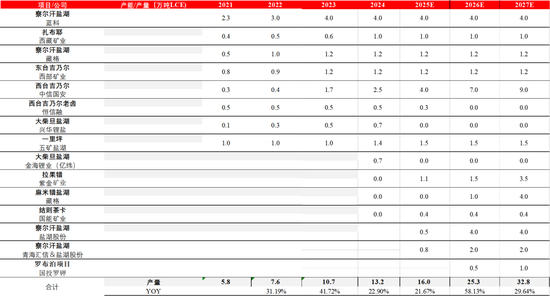
海外盐湖:2026年增11.1万吨,同比+26.4%,增量来自SQM和3Q

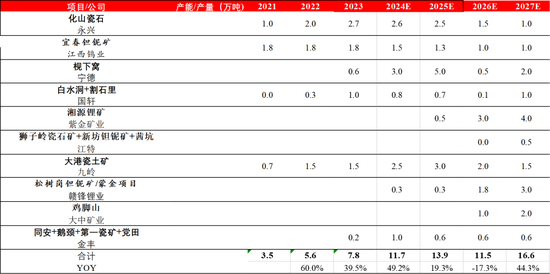
2026预计云母减产2.4万吨,同比17.3%,短期复产难度大
中国盐湖新增产能建设有序进行,2026年增8.3万吨,同比+58.13%
四川增产进度缓慢,新疆锂矿放量显著,预计26年新增8.4万吨,同比+81.7%
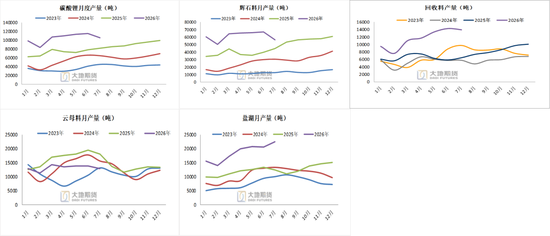
SMM,大地期货研究院
国内碳酸锂产量稳步抬升
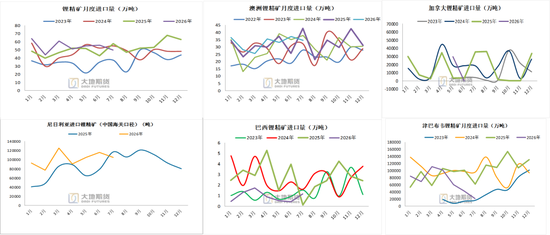
锂精矿进口
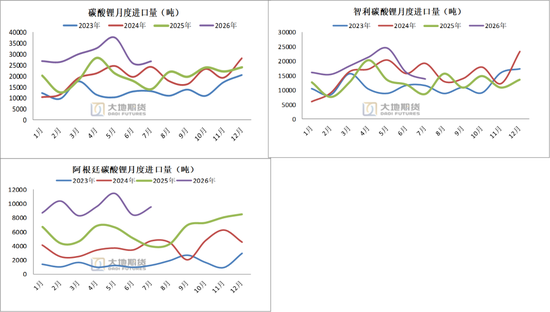
碳酸锂进口:智利维持稳定;阿根廷爬坡显著;南美月均2.8-3万吨
碳酸锂周度库存:连续去库4个月

03、需求:储能接棒动力成就第二增长曲线
头部电芯厂、正极材料厂资本开支渐回暖,上游中游资本开支谨慎
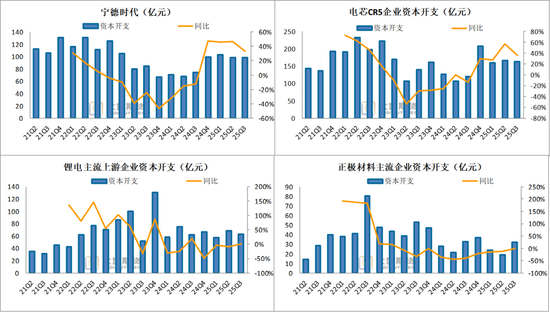
需求:正极材料马太效应将更加显著
净利率低+融资难+扩产谨慎+需求回升=产品涨价
行业新增产能显著放缓。铁锂行业22-24年规划项目均已投产,新建项目暂停。26年裕能(+40)、富临(+25)、邦普(+45)、龙蟠(+9)等一线企业有扩产的动作,其余扩产均谨慎,行业供给增速显著放缓。头部四季度产能利用率已满产,二线产能利用率恢复至80%+。
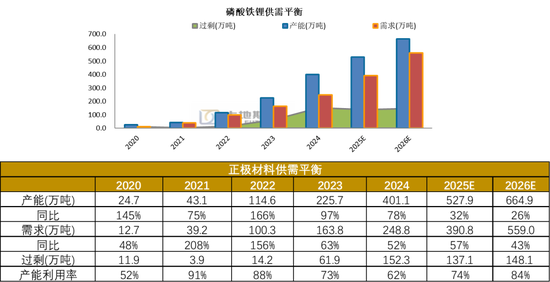
需求:正极材料产量维持高增长
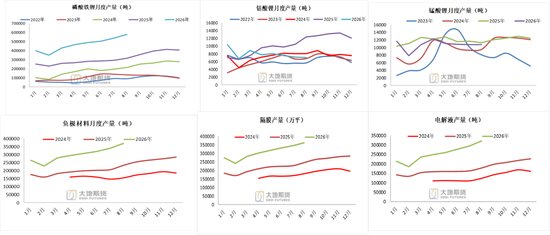
需求:一季度头部材料厂开工率提升明显,部分企业维持满产状态
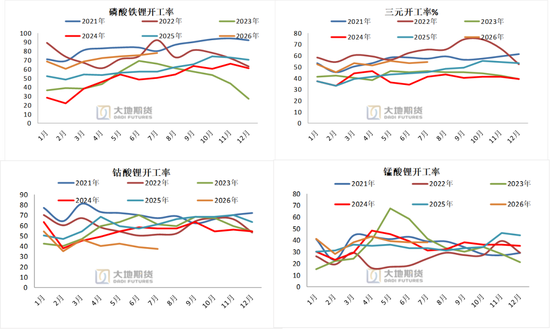
需求:正极材料生产利润维持亏损,产品涨价迫在眉睫

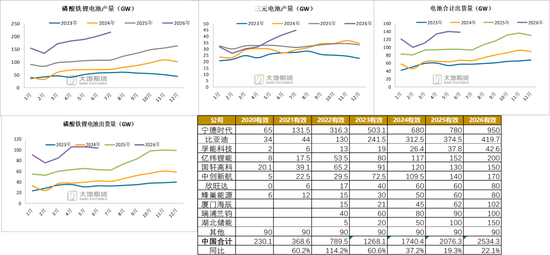
终端需求:铁锂电池维持高增长,2026年中国锂电池有效产能2534GWh,同比+22.1%
新能源汽车相关政策:2026年补贴政策提前出台

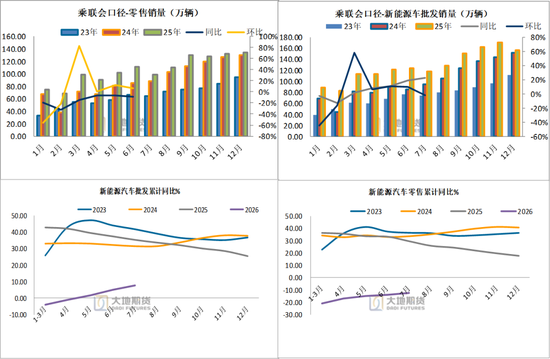
终端需求:电车零售偏弱,预计26年内销负增长
Ifind、SMM、大地期货研究院
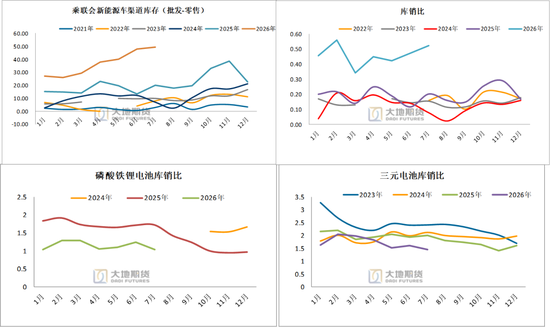
产成品库存:新能源汽车渠道库存偏高,零售压力偏大,电芯库销比较为健康
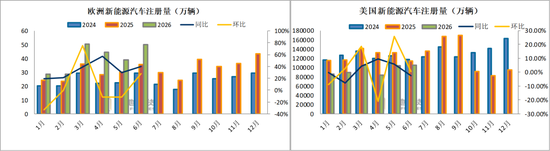
新能源汽车注册量:欧洲欧洲持续超预期,美国维持稳定
Marklines、ACEA,大地期货研究院
储能核心逻辑
国内:
-
国家和地方的政策驱动。内蒙的容量补偿政策力度更大,《关于加快新型储能建设的通知》明确2025年投产的独立储能可获得0.35元/kWh的容量补偿,26年0.28元/kwh;储能收益率对锂价较为敏感,锂价17万以上储能装机显著走弱,当成本大幅下行后储能的收益率会有所反弹,对需求会形成支撑。
-
消纳和调控能力:新能源的快速接入,电网接纳不稳定能源的能力相对弱势,需要储能进行调配;
-
波峰波谷套利需求推动独立储能的需求释放,以内蒙为例,将近15%的IRR,其余省份平均8-10%左右
海外:
-
中长期弱电网高电价下的缺电和备点需求,带动户储的场景:欧美能源价格高且不稳定;
-
人工智能、数据中心旺盛的用电需求
数据来源: 大地期货研究院
储能招标:8月系统+EPC87.2Gwh,同环比分别25.6%/85.1%;1-8月累计382.2Gwh,同比+40.6%

CNESA,大地期货研究院
储能装机:装机量角度看上半年偏弱,四季度可能会有抢装潮
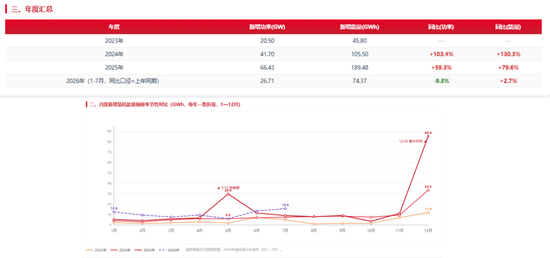
CNESA,大地期货研究院
04、供需平衡表
平衡表
05、总结
1-8月车端零售偏弱和储能的装机量不及预期,市场对锂的供需格局和价格由乐观转向悲观,反弹的天花板逐渐下移。
-
对于价格的预测:
①供应端的扰动依旧存在,但对价格的边际影响在走弱;25Q4至26Q1锂价对供给端的扰动极其敏感,其主要原因是市场认可需求端会超预期,供给只要有扰动价格大概率是往上的,但进入Q2后,无论是从各环节的排产还是终端需求来看同比是在降速的。复盘过去的行情,涨跌最核心的驱动均来自于需求,需求降速后即便是小过剩,对价格的压制极其显著。
②26Q4储能或许还有一次抢装潮,低库存和阶段低估值亦或是空头拥挤,可能会酝酿一轮反弹,而27Q1后进入需求的真空期,27年动力持平,储能二阶导降速;假设储能27年25-30%的增速,叠加高利润驱动下供给快速释放,27年小过剩,对应价格10-13;如储能需求持续不及预期,则会试探成本支撑。
-
结论:不论27年储能增速是在25%还是30%,边际相较26年的高基数下开始降速,目前可以明确上升周期在26Q1就已经结束,需求转向后锂价已距离高点跌去四成,27年会跟随需求的节奏螺旋式下行。①高价会持续刺激表外产量以及隐性库存、 ②)需求预期转向后天花板下移,唯一的支撑是成本。
数据来源:大地期货研究院
张听雨
从业资格证号:F3071018
投资咨询证号:Z0023092
联系方式:0571-86774106