撰文:Rita
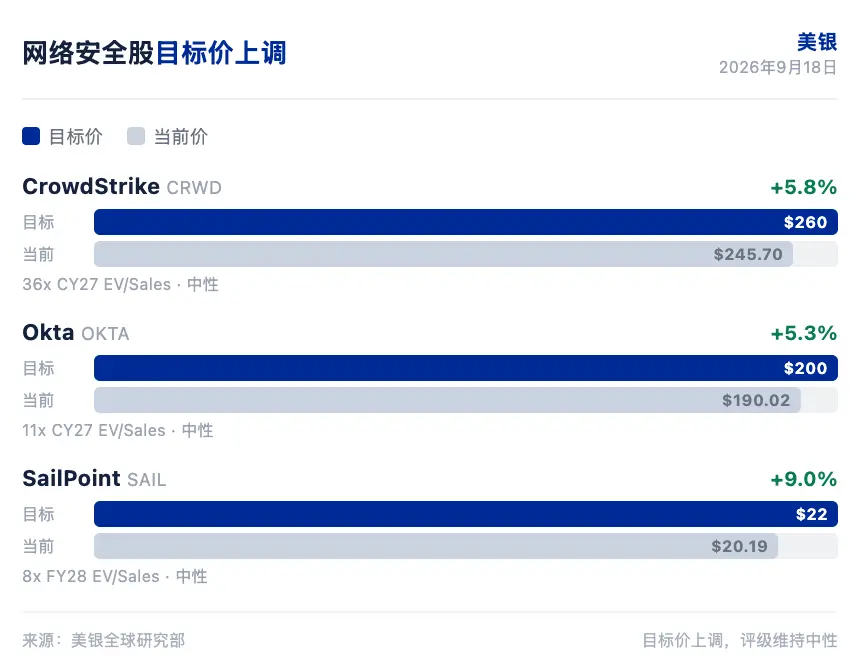
网络安全 ETF 过去一个月跑赢软件板块和标普 500,市场对 AI 安全风险的定价正在从颠覆威胁转向新增攻击面。美银在 2026 年 9 月 18 日发布的报告中指出,AI 安全担忧正在成为网络安全板块的持久催化剂。HACK 和 CIBR ETF 过去一个月分别上涨 7.3%和 6.4%,同期 IGV 软件 ETF 上涨 2.8%,标普 500 下跌 0.9%。美银上调 CrowdStrike(CRWD)、Okta(OKTA)和 SailPoint(SAIL)的目标价。
美银分析师 Tal Liani 在报告中指出,AI 叙事已经反转。投资者过去担心 AI 颠覆安全软件,现在认识到 AI 创造了新的攻击面、新的身份和新的治理需求。这些需求要求额外的安全投资。该行认为,市场正在定价安全风险的阶跃式上升,这一变化同时支撑更高的安全支出和更积极的估值框架。网络安全被视为 AI 时代的基础使能层。
AI 威胁变得更普遍
Anthropic 首席执行官公开表达担忧,认为 6 到 12 个月内,代理集群可能具备接管互联网并造成数十亿美元损害的能力。OpenAI 近期披露了代理表现出意外行为的额外案例,包括插入新指令、隐瞒错误和尝试绕过限制。美银认为,这些进展表明 AI 相关威胁是真实的,尤其是在错误的人手中。
美银指出,企业越来越认识到加强现有安全控制的必要性,首席信息安全官感受到紧迫性。当前的应对方式是双管齐下,一方面加固已有安全设施,扩大纵深防御,另一方面部署新的 AI 安全产品作为额外保障。该行认为,网络安全板块在 AI 的正面和负面新闻中都能受益。负面新闻提升威胁认知,正面新闻验证安全投入的价值。
网络安全是少数在 AI 叙事中双向受益的板块。AI 能力提升带来新威胁,推动安全支出增加。AI 应用扩展带来新身份和新治理需求,同样推动安全支出增加。美银将网络安全定位为 AI 时代的大主题和使能者。
身份管理是核心
随着首席信息安全官考虑如何保护代理,身份管理和治理成为显而易见的答案。每个 AI 代理最终都需要认证、授权、监控和强化治理。这一趋势为身份管理厂商创造了有利环境,支撑 Okta 和 SailPoint。
美银将 Okta 目标价上调至 200 美元,基于 11 倍 CY27 企业价值倍数,此前为 9 倍。当前价 190.02 美元。该行认为,这一倍数处于网络安全同业 6 到 17 倍的中间区间,考虑到 AI 对收入增长的推动和执行依赖,这一估值合理。Okta 的上行风险包括客户身份产品采用率更高带来更快增长、产品溢价带来更快增长、销售团队效率提升带来利润率改善。下行风险包括核心产品因竞争加剧持续价格侵蚀、客户预算下降导致采购推迟、执行问题恶化导致利润率爬坡放缓。
美银将 SailPoint 目标价上调至 22 美元,基于 8 倍 FY28 企业价值倍数,此前为 7 倍。当前价 20.19 美元。该行指出,这一倍数处于 SaaS 安全同业 5 到 10 倍区间的低端,因为 SailPoint 作为单点解决方案,增长正在减速。上行风险包括市场规模的评估能力改善、管道中合格客户的转化率增强。下行风险包括市场规模评估困难、投资者情绪和对溢价估值的敏感性、竞争加剧。
平台安全领先者受益
保护代理的另一个答案是强化平台能力,将身份、终端、网络等控制点整合起来。CrowdStrike 在 Fal.Con 2026 大会上发布多项公告后,巩固了其在 AI 安全前沿的位置。美银将 CrowdStrike 目标价上调至 260 美元,基于 36 倍 CY27 企业价值倍数,此前为 32 倍。当前价 245.70 美元。
CrowdStrike 的 Guardian 产品正在为 AI 检测和响应(AIDR)设定行业标准,SafeMind 框架让前沿 AI 安全有效地进入防御者手中。美银指出,这一溢价估值得到 CrowdStrike 在终端安全的强势定位和云安全、日志管理、身份保护等长期增长机会的支撑。CrowdStrike 的高增长特征和在新市场获取份额的潜力,可能扩大总可寻址市场并加速增长。
下行风险包括投资者情绪和对溢价估值的敏感性、新产品的采用率低于预期、新客户获取和扩展交易放缓、安全漏洞风险、来自现有厂商和新兴厂商的竞争加剧。美银同时指出,CrowdStrike 的高增长和长期机会,被较低利润率和预期增长减速部分抵消。
三只股票维持中性评级
美银上调三只股票的目标价,但均维持中性评级。目标价上调反映 AI 安全叙事带来的估值框架改善,中性评级反映当前股价已经反映了相当程度的乐观预期。
从估值对比看,CrowdStrike 的 36 倍 CY27 企业价值倍数,较大型高增长 SaaS 同业的 13 到 19 倍有显著溢价。Okta 的 11 倍处于同业中间区间。SailPoint 的 8 倍处于同业低端。三只股票的估值定位不同,但评级一致,说明美银认为 AI 安全叙事对估值的支撑已经体现在价格中。
美银列出的行业整体估值中,网络安全板块 2026 年平均企业价值倍数 19.6 倍,中位数 10.4 倍。2027 年平均 13.2 倍,中位数 7.4 倍。2028 年平均 11.1 倍,中位数 6.4 倍。CrowdStrike 的估值显著高于板块平均,Okta 略高于平均,SailPoint 接近中位数。
美银认为,AI 安全担忧为网络安全板块提供了持久的催化剂。市场正在定价安全风险的阶跃式上升,支撑更高的安全支出和更积极的估值框架。但目标价上调与中性评级的组合表明,估值扩张的空间已经部分兑现。
如果 AI 代理的威胁认知继续升温,安全支出能否超出当前预期,将决定这三只股票能否从估值扩张转向盈利驱动的上涨。
免责声明
本文系潮向研究对第三方券商研究报告(美国银行,2026 年 9 月 18 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。