近期高盛一份关于中国家庭资产负债表的研报,勾勒出当前居民财富正在发生的一场结构性变局。
报告测算,我国家庭总资产约730万亿元,在经历六个季度的回落之后,总量已经止跌企稳。
但总量的筑底不等于扩张周期的重启,真正深刻的变化,发生在资产的内部结构之上:长期充当家庭财富压舱石的房地产权重持续回落,金融资产正在慢慢站上舞台中央。
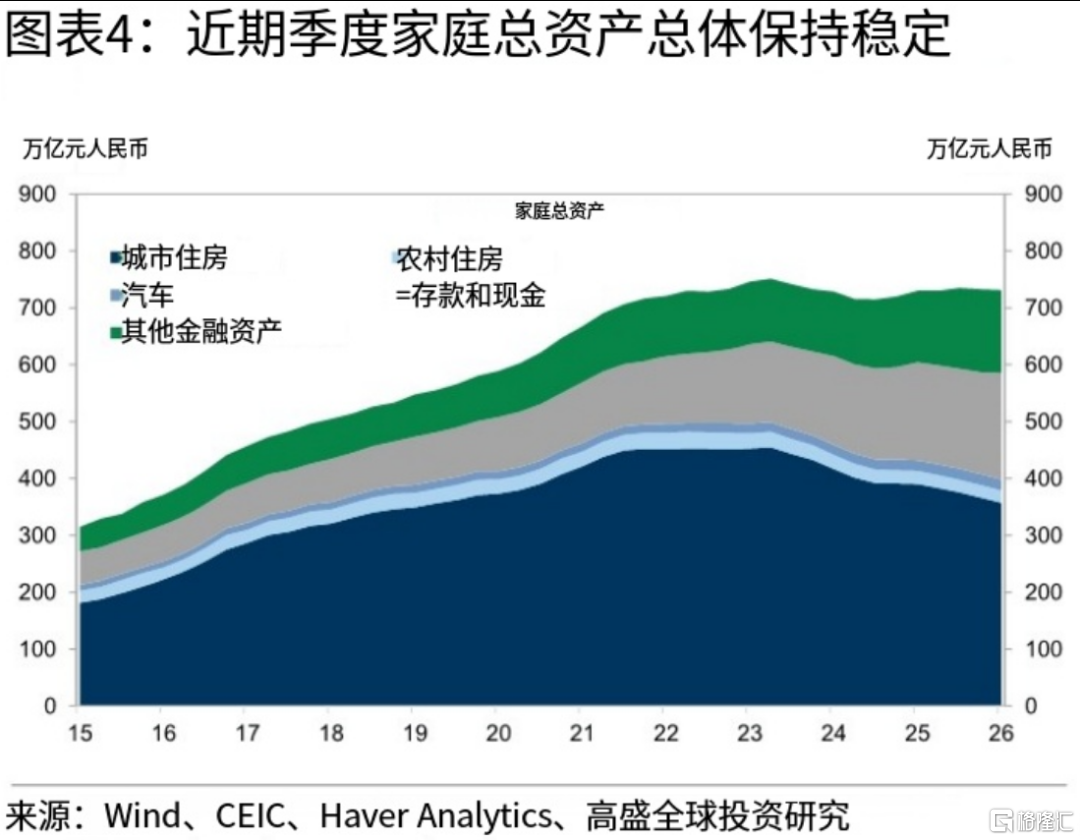
2021年年中,中国居民的房产占家庭资产比重为67%,现金及存款占16%,其余金融资产占15%;
到2026年一季度,房产占比回落至52%,存款上升至25%,其他金融资产提升至20%,居民直接持股比例小幅上行至6%。
不过值得冷静看待的是,占比下降并不等同于居民已经大规模卖房转战资本市场。
这里面既有部分房产估值被动下行带来的权重稀释,也包含风险偏好收缩之下,家庭优先增加存款、筑牢安全垫的现实选择。
现阶段,很多家庭的第一反应依旧是寻求安全感,而非义无反顾冲进权益市场。
同时报告也提示,地产的广谱财富效应,短时间内很难被金融资产完全替代。
目前超九成家庭持有房产,但仅有四分之一的成年人参与股市交易。
一旦房价走弱,几乎所有家庭的消费信心都会受到牵连;
反观股市上涨,红利的覆盖面相对狭窄,更多集中在已经入市的群体。
这就意味着,即便财富配置的长期方向已经发生偏转,核心城市楼市的企稳,依旧是修复全社会居民信心、稳定消费预期的重要支点。
在资产结构重塑的另一面,居民部门主动去杠杆的进程仍在继续。
按揭贷款与短期消费贷余额持续收缩,反映出很多家庭仍在优先偿还债务,主动修复家庭资产负债表。
从宏观指标看,中国家庭债务占GDP比重约59%,横向对比美日并不算极端;但由于居民可支配收入仅占GDP大约45%,折算之后家庭债务占可支配收入比例达到140%。
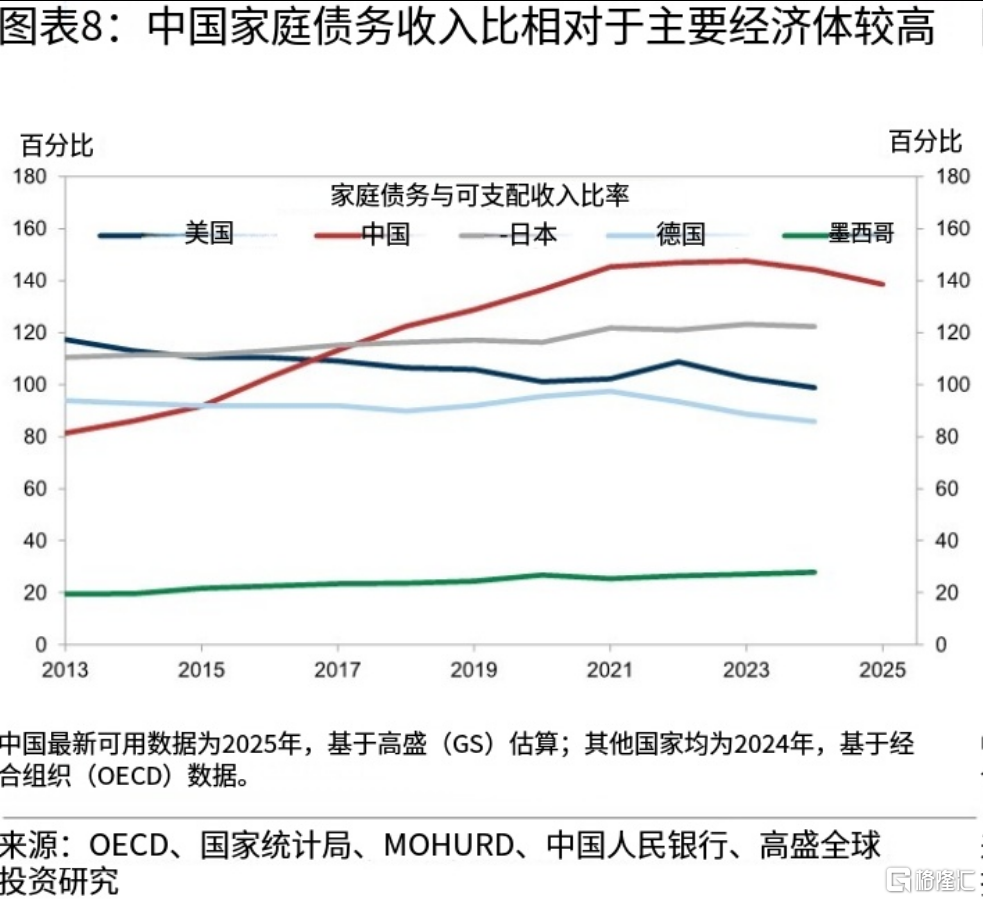
这一组数据揭示了现实困境:偿债压力依然是制约消费反弹的硬约束。
降息、贴息能够起到一定缓冲,但仅仅依靠货币层面的宽松,尚不足以快速扭转居民优先还债的行为,消费复苏终究绕不开居民收入预期的改善。
放到全球视角来看,和西方发达国家相比,我国家庭股票、基金类金融资产的占比仍然存在不小差距。
这种差距的形成并非偶然。
过去二十余年快速城镇化进程当中,房价持续上行,买房致富形成极强的社会示范效应;不动产看得见摸得着,契合普通大众对于安全感的诉求。
与此同时,国内资本市场发展历程较短,历史上多次出现大起大落,普通散户反复体验盈亏震荡,这也让很多家庭对于权益投资心存顾虑;
再叠加过去社会保障体系尚处于持续完善阶段,居民更愿意以房产和存款充当家庭的风险缓冲垫,多重因素共同造就了过去以不动产为绝对重心的家庭资产格局。
如今,城镇化节奏放缓,房价上行预期弱化,叠加存款利率持续下行,储蓄资金天然开始寻找更高收益的出口,存款搬家已经出现苗头。
但参考美日过往的历史,从不动产向金融资产的迁移注定是缓慢且不均衡的过程,高收入群体往往会先行受益,如果制度建设跟不上,财富分化的风险不容忽视。
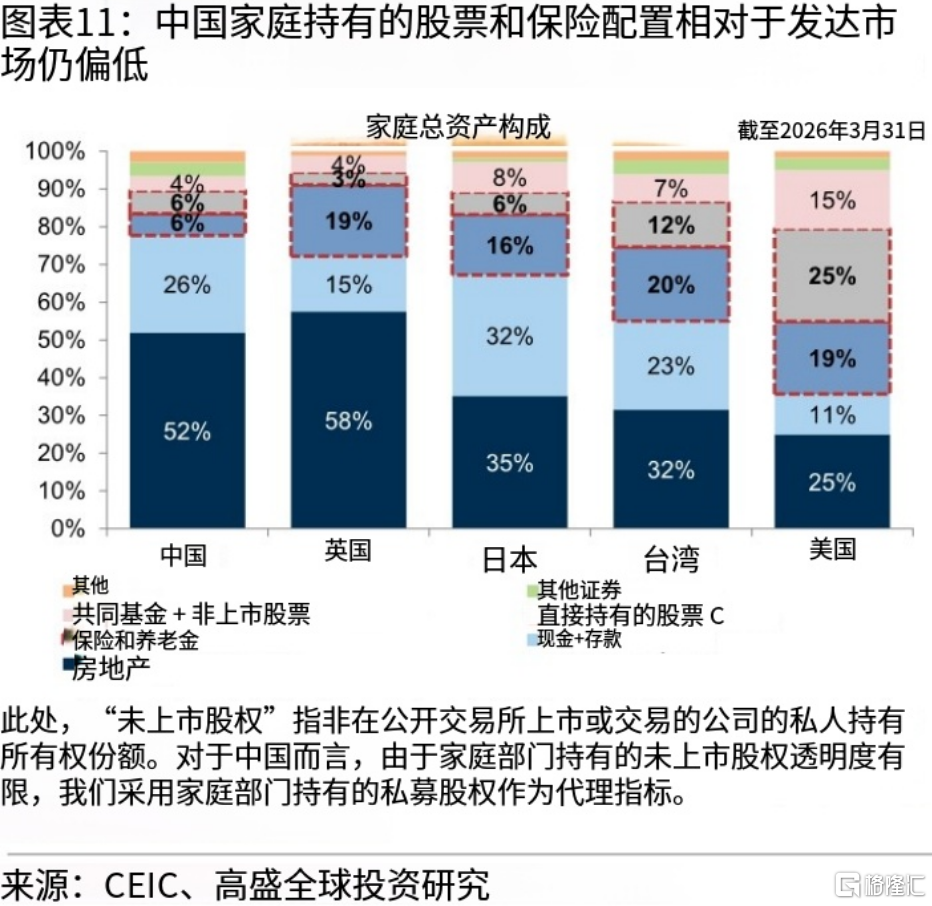
这里就引出一个最核心的命题:如果未来希望国内居民能够持续主动提升股票与基金的配置比例,最关键的前提,是A股市场能够长期创造稳健且较为明显的投资回报。
居民家庭的大额存量资金不会单纯依靠政策引导就自发大规模入市。只有普通老百姓通过基金、股票实实在在拿到长期的投资收益,形成正向的财富示范,存款搬家才能够从潜在趋势落地为持续发生的现实行为。
而持续稳定的市场回报并不会凭空而来,它需要上市公司治理、分红机制、退市制度、投资者保护等一系列市场规则持续打磨完善,资本市场制度建设任重道远。
高盛预测,到2035年中国居民的股票占比升到11%,保险升到10%。这个预测成立的前提不在存款利率有多低,在上市公司能不能把分红、回购、退市和治理做成硬约束,在中长期资金的权益比例和个人养老金额度能不能真正放开,在造假成本和集体诉讼赔付能不能落到实处。
修通道容易,修回报难。
哪天居民敢把三年不用的钱放进去,并且不需要每天看账户,配置比例才会真的抬起来。
在那之前,存款搬家搬出来的钱,第一站还是理财和保险,股市拿到的是溢出,不是主力。