专题:ATFX外汇专栏投稿
9月24日,ATFX汇评:隔夜多重因素驱动美元指数走强。首先是美联储理事迈克尔·巴尔讲话表示:通胀仍高于我们2%的目标,且尚未明显以及时的方式向目标回落,我们需要重新调整货币政策,以反映各项使命目标所面临风险的平衡。这是美联储理事当中少有的相对明确支持加息的论调,表明巴尔和美联储主席沃什的观点一致:通胀不仅要有下降趋势,还要达到设定目标。
另一方面,美国拒绝了伊朗提出的开放霍尔木兹海峡的提议。本来伊朗外长和美国特使可能在联合国大会期间举行会晤,令市场认为美伊之间的紧张关系可能缓和。美国的表态再次拉低了市场预期,导致隔夜美原油WTI触及高点92.43美元。
高油价大概率导致高通胀,高通胀的威胁会导致美联储采取预防性的加息政策。白宫正在准备一项为期90天的柴油出口禁令,虽然美国能源部长莱特对此持有悲观态度,但可以凸显美国在成品油方面的库存危机。随着霍尔木兹海峡低运量状态的持续,以及乌克兰对俄罗斯炼油厂的袭击,成品油市场的供应紧缺局面恐将延续,这在间接上对美元指数形成提振。
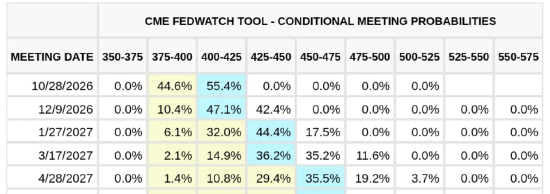
图1,CEM FedWatch对美联储加息概率预测-ATFX
从CEM FedWatch的预测看,10月份美联储加息25基点的概率为55.4%,12月份加息概率为47.1%,明年1月份之前加息50基点的概率为44.4%。从CEM的预测看,美联储可能在年底之前再加息一次,但概率并不高。不过,经历昨日一系列利多因素之后,市场人士对美联储加息的预期可能会更进一步。
美债收益率来看,4W期美债收益率为3.88%、8W期美债收益率为4.00%、3M国债收益率为4.14%,依次递增,但三个周期的国债收益率距离当前4%的联邦基金利率上限均不足25基点,可能意味着美联储年底前再加息一次的概率偏低。
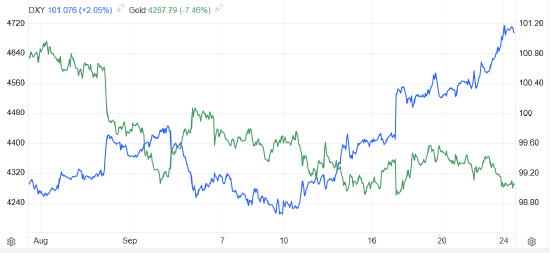
图2,美元指数和黄金走势叠加-ATFX
过去一个月时间,美元指数和黄金走势呈现出高概率的反向波动关系。一方面是美元指数的上涨由加息预期主导,而黄金的无息资产劣势被放大;另一方面是因为,黄金替代美元作为国际储备货币的预期正在衰减。美伊冲突之前,特朗普对欧洲盟友的傲慢态度曾导致各国央行压低美元储备比例,大幅增持黄金资产。但是,美伊冲突爆发后,欧洲国家的安全依托问题暴露,美元重新在储备资产市场占据主导。
长远来看,美国的宏观经济可能因为高油价和国际影响力的提升而持续复苏,典型的经济数据是失业率,已经达到4.1%,创出2024年年中以来新低。美元和美债作为全球资产定价基准,可能在这种经济的复苏当中持续受益。
ATFX风险提示、免责条款、特别声明:市场有风险,投资需谨慎。以上内容仅代表分析师个人观点,不构成任何操作建议。请勿将本报告视为唯一参考依据。在不同时期,分析师的观点可能发生变化,更新内容不会另行通知。