“直驱第一股”——本末科技即将于港股主板挂牌上市。
智通财经APP获悉,本末科技已于9月21日启动全球发售,并将于9月24日截止招股。此次全球发售中,公司将发售5000万股股份,其中香港公开发售250万股,国际发售股份4750万股,发售价定为每股21.6港元,H股每手买卖单位为100股,股份代码“06731”,拟于9月29日登陆港交所主板。
港股市场见证的,不只是一家特专科技企业的上市,更是全球机器人动力赛道的重要拐点。长期以来,“电机+减速器”的方案主导全球动力架构,而本末科技开辟出适配智能机器人时代的全新产业化路径,引领机器人、智能装备等行业开启从减速器走向直驱的底层革命。作为全球首家以直驱技术为核心能力的机器人技术上市公司,公司填补了细分赛道的标的空白,有望为行业树立新的价值标杆。
直驱第一股,营收高复合增长
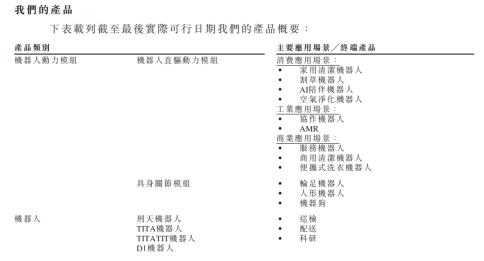
招股书显示,成立于2020年的本末科技,已搭建起机器人动力模组、轮足机器人、模块化拼接三大核心机器人技术平台,以及机器人动力模组、机器人整机两条产品线,形成从核心部件赋能到整机场景落地的双轮驱动发展体系。
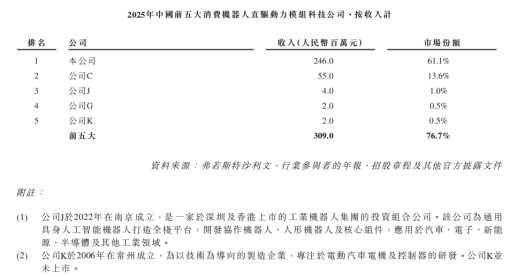
在直驱的规模化交付和应用方面,本末科技走出高弹性成长曲线。据弗若斯特沙利文数据,2025年公司直驱动力模组全年出货约850万套,为全球首家且唯一一家直驱动力模组年出货突破500万套的企业,市场市占率处于绝对龙头地位。截至2026年上半年,直驱动力模组出货约570万套,并已进入全球前十消费机器人厂商中四家的供应链。
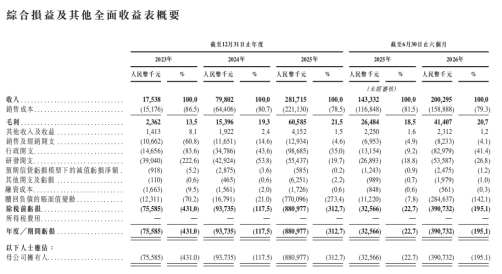
2023至2025年,本末科技营收由1753.8万元(人民币,下同)增长至2.82亿元,三年复合增速达300.8%;2026年上半年实现营业收入2亿元,同比增长39.7%。盈利能力同步改善,规模效应带动毛利率从2023年13.5%提升至2025年21.5%;2026年上半年毛利率为20.7%,同比提升2.2个百分点。
从收入结构来看,2026年上半年,公司机器人动力模组业务收入1.86亿元,占总营收比重94.5%。值得注意的是,得益于商业应用领域的快速起量,公司机器人整机业务在上半年实现营收1099.7万元,较2025年同期实现逾三倍增长。
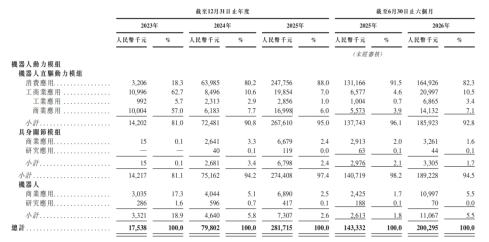
本末科技当前的收入结构,呈现出硬科技企业典型的成长节奏:优先依靠标准化动力模组跑通大规模量产,完成技术验证、摊薄前期高额研发投入;以直驱技术为核心,赋能整机产品与场景解决方案,逐步完成从硬件零部件供应商向智能系统解决方案提供商的演进。
直驱VS减速器,加速一个传统动力时代的落幕
硬科技赛道的角逐中,技术创新是决胜的最大公约数,也是“直驱第一股”能够站稳动力赛道顶端的核心底色。
据智通财经APP了解,传统机器人驱动系统依靠减速器放大电机输出扭矩,以此在高负载、高抗冲击工况下输出强劲驱动力,适配工业生产线、仓储物流、重型设备操作等场景。但在智能服务机器人、具身机器人等新一代近人、高精度、高动态的应用场景下,该方案存在难以根治的结构性短板:齿轮啮合带来传动背隙,造成定位精度不足、换向动作卡顿;多级传动造成响应滞后,难以满足智能机器人的灵活运动需求;加之机械磨损率高、运行噪音大、使用寿命有限,已难以匹配消费级、智能化机器人的发展趋势。
针对传统驱动架构的固有缺陷,直驱技术以结构性革新替代传统传动方案,从精度、响应、能耗、运维四大核心维度完成全方位升级,不仅重构了机器人动力系统的技术标准,更重新定义了智能制造、具身智能装备的动力底层逻辑。这场底层动力革命,正在推动全球工业传动体系告别低效受限的传统模式,迈入高精度、高响应、低能耗、低成本的智能化全新纪元。
本末科技通过自主研发构建直驱技术体系,从底层破除传动桎梏,构筑扎实的差异化技术壁垒。招股书显示,2023年至2026年上半年,本末科技累计研发支出达1.91亿元。截至2026年上半年,公司192人的研发团队覆盖机器人动力模块及运动控制、嵌入式驱控硬件、机器人结构工程、系统级机器人平台开发等核心方向。截至2026年8月10日,公司持有345项已注册专利及163项待审批专利申请,形成覆盖硬件、算法、整机的完整知识产权布局。
落地到产品端,本末科技机器人动力模组在故障率、定位精度、静音表现、使用寿命与集成效率上形成显著差异化优势:驱控一体架构大幅降低终端客户的开发周期和难度,模组运行噪音仅45-50dB,高度适配居家近人场景;产品使用寿命可达5-10万小时,耐久度大幅领先传统结构;高度集成设计有效缩减整机体积,可广泛适配多品类机器人开发。
技术双向迭代:构建机器人技术平台型解决方案
轮足机器人是本末科技直驱技术的前沿验证载体。整机采用一体化动力单元,适配室内外复杂环境,面向高校科研、厂区巡检、短途配送等高动态场景;搭载自研一体化关节模组与小脑协同算法,支持运动形态切换,依靠具身智能完成感知、避障与路径规划。实测场景数据持续回流,不断优化直驱硬件与控制逻辑。
在动力模组成熟、轮足运动控制体系验证完善的基础上,公司延伸布局模块化拼接技术,针对工业、物流场景实现多机协同、动态适配,有效拓宽机器人本体的应用边界,为后续多元化商业化落地铺路。
两大事业部共同构成完整的技术闭环。正向驱动层面,机器人动力模组技术夯实整机性能,机器人本体在多场景落地积累的真实工况数据,持续优化动力模组的结构设计、热管理工艺与控制算法等技术。
基于这套可自我进化的技术闭环,本末科技形成直驱技术创新、整机场景验证、上层智能系统迭代的完整成长路径。技术跨赛道复用的能力,也是平台型机器人科技企业与传统硬件厂商的核心区别。不止于硬件迭代,公司同步布局具身智能、群体协同控制等上层智能算法,契合行业集成化、智能化的发展趋势。
三层势能重振,直驱已是全球动力必然趋势
产业维度来看,政策扶持、技术迭代、场景落地三重势能共振,推动直驱技术加速产业化,打开全球动力赛道的长期上行空间。凭借前瞻性的技术布局与成熟的量产能力,本末科技精准把握行业升级机遇,未来成长潜力将持续释放。
政策层面,在全球节能降碳的大趋势下,直驱技术突出的能效讲完美契合,而在今年上半年,工信部等四部门印发《节能装备高质量发展实施方案(2026—2028年)》,明确将直驱电机列为重点推广的节能装备,从顶层设计上为技术替代、产业落地提供支撑。市场层面,传统减速方案架构缺陷明显,直驱替代趋势明确,叠加消费机器人、服务机器人、具身机器人等赛道爆发,行业成长空间在快速拓宽。
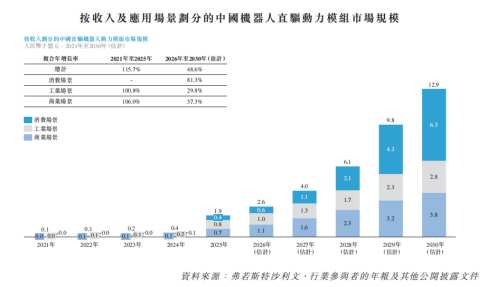
弗若斯特沙利文数据显示,2025年全球消费级直驱动力模组市场规模为20亿元,凭借高响应、高精度、低噪音、结构紧凑等核心优势,预计2030年将增长至179亿元。中国市场增长更为迅猛,2025年国内消费级直驱模组市场规模19亿元,2026 2030年消费场景复合增长率81.3%,2030年规模将达129亿元。
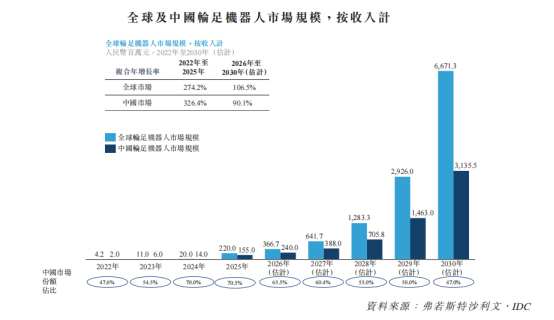
轮足机器人赛道增长潜力同样突出,2026至2030年全球市场年均复合增速106.5%,2030年市场规模将达66.7亿元;同期中国市场年均复合增速90.1%,2030年规模提升至31.4亿元,高增速赛道将持续为公司赋能。
登陆港股市场后,公司将依靠资本市场,布局四大发展方向:直驱技术深度迭代、自动化产能扩建、整机场景规模化落地、智能算法升级,进一步强化三大业务协同,加速直驱技术渗透全品类机器人,夯实机器人软硬件一体化护城河。
结语
当机器人产业的价值博弈,从整机集成层面延伸至底层动力架构的自主设计,市场对硬科技企业的评判权重正在发生迁移。过去资本更多关注整机产品迭代速度,如今平台化技术交付能力、底层架构自研深度、跨场景技术复用潜力,连同知识产权储备、供应链把控能力,逐步成为衡量企业长期价值的核心标尺。
本末科技依托平台化技术体系形成的产业化成果,贴合机器人行业发展潮流,也匹配资本市场的价值评判标尺。放眼产业大环境,具身智能加速重塑机器人产业竞争格局,全新直驱动力架构的全球市场需求快速扩容。公司凭借成熟的技术底座与量产验证能力,打通多场景技术落地路径,可在行业技术更迭与赛道扩容中,打开差异化成长空间。