作者 | 中信建投期货研究发展部 研究员:田亚雄
期货交易咨询业务资格:证监许可〔2011〕1461号
本报告完成时间 | 2026年9月22日
近十几年做白糖研究,问题意识转向内外定价脱钩、玉米乙醇冲击与欧盟和泰国产区面积萎缩等话题。新框架需要的跟踪维度从糖价单变量扩展到油价、乙醇需求、糖醇比、各国掺混立法、玉米乙醇产能、大选周期、木薯替代收益等七八个并行变量。
国内糖市最实质的变化是对外依存度明显下降。国产糖产量从数年前 1000 万吨上下提高到当下的 1350 至 1400 万吨,仍有继续走高的余地。进口依赖度因此从过去的三成多降到一成五以内,产需缺口收窄到 100 至 280 万吨,配额内 194.5 万吨进口加上糖浆与预拌粉约 100 万吨已经能够覆盖,配额外许可发一吨是多余、发一百万吨同样是多余。对外依赖降低之后,郑糖逐步形成独立定价,与海外原糖的联动变得不明显。
泰国去产能的路径与广西相似,因为缺少大型乙醇产业垫底,价格下跌会直接压缩种植面积。泰国甘蔗与糖业委员会在 2025 年 11 月底确定 2025/26 榨季全国统一甘蔗基准价,以商业蔗糖百分比 10% 为基准核定为每吨 890 泰铢,另有每 1 个 CCS 百分点对应 53.40 泰铢的浮动标准,多数糖厂还向第一、第三、第六、第九计价区蔗农额外支付每吨 40 泰铢补贴。这一基准价较上一榨季的 1160 泰铢下调 270 泰铢,降幅 23.28%,已连续两年下调,相比 2023/24 榨季每吨 1420 泰铢的峰值累计回落 37.32%。同期木薯田间收购价稳定在每吨 2500 至 2800 泰铢,淀粉出口需求扩张带来的收益差,正在把东北部的蔗农明显地往木薯方向吸引。泰国是小农种植结构,价格下行传导到面积很快,咨询机构 Datagro 预计 2026/27 榨季甘蔗种植面积缩减 5% 至 6%,压榨量降至约 8600 万吨,产糖量可能降到 1000 至 1030 万吨,较上一榨季减少 170 至 200 万吨。此外东北部主产区白叶病持续蔓延,柬埔寨与缅甸跨境劳工减少造成劳动力短缺,也在加重供应压力。
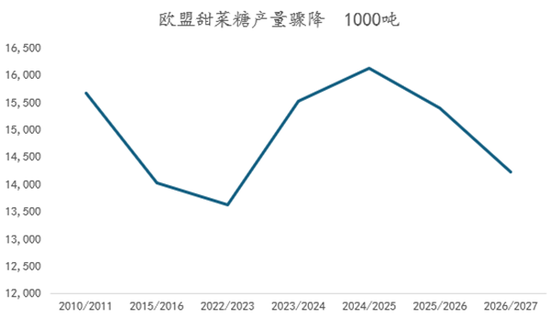
欧洲甜菜糖的收缩同时来自单产受损和转种,后者可能形成连续的面积下滑。欧盟 2026/27 榨季甜菜糖产量预估已从 1500 至 1600 万吨下调到 1340 至 1413 万吨,同比减少 15% 至 19%。其中法国核心种植区遭遇持续热浪与干旱,土壤墒情处于十年低位,甜菜单产预计为每公顷 72.2 吨、同比降 11.5%,种植面积同比缩减 9%,高温同时压制块根膨大与含糖量。更值得注意的是下一季,甜菜的种植利润不及葵花籽与向日葵,农民会主动转种,因此面积收缩可能不是单年现象。
巴西糖醇比是全球平衡表最容易反转的那一个弹性变量。巴西中南部制糖比每变动 1 个百分点,大约对应 90 万吨白糖供给。2026/27 榨季机构预计制糖比降到 46.1% 至 48%,糖产量落在 3870 至 4000 万吨。全球平衡表之所以能在过剩与短缺之间反复摆动,关键并不在甘蔗总量,而在糖与乙醇之间的分配。
玉米乙醇的快速扩张,是巴西乙醇侧最值得跟踪的结构变化。巴西 2025/26 榨季乙醇总产量约 375 亿升,创历史新高,其中甘蔗乙醇 273.3 亿升、同比减少 6.9%,玉米乙醇 101.7 亿升、同比大增 29.8%,占总产量 27% 以上。2025 年玉米乙醇产量 94 亿升,占乙醇总产 24%,2026 年预计升至 110 亿升;从更长周期看,2015 年巴西玉米乙醇仅 1.4 亿升,2026 年已接近 92 亿升,十年间增长超过60倍,当前占比接近 28%。玉米乙醇工厂数量从 2017 年的 6 家增至 2025 年的 42 家,产能 161 亿升。成本端的优势更为明显,按伊塔乌 BBA 测算,2025/26 榨季甘蔗乙醇平均生产成本为每升 2.55 雷亚尔,玉米乙醇约 1.79 雷亚尔;另一口径是玉米乙醇每升 1.8 至 1.9 雷亚尔,甘蔗基为每升 2.4 雷亚尔,前者低 25% 至 30%。玉米单产更高,且玉米可以仓储、全年开工,甘蔗乙醇则集中在 4 至 11 月榨季生产,二者构成季节性互补而非单纯替代。玉米乙醇还产出副产品 DDGS 用于动物饲料,2025 年出口 85.3 万吨,中国已是最大目的地,这部分收入进一步摊薄了乙醇的盈亏平衡成本。此外气候基金贷款与 RenovaBio 政策下的 CBio 凭证补贴持续推动产能落地,巴西国内乙醇阶段性过剩的局面由此形成。
巴西石油公司的价格管制,切断了国际油价向国内乙醇传导的通道。为抑制国内通胀,巴西汽油出厂价呈现明显的单向调整特征,向下调价迅速,向上调价迟缓,政府压力是主要来源。2026 年国际汽油价格大幅上涨,而巴西国内汽油价格相对全球汽油的折价一度高达六成。这造成汽油进口利润长时间处于负区间,曾接近负 100,醇油比价也一度低于 0.7 的临界水平。结果就是全球汽油价格向巴西乙醇、再向原糖的传导链条非常不通畅,糖厂决定制糖比时看的不是 ICE 盘面,而是被管制压低的国内乙醇价格。
以上关于巴西供给弹性的判断,需要叠加一个仍被低估的变量,就是能源属性对甘蔗的重新定价。今年以来霍尔木兹海峡受阻,原油与成品油同步紧缺,多数燃料进口国同时面对进口成本激增与本币贬值。在这样的压力下,用甘蔗、玉米等原料生产乙醇来替代石化燃料,已经从农业与气候议题变成降低石油依赖、稳定外汇储备的政策工具。印度 E20 已成为加油站标配并试点 E85,计划向 E25 推进,2025/26 榨季糖转乙醇分流约 340 至 400 万吨糖当量;巴西在 2026 年 8 月把汽油中无水乙醇掺混比例从 30% 提高到 32%,初始期限 180 天并可延长一次,预计额外消化 12 亿升无水乙醇,同时《未来燃料法》把乙醇掺混与可持续航空燃料纳入制度性目标;东南亚方面印尼自 2026 年 7 月实施 B50,马来西亚由 B10 向 B15 过渡,越南提前转 E10,阿根廷允许企业自愿掺混乙醇至 15%;美国 EPA 把 2026 至 2027 年可再生燃料标准上调至历史高位并签发夏季 E15 紧急豁免。
此外,近期广西多次遭遇台风和超强降雨,但实地跟踪下来对甘蔗尤其是拔节期植株并无实质影响,今年以来甚至能看到每亩八吨的产量水平,大致验证了我们之前对于甘蔗抗逆性生长特征的概括,甘蔗本质上像草,根系发达、不怕水淹,今年株高显著超预期,且存在宿根属性,即便次年不翻种也能维持相当水平的单产,这意味着2027年全国糖产量大概率沿既有趋势线性增长至1400万吨附近。
一、研究框架的代际切换
回顾过去十几年,国内糖价的定价机制大致由三条底层逻辑支撑。第一条是内外盘高度联动。过去十几年国内产销之间长期存在400-500万吨的刚性缺口,需要通过配额进口、糖浆及其他渠道弥补,使得国内糖价近似于海外供需的镜像函数。第二条是政策托市。政策托市的定位在于托底而非让企业盈利,跌破成本时政策可以提供阶段性托底,但寄望政策推动五六百点的趋势行情历来缺乏基础。第三条是原油经巴西燃料价格传导至糖价的链条,巴西甘蔗制乙醇比价与原油价格高度相关。
今年这三条底层逻辑同步失效。第一条失效根本原因是国产糖产量的快速恢复。广西自 2023 年起实施退桉还蔗并配套重量级种植补贴,面积持续扩大。新品种桂糖 44 号、桂糖 42 号与桂糖 05139对降雨敏感度较高,干旱时生长受抑,雨水充沛时则生长迅速;今年广西降雨异常充沛,柳城局部达到 8 吨的单产水平,全区均值估计落在 5 至 6 吨的较高位置。云南方面,在非常规进口路径被压缩的条件下转以合法方式进口甘蔗,供应形式发生了转换但实质未变。当缺口从四五百万吨收窄至约 100 万吨量级时,国内价格对海外端的敏感度随之系统性下降。
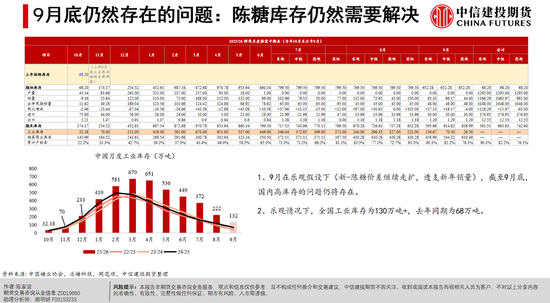
政策托市的边际效力同样在递减。2026年 4 月,市场集中猜测进口许可发放节奏,但实际格局是国产糖约 1300 万吨叠加糖浆约五六十万吨与 200 万吨进口配额,许可发放并不构成趋势驱动。糖浆进口无法完全封堵,许可仍将延续发放,整体上国内供求转为平衡偏宽松,政策对价格的边际推动趋于递减。原油经巴西传导糖价的链条在现任巴西政府执政以来即已失灵。巴西石油公司出厂价向下调整迅速、向上调整迟钝,国际油价大幅上行而出厂价基本未动,巴西汽油与乙醇价格同国际油价脱钩,转而取决于国内乙醇供需,原糖 7 月的真正驱动是厄尔尼诺降临。
三层失效倒逼框架重构,研究重心需要重新放回供给端的分层定价。国内这一端,种植面积是最底层的变量,其上依次叠加天气与单产、糖分积累、工业库存、进口与糖浆政策,最后用消费常量做交叉验证。海外层面则需要区分两类供给主体:一类是广西与泰国式的单腿模式,缺乏大规模乙醇产业作为缓冲,糖价下行则面积直接缩减,去产能彻底,但传导需要跨榨季,对全球平衡表的影响多为脉冲式而非趋势性;另一类是巴西与印度式的双腿模式,背后是庞大的乙醇产业,面积与制糖比的弹性才是决定全球拐点的关键变量。1 个百分点的制糖比摆动约对应 90 万吨糖产出,2-3%的摆动足以逆转主流预估的 200 万吨级过剩,制糖比是当前弹性最大的单一变量。
二、宏观驱动:厄尔尼诺与天气周期
本轮厄尔尼诺为典型东部型,海水温度上升快、下降同样快,峰值温差预测达 2.5 至 2.7 摄氏度,处于极强级别。这里有一个常被忽略的口径问题:用于计算温差的 30 年基准值每五年调整一次,新基准较上一周期低约 0.2 摄氏度,实际严重程度在与历史对照时需要考虑基准下移的影响。农产品存在约 4 至 5 年的 ENSO 周期,厄尔尼诺往往先冲击棕榈油与白糖等岛屿型作物,是新一轮农产品周期的启动信号,拉尼娜阶段农产品价格高点通常更凶猛。
历史样本值得反复参考。2014 至 2015 年印度季风降水减少 12% 至 15%,食糖产量自 2500 万吨降至 2000 万吨,原糖自 10 美分上涨至 25 美分;2023 年厄尔尼诺年份印度产量预测 3550 至 3600 万吨,实际仅 3000 至 3100 万吨。厄尔尼诺对糖的冲击通常在次年更为显著,印度南部因水库水位下降限制灌溉,新季甘蔗种植面积与单产存在进一步下修风险。甘蔗总量充裕时交易天气没有意义,这是巴西端的基本纪律;只有当面积缩减与单产受损同时出现,天气才构成可交易的驱动。当前全球面积缩减集中在泰国与欧洲两类自由市场,被政策扭曲的巴西与印度面积并未下降,天气题材的兑现程度需要逐月验证。
三、全球供给的边际变化
全球食糖供给的结构相对稳定,约 80% 来自甘蔗,主要集中在赤道附近的低纬度地区,其余 20% 来自甜菜。巴西是全球最大产糖国,年产量约 4000 万吨,波动区间 3600 至 4300 万吨,产量的一半用于出口,出口量相对稳定。印度年产量约 3000 至 3500 万吨,但出口量极端不稳定,高产年可出口 1000 万吨,低产年则完全停止出口。欧洲与乌克兰合计约 1500 万吨,中国年产量约 1000 至 1300 万吨,泰国约 1000 至 1200 万吨。全球供给呈南北半球两个榨季互相衔接的结构,北半球榨季为 11 月至次年 3 月,南半球为 4 月至次年 3 月,若北半球印度产量不及预期,全球市场将面临供应断档,须等待南半球补足。
巴西实际紧张程度不及多头叙事。中南部双周产糖同比一度接近 -20%,6 月下降 26.3%,7 月下降 11.8%,8 月上旬下降 7.9%,超预期减产叠加降雨阻碍压榨是原糖三季度上行的直接导火索。但减产并不等同于拐点。巴西糖厂已连续 5 年盈利,出口折雷亚尔收益约 1700 以上处于成本线上方,乙醇价格仅在跌破 2400 雷亚尔时才构成亏损。糖价与乙醇价格双双盈利的格局下,糖厂没有缩减甘蔗面积或拖欠蔗款的动机,且相当比例的甘蔗为糖厂自有资产。甘蔗总量在 6 亿吨以上时糖与乙醇不构成原料竞争关系,今年降雨充沛推升单产,新季甘蔗量有望达到 6.5 亿吨,糖厂提前开榨意味着供应断流时间可能远短于多头预期。
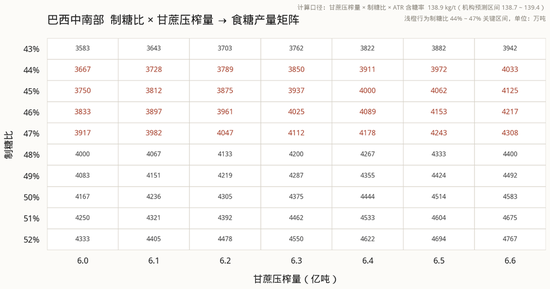
制糖比是比面积更关键的变量,其走向取决于糖厂在糖与乙醇之间的收益比较以及两端产能的天花板。经历数年牛市后,巴西制糖产能扩张明显,制糖端对甘蔗的吸收能力更强,制糖比向糖端摆动的空间较大。1 个百分点的变化约对应 90 万吨糖产出,2 至 3 个百分点的摆动即可逆转全球平衡表。10 月大选是年内最重要的政策变量。若左翼延续执政,燃料价格延续行政压制,乙醇难以跟随国际油价上行,若油价回落乙醇跌势反而更快;若右翼回归,燃料定价将恢复与国际油价挂钩的调价机制。在结果明朗前,油糖传导方向难以预判。
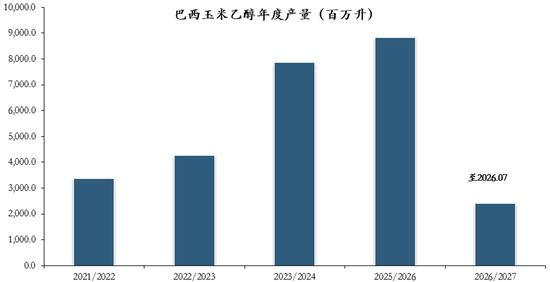
巴西玉米乙醇的扩张构成压制原糖上行的中长期变量。玉米乙醇产量自 2015/16 年度约 1.4 亿升增至 2026 年约 92 亿升,占乙醇总产量近 28%。其裸成本约 1.8 至 1.9 雷亚尔每升,显著低于甘蔗乙醇约 2.4 的水平,可全年生产叠加副产品摊薄成本,生物燃料凭证与气候基金贷款持续提供补贴,扩张态势尚未结束。产能持续西进玉米带,但受液体重卡运距限制,主消费区仍依赖甘蔗乙醇。当前乙醇汽油比价约 60%,低于 65% 至 70% 的常态区间,乙醇已呈过剩状态。玉米乙醇在叙事阶段支撑糖价,在落地阶段压制乙醇价格,构成糖价上行过程中的隐性约束。
UNICA
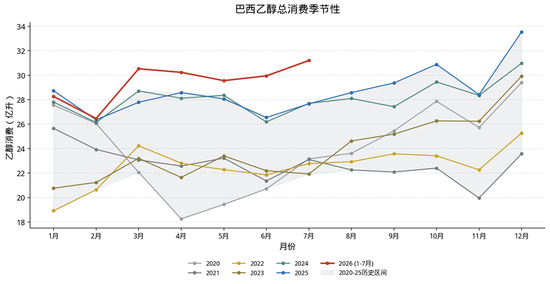
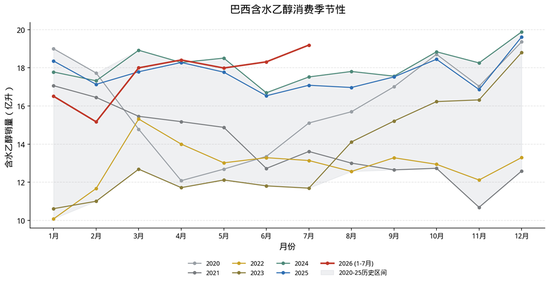
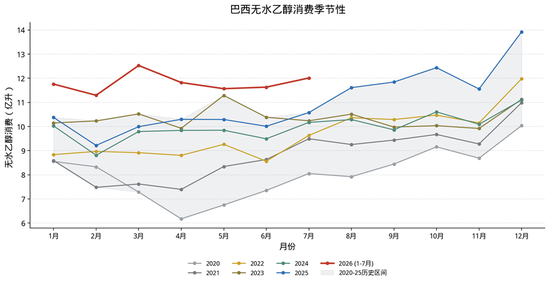
巴西乙醇产业介绍:巴西燃料乙醇体系由两种产品构成,含水乙醇和无水乙醇用途并不相同。无水乙醇不能单独加进灵活燃料车油箱,它被分销商按政府规定的体积比例掺入汽油A,形成汽油C后在加油站出售,普通汽油里因此始终含有相当比例的国产乙醇。2025年8月起普通汽油C的无水乙醇强制掺混比例由27%提高到30%,2026年又出现临时提高到32%的安排,高标号汽油仍维持25%,这一机制给无水乙醇创造了刚性需求,也把糖厂制糖还是制醇的边界直接绑在政策比例上。
含水乙醇则是另一种销售逻辑,它在加油站作为E100燃料单独出售,主要供灵活燃料车直接加注,消费者按醇油比价在含水乙醇和汽油C之间做选择。当含水乙醇与汽油C的每公里成本比价低于约70%时,司机倾向加含水乙醇,高于该阈值则回流汽油C,所以含水乙醇价格更像市场竞争结果,不像无水乙醇那样由掺混法令托底。巴西自2003年以后灵活燃料车成为主流,加油站同时摆出汽油C、柴油和含水乙醇泵,终端需求随价格、地区和物流条件摆动,部分州因税负和配送成本甚至很少卖含水乙醇。
从产业边界看,巴西乙醇不是单一商品,而是受强制掺混、自由终端价格和灵活燃料车存量共同定义的双市场。无水乙醇靠CNPE和ANP的掺混规则获得稳定销量,分销商向炼厂买汽油A、向乙醇厂买无水乙醇,混好再送加油站;含水乙醇靠消费者用脚投票,价格受醇油比价、州税、玉米乙醇扩张和甘蔗制糖比共同牵引。未来燃料法把无水乙醇掺混上限放到35%,加上玉米乙醇产能从十年前约1.4亿升扩张到2025/26占比超25%,无水乙醇的强制底盘会继续吃掉一部分可制糖原料,而含水乙醇则决定乙醇对汽油的替代深度,两条线共同重塑巴西糖产的机会成本。

UNICA
印度紧平衡叙事的可信度需相应下修。新季种植面积基本持平,全国季风降雨减少 14.7%,主产区降雨在时间与空间上分布极不均匀,市场交易的单产损失预期约 5% 至 8%,含乙醇转化的总糖量自约 3100 万吨降至 2800 至 2900 万吨。但三点现实约束削弱了减产幅度。第一,马邦为 18 个月蔗周期,约三分之二入榨甘蔗为上年种植的宿根蔗,抗旱能力强;第二,北方邦具备河水灌溉条件,受降水约束相对有限;第三,甘蔗为草本植物,降雨恢复后再生能力强,简单的减面积推演在实际情况中难以成立。补充的口径是,马邦本季风降雨偏离均值约负 5%,表面温和但时空分布极端;真正的风险在 2027 年,马邦灌溉依赖水库地表水,当前蓄水偏低,若厄尔尼诺下一年度的滞后干旱兑现,新植蔗的出苗与伸长期将受到抑制。

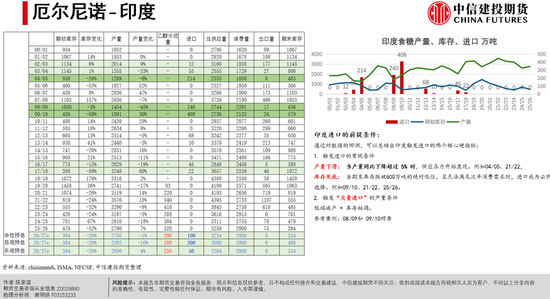
印度政策确定性强于巴西。印度现任政府任期至 2029 年,控通胀是首要任务。孟买批发糖价创历史新高折约 6600 元每吨后,政府表态进口随即引发渠道与终端囤货溢价的挤出,糖价快速回落。100 万吨免税进口于 8 月获批,至 9 月 12 日实际进口仅数千吨,原因是当前汇率折算下进口无利可图,政策仅释放进口窗口,执行与否取决于企业利润。出口禁令预计延长至 11 月 30 日,10 月底前印度将确定 100 万吨原糖进口的最终安排。乙醇分流是平衡表里一个容易摆动的项,政府招标中甘蔗乙醇占比只有 28%,糖厂对乙醇扩张的耐心正在耗尽,一旦糖价回到每吨 4100 至 4200 卢比的成本线附近,糖厂就更愿意回到产糖。连续两年低库存之后,新季产量若刚好自足,对印度这样的人口大国而言即构成紧平衡,这是原糖向上最值得期待的一条主线。
印度贸易政策同时构成原糖上限的区间阀。出口平价约 21 至 22 美分,构成原糖上边界的静态锚。2026 年释放 100 万吨进口许可后仅实采数千吨,证明政策喊话意在压缩流通与终端环节的囤货溢价,并非强制国企执行;若后续供需刚够或短缺,政府或再开口子但企业按利润择机采购,汇率 95 附近使到岸成本偏高,实盘进口有限。政策尚未明朗阶段,资金倾向于提前押注进口放量,实况却是政策控价优先,原糖冲高易遭套保与抛储预期打压。
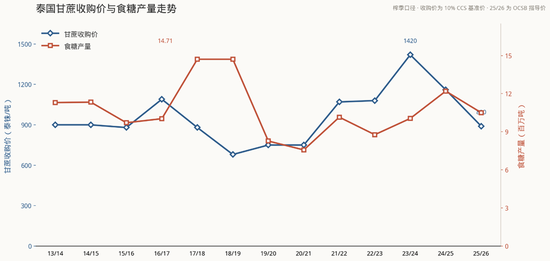
泰国与欧洲是价格敏感的自由市场。泰国甘蔗收购指导价折人民币不足 200 元,叠加木薯因淀粉出口需求扩张而吸走边际耕地,种植面积趋势性缩减,新季预计减产约 170 万吨。泰国属单腿模式,价格下行直接触发面积缩减,但传导需跨榨季,且其体量对全球平衡表影响弱于巴西与印度,更适合作为脉冲式题材而非单边趋势主轴。欧洲甜菜面积向油菜与葵花等油料作物转移的趋势难以逆转,法国作为核心产区部分甜菜地因油籽比较收益更高而转种,面积去化具备连续性;叠加夏季热浪抑制块根膨大,单产与含糖分同步承压。主口径含乌克兰新季产量约 1430 万吨,同比减少 320 万吨,市场由供大于求转为约 200 万吨缺口,需要国际采购补足;欧盟甜菜糖单一口径则可下修至约 1350 万吨。欧洲减产的持续性意味着,它在后续会成为糖市的一个长期题材。
USDA
四、国内定价重心的内移
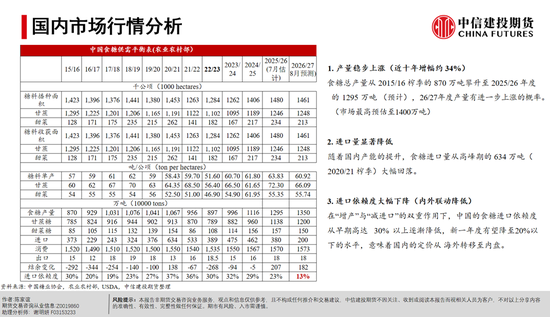
国产糖产量是今年与明年国内定价的第一变量。广西自 2023 年起实施退桉还蔗并配套重量级种植补贴,面积持续扩大。新品种桂糖 44 号、桂糖 42 号与桂糖 05139 对降雨敏感度高,干旱时生长受抑,雨水充沛时则生长迅速;今年广西降雨异常充沛,单产创出新高的可能性上升。甘蔗生长分阶段,中秋之前为长高期,雨水多为利;之后进入糖分积累期,雨水少则糖分好,两个阶段并不矛盾。洪水对甘蔗的损伤是阶段性的,草本特性决定其恢复速度较快。调研显示柳城局部单产达 8 吨,虽非常态但印证了技术进步的方向。新季国产糖产量预期落在约 1400 万吨。
消费端宜按常量处理。食糖消费具备强粘性,近十年国内消费量稳定在约1550 万吨口径,研究上建议以1500 万吨常量处理。结构上民用与工业占比已由三七调整为四六,大规模瓶装饮料因配方调整用糖稳定,中小企业用糖萎缩,奶茶等定制杯装饮品成为民用增量来源。代糖替代逻辑已近饱和,果葡糖浆约 3000 元每吨,可替代部分早已完成切换;三氯蔗糖等高端代糖成本 8000 至 10000 元每吨,对高价白砂糖的替代受成本约束。糖价上涨对整体需求的抑制作用有限。消费的定量验证窗口在今年 11 月,届时流通与终端环节已基本不囤货,供应端几乎全部为国产糖,库存高度显性化,工业库存数据可直接校验刚需水平。
库存充裕与进口政策共同压制了郑糖的向上空间。当前工业库存处于近8 年高位,现货销售相对宽松,需求表现平淡。进口管理体系为配额内 195 万吨执行 15% 关税,配额外许可 19.5 万吨加征 50% 关税,年度最高理论进口量约 390 万吨;糖浆及非规范渠道贡献约 80 至 100 万吨;国家储备约 600 万吨。按国际糖价约 20 美分折算,进口成本约 5800 至 6000 元每吨,而国内期货仅 5300 至 5400 元每吨,终端供给充裕对价格形成压制。本榨季产需缺口约 280 万吨,新榨季在国产糖 1400 万吨预期下收窄至约 100 万吨。若缺口如预期收窄,许可一经发放国内即转为剩余,供求平衡偏宽松的基调决定郑糖上方空间受限。
五、价格传导与内外盘联动
国内糖价的变动节奏与高价糖的进口时点密切相关。当前保税区内仍存有大量成本 12 至 14 美分的低价原糖库存,该部分库存消化完毕之前,新进口的原糖成本至少 17 至 18 美分。惯例上每年 3 月是国际食糖期货交割量最大的月份,也是国际库存去化的关键时期。预计自 2027 年 4 至 5 月开始,新进口食糖成本显著上升并传导至国内市场。2026 至 2027 榨季若巴西维持在 4000 万吨以下水平且印度产量不及预期,国际糖价存在向 25 至 26 美分上行的可能。
内外盘联动强度由进口成本决定。当原糖价格涨至 21 美分以上,配额内进口成本将穿透国内生产成本,配额外进口成本自下而上穿过国内生产成本,国内价格与国际价格的联动显著增强,该机制可参考 2022 至 2023 榨季配额外进口成本持续上推国内价格的情形。反之,缺口收窄阶段联动减弱。当前国际原糖涨势下国内跟涨幅度不足国际涨幅的三分之一,正是缺口收窄与进口依赖度下降的直接体现。
六、行情节奏与策略建议
原糖上边界由印度出口平价锚定,落在 21 至 22 美分一线,按当前汇率静态测算实际阻力略低于此。下边界由巴西乙醇与玉米乙醇的成本竞争共同决定,原油 80 至 90 美元区间对应原糖 18 至 20 美分的历史比价关系因巴西燃料政策扭曲而弱化,乙醇过剩格局下糖价的能源溢价有限。当前原糖自 13.0 至 13.4 美分起步后高点尚不足 20 美分,处于时间未到与价格未到并存的阶段。时间维度上,10 月巴西大选决定燃料定价方向,10 月印度乙醇招标与进口落实决定紧平衡叙事的真伪,9 月中旬是制定条件触发式交易预案的窗口。价格维度上,原糖自低位已有一定涨幅而回落幅度不足,16 美分水平往年可吸引中国炼糖厂投机性买盘,但新季国产糖 1400 万吨预期下买盘意愿存在不确定性。
郑糖短期运行区间为 5050 至 5550,5400 至 5500 为强阻力,2026 年 12 月之前突破 5500 难度较大;5400 至 5500 区间已接近糖厂甘蔗收购成本线,形成支撑,跌破成本支撑并大幅下行的可能性较小。中期来看,2027 年二季度起定价逻辑切换。保税区低价原糖库存去化后,高价新糖进口成本显性化,叠加国际市场减产兑现,郑糖有望向 6000 至 6500 区间修复,2027 年 5 至 7 月或测试 6300 至 6500 水平。驱动价格大幅超越 6500 的因素目前尚不明确,若印度减产至 2500 万吨量级或广西天气出现实质恶化,则上方空间需要重新评估。
关键时点:10 月为巴西大选与印度政策验证月。11 月至次年 2 月为北半球压榨季,重点跟踪印度、泰国与欧盟产量数据是否完成从强预期向强现实的转换;11 月国内工业库存数据用于校验消费刚需。2027 年 3 月前后关注国际库存去化与保税区低价库存的清理进度。2027 年 4 至 5 月观察新糖进口成本的传导兑现。
原糖策略以等待回调后的逢低做多为主线,入场条件为价格回落至具备安全边际的位置,且巴西大选与印度招标两大时间变量落地。内外盘正套为核心套利结构,国内平衡偏宽松而全球趋紧的分化格局下,内外价差预期自负 800 扩至负 1500 至负 2000 区间。郑糖以区间操作为主,区间边界清晰,单波目标 70 至 100 点,勤做勤止。波动率策略在脉冲行情后执行期权双卖,收割波动率回落。
风险:巴西大选结果落地前不押注油糖传导方向;北半球开榨期间炒作缺口胜率下降,避免在该阶段追多原糖。
研究员:田亚雄
期货交易咨询从业信息:Z0012209