炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
出品:新浪财经上市公司研究院
作者:cici
2025年,国内电动两轮车市场在以旧换新政策与新国标切换的双重驱动下,整体呈现增长态势,奥维云网数据显示,全年市场生产规模达6316万台,同比增长14.8%,但这一增长态势并未延续到2026年。
2026年上半年,国内电动自行车行业受新国标落地、原材料价格高位、市场需求观望及监管趋严等多重因素影响,经营整体承压,整体呈现“销量下滑、盈利收缩”的态势。据行业数据,2026年上半年电动两轮车内销约2825万台,同比下降约13%。
在此背景下,已披露中报的六家主要上市公司中,四家营收负增长,五家净利润同比下滑。
传统龙头如雅迪、爱玛等营收、净利普遍双降,九号公司、小牛电动逆势增长,其中九号公司超越爱玛科技升至营收第二,小牛电动同比增长21.27%,但这两家的利润指标都不好看,九号公司归母净利润同比下降18.79%,小牛电动则亏损进一步扩大。
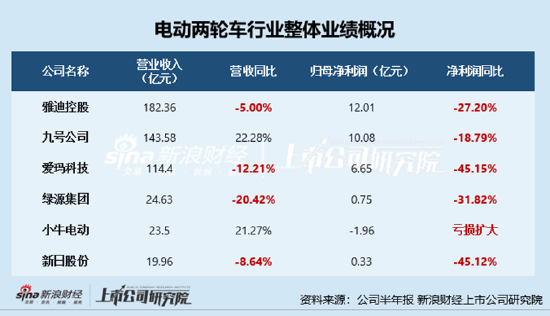
2026年上半年,电动两轮车行业在新国标全面过渡后的调整期中整体承压,内销市场同比下降约13%,需求透支效应持续显现。雅迪控股、爱玛科技、绿源集团、新日股份四家传统龙头集体遭遇营收与净利润双降,但表象之下的经营隐忧各有不同:雅迪面临核心品类断崖式下滑与运营效率走弱,爱玛的现金流急剧逆转暴露营运资金压力,绿源的结构性矛盾在于电自业务失血与电摩优势不稳,新日则已逼近主业盈亏平衡线。以下逐一剖析四家公司的具体困境。
雅迪控股:核心基本盘电动自行车销量从上年同期的666.55万台骤降至414.81万台,同比下滑37.8%,尽管电动踏板车销量增长63.7%,但无法弥补电自业务留下的收入缺口。盈利质量同步恶化,毛利率由19.6%回落至17.7%,电池及电驱动分部毛利下行进一步侵蚀利润空间。运营效率的走弱更为隐蔽却值得警惕:存货因原材料备货增加25.9%至17.96亿元,存货周转日数从15.1日延长至19.3日,应收账款从4.70亿元激增至10.07亿元,经营活动现金净流入从上年同期的47.27亿元大幅回落至16.26亿元。销量下滑导致规模效应瓦解,而渠道端积累的库存和应收款压力,意味着雅迪的调整周期可能比预期更长。
爱玛科技:四家传统龙头中净利润降幅最大的一家,归母净利润同比暴跌45.15%。更令人担忧的是现金流的急剧逆转:经营活动现金流净额由上年同期的25.86亿元转为-6.01亿元,同比骤降123.25%。毛利率由19.25%降至17.43%,净利率从9.48%压缩至6.01%。公司在业绩说明会上将现金流恶化归因于采购结算周期带来的时间错配,但结合营收同比下降12.21%的背景,经营性现金流入减少与前期旺季采购款的集中支付形成双重挤压,营运资金管理正面临实质性考验。一季度业绩降幅最为剧烈,收入和归母净利润分别下滑18%和68%,二季度虽有所收窄,但全年前景仍不明朗。
绿源集团:结构性矛盾最为突出的传统品牌。电动自行车收入从上年同期的19.97亿元骤降至12.28亿元,同比暴跌38.5%,成为整体收入下滑20.4%的主因。电动踏板车虽增长76.9%至6.27亿元,但基数尚不足以对冲电自业务的失血。更深层的隐忧在于,绿源在电摩领域的领先地位并不稳固——雅迪、宗申、极核等具备摩托车背景的品牌正在加速切入该赛道,绿源的先发优势面临被稀释的风险。与此同时,高速电摩、海外市场和具身智能等新增量业务的前置投入正在对当期利润形成持续压力,公司权益持有人应占溢利同比下降31.82%,短期业绩阵痛与长期战略投入之间的平衡难度显著加大。
新日股份:四家公司中经营基本面最为脆弱的一家。扣非归母净利润仅38.08万元,同比骤降99.2%,主业盈利能力已逼近盈亏平衡线。归母净利润3336.65万元几乎完全由非经常性损益支撑,其中非流动性资产处置损益2506万元、金融资产处置收益512万元,合计3299万元。第二季度扣非净利润已转为亏损116.59万元,主业恶化并非短期波动。经营现金流净额同比下降61.07%,同期计提资产减值准备约1252万元,资产质量同样承压。新日在新国标切换中既未像九号那样建立智能化壁垒,也未像绿源在电摩品类上形成突破,产品矩阵缺乏差异化定位,在存量竞争中面临被进一步边缘化的风险。
新势力受益于智能化营收增长:九号营收反超爱玛成第二但利润下滑、小牛亏损扩大
新国标压窄了电动自行车的产品定位,电摩、电轻摩需求相对提升。雅迪电动踏板车销量同比增长63.7%;绿源电摩销量达40.2万辆,同比增长78.2%。新势力在电摩和智能化领域的产品力优势,正在转化为增量。
九号的核心壁垒在于智能化技术积累向产品力的持续转化。 上半年九号研发投入7.5亿元,同比增长44%,将无钥匙解锁、RideyFUN智驾系统、RideyLONG长续航系统等功能从旗舰车型下放到更宽的价格带。产品矩阵覆盖不同人群和场景,两轮车销量284.4万台,同比增长19%,远超行业增速。更重要的是多元业务提供了对冲:Q2自主品牌零售滑板车收入11.76亿元,同比增长27%,全地形车收入4.24亿元,同比增长31%,两者合计贡献超16亿元,有效弥补了两轮车ASP下降对营收的拖累。“主业稳健+增量业务高增”的结构,使九号在行业下行期仍能维持22%的营收增速。
小牛的增长则是以价换量策略的直接结果,驱动力来自电摩品类的快速放量。 Q2整车销量增长24.2%,其中国内电摩销量占比已提升至约60%,成为销量增长的核心引擎。这一策略有被动的一面:高线城市需求走弱,对小牛传统优势的中高端电自业务形成直接冲击,公司不得不将研发和产品资源向电摩倾斜,以低线城市的增量需求弥补高线城市的存量流失。渠道端,小牛并未快速扩店,而是强调同店效率提升——Q2同店销售同比增长24%,线上销量同比增长50%,线上渠道已占国内零售销量的重要组成。这种策略在销量端见效快,但代价同样显著。
两家新势力共享同一增长逻辑,也面临同一隐忧:“增收不增利”正在成为共同标签。 九号归母净利润同比下降18.79%,最大单一拖累是汇兑损失3.71亿元,而上年同期为汇兑收益2.57亿元,一正一负形成约6.28亿元的利润缺口。小牛的盈利恶化更为直接:毛利率从20.1%骤降至16.0%,净亏损1.96亿元,电摩产品较低的均价和毛利率正在稀释单车盈利能力。九号两轮车业务毛利率同比下降6.5个百分点至17.2%,小牛单车收入从3313元降至3029元。新势力的营收增长证明了它们在存量博弈中的份额攫取能力,但增长质量的修复——ASP企稳、毛利率回升、汇兑敞口管理——才是决定这轮逆势扩张能否转化为可持续竞争力的关键。