随着日本央行收紧货币政策,那些借助日元加杠杆博取更高收益的投资者,或将被迫开启抛售。
9月初,日本各大银行顶尖外汇专家接连接到投资者与监管机构来电,核心只有两大问题:日元套息交易规模究竟有多大,距离平仓引爆还有多远?
东京外汇业内人士给出简短回答——“没人能精确统计”以及“风险比我们预想近得多”,这一答案并未缓解市场忧虑。
日元套息交易,指对冲基金等投资者借入低成本日元资金,在全球市场进行投资。近30年来,投资者借入廉价、稳定的日元,投向其他高收益资产,赚取利差。尤其是直至本月,日本央行基准利率自1995年起长期未超过1%,为这套交易模式创造了条件。
但利差随时可能收窄,或是日元汇率出现意外快速波动。一旦投资者集中了结套息头寸、抛售买入的资产,会在全球市场引发剧烈震荡,波及新兴市场债券、纳斯达克股票、加密货币、高端地产等品类。
正因如此,全球经济健康度和日元走势深度绑定,套息交易成为衡量市场风险的代理指标,尽管该指标透明度很低。瑞穗银行资深策略师中岛雅之表示:“日元套息交易是市场不稳定的主要潜在源头之一”,这也反映海外监管层的担忧。
套息交易最近一次大规模动荡发生在2024年,日本央行十多年来首次将利率明确上调至零以上,随即引发全球市场剧烈下跌。
而这一次,冲击波及范围或将更广。
东京专家向全球监管机构透露,尽管真实规模极难测算,当前套息交易总规模可能远超2万亿美元,大概率创下历史峰值。
专家补充称,市场最核心的担忧是:廉价日元资金压低了美债收益率,还助推AI相关股票泡沫。不少策略师将套息交易集中平仓风险列为今年头号风险之一。
中岛雅之表示,近几周大量分析师与投资者、监管机构沟通,“他们的关注点非常明确:日元套息交易平仓会不会引发全球抛售。”尽管多数分析师基准情景并非无序平仓,但相比六周前,该威胁的紧迫性显著上升。
美国财长斯科特·贝森特上月警告:“日元市场无序波动会触发强制平仓,进而动摇全球市场稳定”,这也是7月底美日联手入市干预、托住日元的理由。此次干预稳住了汇率,此前日元一度跌至40年低位,短线交易员大举做空日元。
但现在部分人士担忧,后续干预以及美国施压日本央行加速加息(即便日本上周五已经将利率上调至1.25%,美方施压仍可能持续),反而会催生政策制定者竭力规避的平仓行情。
瑞穗的中岛雅之等人认为,市场低估了平仓风险。投资者和监管机构过去对这项交易的理解,包括交易参与主体、近年规模膨胀逻辑,都并不完整。
中岛雅之指出,看待2026年的日元套息交易需要更广阔视角:它不仅催生杠杆投机,也成为实体经济战略的资金来源。过去,套息交易主要是短线投机者的游戏;日本“渡边太太”群体也长期青睐这类交易——指代日本个人投资者,面对国内超低利率,将日元储蓄换成海外高风险高收益资产。
如今,日本大型企业也大规模入局:数百家龙头企业在萎缩的本土市场之外布局未来,依托低成本日元,推进总额高达2万亿美元的转型投资。
“日本是美国最大的外商直接投资来源国。一旦资金流向逆转,不仅冲击全球经济,全球市场也会受到显著影响。”中岛雅之说。
这种资金格局叠加日本数十年非常规货币环境后迎来的货币政策正常化,正在从根本上改变日元套息交易的定价逻辑。投资者称,长期以来日元套息交易跟随并助推全球市场大趋势,而如今一个全新时代或将开启。
部分投资者这样形容:日元套息交易看上去完美无缺,直到风险爆发。在一处稳定低息市场借钱,投向别处获取更高稳定收益,这是全球金融入门逻辑。
但该交易需要时刻警惕风险,极易受汇率波动、政府干预、市场突然押注央行转向的冲击。过去二十多年大部分时间,日本恰好提供了这样一个理想环境。
套息交易的脆弱性暴露前,金融监管机构与大型机构往往不会重视它。
历史上几次剧烈崩盘前夕,导火索通常是有关央行政策的传闻,叠加单一数据触发。东京、伦敦、纽约交易员表示,当前市场环境与此十分相似。
套息交易集中平仓往往会带来连锁次生伤害。1998年,它是长期资本管理公司(LTCM)对冲基金崩盘的关键诱因;2007年“量化崩盘”中,它同样扮演核心角色,很多人认为这是次年全球金融危机的前奏。
2024年夏天发生的事件,国际清算银行(BIS)针对其全球影响与监管启示做了详尽研究,套息交易的脆弱性在那次事件中充分暴露。
当年7月上旬,市场传闻日本当局或将入市干预,持续走弱的日元开始反弹。国际清算银行后续报告称,这改变了大量杠杆投机者的收益预期。
市场波动开始显现。在经历数月上涨后,7月24日科技股、AI股票暴跌,市值一夜蒸发数十亿美元;日元大幅走强,直接满足套息交易集中平仓的条件。最终触发点,是日本央行偏鹰派加息,外加一份表现偏弱、不及预期的美国劳动力数据。
国际清算银行报告写道:“这份美国就业数据很难被视作经济前景明确恶化的信号,更谈不上衰退将至。但市场对任何增长动能与货币政策预期变动的迹象,已经高度敏感。”
随后发生的一幕,正是监管与投资者当前最担心的:大量杠杆头寸、套息交易集中平仓,冲击波传遍全球。日本东证指数单日大跌12%,美欧亚洲股市全线下挫。比特币作为日元套息资金渗透全球风险交易的风向标,数日之内下跌16%。墨西哥比索以及其他长期承接日元资金押注的新兴市场货币,随头寸平仓剧烈跳水。
该周后期,部分市场有所修复。而本次市场担忧在于,反弹或许不会轻易到来。
自2024年以来,这类带杠杆的投机套息交易再度膨胀到何种程度,当前风险有多岌岌可危?
套息交易规模历来极难精准统计。对冲基金大量使用表外衍生品,多数交易对监管机构隐匿;即便能观测到日元借贷总量,资金投向何处也难以追踪。
美国商品期货交易委员会(CFTC)数据仅能提供局部视角:日元空头头寸在2021年飙升(含纯空头以及占总持仓比例),2024年末至2025年初平仓,2026年再度重建,仅过去两周才重新开始减仓。
法国兴业银行的基特·朱克斯表示:“美元兑日元波动率处于低位……通常意味着平仓行情已经进入早期阶段。”
杰富瑞量化分析师什里坎特·卡莱估算,2021年12月至2026年3月,对冲基金、银行、企业、家庭等主体的跨境日元未偿还借款增长67%,达到360万亿日元(折合2.3万亿美元)。
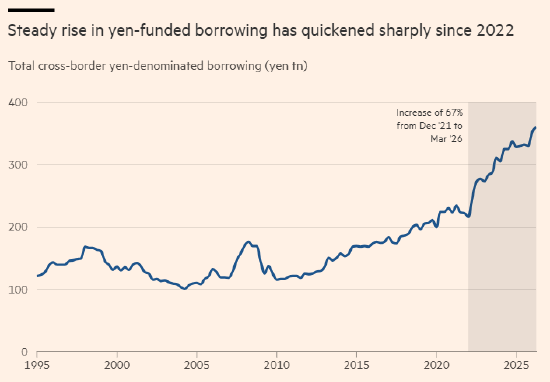
卡莱在近期研报中称,规模激增代表日元杠杆头寸大量累积,“本轮周期是过去三十年来规模最大的一轮套息交易扩张,凸显全球市场面临无序平仓的潜在风险。”
卡莱补充,历史上仅有两段时期可与之对比:2003至2007年、1995至1997年。两段周期最终都迎来剧烈、痛苦的套息平仓。
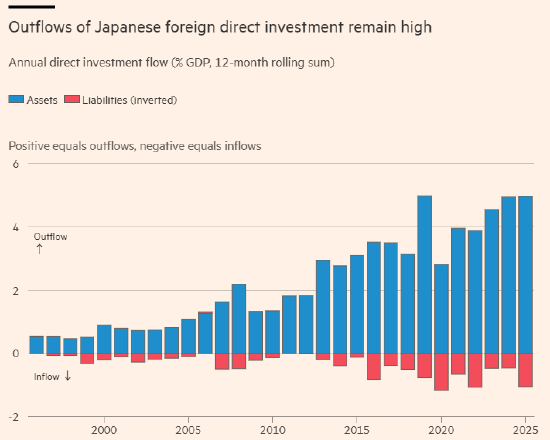
本次不同之处,在于日本企业的角色。以往测算套息交易规模时,日本企业海外投资很少纳入考量。
但企业长期能够同时获得超低日元融资成本,叠加持续走强的美元,因此没有对冲海外投资汇率风险,海外资产规模累积至前所未有的水平。
花旗数据显示,2025年日本海外直接投资存量(含权益资本、留存收益、债务资本)达到384万亿日元,占GDP比重由2014年20%升至当前逾50%。
花旗估算,日本非金融企业持有的海外资产规模,现已超过银行、养老金与保险机构。
花旗首席外汇分析师高岛修称:“这本质上属于一类(日元套息)头寸,头寸持续建仓会对日元形成下行压力。”
分析师表示,日元套息交易短期、长期都蕴藏全球风险。
短期风险清晰:其一,今年夏天美日投入960亿美元干预美元兑日元汇率,或成为日元行情转折点;其二,日本央行加息幅度可能超出市场预期,推动日元大幅走强(当前1美元约兑157日元),破坏投机套息交易的底层逻辑。
长期风险更复杂,但一旦启动,影响会深远得多。日本正走出数十年通缩,央行结束多年宽松,市场过去长期相信可以永久用极低成本借入日元去博取风险收益。
日本当前政策利率1.25%,整体通胀1.7%,放在全球标准看并不算高。交易员称,和过去多年市场预期的巨大落差,每天都能切实感受到。
货币政策正常化意味着利率大概率还会继续上行一段时间,会吸引大量此前买入美元资产博取收益的企业、金融机构转向日本本土资产。
多年来,投机套息交易叠加日本企业大规模对外投资,持续压制日元汇率。分析师如今需要面对资金回流反转的可能性——尽管很多人认为日本家庭与企业风格偏保守,资金不会快速回流。
仅仅是对这种反转的担忧,就足以触发套息交易平仓,投资者会重新评估现有头寸的安全边际。
花旗的高岛修说:“一旦市场开始怀疑海外美元资产头寸,本次的对冲操作与资本回流规模或将达到前所未有的水平。”
分析师称,评估套息平仓风险还有一个新变量:贝森特高度关注日元汇率、日本央行政策,以及日本首相高市早苗拉动国内经济的举措。
贝森特最担忧的一点是,多年来套息交易在很大程度上压低美债收益率,偏好低风险的套息资金持续买入美国国债。
套息交易快速反转,或是日本资本借着本土债券收益率达到数十年高位、大规模逐步回流,都将给贝森特以及全球各国财长带来巨大压力。
在日本本土低收益率时代,日本长期稳定吸纳发达经济体海量主权债务。
部分分析师认为,7月美方干预日元背后的动机,是阻止汇率与美债同步下跌,避免日本抛售美债、国内投资者资金大规模回流。
本月早些时候贝森特进一步释放强硬信号,警告投机者不要做空日元,称“现在我就是庄家”,还表示自己对日本央行政策动向有相当充分的预判。
一部分观点认为,日本利率正常化,会终结日元长期作为全球融资货币的角色。另一个主流融资货币瑞士法郎近几月大幅下跌,原因是瑞士央行维持零利率,而其他主要央行加息。
加州大学伯克利分校政治经济学教授巴里·艾肯格林如此总结:随着日本利率终于走向正常化,日元作为融资货币的时代已经落幕。
但也有不少人持相反看法。日本经济仍受多重结构性短板拖累,人口问题尤为突出,制约快速加息。
美日利差大概率仍会维持显著差距。上周美联储完成2023年后首次加息,利率上调至3.75%-4%区间,并释放继续加息抑制通胀的信号。
日本央行上周五加息、释放后续继续加息信号,但日元依旧下跌,充分体现市场情绪脆弱。两大央行同步收紧,市场称之为“加息竞赛”。
分析师称,随着贝森特相关表态、美日联合干预事件慢慢淡化,套息交易底层逻辑依然存在。
德意志银行东京首席利率策略师大森翔树表示:“干预推升日元之后,很多人立刻宣称日元套息交易已经消亡,我觉得这种看法很奇怪。市场结构不会轻易改变。”