近日,有着“大空头”称号的Michael Burry表示其已经加码了对美光科技(MU.US)的做空头寸,而与此同时,华尔街似乎出现了一些分歧——花旗把目标价往上调,富国银行则往下砍。但与Burry不同的是,两家投行依然看好这家存储芯片商。
花旗分析师Atif Malik将美光目标价从1150美元上调至1300美元,维持“买入”评级。富国银行的Aaron Rakers则把目标价从1525美元下调至1400美元,但评级仍维持在“增持”。
Malik上调目标价的理由很直接——DRAM定价比预想中强得多。花旗把美光8月和11月两个财季的盈利预测都往上调,理由是DRAM和NAND两个市场都在持续供不应求。具体来看,花旗预计8月财季混合DRAM平均售价环比涨20%,11月财季再涨13%;NAND的涨幅更猛,分别达到34%和15%。
这家投行还特别提到,美光股价可能在10月13日的SEMICON West展会前迎来一波上涨,因为半导体设备商届时预计会讨论DRAM短缺的问题。
花旗对NAND的判断也值得留意。虽然消费者端NAND需求因PC和手机客户供货有限而走弱,但企业级SSD需求受AI推理推动持续增长,足以抵消消费端的疲软。
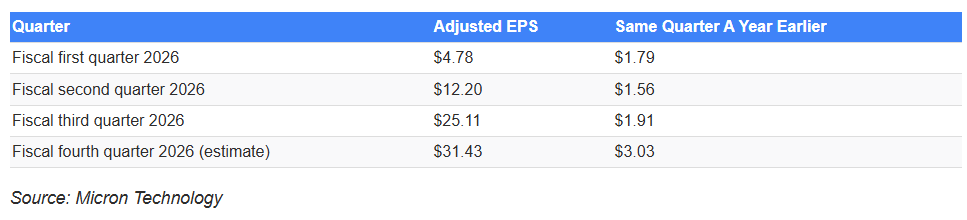
富国银行的动作看着矛盾——目标价下调了8%,但Rakers把2027和2028财年的每股盈利预测反而上调了超过10%。目标价的下调并非因为看衰盈利,而是对“峰值盈利的不确定性”给出了更大的折价。Rakers在报告中写道,投资者接下来会继续争论美光2028财年EPS能不能达到每股200美元。
他对近期的判断倒是没变——“存储供应紧张、战略客户协议(SCA)扩大、美光执行力强”这三个因素仍然支撑业绩上行。富国银行预计DRAM和NAND供应到2027年都会低于需求,美光已经签了16份SCA,这些协议提供了“下行保护和价格底线”。
数据说话:三季度涨价比模型预测的还猛
美银证券分析师Simon Woo上周发布的渠道调研,给看多的一方添了实打实的弹药。调研显示,2026年三季度大多数DRAM产品均价环比涨了20%到30%,NAND涨幅超过15%。这个数字比TrendForce七月预测的13%到18%要猛不少。
更值得注意的是一个信号:超大规模云厂商已经签了新合同,同意在2027年一季度支付比2026年四季度更高的DRAM价格。买方主动接受涨价并把预期锁进合同,这在存储行业的历史上并不常见。
美银还把2027到2028年的DRAM均价预期上调了8%到12%,同时把2030年全球内存市场规模预测从1.8万亿美元上调到2.0万亿美元。不过美银也没有一味唱多——他们预计2028年价格会从2027年的高位回落约10%,算是“软着陆”。
Stifel分析师Brian Chin的观点更激进。他预计DRAM比特供应量在2027年需要增长40%到50%以上才能真正弥合供需缺口,而实际能达到的增速可能只有15%到20%。Chin在报告中写道:“我们认为这轮存储上行周期的持续性仍然被低估了”。
伯里加码做空
但在一片看多声中,Michael Burry周二在Substack上发文称,他“以相当规模”加码了美光的空头头寸。这位因《大空头》闻名的投资者引用宏碁CEO陈俊圣的评论——中国大陆存储芯片产量的增长最终可能缓解供应限制,给价格带来压力,影响大约在2027年底变得明显。
伯里的逻辑是:传统内存短缺部分源于制造商把产能转向了AI用的HBM,现在普通内存的生产正在恢复,供需缺口会逐步收窄。他的空头仓位不止美光,还包括半导体ETF-iShares(SOXX.US)以及Palantir Technologies(PLTR.US)等AI相关标的。
Burry对存储芯片制造商的估值表达了明确的质疑。他将这些公司的股价形容为“相对于其本身而言已涨至离谱的水平”,并预判一旦周期逆转,相关个股将面临“剧烈抛售”。
投资者真正关心的问题
眼下美光的多空分歧,说到底就是一个问题:存储行业的产能扩张究竟何时才能真正追上需求。多头看到的是AI驱动的结构性需求增长、长协锁定的收入能见度以及持续紧缺的供需格局;空头则押注于供给端逐步恢复和中国厂商扩产带来的价格压力。
美光目前的远期市盈率大约7.3倍,在科技板块里几乎是最便宜的。但便宜有便宜的道理,市场给存储股的估值折价是因为这个行业的周期性太强,大家都怕在周期顶部接盘。
TD Cowen的Krish Sankar认为这一轮跟以前不一样。他的理由是,DRAM的需求现在越来越多来自AI数据中心,而不是靠手机和PC,需求的持续性和规模都跟过去不在一个量级。Sankar给美光的目标价是1600美元,他的估值逻辑不是基于更高的盈利预测,而是认为市场应该给美光更高的市盈率。
不过Sankar也承认,美光已经走过了典型利润率扩张周期的约80%,未来盈利预测继续大幅上修的空间在收窄。
美光即将在9月30日公布的第四季度财报,或许能为这场争论提供一些新的线索。