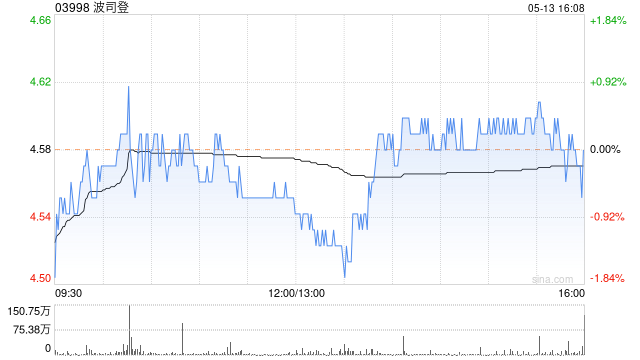
中金:波司登维持“跑赢行业”评级 目标价5.65港元

新浪港股
Sep 22
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易
客户端

  中金发布研报称,维持波司登(03998)FY27/28盈利预测43/46亿元不变,当前股价对应FY27/28 9/9倍市盈率。维持跑赢行业评级和目标价5.65港元不变,对应FY27/28年13/13倍市盈率,较现价有38%上涨空间。该行积极迎接旺季,预计集团1HFY27收入同比持平,同时在严格的费用管控下,预计净利润同比略增,业绩符合该行预期。

  中金主要观点如下:

  公司近况

  近期该行与公司管理层进行交流,集团1HFY27终端零售持续稳健增长,体现出龙头品牌的竞争力。同时在1HFY27集团主动放缓发货节奏,为旺季健康运营打下坚实基础。

  新品拉动下,1HFY27终端零售高质量增长

  在波动的消费环境下,波司登主品牌4-8月终端销售实现优于行业的增长,该行预计4-8月主品牌终端零售额同增双位数。分渠道看,线上零售流水同比增速(约20%)优于线下(同增中单位数);直营零售在同店增长带动下流水增速(超10%)优于经销渠道(同增单位数)。公司优化春夏季产品结构,主动减少均价较低的防晒产品、增加高单价的AREAL等新系列产品,以新品拉动销售增长。

  1HFY27集团主动调整发货节奏,保证全财年高质量增长

  该行预计1HFY27波司登主品牌收入有小幅下降,其中直营收入同增高单位数与终端零售增速匹配;经销渠道收入则预计有一定程度下滑,主要由于公司在天气波动的情况下,希望进一步发挥自身快反能力,主动放缓发货节奏,保证渠道库存健康。其他业务方面,该行预计雪中飞上半财年收入有望保持双位数增长;OEM业务收入预计同增中高单位数。

  集团从多方面积极准备旺季销售:渠道端,按城市层级、商场类型、门店形态和产品品类交叉管理,将产品与消费客群精准匹配、提升成交率;产品端,加大产品创新力度、新品订货占比提升,四大心智品类覆盖多元客群和价格带,同时聚焦核心款式、TOP款首单占比同比提升。集团对全年业绩仍保持信心,维持全财年收入及利润指引不变。

Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.

Most Discussed

  1. 1


  2. 2


  3. 3


  4. 4


  5. 5


  6. 6


  7. 7


  8. 8


  9. 9


  10. 10